乐于分享
好东西不私藏

主体文档与本地文档的巅峰对决(第十七季)

主体文档与本地文档的巅峰对决(第十七季)
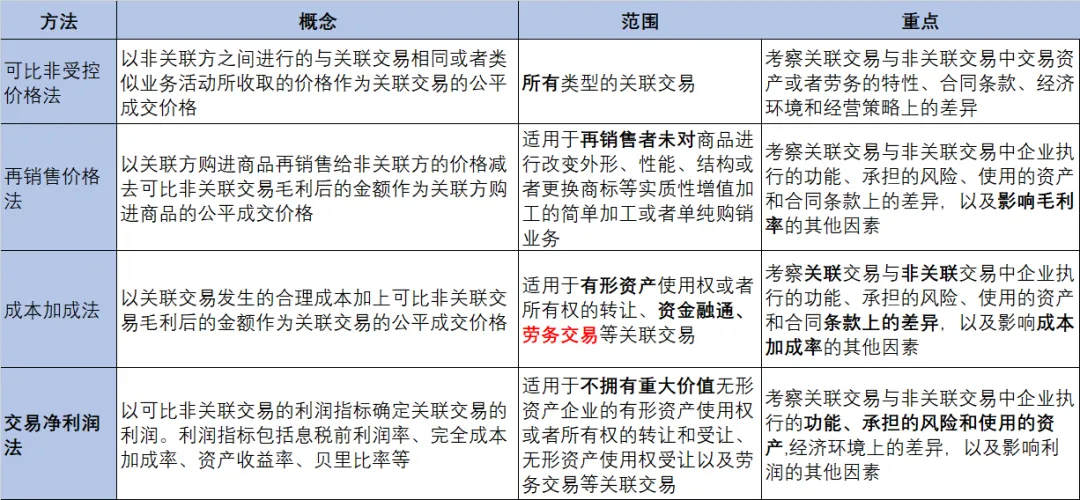
一、8大金刚
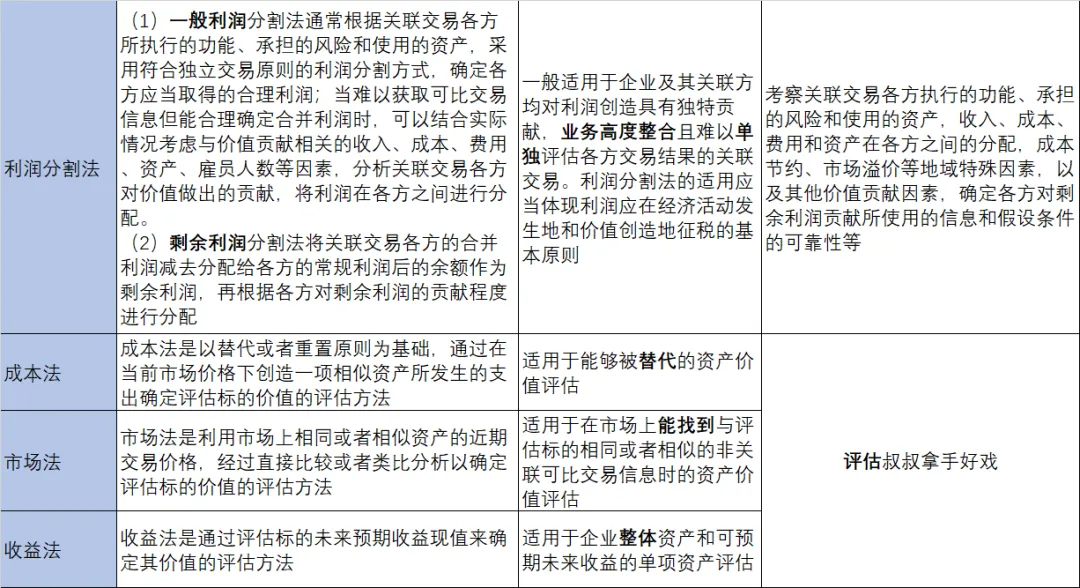
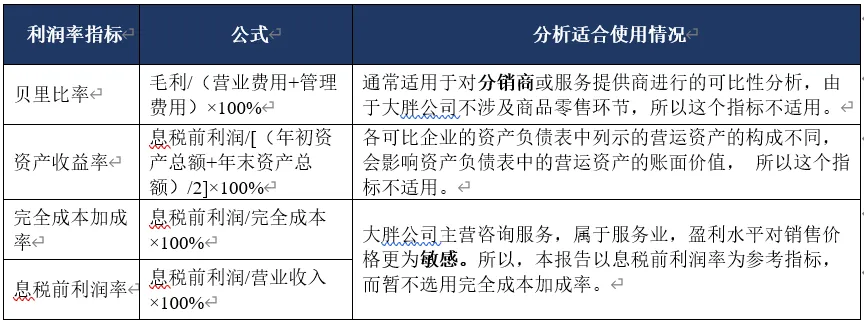
二、四大天王
小胖提示1:四大天王其实是8大金刚(交易净利润法)的手下哈。 

小胖提示2:由于42号公告未对8大金刚的江湖地位进行排名,所以大家都爱选交易净利润法下的4大天王,因为简单好算,至于用那个指标,主要是看敏感度,如生产制造企业大多痴迷完全成本加成率,而电商供应链(贸易类)企业则钟情息税前利润率。

三、革命原则
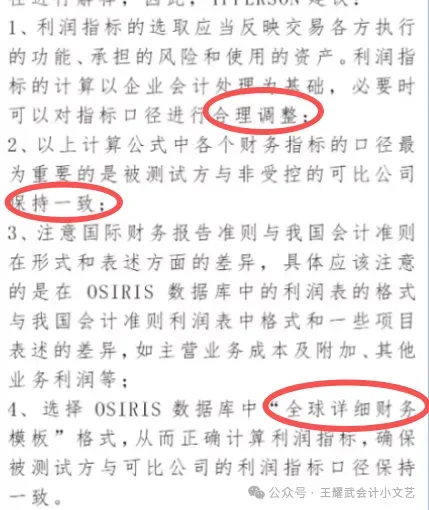
同时,国家税务总局公告2017年第6号也没有对四大天王计算口径进行具体的解释。不过、大家可以坚持以下革命原则:
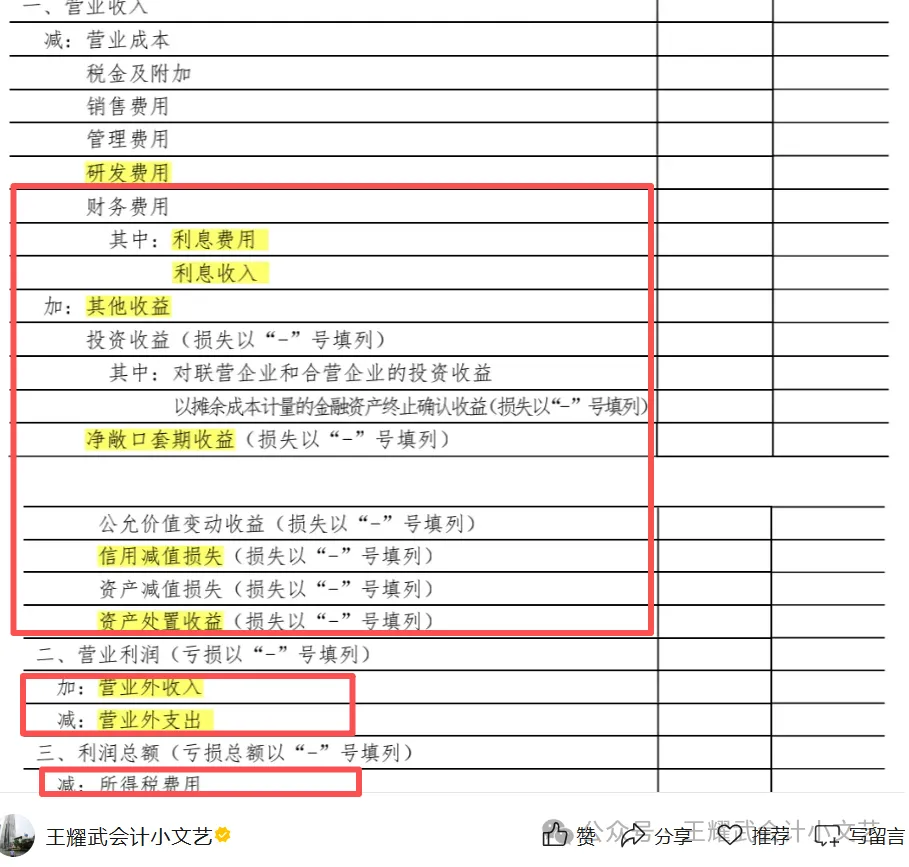
如,可以坚持息税前利润=营业收入 - 营业成本 - 税金及附加 - 销售费用 - 管理费用 - 研发费用(2017年后自行揭竿)。
本胖天真的认为如此这样,可以尽量减少会计核算对经营活动的影响、甚至一堆乱七八糟的暂时性差异压根就不影响纳税。
小胖提示:上述公式来源于注册会计师教材原文,可以看出息税前利润属于纯经营利润视角,这样经营活动盈利能力就会显得更纯粹,小会计的疯狂捣乱(红框)不会影响人息税前利润率的可比性。

四、开始对决

1、资料清单
本地文档资料清单简版2026年.doc
同期资料清单根据主体文档本地文档特殊事项文档之具体要求选用.doc
2、报告模板
主体文档报告.docx
本地文档报告.docx
3、看穿一切

(1)境内实体

具有核心的研发、生产,境内销售,采购功能,是价值创造的主体。

承担了厂房设备投资、材料波动、研发失败,组织搬砖,环保合规,劳资纠纷甚至汇率风险(因为从香港公司可以直接收取港币或美元)等风险。

(2)海外实体

海外/香港中间商赚差价,负责接单、收款和海外销售,但就是特别能搞钱。
承担境外销售及收款(最主要)风险,因为香港受英美法保护(核心),是大陆企业进军海外的桥头堡。
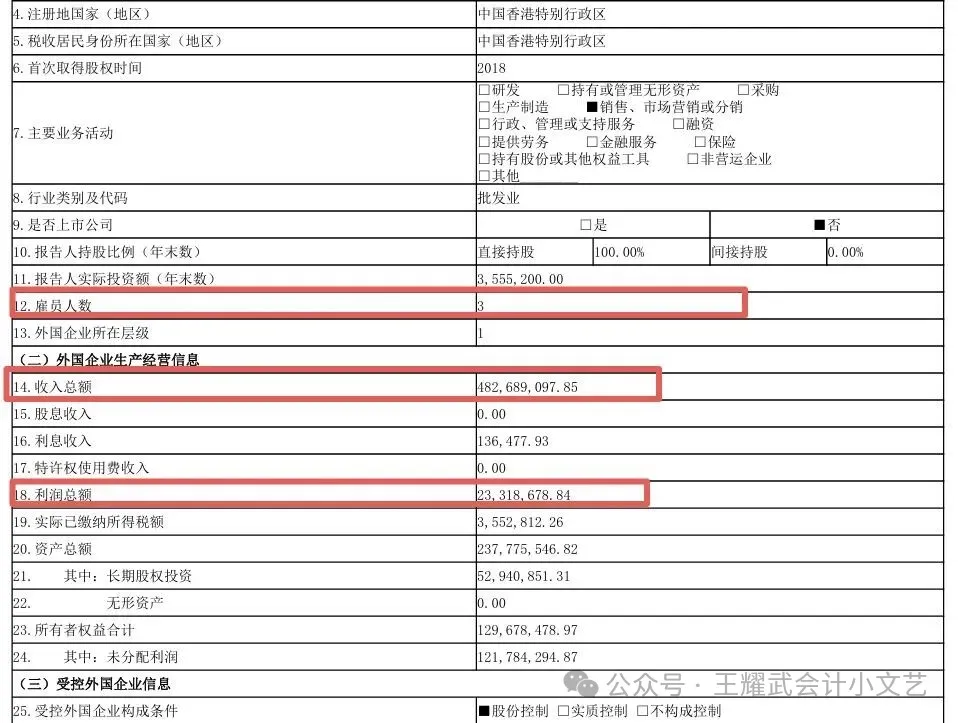
小胖提示:其实普通公司大家只要看香港公司有几个员工,有多少利润就可以洞悉是否在转移利润?资本弱化了。
4、宏大叙事
小胖提示:当利润水平低于四分位区间时,企业必须在本地文档中进行充分的特殊因素分析,详细解释利润偏低的原因,如产能扩张、举厂迁徙等,证明低利润是外部客观因素或特定功能差异所致,而非关联交易定价不合理。
应积极结合可比性因素分析中的五大因素(交易资产或者劳务特性、交易各方执行的功能、承担的风险和使用的资产、合同条款、经济环境、经营策略)进行特殊因素分析,充分挖掘亏损或低利润率的原因,评估企业在承担功能风险上与可比公司相比存在哪些实质性差异,定性分析这些差异所引致的特定因素。
小胖提示:功能及风险尤其体现在研发和销售上,因为有什么样的功能,就需要承担什么样的风险。
同时需要什么样的资产并发生相应的费用支出,也就应该有相应利润水平。
最后还要进行复核、统计和计算,以定量分析的方法进行论证说明,不能老搞一堆虚头八脑的宏大叙事。
5、真的筛选
(1)认真筛选

必须在功能风险定位上高度相似,两者须执行类似的关键功能(如研发、生产、营销),使用类似的资产(特别是无形资产),承担类似的风险(如市场风险、信用风险、研发风险)。

如,可比公司是搞专业审计的黄连会计师事务所,而被测试企业是做正规按摩的郎的诱惑会所........
还有,无形资产在转让定价分析中尤其重要。因为无形资产往往是企业核心竞争力的来源,并能带来超额利润。如果目标企业拥有独特资产(如核心专利),那么筛选出的可比公司也应拥有类似的、能为其带来竞争优势的无形资产。

除此之外,还需要考虑交易环境、交易各方的经营策略、发展战略、所处阶段。例如,一家处于快速扩张期、采取激进市场渗透策略的公司,其短期利润率可能较低,这与珠圆玉润有明显的不同。

(2)定量筛选

定量筛选,是可比公司筛选流程的第一步,其核心目标是利用可量化的财务和规模数据,从一个较大的潜在公司数据库中快速排除那些与目标企业存在显著差异的公司。这一阶段的筛选标准,通常是客观且易于操作的,旨在提高筛选效率,缩小后续定性分析的范围。定量筛选通常包括地域及行业筛选、独立性及财务数据可比性等多个维度。

在独立性筛选环节,被选中的可比公司必须独立于任何关联方,其交易和利润水平不应受到关联交易的扭曲。为此,在独立性筛选中,要排除存在单一股东直接或间接持股超过50%的公司。

在财务数据筛选环节,应充分考量以下方面:在数据完整性方面,排除在分析期间内(通常是3—5年)缺乏完整、连续财务数据的公司;在盈利能力方面,排除那些经营不稳定或财务状况异常的公司,一个常见的做法是剔除连续多年亏损的公司;在规模可比性方面,为了使可比公司的利润率水平与A公司更具可比性,可以A公司近3年的平均营业收入规模3亿元为基准,排除营收在A公司10倍以上或小于1/10的公司。

(3)定性筛选

在定性筛选部分,要深入了解其业务模式、产品组合、市场定位、功能风险等,剔除与被测试企业在经济实质上差异巨大的样本,需要自由发挥。

在行业分析环节,筛选可比公司时,需要通过浏览官网信息、年报等方式,剔除那些行业类别相同但业务实质不同的公司。假设B公司的可比公司样本中,存在主营业务为销售标准化软件产品、提供云计算基础设施或运营在线广告平台的公司,由于这些公司的业务实质与B公司存在较大差异,应被排除........

小胖提示:可,道理都懂,就是过不好这一生.........

直击灵魂:普通人为什么发不了财?

自由之路:普通人如何实现财富自由?

灵魂拷问:为什么考过了CPA,还是无法过好这一生?

满嘴法条似圣贤,收费低廉如乞丐。

文档千页夜难眠,收费只够买红牛。

分析空,筛选虚,费用不足路难通。

干前皆言专业功,败在铜板一两重。

愧对文档愧对胖,非吾术浅恨囊空。

纵有胖文千万篇,难抵低价一场空。
6、小胖赠文
跨境投资偷税漏税的巅峰对决
境外费用偷税漏税的巅峰对决
境外费用偷税漏税的巅峰对决(第二季)
对外付汇偷税漏税的巅峰对决
对外付汇偷税漏税的巅峰对决(第二季)
同期资料与关联业务往来申报的巅峰对决
同期资料与关联业务往来申报的巅峰对决(第二季)
同期资料与关联业务往来申报的巅峰对决(第三季)
转移定价偷税漏税的巅峰对决
转移定价偷税漏税的巅峰对决(第二季)
转移定价偷税漏税的巅峰对决(第三季)
转移定价偷税漏税的巅峰对决(第四季)

文档神棍:如何才能做好同期资料本地文档?

悼本地文档:本地文档是个什么东东?

本地文档与特殊文档的巅峰对决

成本分摊与资本弱化的巅峰对决

主体文档与本地文档的巅峰对决

主体文档与本地文档的巅峰对决(第二季)

主体文档与本地文档的巅峰对决(第三季)

主体文档与本地文档的巅峰对决(第四季)

主体文档与本地文档的巅峰对决(第五季)

主体文档与本地文档的巅峰对决(第六季)

主体文档与本地文档的巅峰对决(第七季)

主体文档与本地文档的巅峰对决(第八季)

主体文档与本地文档的巅峰对决(第九季)

主体文档与本地文档的巅峰对决(第十季)

主体文档与本地文档的巅峰对决(第十一季)

主体文档与本地文档的巅峰对决(第十二季)
主体文档与本地文档的巅峰对决(第十三季)
主体文档与本地文档的巅峰对决(第十四季)
主体文档与本地文档的巅峰对决(第十五季)
主体文档与本地文档的巅峰对决(第十六季)
反避税小能手:特别纳税调整+跨国利润分配+预约定价安排+成本分摊协议+防范受控外国企业+构建符合增值税特点的反避税+受控外国企业全解。
反避税超级小能手:跨境向关联方融通资金+跨境技术转让+跨国公司利润转移的13个风险点+金融商品转让+跨国公司常见7种避税方法+资本弱化。
同期资料小能手:60个易错点+规范申报+国别报告+做实做细+合规扫盲+可比公司选择+VIE架构+五步搞定+总局2016年第42号+国税发〔2009〕2号
同期资料超级小能手:特别纳税调整实施办法+特别纳税调查调整及相互协商程序管理办法+解答+同期资料准备业务指引(试行)。

相关学习资料