ARTICLE · 1038525
AI时代的利润接力:从芯片、云基础设施到软件应用,价值将如何迁移?
摩根士丹利的一组图表,记录了移动互联网时代与AI时代不同阶段的产业链表现。
如果把技术革命看成一场长跑,那么利润往往不会长期停留在同一个环节,而是沿着一条清晰的链条不断迁移:
底层芯片 → 基础设施与硬件 → 软件、应用与服务
这条“价值转移链条”,或许正是理解AI投资周期的一把钥匙。
一、移动互联网时代:利润曾经如何迁移?
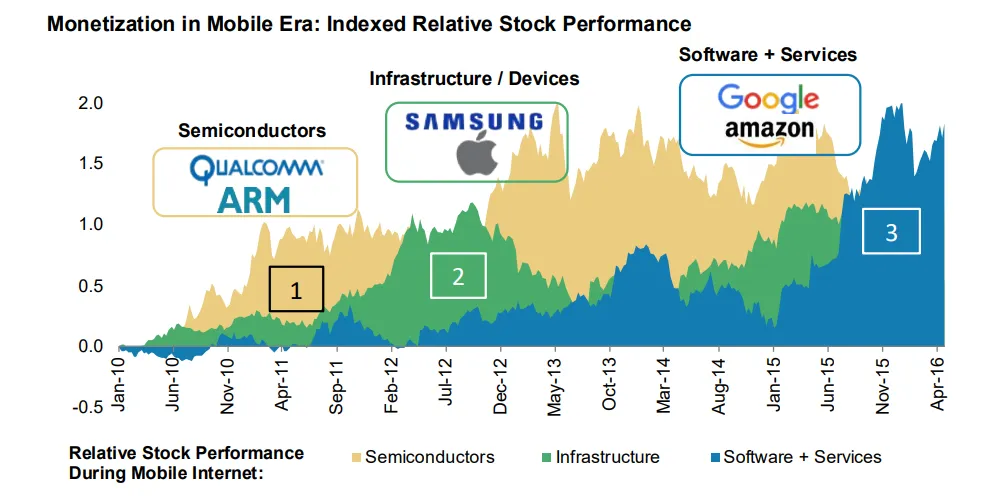
先看图1。
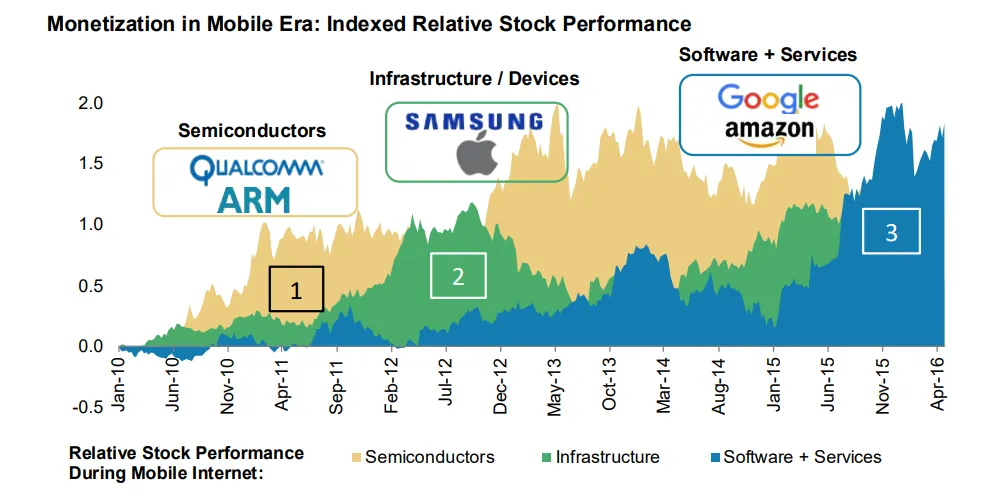
图1:移动互联网时代的相对股价表现。
从图表来看,移动互联网大致经历了三个阶段。
阶段一:基础设施先行,半导体率先受益
在技术变革的初期,最迫切的需求不是应用,而是把基础设施先搭起来。
智能手机要实现普及,首先需要解决芯片架构、通信芯片与计算能力等问题。以ARM、高通为代表的半导体公司,处在产业链的最底层,也最先享受到技术渗透带来的红利。简单说,就是先卖“铲子”的公司赚到了第一桶金。
阶段二:终端设备爆发,硬件厂商接棒
当芯片技术逐渐成熟,智能手机进入大规模普及阶段,产业链的价值重心开始向终端设备迁移。
苹果、三星等公司,通过销售智能手机捕获了中期最显著的产业利润。这个阶段,用户购买的是一台设备,但企业出售的其实是一个完整的移动计算入口。
但硬件繁荣也有一个天然限制:随着设备渗透率不断提升,行业最终会从“增量市场”走向“存量竞争”,硬件利润率和增长速度都会受到压力。
阶段三:软件与服务崛起,生态开始创造长期价值
当终端设备逐渐普及,硬件不再稀缺,真正能够持续创造价值的,往往是设备之上的生态系统。
应用、广告、云计算和电商服务,开始成为新的利润来源。谷歌、亚马逊等公司,依靠软件、数据、平台和服务能力,逐步建立起更深的护城河。
这一阶段最重要的变化是:
产业价值不再只来自“卖出多少台设备”,而是来自“用户在生态中持续创造了多少价值”。
这也是为什么,软件与服务通常具有更长的生命周期和更强的盈利延展性。
二、AI时代:我们正处在哪个阶段?
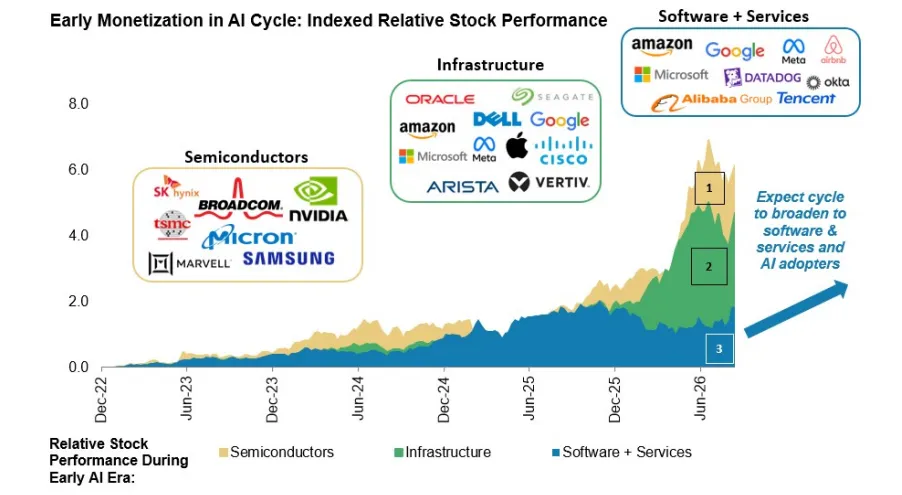
图2展示的是AI时代早期的产业链表现。
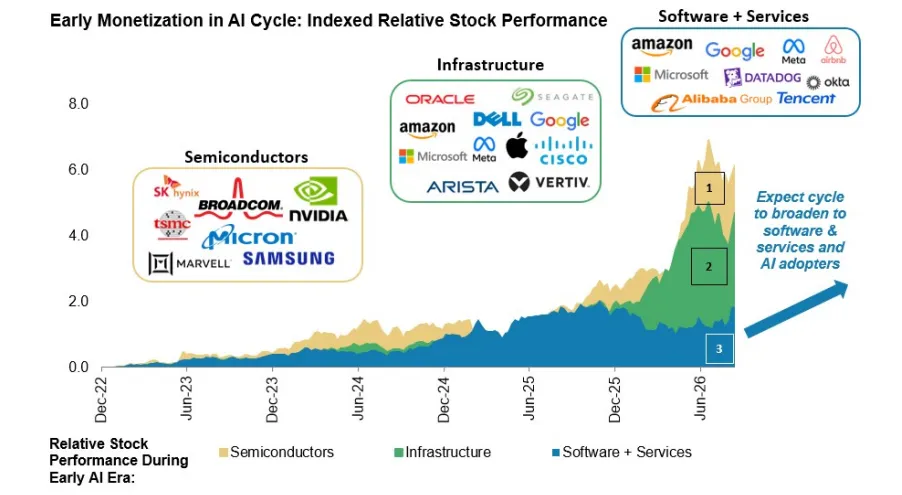
图2:AI时代早期,不同产业环节的相对股价表现。图表时间范围为2022年12月至2026年6月。
虽然AI与移动互联网的技术形态不同,但二者在商业化路径上却存在明显的相似性:都是先由底层基础设施启动,再逐步向应用和服务端扩散。
阶段一:算力需求爆发,半导体公司率先兑现
AI应用要真正运行起来,第一步是解决训练和推理所需要的算力。
因此,在AI爆发初期,市场最先关注的往往是GPU、存储、先进制程、网络芯片以及相关设备。以台积电、英伟达、美光、海力士、博通、三星等为代表的半导体公司,成为这一轮技术周期中最先受益的环节。
这也是典型的“卖铲子”阶段:
不管最终哪家应用公司胜出,只要AI行业持续扩大,对算力和存储的需求就会先增长。
从图2来看,半导体板块的相对表现明显领先于其他环节,说明市场首先在为确定性更高的基础设施需求定价。
阶段二:云服务与数据中心接棒
随着模型规模扩大,AI不再只是芯片公司的故事,云服务和数据中心也开始成为产业链的重要环节。
这一阶段的核心参与者包括谷歌、微软、亚马逊、甲骨文,以及服务器、网络设备和数据中心基础设施公司。
它们承担的任务,是把分散的芯片能力组织起来,变成企业和开发者可以直接使用的算力服务、模型服务和数据服务。
阶段三:软件与应用,可能成为下一棒
AI真正大规模商业化,最终不能只靠卖芯片或出租算力完成。
当基础设施逐渐铺设完毕,市场的注意力就会转向更靠近用户和业务结果的环节:AI软件、行业应用和应用生态。
图2右侧的箭头也表达了类似的预期:AI周期可能逐渐从半导体和云服务等基础设施,扩展到软件、服务以及各类AI应用公司。
三、我们现在处于哪里?
结合两张图来看,我们大致处于AI时代的阶段一与阶段二之间:
半导体仍然是当前最确定、最先兑现业绩的环节; 云服务、数据中心和基础设施公司的盈利能力正在逐步显现; 软件与AI应用已经开始出现,但商业化仍需要时间验证。
换句话说,目前AI产业链的利润分配仍然存在一定程度的“前重后轻”:底层芯片环节获得了更明确的收入和利润,而云服务、软件与应用端还在等待商业模式进一步成熟。
这并不意味着应用端没有价值,而是说明产业周期还没有走到利润全面扩散的阶段。
四、未来可能出现两种情景
情景一:利润继续向云服务、软件与应用端迁移
这是更符合技术商业化规律的情景。
当基础设施逐步完善,AI的使用成本下降、可获得性提升,越来越多的企业和个人会把AI嵌入实际工作与生活。届时,价值创造的重心可能从“提供算力”转向“解决问题”。
所以,云服务、AI软件和行业应用,有望成为下一阶段的受益者,这也是目前笔者资产配置的重点方向。
情景二:AI泡沫破裂,技术革命低于预期
任何一次技术革命都会经历过度预期,也不排除AI投资周期出现阶段性泡沫、估值回撤甚至项目淘汰。
但如果说AI最终只是“一场闹剧”,目前看仍属于概率较低的情景。原因并不复杂:AI已经在代码编写、内容生产、知识检索、客户服务和办公协同等领域展现出明确的效率提升。
五、总结:技术革命的终点,往往不在基础设施
回顾移动互联网,最初受益的是芯片,随后是智能手机,最终沉淀出价值的,是广告、云计算、电商和各种软件服务。
AI可能也会沿着类似的路径演进:
芯片是起点,云基础设施是中场,软件与应用才可能决定终局。
笔者认为,目前大致处于AI时代的阶段一与阶段二之间,目前AI产业链的利润分配集中于上游公司,存在一定的利润错配,下一步云服务、数据中心和基础设施公司的盈利能力会逐步显现,再往后软件与AI应用也会接力。