ARTICLE · 1042212
AI服务器等多赛道打开增量空间 我国电子胶粘剂行业高端化与绿色化并行
相关报告|《中国电子胶粘剂行业发展深度研究与投资前景分析报告(2026-2033年)》

前言:电子胶粘剂下游应用多点开花,新能源汽车、光伏、半导体、AI服务器、5G基站等多赛道协同发力,持续打开行业增量空间。其高端市场由海外厂商主导,2025年德国汉高以11.44%的市场份额领跑,本土企业正加速追赶。展望未来,行业发展路径清晰,将持续朝着绿色化、高端化方向演进,国产替代与产业升级潜力凸显。
——观研报告网
ChinaBaoGao.com
1.电子胶粘剂:电子制造领域关键功能性材料
根据观研报告网发布的《中国电子胶粘剂行业发展深度研究与投资前景分析报告(2026-2033年)》显示,电子胶粘剂是胶粘剂的细分品类,主要用于电子元器件及各种电子产品的粘接、密封、灌封、涂覆、导热、绝缘和SMT贴片,是电子制造中实现元器件可靠连接、功能防护和性能承载的关键功能性材料。电子胶粘剂拥有品类繁多、产品附加值高等特点,代表性产品包括有机硅胶、环氧胶、丙烯酸酯胶、聚氨酯胶等。
电子胶粘剂代表产品的用途及性能要求
资料来源:优邦科技招股说明书、观研天下整理
2.电子胶粘剂下游应用多点开花,新能源汽车、光伏、半导体、AI服务器等多赛道协同发力
作为电子制造领域的关键功能性材料,电子胶粘剂下游应用多点开花,现已覆盖新能源汽车、半导体、光伏、储能、智能终端(如智能手机、平板电脑、智能手表、AR/VR设备等)、AI服务器、医疗设备、家用电器、5G基站、光学显示等众多领域。多赛道协同发展,持续打开电子胶粘剂行业的增量空间。
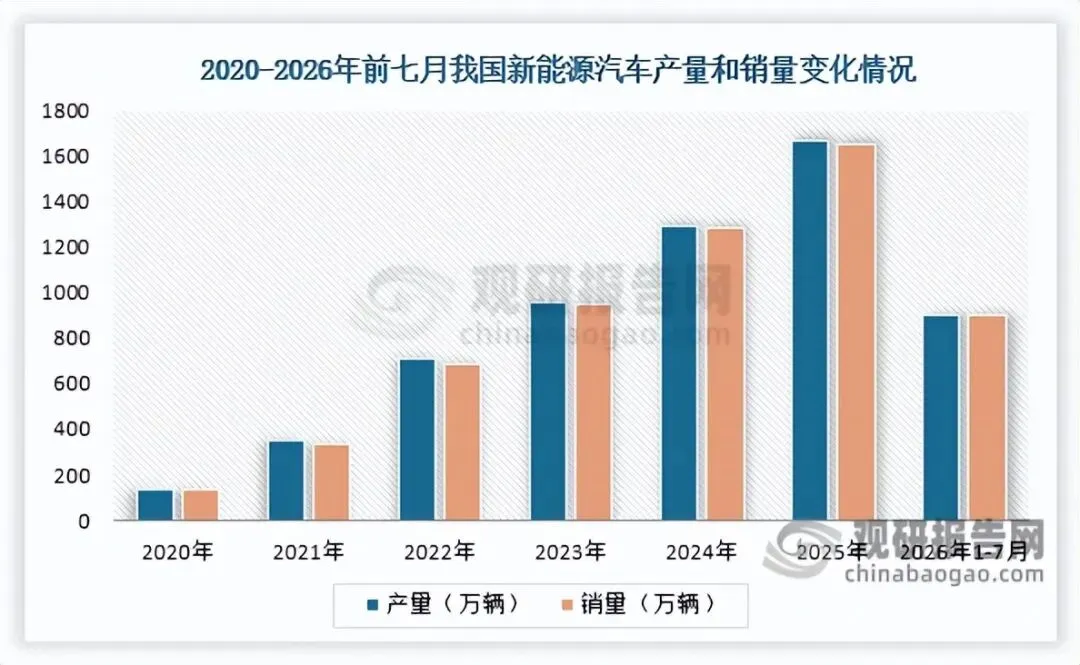
例如,在新能源汽车领域,电子胶粘剂应用场景广泛。伴随新能源汽车产业向电气化、智能化方向升级,电子胶粘剂在结构粘接、导热散热、电气连接、信号传输及元器件防护等环节的重要性不断提升,主要用于三电系统、智能驾驶感知模组、车载显示及座舱电子等核心部件。近年来,我国新能源汽车产销量持续强劲增长,叠加电子胶粘剂应用不断深化,为行业带来了显著的需求增量。
数据来源:中国汽车工业协会、观研天下整理
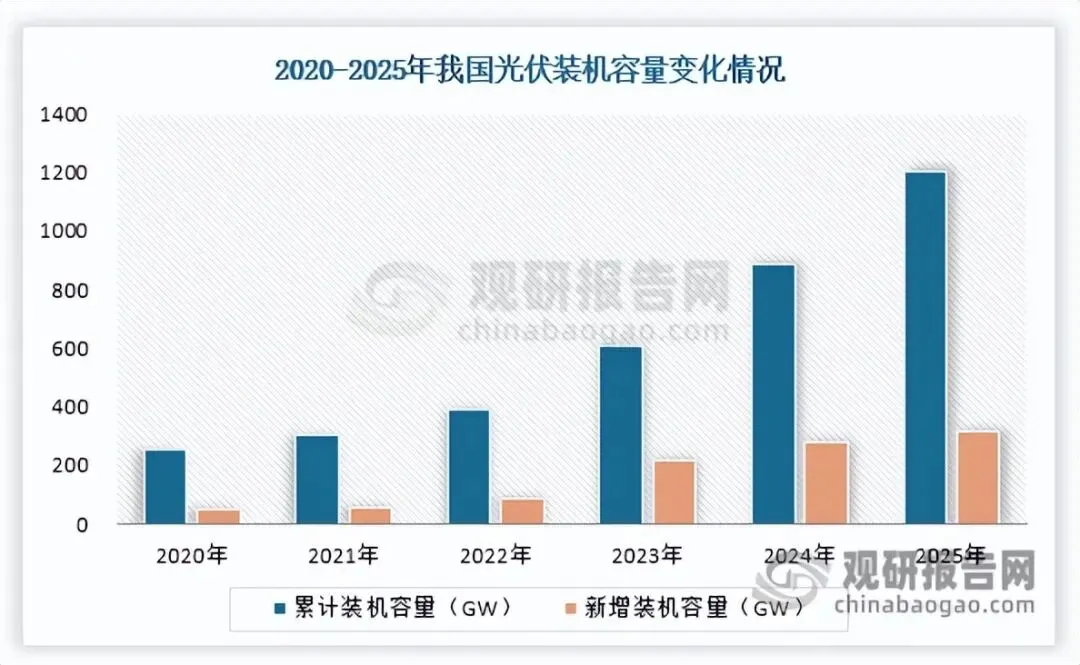
在光伏领域,电子胶粘剂广泛应用于光伏电池封装、组件粘接密封,以及逆变器内部器件粘接与灌封防护等环节,发挥粘接固定、密封绝缘及导热防护等关键功能。2020年至2025年,我国光伏产业蓬勃发展,装机容量持续攀升,带动光伏电池、组件及逆变器需求快速增长,为电子胶粘剂创造强劲的新兴市场增量。
数据来源:国家能源局、观研天下整理
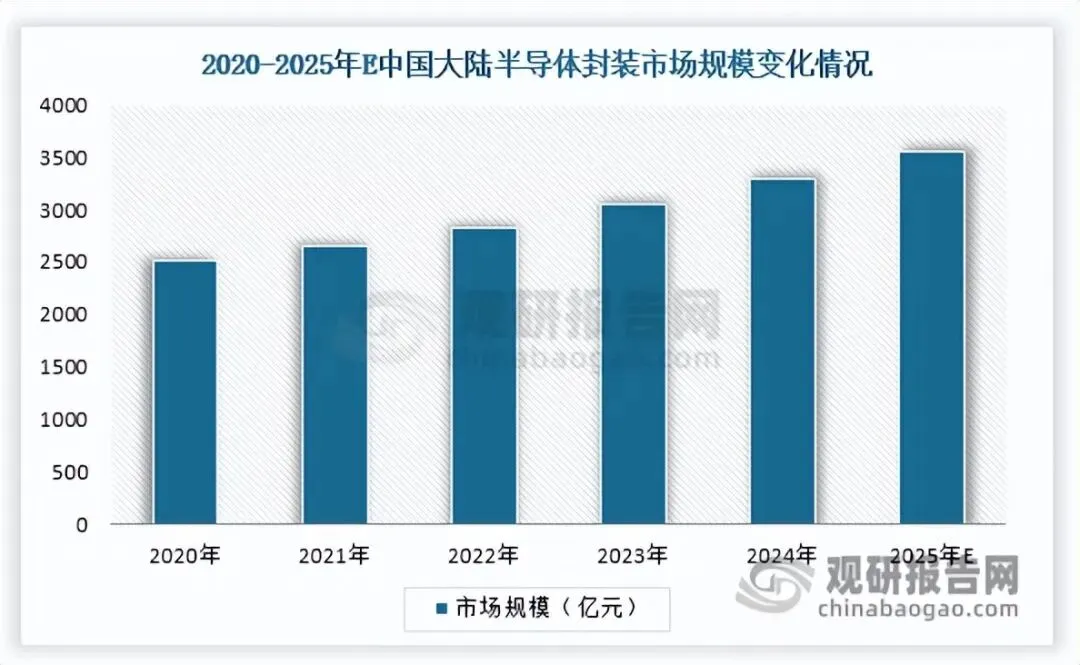
在半导体领域,电子胶粘剂在晶圆制造和封装环节均有运用,实现芯片粘接、防护、热量管理、应力缓和等功能。在晶圆产能持续扩张、半导体封装市场规模扩大以及半导体产业国产替代加速等多重因素驱动下,电子胶粘剂相关应用需求持续释放。
数据来源:中科科化招股说明书、观研天下整理
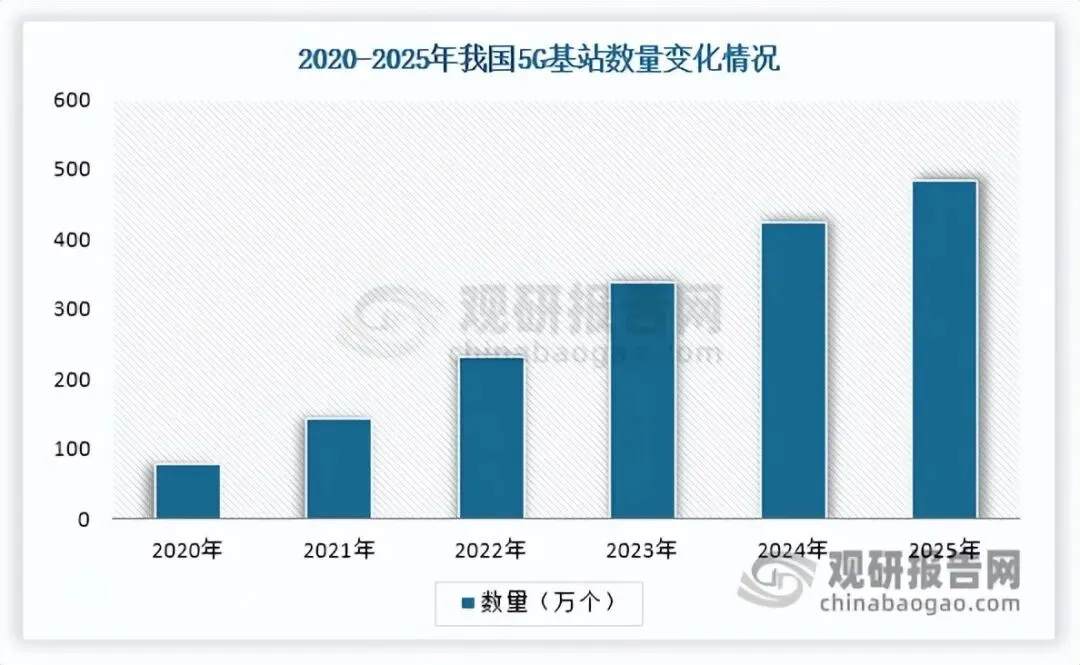
在智能终端领域,智能手机、平板电脑等传统消费电子产品的迭代升级为电子胶粘剂行业提供了坚实的需求支撑,AR/VR设备等新兴智能终端进一步拓展了增量市场。在5G基站领域,电子胶粘剂主要用于高频天线固定与导热、基站核心芯片及射频模块的导热填缝与散热管理,以及电磁屏蔽与元器件粘接密封等。随着5G技术持续普及,我国5G基站建设快速推进,为电子胶粘剂行业带来了可观的需求增量。据工业和信息化部统计,截至2025年底,我国5G基站数量达483.8万个,是2020年末(77.1万个)的6倍以上。
数据来源:工业和信息化部、观研天下整理
在AI服务器领域,电子胶粘剂主要承担热管理、芯片保护、结构粘接等功能。近年来,我国AI服务器产业快速发展,出货量不断攀升,为电子胶粘剂行业带来新增量。数据显示,2020年至2025年,我国AI服务器出货量由15.19万台增长至2025年的65.74万台,年均复合增长率达34.05%。
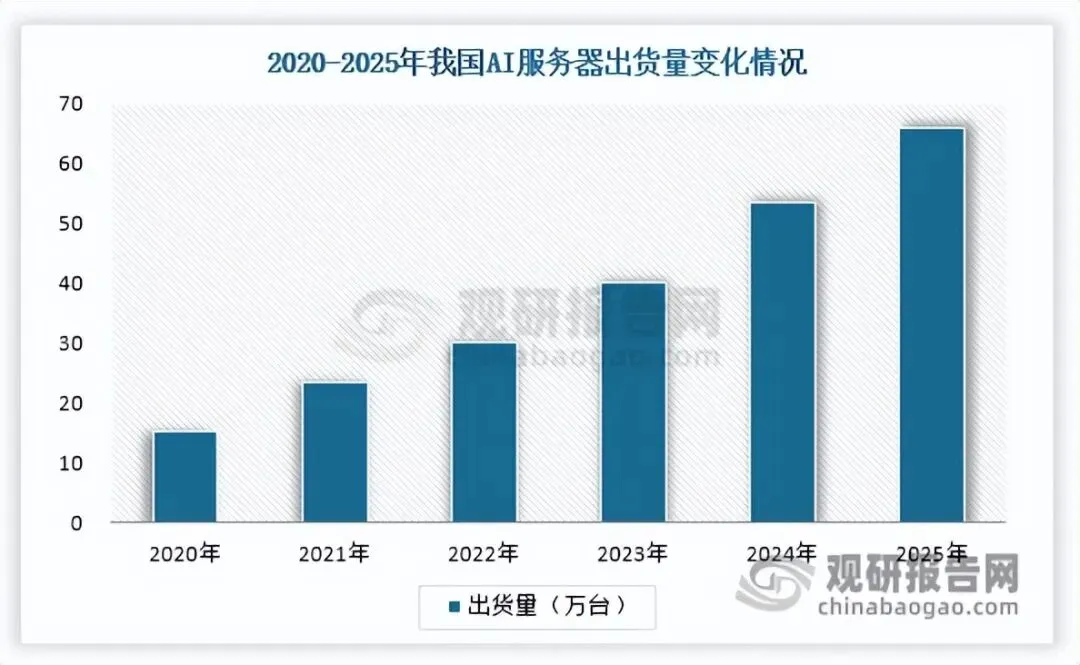
数据来源:海光芯正港股招股说明书、观研天下整理
3.海外厂商主导我国电子胶粘剂高端市场,本土厂商加速追赶,德国汉高市场份额领跑
我国电子胶粘剂行业起步相对较晚,经过多年发展,依托技术实力提升、规模化产能布局以及完备的供应链配套等优势,我国已经成为电子胶粘剂生产大国,在全球市场占据重要地位,但整体产品结构发展不均衡。
德国汉高(Henkel)、美国富乐(H.B. Fuller)、美国3M等海外厂商起步早,在关键原材料、核心配方及高端产品领域构筑了显著的技术壁垒与品牌优势,长期主导我国电子胶粘剂高端市场。相比之下,国内企业普遍发展周期较短,技术积累薄弱、高端应用经验不足、设备工艺相对滞后,目前市场产品结构仍以中低端为主,高端供给仍存短板。2025年我国电子胶粘剂市场份额排名前三的企业均为海外厂商,合计市场份额约25.23%,其中汉高以11.44%的份额领跑行业,较第二名富乐高出4个百分点。
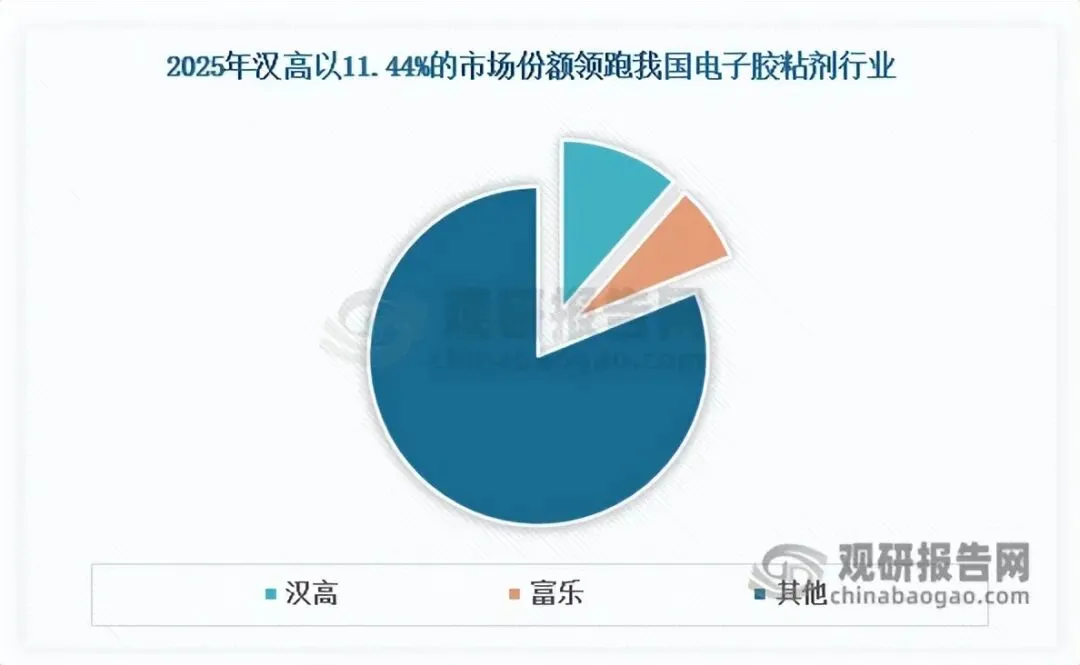
数据来源:QYResearch、观研天下整理(WJ)
在国家产业政策的有力支持下,以回天新材、德邦科技、康达新材、德聚技术等为代表的国产厂商,持续加大研发投入,加速追赶国际先进水平,在技术研发、生产工艺、应用验证和客户服务等方面不断积累,持续向高端领域渗透。
例如,德邦科技2026年上半年针对高端装备领域的技术升级需求,重点研发多款高端专用新材料产品,涵盖适配800V高压电驱的耐高温导热结构胶。德聚技术则围绕先进封装、高速光模块、AI电源模组等高附加值用胶场景推进产品导入和客户拓展,底部填充胶、光模块密封胶、AI电源粘接导热胶等产品已实现出货或通过验证测试。
总体来看,我国电子胶粘剂市场竞争格局呈现“国际龙头主导高端、本土企业加速追赶”的鲜明特征。随着国家政策持续引导、国内企业技术水平不断提升以及本土化快速响应优势逐步显现,国产电子胶粘剂在高端市场的进口替代空间有望进一步拓宽。
4.电子胶粘剂行业发展路径清晰,绿色化与高端化并行
展望未来,我国电子胶粘剂行业将持续向绿色化、高端化方向演进。在绿色化层面,伴随环保标准持续提升、行业监管不断趋严,企业将更加重视电子胶粘剂的清洁生产,通过优化生产工艺、更新升级生产装备等方式降低污染物排放。与此同时,开发环境友好型胶粘剂成为行业绿色发展的重要路径,水基型、热熔型、无溶剂型、紫外光固化型、高固含量型以及生物降解型等环保型产品的研发与应用规模将持续扩大,逐步替代污染较高的传统溶剂型产品。
高端化层面,半导体、新能源汽车、AI服务器、先进封装、AR/VR等下游领域的技术升级与需求迭代,将持续释放对高端电子胶粘剂的强劲需求,为国产替代带来有利契机,推动企业加大技术创新与产品结构优化力度,不断提升产品性能与质量水平。依托持续的技术积淀,本土企业的研发及产业化能力有望实现突破,行业整体竞争力将进一步增强。

【版权申明】本文著作权为观研天下®️所有,未经授权不得转载。 |
 关 于 我 们
· 网 站:观研报告网 ChinaBaoGao.com