ARTICLE · 1050928
软件即征即退:适用条件、退税计算与进项税额分摊实务解析
软件产品税负超3%的部分即征即退,退税计算的起点是销售额与进项税额的准确归集。
软件产品增值税即征即退,是软件企业最常见的增值税优惠:一般纳税人销售自行开发生产的软件产品,按13%税率计算缴纳增值税后,对增值税实际税负超过3%的部分即征即退。政策逻辑清晰,实务中却在两个环节频繁出错——退税金额计算与进项税额分摊。
本文结合案例,拆解适用条件、退税计算公式与进项税额的归集分摊,供软件企业财务人员参考。
01 政策概述与适用条件
依据《财政部 国家税务总局关于软件产品增值税政策的通知》(财税〔2011〕100号)第一条规定:
增值税一般纳税人销售其自行开发生产的软件产品,按17%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退政策。增值税一般纳税人将进口软件产品进行本地化改造后对外销售,其销售的软件产品可享受即征即退政策。 |
增值税税率已随政策调整由17%先后降至16%、13%(财税〔2018〕32号、财政部 税务总局 海关总署公告2019年第39号),即征即退的“超过3%”口径不变。
享受该政策需同时满足四类条件:
主体条件:增值税一般纳税人,小规模纳税人不得享受;
产品条件:自行开发生产的软件产品(含进口软件本地化改造后销售);
资质条件:取得省级软件产业主管部门认可的软件检测机构出具的检测证明材料,以及《软件产品登记证书》或《计算机软件著作权登记证书》;
核算条件:软件产品与其他货物或应税劳务分别核算销售额与进项税额。

02 适用条件核查:两类门槛
实务中,适用条件可归纳为“产品门槛”与“核算门槛”:
门槛类型 | 具体内容 | 核查要点 |
产品门槛 | 自行开发生产;取得检测证明与软件产品登记证书或著作权证书 | 证书与软件产品一一对应,备案信息与实际销售产品一致 |
核算门槛 | 软件产品与其他项目分别核算销售额;进项税额可划分的分别核算 | 未分别核算销售额的,不得享受即征即退 |
风险提示:企业弄虚作假骗取即征即退政策的,自违法违规年度起取消享受资格,三年内不得再次申请(财税〔2011〕100号第八条)。
03 即征即退税额计算
财税〔2011〕100号第四条给出即征即退税额的计算方法:
即征即退税额=当期软件产品增值税应纳税额-当期软件产品销售额×3%;当期软件产品增值税应纳税额=当期软件产品销项税额-当期软件产品可抵扣进项税额;当期软件产品销项税额=当期软件产品销售额×13%(原17%、16%)。 |
【案例】甲公司为软件企业增值税一般纳税人,2025年10月销售自行开发的软件产品,不含税销售额1000万元;同期销售硬件等其他产品,不含税销售额500万元。当月进项税额如下:
进项税额类别 | 金额 | 归属判断 |
研发环节采购(软件设计、测试设备专票) | 25万元 | 直接归属软件产品 |
软件销售环节支出(渠道服务等) | 15万元 | 直接归属软件产品 |
其他业务直接进项 | 30万元 | 直接归属其他项目 |
公用进项(房租、水电、行政) | 60万元 | 无法划分,按销售收入比例分摊 |
即征即退税额分步计算如下:
步骤 | 计算 | 结果 |
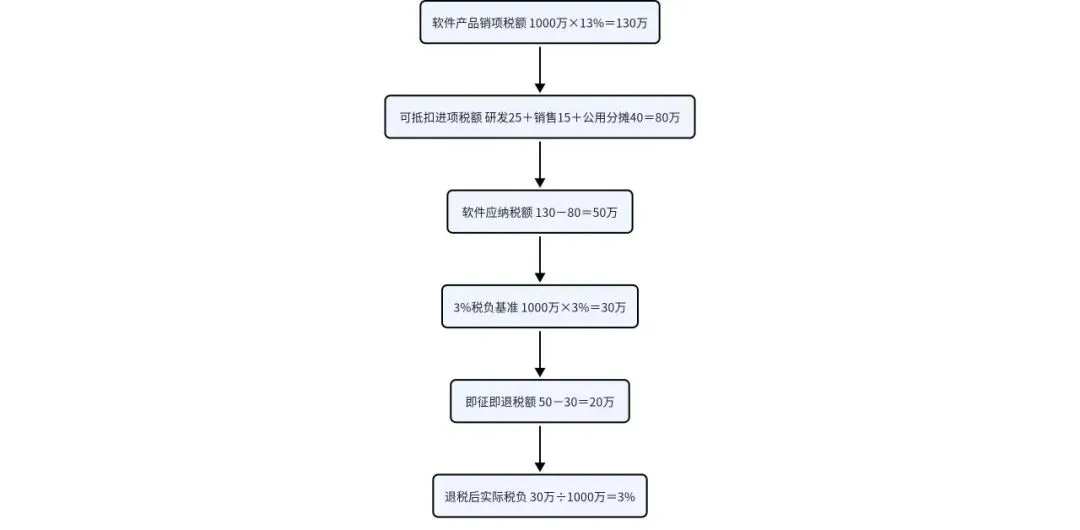
①软件产品销项税额 | 1000万元×13% | 130万元 |
②软件产品可抵扣进项税额 | 25+15+60×1000÷1500=40+40 | 80万元 |
③软件产品增值税应纳税额 | 130-80 | 50万元 |
④3%税负基准额 | 1000万元×3% | 30万元 |
⑤即征即退税额 | 50-30 | 20万元 |
退税后,甲公司软件产品实际增值税税负为30万元÷1000万元=3%,符合“税负超3%部分退还”的政策目标。
04 进项税额归集与分摊:公用、研发、销售
进项税额的处理是即征即退计算的核心,财税〔2011〕100号第六条要求:
增值税一般纳税人在销售软件产品的同时销售其他货物或者应税劳务的,对于无法划分的进项税额,应按照实际成本或销售收入比例确定软件产品应分摊的进项税额;对专用于软件产品开发生产设备及工具的进项税额,不得进行分摊。纳税人应将选定的分摊方式报主管税务机关备案,并自备案之日起一年内不得变更。 |
按此规则,进项税额分三类处理:
研发环节进项:专用于软件产品开发生产的设备及工具(软件设计计算机、测试设备等)的进项税额,不得分摊,全额计入软件产品可抵扣进项税额;
销售环节进项:软件产品专属销售支出(渠道服务费、实施部署费等)的进项税额,直接归属软件产品;
公用进项:房租、水电、行政费用等无法划分的进项税额,按实际成本或销售收入比例分摊,分摊方式报主管税务机关备案,一年内不得变更。
本例分摊计算:公用进项60万元按销售收入比例分摊,软件产品分摊额=60×1000÷(1000+500)=40万元,其他项目分摊20万元;软件产品可抵扣进项税额=研发25+销售15+公用分摊40=80万元。
要点提示:分摊比例直接决定软件产品可抵扣进项税额,进而影响即征即退金额——分摊给软件产品的进项越多,应纳税额越小,退税额越小;反之退税额越大。企业应在备案的分摊方式内保持口径一致,避免人为调节。
05 申报与退税流程
即征即退的办理分为申报与退税两个环节:
进项分摊方式备案:存在无法划分进项税额的,填写《纳税人进项税额分摊方式备案报告表》报主管税务机关备案,自备案之日起一年内不得变更;
增值税申报:软件产品即征即退项目在增值税申报表附列资料中单独列示,即征即退销售额、销项税额、进项税额按软件产品口径填报,不得与其他项目混报;
退税申请:通过电子税务局提交增值税即征即退申请及相关附报资料(检测证明、软件产品登记证书或著作权证书、即征即退计算表等),主管税务机关审核后办理退税;依据12366服务规范,即征即退事项办理时限一般为7个工作日。
提示:享受即征即退的纳税人,应在软件产品与其他产品分别核算的基础上,留存软件产品销售合同、开票记录、进项凭证及分摊计算表备查。
06 关联处理与延伸事项
企业所得税:依据《财政部 国家税务总局关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税〔2012〕27号)第五条,符合条件的软件企业取得的即征即退增值税款,由企业专项用于软件产品研发和扩大再生产并单独进行核算的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除。作为不征税收入,其用于支出所形成的费用或资产折旧、摊销不得税前扣除(《企业所得税法实施条例》第二十八条),企业应权衡选择并保持配套核算。
嵌入式软件产品:随同计算机硬件、机器设备一并销售的嵌入式软件产品,销售额按“嵌入式软件产品与硬件设备合计销售额-计算机硬件、机器设备销售额”确定,硬件销售额可按组成计税价格或同期同类产品平均售价确定(财税〔2011〕100号第四条第二项),计算相对复杂,需单独归集。
发票与核算:软件产品增值税即征即退项目在申报表中单独填报;销售软件产品时应按政策要求规范开具发票,保持软件产品销售额与申报数据一致。
07 小结:三步判断法
看条件:一般纳税人+自行开发生产(或本地化改造)+检测证明与软件产品登记/著作权证书;
算税额:即征即退税额=软件产品应纳税额(销项-可抵扣进项)-软件产品销售额×3%;
分进项:研发、销售专属进项直接归属软件产品,公用进项按备案的分摊方式(实际成本或销售收入比例)划分,一年内不得变更。
结论:软件产品即征即退的核心,是让软件产品实际增值税税负回到3%。退税金额由销项税额、可抵扣进项税额与销售额共同决定,其中进项税额的分摊口径直接影响退税额大小。企业应尽早完成分摊方式备案、规范分别核算,并在年度内保持分摊口径稳定,才能把政策红利落到实处。 |
法规依据
《财政部 国家税务总局关于软件产品增值税政策的通知》(财税〔2011〕100号)第一条(即征即退政策)、第三条(享受条件:检测证明与软件产品登记证书或著作权证书)、第四条(即征即退税额计算公式、嵌入式软件计算)、第六条(无法划分进项税额按实际成本或销售收入比例分摊、专用于软件开发生产设备进项不得分摊、分摊方式备案一年内不得变更)、第八条(弄虚作假取消资格三年内不得再次申请)。
《财政部 税务总局关于调整增值税税率的通知》(财税〔2018〕32号)、《财政部 税务总局 海关总署关于深化增值税改革有关政策的公告》(2019年第39号):软件产品适用税率由17%调整为16%、13%。
《财政部 国家税务总局关于进一步鼓励软件产业和集成电路产业发展企业所得税政策的通知》(财税〔2012〕27号)第五条:即征即退增值税款专项用于软件产品研发和扩大再生产并单独核算的,可以作为不征税收入。
《中华人民共和国企业所得税法实施条例》第二十八条:不征税收入用于支出所形成的费用或财产,不得扣除或计算对应的折旧、摊销扣除。
12366纳税服务平台:即征即退事项办理(网上办理,办理时限7个工作日);《纳税人进项税额分摊方式备案报告表》备案要求。
口径提示:即征即退税额按“当期”计算,实际执行中以纳税申报期为准;本例分摊方式采用销售收入比例(备案口径),企业也可选择实际成本比例,一经备案一年内不得变更;嵌入式软件产品销售额计算规则详见财税〔2011〕100号第四条;各地退税流程与办理时限以主管税务机关执行口径为准。
来源:财税〔2011〕100号(税务总局 https://www.chinatax.gov.cn/chinatax/n810341/n810765/n812156/n812464/c1186045/content.html ;财政部税政司 http://szs.mof.gov.cn/zhengcefabu/201110/t20111014_599682.htm );税率调整(税务总局软件企业优惠指引 https://www.chinatax.gov.cn/chinatax/c101916/c5167700/content.html );财税〔2012〕27号(税务总局 https://www.chinatax.gov.cn/n810341/n810765/n812151/n812421/c1083639/content.html );即征即退办理与分摊备案(12366 https://12366.chinatax.gov.cn/nszx/onlinemessage/detail?id=a6d7190d6d7d4700b989fd4f9152c574 ;江苏省税务局 https://jiangsu.chinatax.gov.cn/art/2023/6/16/art_16701_362419.html )。