ARTICLE · 1054410
软件行业坍塌的一阶导不是甲骨文,是Adobe
Key Takeaways
甲骨文作为"软件坍塌一阶导"的定位并不完全准确。Oracle正在向云基础设施转型,OCI增速达52%,RPO从1380亿美元暴增至5230亿美元,本质上是"传统软件受害者"与"AI基础设施受益者"的双重身份。更准确的一阶导应是Adobe和客服软件板块。 内容创意与交互编排类软件长期面临"AI受害者"叙事,建议回避。高风险标的包括: 内容创意类:Adobe (ADBE) 客服/呼叫中心:Five9 (FIVN)、Nice (NICE)、Zendesk (ZEN)、LivePerson (LPSN) 轻量工作流:Monday.com (MNDY)、Asana (ASAN)、Smartsheet (SMAR) 社交/营销自动化:Sprout Social (SPT)、HubSpot (HUBS) 部分功能
这类公司的核心价值(内容生成、客服交互、简单工作流)正是LLM的直接替代对象。LLM对软件的冲击主要在应用层,底层基础设施反而受益。ERP核心系统(SAP、Oracle ERP Cloud)、数据基础设施(Snowflake、Databricks)、支付合规系统等"dirty work"软件短期难以被替代,因其深度嵌入业务流程、具备监管合规壁垒、且是AI价值实现的前提条件。
高盛明确将Oracle定位为"AI交易晴雨表",其CDS价格已翻三倍,成为投资者对冲AI风险的关键工具。然而,这个"一阶导"假设正面临双重验证:Oracle既是传统软件脆弱性的代表,又正在转型为AI基础设施受益者。软件板块已进入技术性熊市,IGV ETF下跌超22%,但不同公司的AI可替代性差异巨大:Adobe和客服软件风险最高,ERP和数据基础设施相对安全。
业务模式的AI可替代性存在明显分层
收入结构决定脆弱程度。Oracle FY2025总收入574亿美元,其中云收入(IaaS+SaaS)占比约43%,Q4达67亿美元(同比+27%);OCI基础设施收入30亿美元(+52%),是增长最快的业务。相比之下,传统许可证收入仅11亿美元且同比下降10%。Microsoft的结构最为健康,Azure年收入首次披露达750亿美元(+34%),AI服务贡献了Azure增长的19个百分点,AI业务ARR达130亿美元。Salesforce则面临最大叙事压力,尽管Data Cloud和AI ARR达14亿美元(+114%),但总收入增速已放缓至8-9%。
数据库市场的竞争格局揭示了更深层的结构性压力。根据6sense数据,Oracle在关系型数据库的实际市场份额仅为9.42%,远低于MySQL(39.22%)和PostgreSQL(18.33%)。Gartner数据显示,Oracle的数据库市场份额从2019年的27%下降至2020年的24%,趋势持续。三星电子在18个月内将覆盖11亿用户的全球账户系统从Oracle迁移至Aurora PostgreSQL;亚马逊消费业务已完成数千个Oracle数据库的全面迁移。PostgreSQL的崛起不仅源于零许可成本,更因为其功能已达企业级水平,EDB宣称迁移可降低TCO高达80%。
AI可替代性的分层逻辑清晰。Gartner预测到2026年,75%的客户服务交互将由AI Agent处理(2023年仅25%),这直接威胁Zendesk、Five9等客服软件。内容生产类软件如Adobe Creative Cloud面临Midjourney、Canva AI的直接替代,Adobe已被Oppenheimer从"AI受益者"降级为"AI受害者"。但ERP核心系统几乎不可能被替代:SAP称全球77%的交易流经其系统,2027年ECC迁移截止日锁定了客户;Oracle数据库虽然份额下降,但在金融、政府等高度监管行业仍具合规性优势。
估值数据呈现全面压缩态势
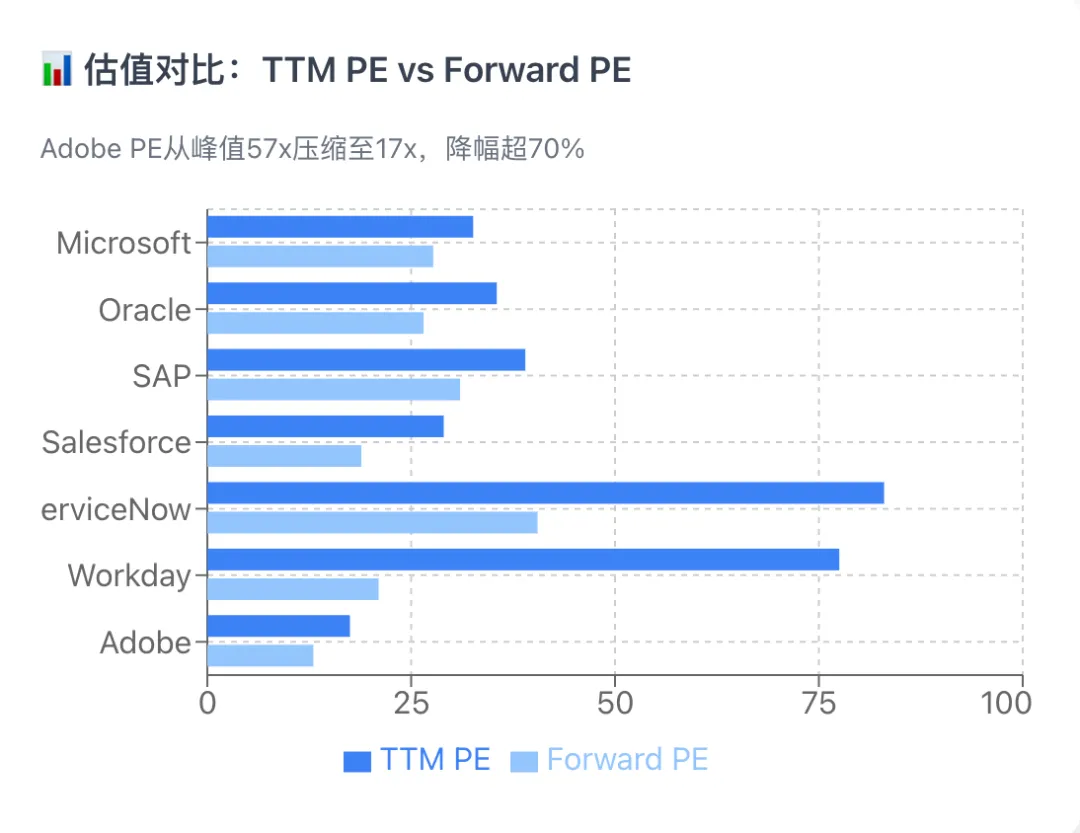
软件板块的估值重置已持续三年。Adobe的PE从2019年峰值57x压缩至当前17-18x,降幅超过70%,处于10年低点。Salesforce PE为28-30x,低于Microsoft(32x)和Oracle(35x),远期PE仅18.9x是七家公司中最低。ServiceNow虽然TTM PE高达78-88x,但已较历史中位数156x大幅折让。
| -19.82% | |||||
| -22.15% | |||||
| -21% | |||||
| 17-18x | -32% |
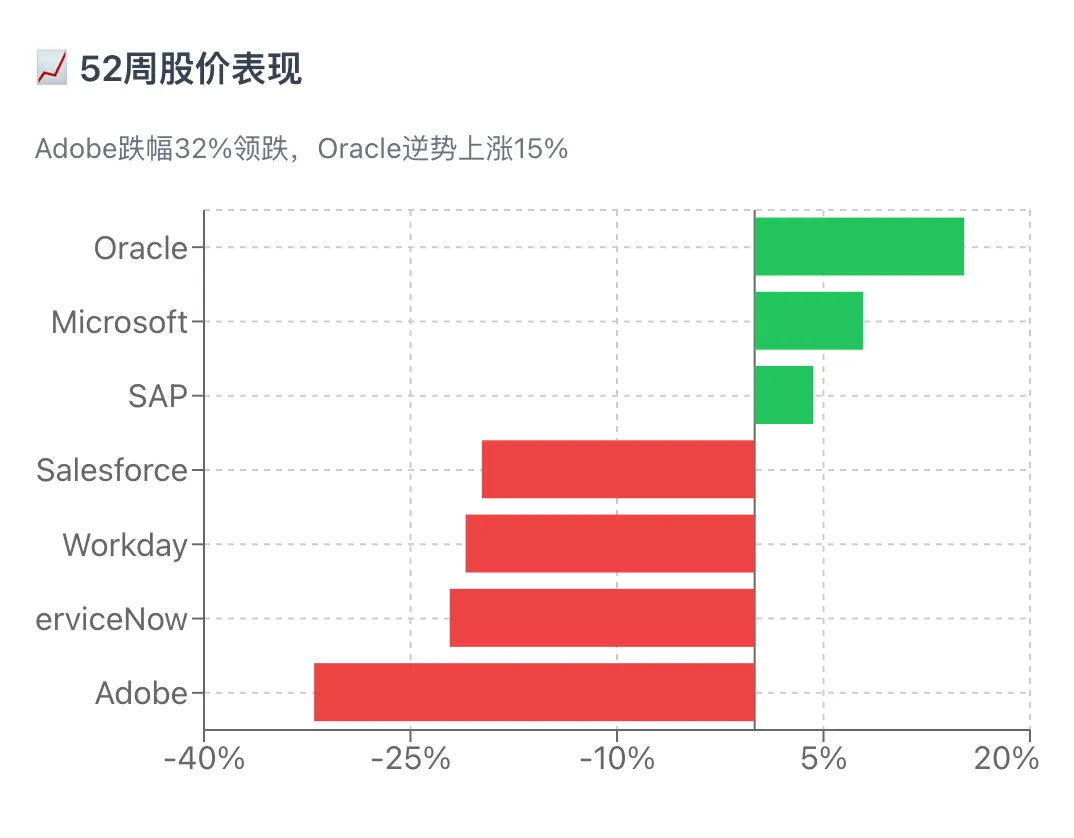
2024-2025年股价表现分化剧烈。Oracle在2024年录得+59.99%的涨幅,受益于Stargate项目和OpenAI合作的消息刺激,Larry Ellison单日财富增加890亿美元。但从2025年9月高点345美元回调约45%至当前190美元左右。Adobe和Salesforce是大型软件股中表现最差的,2025年跌幅均超过20%。软件板块整体大幅跑输AI/半导体板块:过去12个月AI指数+26.6%,而软件指数仅+2.6%。
机构资金正在系统性撤离软件板块。IGV ETF过去6个月净流出42.3亿美元,过去一年净流出29.1亿美元。Stanley Druckenmiller(Duquesne)清仓了Microsoft持仓,转向新兴市场和AI基础设施。多家机构减持ServiceNow,Shaker Investments减持77%的持仓。资金流向呈现明确的"从传统软件到AI先锋"的转换趋势。
华尔街分析师评级保持表面乐观但目标价持续下调。Oracle共识评级为"买入",平均目标价309美元,较当前价有62%上行空间;但Oppenheimer下调Adobe评级,RBC将Salesforce目标价从420美元大幅降至275美元。Jefferies分析师直言:"软件情绪很少如此低落,AI给整个行业蒙上了不确定性的阴影。"
财务基本面揭示增长质量差异
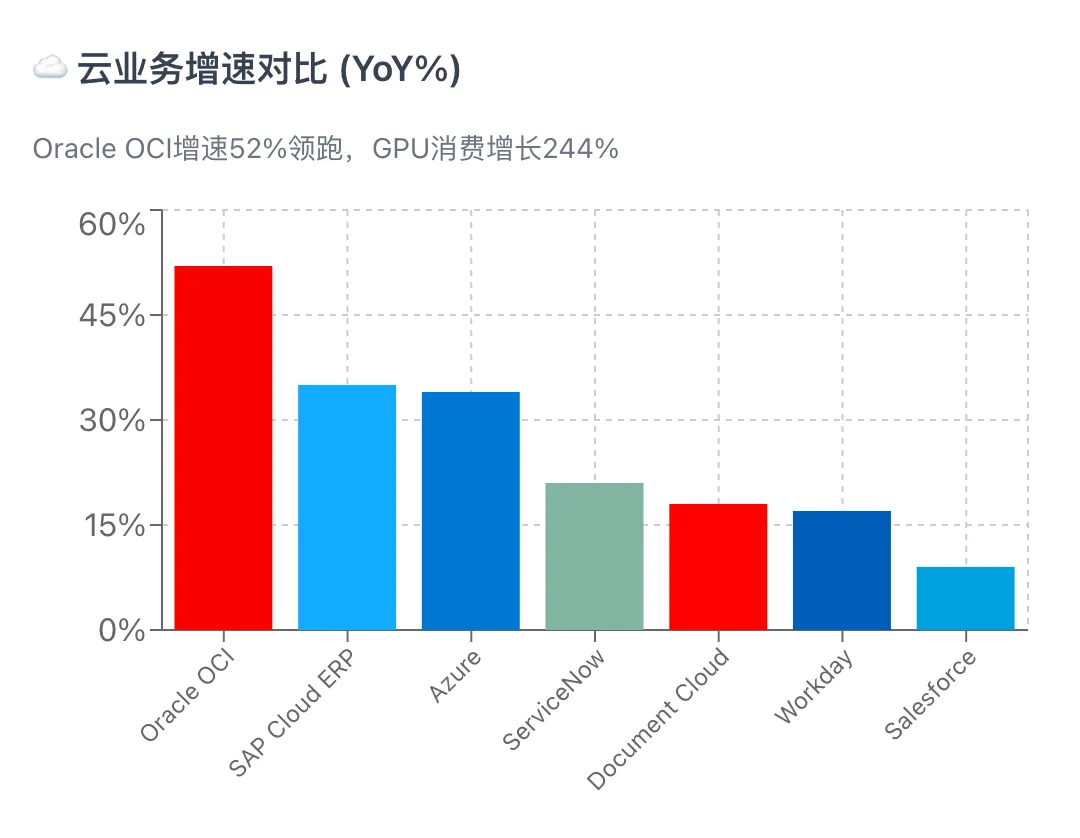
云业务增速是区分赢家和输家的关键指标。Oracle OCI收入增长52%,Q1 FY26进一步加速至55%;GPU消费同比增长244%。Microsoft Azure增长34%,AI服务季度收入超30亿美元。SAP Cloud ERP Suite增长35%,净利润从31.5亿欧元翻倍至74.9亿欧元。但Salesforce和Workday的增速已放缓至mid-teens或更低。
*注:Oracle自由现金流转负主要因资本支出大幅增加至355亿美元以支持AI数据中心扩张
净留存率是SaaS业务健康度的核心指标。ServiceNow的客户续约率达98-99%,净收入留存率约125%,2010年签约的100K ACV客户现已平均扩展至430万美元,43倍增长。Workday毛收入留存率98%。但Salesforce的客户流失率约8%,73%的新预订来自现有客户,显示新客获取面临压力。Databricks的净收入保留率高达140%,显示AI原生平台的扩展能力更强。
Oracle的剩余履约义务(RPO)数据是最引人注目的前瞻性指标。从FY25 Q4的1380亿美元暴增至FY26 Q2的5230亿美元(+438%),主要反映Stargate项目的300亿美元五年期合同。这为Oracle提供了极强的收入可见性,但也带来了执行风险,OpenAI本身尚未盈利,而Oracle现在是其最大供应商。
"一阶导"假设的证据与反证
支持假设的核心证据来自华尔街的明确定位。高盛合伙人John Flood在2025年11月表示:"如果市场走向AI交易,那么现在要关注的是Oracle而不是Nvidia。"Seeking Alpha、The Daily Upside等多个来源确认Oracle的"晴雨表"(bellwether)地位。Oracle的CDS(信用违约互换)价格已翻三倍,成为投资者对冲AI风险的工具,市场担忧超大规模云服务商的债务和数据中心资本支出超过现金流。
2024-2025年软件股下跌呈现共同特征:
估值压力:ServiceNow即使下跌50%后P/E仍达70倍 AI替代叙事:市场定价"软件因AI而死亡"的担忧 席位制定价脆弱:当AI做工作时,按用户收费失去意义 AI变现滞后:老牌公司AI收入占比不足1%
KeyBanc分析师Jackson Ader识别出最易受AI影响的公司特征:席位制应用软件定价、未绑定ERP/CRM等核心系统、尚未成为多产品平台。Monday.com、Asana、Sprout Social、Five9等公司符合这一画像,股价跌幅均在20-30%以上。
但反面证据同样有力。Oracle正在从"软件风向标"转型为"AI基础设施受益者":与OpenAI签署的Stargate项目总投资承诺达5000亿美元(2025-2029年),已有4000亿美元+投入,超计划进度。OCI GPU超级集群可扩展至131,072个B200 GPU,计划2025年底前将数据中心容量翻倍。管理层预计FY26 OCI收入增长将超过70%,云业务整体增长率将从24%加速至40%以上。
Oracle Database 23ai也展示了积极的AI应对策略:原生向量数据类型支持、AI Vector Search功能、Select AI自然语言查询界面、以及在数据库内部构建AI Agent的能力。多云数据库收入在Q3到Q4期间增长115%。Constellation Research分析师评价:"像Oracle这样在关键任务OLTP方面有良好记录的供应商将成为向量搜索市场的赢家。"
各公司AI布局形成差异化护城河
Microsoft是AI时代最明确的赢家。与OpenAI的130亿美元投资获得了GPT模型的独家Azure API;Copilot被超过90%的Fortune 500公司采用;GitHub Copilot用户超过1500万。其"全栈整合"优势(Azure AI + Copilot + GitHub + Office 365 + Dynamics)形成了企业数据的"飞轮效应"。AI服务ARR达130亿美元,同比增长175%。
SAP的护城河来自核心业务数据垄断。全球77%的交易流经SAP系统,40年企业数据积累跨行业流程专业知识。Joule AI助手已嵌入整个SAP云解决方案组合,三分之二的Q4云订单包含SAP Business AI。2027年ECC迁移截止日是强大的客户锁定机制,40%的SAP客户选择RISE with SAP进行云迁移。
Salesforce面临最大的AI叙事压力但正在积极转型。CEO Benioff称AI颠覆Salesforce核心业务是"虚假叙事",但市场并不买账,股价跑输同业近30个百分点。Agentforce于2024年9月推出,目前有6000+客户使用,但相对于15万+总客户基数仍显不足。管理层披露Agentforce在内部应用中实现了84%解决率,仅2%需人工介入。定价模式从席位制向2美元/对话的结果导向转变,显示对AI冲击的预防性调整。
ServiceNow是工作流编排领域的AI受益者。Now Assist是公司历史上增长最快的新产品,Q4交易数量环比增长超过150%。其平台性质(企业AI编排平台而非单点工具)使其天然适合AI Agent生态。98-99%的续约率和125%的净留存率显示客户粘性极强。
Adobe的Firefly采用快但货币化慢。累计生成24B+资产,75%的Fortune 500公司使用Firefly,但直接收入贡献仅约4亿美元,AI-first ARR仅占Creative Cloud新ARR的11%。Figma在2025年7月IPO估值达570亿美元,是Adobe原200亿美元收购价的近三倍,这一对比凸显了Adobe在AI时代的竞争劣势。
软件行业AI替代风险图谱
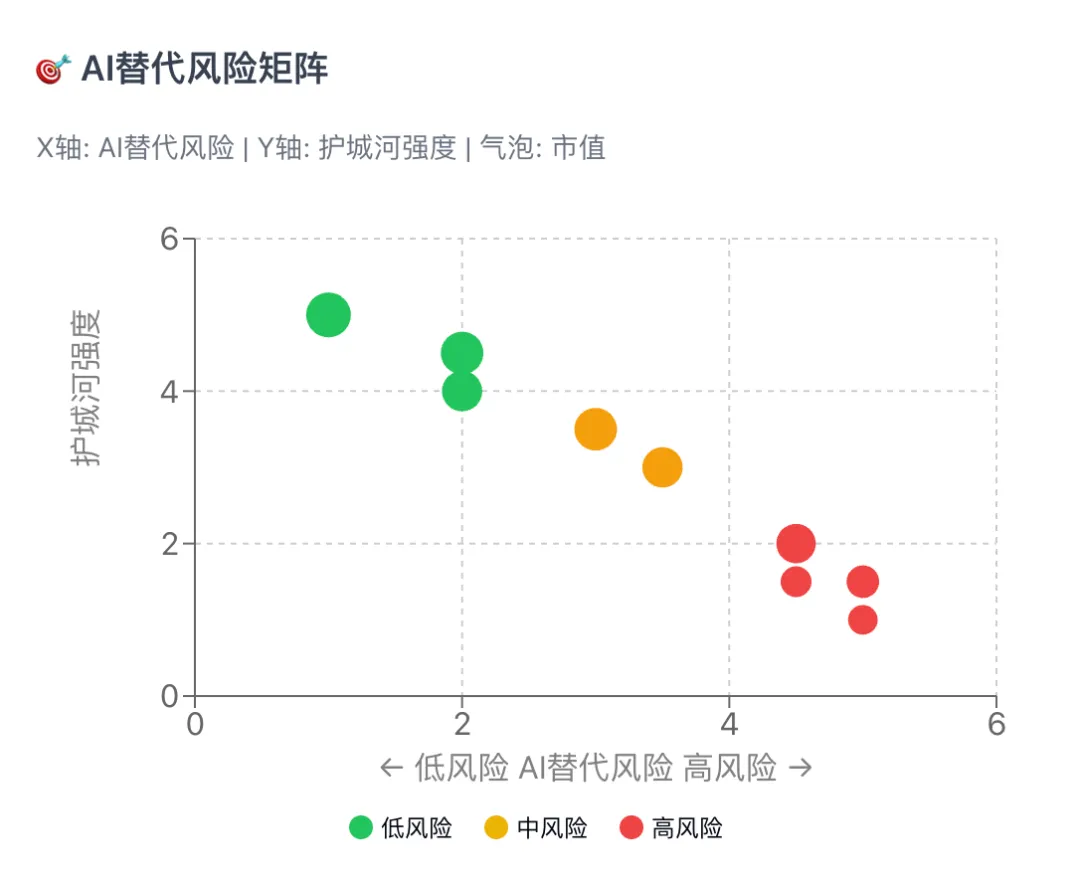
高风险层(3-6个月内显现影响):
客户服务/服务台软件(Zendesk、Intercom、Five9):Gartner预测2026年75%客服交互由AI处理 简单工作流自动化(Monday.com、Asana):席位制定价的轻量级工具最易被AI包装器侵蚀 内容生成工具:AI直接替代创意工作流
中风险层(12-24个月显现影响):
CRM功能层(部分Salesforce功能):AI Agent可处理简单客户交互 商业智能和可视化工具:AI可直接生成分析和报告 营销自动化:AI可独立完成邮件撰写和优化
低风险层(长期关注但短期安全):
ERP核心系统(SAP S/4HANA、Oracle ERP Cloud):深度业务流程嵌入 垂直行业专有软件:领域知识和监管合规壁垒 数据基础设施:AI价值实现的前提条件 支付和合规系统:高可用性要求和监管壁垒
Gartner的时间表预测具有参考价值:2026年40%企业应用将集成任务特定AI Agent;2027年将引发580亿美元市场重组;2028年33%企业软件将包含Agentic AI;2035年AI Agent可能驱动超过4500亿美元的企业应用软件收入(占比30%)。但同时Gartner警告超过40%的Agentic AI项目将在2027年底前被取消,显示执行风险不可忽视。
结论:假设部分成立但需要修正
"Oracle是软件行业AI替代风险一阶导"这个假设部分成立,但需要更精确的表述。Oracle确实被华尔街定位为软件行业的"晴雨表",其CDS价格变化反映了市场对AI风险的定价。Oracle的传统业务(许可证、本地数据库)面临PostgreSQL和云原生数据库的持续侵蚀,市场份额从27%下降至24%,大客户迁移案例不断涌现。
但Oracle同时正在转型为AI基础设施受益者。RPO从1380亿美元暴增至5230亿美元,OCI增速达52%,GPU消费增长244%。这种双重身份使Oracle更像是一个"转折点指标"而非单纯的"下跌先行指标",其股价走势反映的是市场对"传统软件vs AI新范式"的动态博弈。
更准确的"一阶导"可能是Adobe和客服软件。Adobe的PE从57x压缩至17x,降幅超过70%,是七家公司中估值压缩最严重的。其核心业务(创意内容生产)恰恰是生成式AI的核心用例。Figma IPO估值是Adobe收购价的近三倍,市场已在定价AI时代的竞争格局重塑。客服软件(Five9、Nice、Zendesk)股价跌幅20-30%,直接对应Gartner"75%客服交互由AI处理"的预测。
短期(3-6个月)关注点:
软件板块估值是否进一步压缩 AI功能变现速度(Salesforce Agentforce、ServiceNow Now Assist的ARR增长) Oracle FY26业绩能否兑现70%+ OCI增长指引
中长期(1-2年)关注点:
席位制定价模式是否系统性转向结果导向定价 PostgreSQL和云原生数据库对Oracle核心数据库业务的侵蚀速度 Gartner预测的"2027年580亿美元市场重组"是否兑现 AI Agent实际采用率与理论预测的差距
Morningstar估计软件板块中位数股票低估约30%,Thoma Bravo联合创始人称"现在看到了难以置信的买入机会"。但Ray Dalio警告当前AI投资水平与互联网泡沫"非常相似"。市场正在定价结构性转变,但定价是否过度仍存分歧。
附录:高风险标的清单
应当回避的"AI受害者"标的
| 内容创意 | ||
| 客服/呼叫中心 | ||
| 轻量工作流 | ||
| 社交/营销 | ||
相对安全的"Dirty Work"标的
| ERP核心 | ||
| 数据基础设施 | ||
| 支付/合规 | ||
做好人,买好股,躺着赢。
免责声明:本人提供的信息仅供参考,不构成投资建议。本人的交易不代表任何立场;投资者应根据自身财务状况、投资目标等情况自主做出投资决策并承担投资风险。投资有风险,入市需谨慎。进群:hicaijiancheng