ARTICLE · 1064602
一分钟教你看懂,PDF简版征信报告!
很多人办贷款、申请信用卡前,拿到 PDF 简版征信,两眼一抹黑。看不懂征信,很容易被银行经理、贷款中介牵着鼻子走。
先读懂自己的征信,等到真正要用的时候,才不会手忙脚乱。
不少朋友以为征信只看有没有逾期,其实远远不止。负债高低、信用卡使用率、网贷笔数、查询次数,每一项都直接决定你的贷款能不能批、利率高不高。
本文用普通人能看懂的大白话,拆解 PDF 简版征信五大核心板块,看完你自己就能评估征信好坏。
一、信贷记录汇总
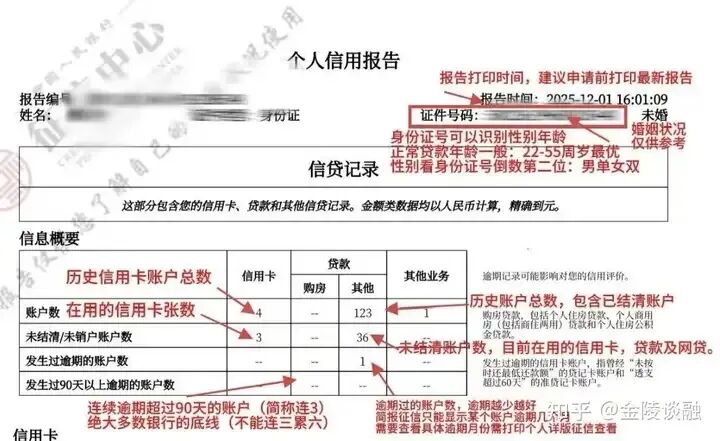
样本参考: 未结清信用卡 3 家,未结清贷款及网贷36家,有1个账户有逾期记录。
二、信用卡明细
信用卡是征信最容易被忽略的重灾区,很多人没有逾期,但贷款照样被拒,问题就出在这里。
举个例子:两张信用卡,总授信 9.4 万,实际已使用 13.5 万,已经属于严重刷爆。
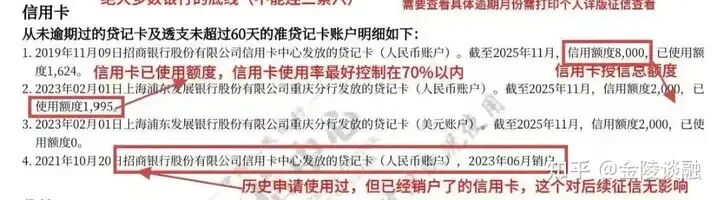
样本参考:上海浦发额度2000元,已使用1995元,使用率较高。
信用卡使用率建议控制在 70% 以内,越低越占优势。 尽量少用最低还款、信用卡大额分期。
三、贷款明细
看贷款明细,重点盯两件事:
是否存在逾期记录,同样遵循 5 年展示规则;欠款未结清,逾期永久展示,不会随时间自动消除。 警惕账户状态变成「呆账」。
什么是呆账:逾期超过 6 个月,放款机构多次联系不上本人,账户就会标记呆账。呆账属于征信的重度负面,只要存在呆账,绝大多数信贷业务直接拒批,必须结清处理。
注意:还清≠结束,呆账结清之后,该条不良记录依旧会继续保留 5 年。
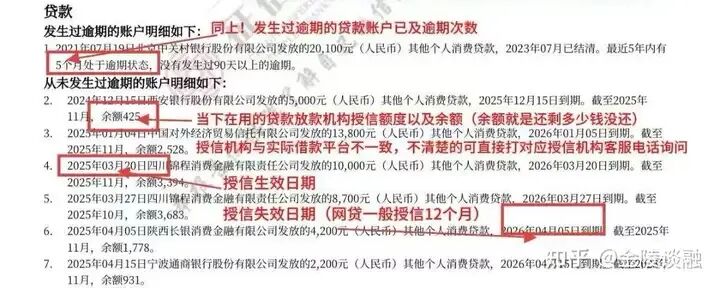
很多人不知道自己真实总负债是多少:把征信上每一笔贷款的剩余余额全部相加,才是你的真实负债总额。
四、机构查询记录
查询记录,是银行风控的重中之重,也是 90% 普通人踩坑最多的地方。
查询记录会写明:查询日期、哪家机构、查询原因。
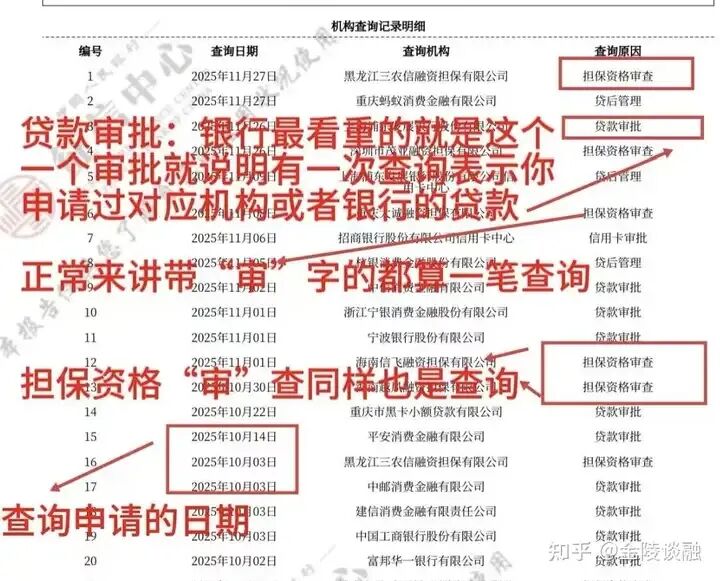
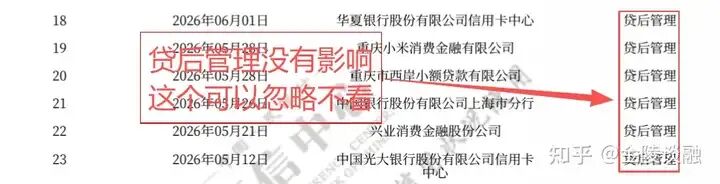
- 申请查询(会影响审批):贷款审批、信用卡审批、担保资格审查、保前审查、资信审查。每申请一次,就留下一条记录。
✅贷后管理:银行定期复查你的账户,不算申请查询,对贷款审批基本没有负面影响。
银行通用参考标准(不同机构松紧会有差异)
近 2 个月硬查询不超 4 次 近半年硬查询不超 6 次 近 1 年硬查询不超 10 次
逻辑很现实:短期申请记录越多,代表你近期极度缺钱; 如果一堆机构查过你的征信,却没有新的放款 / 下卡记录,说明前面多家机构已经评估你的资质不行。后续银行审批会变得格外谨慎。
⚠️非常重要的忠告
如果一个月硬查询超过 3 次,还全部申请失败,请立刻停止继续点网贷、测额度、申请信用卡。 继续盲目申请,大概率依旧被拒,还会造成集中查询。
案例:有人单月集中硬查询 9次,线上信贷几乎全部秒拒,只能尝试线下渠道。
越被拒越到处申请,只会把征信彻底搞花。这个时候不要继续试产品,应该先打一份完整征信,找到被拒的根源。不看征信就盲目申请贷款,很容易直接变成花户。
补充:网上很多弹窗 “测额度”“看看我能借多少钱”,点进去填身份证,就会触发一次贷款审批硬查询,不要随手乱点。
五、本人自查征信
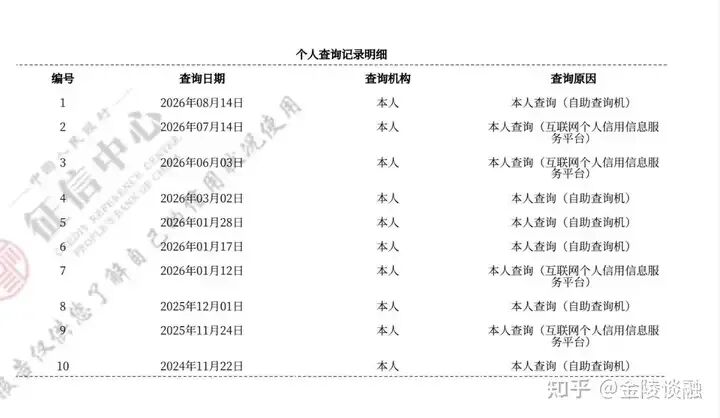
很多中介会说:自己查征信完全没有任何影响。这个说法不完全客观。
PDF 简版征信,会单独统计「本人查询」次数。
虽然本人查询不属于硬查询,不会直接把征信搞花,但是过于频繁的本人查询,对自己大数据一定会有影响的。部分线下银行风控会解读为资金焦虑,存在间接拒贷风险。
一般来说一年5次以内是正常的
👉个人建议:自查控制在 一个月2 次以内足够。 网上查询虽然免费,但不要没事就点进去拉报告。 如果自查真的完全没有参考意义,征信报告也不会专门开辟一栏统计本人查询记录。
小科普:征信中心每年提供 2 次免费简版查询机会,超出之后线上依旧可以查询,但线下打印详版会收费。如果准备办理大额房贷、经营贷,优先打纸质详版,信息会比 PDF 简版更完整。
写在最后|普通人维护征信的几个实操建议
不要只看有没有逾期,负债率、查询次数,同样是决定贷款成败的关键; 不要到处点网贷测额度,每一次点击都有可能留下硬查询; 申请贷款被连续拒,先停下来看征信找原因,不要到处试产品; 逾期记录不会过几年自动消失,必须结清欠款,才开始计算 5 年消除周期。
如果你准备办房贷、车贷、信用贷,建议提前 3‑6 个月自查征信,有问题提前调整,不要等到提交材料的时候才发现踩坑。
💬你的征信有没有踩过上面哪一些坑?欢迎评论区交流。