ARTICLE · 1068473
CIOE观察:AI算力催生光互连刚需 老鹰半导体双材料体系补齐全维度芯片能力
AI算力互连释放海量高速光芯片需求
当下AI大模型与超算集群高速发展,彻底重塑了数据中心光互连架构,高密度、超高速、低功耗成为行业硬性需求,直接带动上游光芯片产业迎来黄金增长期。据LightCounting最新调研数据,全球光芯片市场规模将从2025年的40亿美元攀升至2031年的150亿美元,六年内实现近四倍增长;2026年全球以太网光模块市场同比增速预计达65%,AI算力场景成为核心增长引擎。Cignal AI数据同样印证行业热度,2026年第一季度全球数通光器件营收创下77亿美元历史新高,同比实现翻倍增长,1.6T高速光模块正加速落地部署,进一步拉升高端光芯片的市场缺口。
Yole Group分析指出,AI数据中心光互连升级迭代,让高速PD芯片、DFB激光器等核心光芯片长期处于供不应求状态。汪德鹏认为,目前高端高速光芯片仍存在一定国产化短板,海外厂商占据部分高端市场份额,行业整体呈现“下游需求井喷、上游国产供给不足”的格局,这也为国内具备核心技术自研能力的光芯片企业,创造了广阔的替代空间与发展机遇。
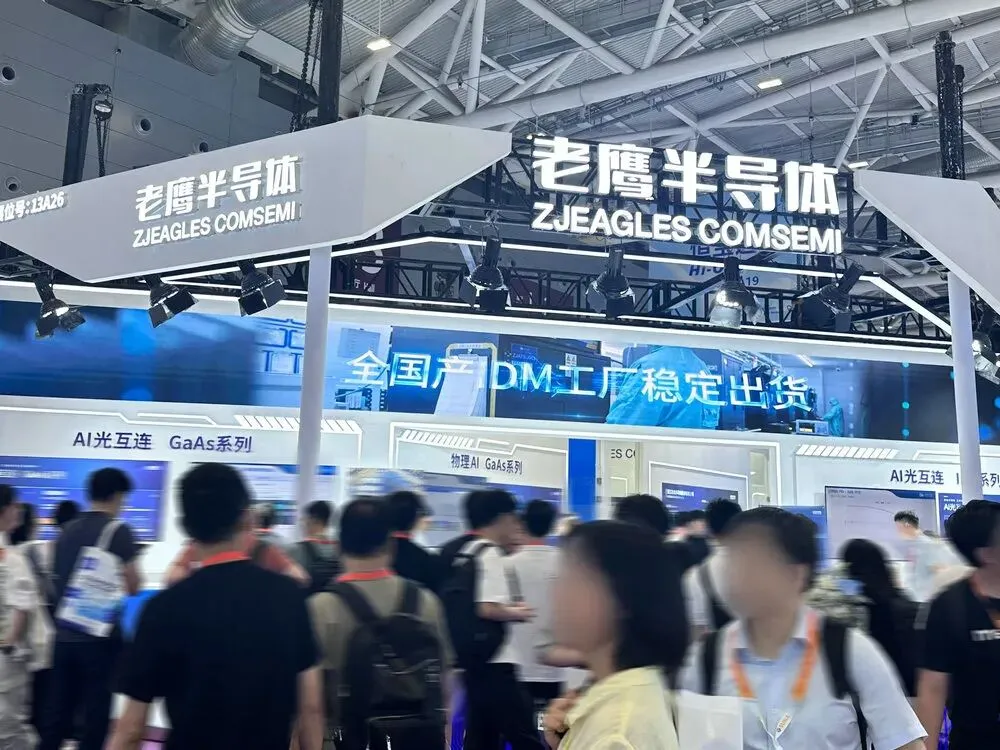
立足行业刚需与国产替代浪潮,老鹰半导体在本届CIOE展会完成重磅产品迭代与体系升级,首次完整亮相全新PD及CW DFB产品线,标志着企业正式补齐InP材料体系核心产品,与原有GaAs VCSEL体系形成完美互补,成功构筑GaAs+InP双材料体系全场景光芯片布局,覆盖短距到中长距全维度光互连场景。
InP产品加速迭代:单波300G PD及高功率CW Laser重磅亮相
令人印象深刻的是展会首日,老鹰半导体首发单波300G InP PIN PD芯片,与Keysight联合完成实时Live Demo测试,实测f3dB带宽突破59GHz,可充分满足单波300G PAM4信号接收需求,为1.6T及以上高速光模块提供充足带宽裕量。汪德鹏表示,该芯片同时实现三大核心性能突破,暗电流低于1nA,大幅降低接收端噪声、提升系统灵敏度;光电转换效率可达~0.7A/W,在超高速率下保持优异稳定性,能够有效帮助AI数据中心降低系统功耗、缩减设备空间占用、提升链路可靠性,是下一代高密度光互连的核心接收端解决方案。
除此之外,公司全新亮相的CW DFB激光器系列,涵盖70mW、100mW等多款型号,适配中长距光传输场景;自主研发的NPO VCSEL Array阵列产品,依托成熟GaAs技术平台,实现高密度、多通道并行传输,适配NPO/LPO近封装光学方案,为芯片级高密度光互连提供优质发射端方案,补齐了企业在高端集成化光芯片领域的短板。
双材料体系的完整落地,是老鹰半导体深耕光芯片赛道多年的成果。在GaAs VCSEL赛道,企业早已实现技术突破与规模化量产,2024年率先量产单波100G VCSEL芯片,打破海外企业三年市场垄断;2025年单波200G VCSEL芯片研发提速,跻身国际一线厂商行列,50G、100G高速产品持续批量供货全球头部光模块企业。随着InP系列PD、DFB产品正式落地,企业彻底打通短距、中长距光互连全场景,形成发射、接收完整闭环,成为国内少数具备双材料体系自研量产能力的光芯片厂商。
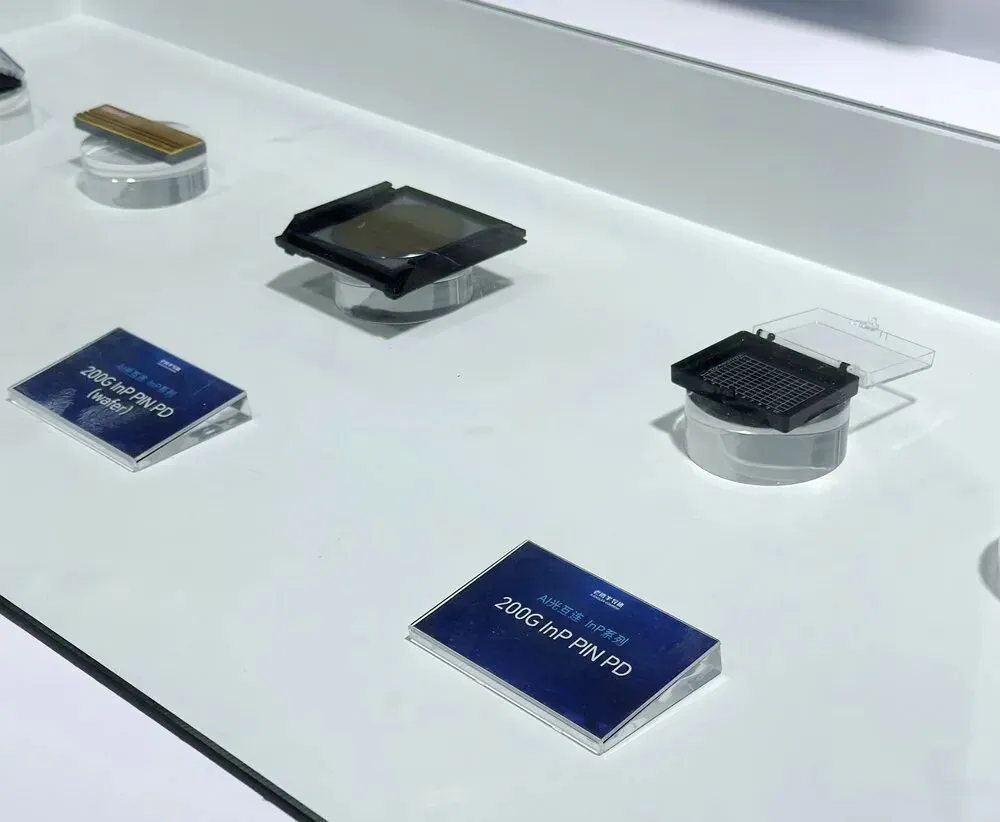
完成砷化镓与磷化铟双材料体系 适配AI光互连全场景需求
ICC讯石认为,单一材料体系已无法有效适配AI光互连的多元化、全场景需求。GaAs(砷化镓)材料适配短距高速VCSEL光互连场景,是数据中心短距互联的核心方案;InP(磷化铟)材料则在中长距高速光传输、高速PD与DFB芯片领域具备不可替代的优势。老鹰半导体的发展路径,精准验证了行业核心趋势:双材料体系布局是光芯片厂商突破技术壁垒、覆盖全场景需求、提升核心竞争力的关键。
汪德鹏补充到,相较于单一赛道企业,双材料布局能够让厂商灵活适配不同速率、不同传输距离的光互连需求,深度匹配AI算力集群的多样化架构升级,同时有效规避单一赛道技术迭代风险,筑牢产品矩阵壁垒。在国产替代加速、AI需求持续爆发的双重红利下,老鹰半导体凭借技术自研、产品全覆盖、批量供货的核心优势,持续填补国内高端光芯片市场缺口,为全球光通信产业链自主可控注入强劲动能。
伴随1.6T光模块规模化部署、NPO封装技术持续落地,高速光芯片的市场需求将持续走高。未来,老鹰半导体将持续深耕GaAs与InP双技术赛道,聚焦AI光互连与物理AI两大核心方向,以持续的芯片级技术创新,助力全球数据中心光互连产业向高速化、高密度、低功耗方向迭代,持续领跑国产高端光芯片替代浪潮。
-END-