ARTICLE · 1095266
高盛:AI算力的下一处稀缺,会是一颗小电容吗?
字数 2744,阅读大约需 14 分钟
AI算力的下一处稀缺,会是一颗小电容吗?
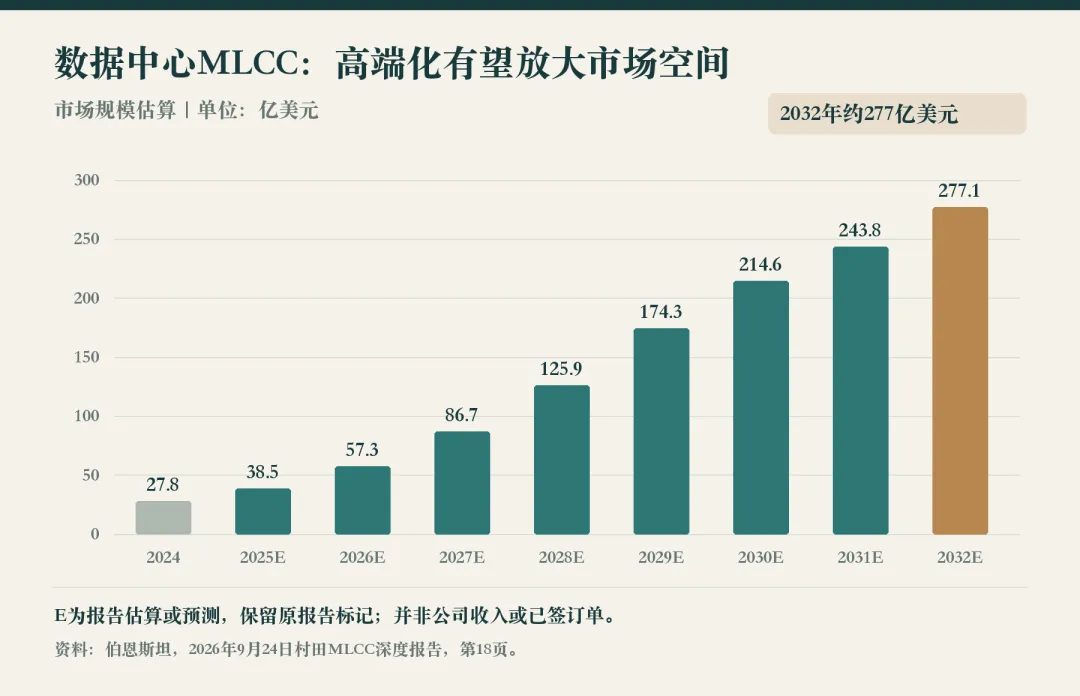
高盛与伯恩斯坦的最新研报,形成了一项值得关注的顶级机构共识:AI服务器持续升级,正在把高端电容推向更大的需求空间。伯恩斯坦预计,数据中心MLCC市场将从2024年约28亿美元扩大至2032年约277亿美元;高盛则从村田的订单、扩产和产品结构中,看到了这条增长路径正在推进的迹象。算力投资向上游传导,一颗贴在芯片身旁的小电容,究竟能承接多大的价值?
一、芯片越强,身旁的电容越难做
MLCC,中文叫多层陶瓷电容器,是电路板上常见的基础元件。它通过储存和释放电荷,帮助稳定电压、抑制噪声,让芯片在负载迅速变化时仍能获得稳定供电。
AI服务器把这项基础工作变得格外苛刻。
GPU和AI加速器运行时,电流需求会快速变化;芯片周围和下方的空间却十分有限。电容既要贴得近、占地小,又要有足够的容量,还必须在较高温度下保持可靠性。随着算力密度提升,这几项要求需要同时满足。
小型化与大容量叠加,改变了电容的制造门槛。
在固定尺寸里提高容量,需要把陶瓷介质层做得更薄、把内部电极做得更精细,并增加堆叠层数。量产还要兼顾材料均匀性、烧结工艺和良率。普通电容的闲置产能,无法直接等量转化为最先进的AI服务器电容产能。
一个已经落地的产品能帮助理解这种变化。村田在2025年7月宣布量产0402英寸规格、47微法的MLCC,尺寸为1.0×0.5毫米。按公司披露,相比同容量的传统0603英寸产品,其安装面积减少约60%;相比同尺寸的上一代22微法产品,容量约为2.1倍。
对服务器设计者而言,节省下来的面积可以用于更紧凑的供电布局。这也解释了为什么AI带来的机会会优先落在能够持续提高性能密度的供应商身上。
二、约28亿到277亿美元,增长靠什么支撑?
伯恩斯坦9月24日的深度报告,对数据中心MLCC市场给出了较强的长期增长预期:按其模型,市场规模有望从2024年的约28亿美元,增加至2028年的约126亿美元,并在2032年达到约277亿美元。
这里的口径是数据中心使用的MLCC市场,包含不同档次的产品;这些金额也不是村田一家的收入。
这条曲线背后有三股力量。
首先,AI基础设施建设增加了服务器部署量,形成新增需求。其次,更高功率、更复杂的供电设计,推动单套系统采用更多、规格更丰富的电容。第三,高端产品占比提高,有望抬升整个市场的平均销售单价。
第三点尤其重要。即使同一型号的价格保持稳定,当客户采购从普通产品转向更高容量、更小尺寸、制造更复杂的产品时,供应商每套系统能够获得的销售额也可能上升。
因此,数据中心MLCC的市场规模,未必与服务器台数同步、等比例增长。服务器数量和单机元件价值一起提升,才构成了伯恩斯坦长期预测的基础。
这一预测仍依赖AI服务器部署、产品升级和价格等假设。它展示的是机构判断中的产业空间,不能视为已经锁定的订单。
三、需求已经进入工厂,村田的产品结构正在变
长期空间之外,高盛同日发布的电话会纪要,提供了更接近经营现场的线索。
报告记录,村田6月MLCC订单环比增长25%—30%,7月维持高位;8月受到日本假期影响有所回落,公司预计9月季节性回升。AI和数据中心是需求最强的应用方向,智能手机体现季节性改善,汽车需求则相对平稳。
这种分化很有意义:高端AI电容的增长,并不需要等待所有消费电子终端一起进入强复苏。
供给端也在跟进。根据高盛记录的公司计划,截至2027年3月的财年,MLCC产能拟增加略高于10%;截至2028年3月的财年,拟进一步增加20%—25%。公司还在考虑包含厂房在内的后续扩产,以应对更远期需求。
更值得关注的是收入结构。管理层在电话会中表示,AI及数据中心应用占MLCC销售额的比重,可能在截至2027年3月的财年达到20%—25%,到截至2028年3月的财年接近40%。这是公司对未来产品结构的判断,分母是MLCC销售额,并非村田集团全部收入。
高端应用比重提升,会让公司的增长驱动力发生变化。过去更依赖手机换机和传统电子需求的业务,有机会逐渐增加对服务器算力建设的参与,同时提高技术含量更高的产品在销售中的权重。
村田7月31日公布的年度经营展望,也将服务器用电容器及电源模块列为增长方向,并计划围绕服务器等需求增长领域扩充产能。这与9月电话会所呈现的方向相互衔接。
四、机构都看好,但增长不只靠涨价
两家机构的共识集中在需求扩张、高端化和村田的制造优势上。对于价格如何兑现,它们的分析重点并不相同。
伯恩斯坦认为,最先进的AI数据中心MLCC供给可能持续偏紧,并给出这类产品短期价格上涨15%—30%的预期。它看重的是高难度产品的供给约束,以及少数厂商规模化制造的能力。
高盛的电话会纪要则记录了一个重要约束:村田的基本态度仍是避免全面提价,针对特定情况作局部调整。对于汽车客户,公司在价格谈判中更重视避免降价,而非主动争取涨价。
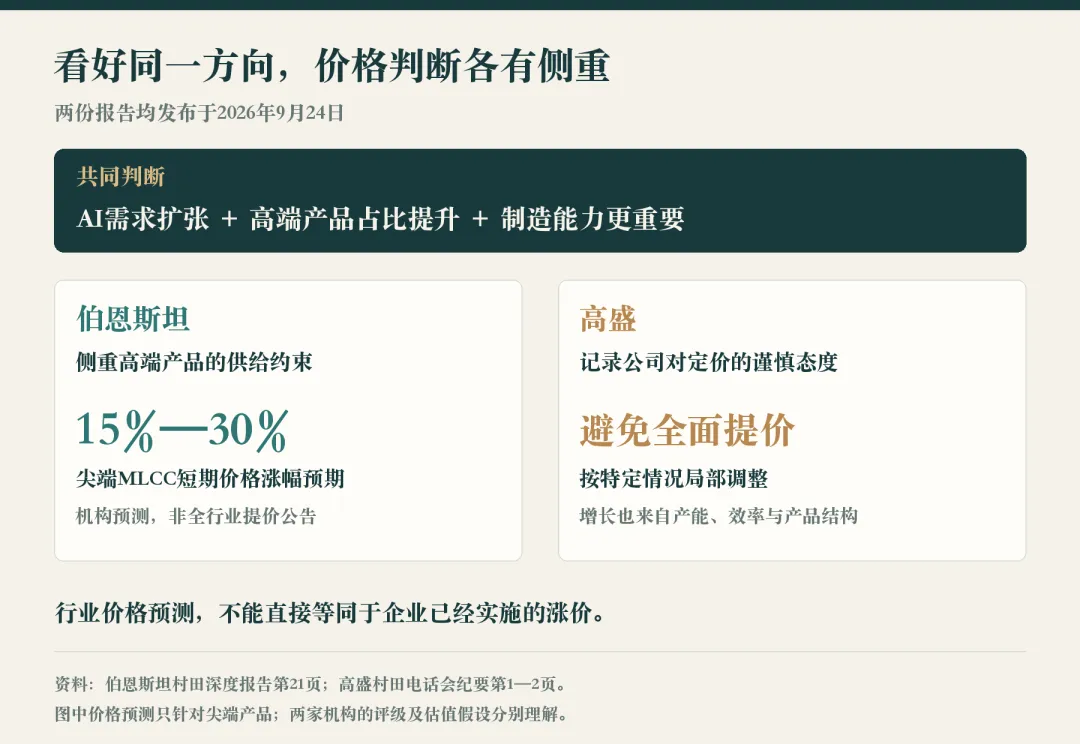
因此,不能把伯恩斯坦的行业价格预测,直接改写成村田已经宣布普遍提价,也不能外推为所有电容产品都将同步涨价。
但这并不妨碍增长逻辑成立。
当产能利用率提高、生产效率改善、新产能逐步释放,并有更多销售转向高端型号时,企业仍可能获得收入与盈利改善。即使价格因素只表现为传统降价压力减轻,也可能带来积极影响。
高盛在报告中强调的,正是产品开发和生产技术所支撑的持续增长潜力。它维持村田“买入”评级并将其列入确信名单;伯恩斯坦给予“跑赢大市”评级。两家都持积极看法,但各自的评级体系和估值假设应分别理解。
五、机会将沿着高端制造能力分化
这轮变化对产业链的启发,是AI受益范围正在深入到芯片周边的基础元件。
从两份研报可以推演,价值更可能集中到能够同时满足小尺寸、大容量、可靠性和稳定交付要求的企业。设计出高规格产品是第一步,将它以足够好的良率持续交给客户,才决定市场空间能有多少转化为自身业务。
伯恩斯坦把村田与三星电机视为最先进AI数据中心MLCC规模化供应的主要参与者,同时认为村田在小型化及制造工艺上更有优势。这属于机构对竞争格局的判断,也意味着行业扩容并不会自动平均分配给所有厂商。
对中国电子元件产业而言,AI服务器升级提高了高端材料、精密工艺和客户认证能力的潜在价值。具体企业能否受益,仍要落到产品规格、量产良率及客户导入进展上;仅凭“生产电容”这一业务标签,无法套用同样的增长预期。
接下来的催化,主要来自新一代服务器部署、高端产品销售占比提高,以及扩产逐步转为有效供给。高盛还预期村田可能在中期业绩发布时再次上调本财年展望,这是一项待兑现的机构判断。
需要保留的变量也很清楚:AI资本开支若放缓,需求预测可能下修;同行技术追赶和扩产提速,会改变供需与价格;村田自身还受到智能手机需求和日元汇率影响。产业空间扩大,也不等于股价会按相同幅度上涨。
AI算力持续升级,让芯片身旁的供电稳定性变得更有价值。对高端MLCC而言,值得期待的空间来自更大的需求、更复杂的产品和更高的制造门槛;谁能把这三者同时接住,谁才更有机会把一颗小元件做成更大的生意。
本文依据截至2026年9月28日可获得的研报及公司公开资料整理。机构预测和管理层展望均可能调整,内容仅供研究交流,不构成投资建议。
本组来源研报
1. 伯恩斯坦,Murata: MLCC Deep Dive — From ceramic to gold and the AI Data Center catalyst (Part 1),2026年9月24日。 2. 高盛,Murata Mfg. (6981.T): Conf call takeaways: Reconfirming short & long-term MLCC strength and company’s strong position, Buy (on CL),2026年9月24日。 3. 村田制作所,《Murata Begins World’s First Mass Production of 47µF Multilayer Ceramic Capacitor in 0402-inch Size》[1],2025年7月10日。 4. 村田制作所,《Earnings Forecast》[2],2026年7月31日。