ARTICLE · 1095864
AI+时尚科技投资的超级周期
AI+时尚科技投资的超级周期
时尚行业正在发生非同寻常的变化。多年来,它一直是被科技遗忘的行业。 当金融科技、医疗科技和 SaaS 席卷世界时,时尚行业却固守着模拟时代——依赖直觉、季节性猜测,以及靠电子表格和祈祷勉强维系的供应链。 但这种情况正在改变。这个行业终于进入硅谷的视野,而且受到的关注相当可观。 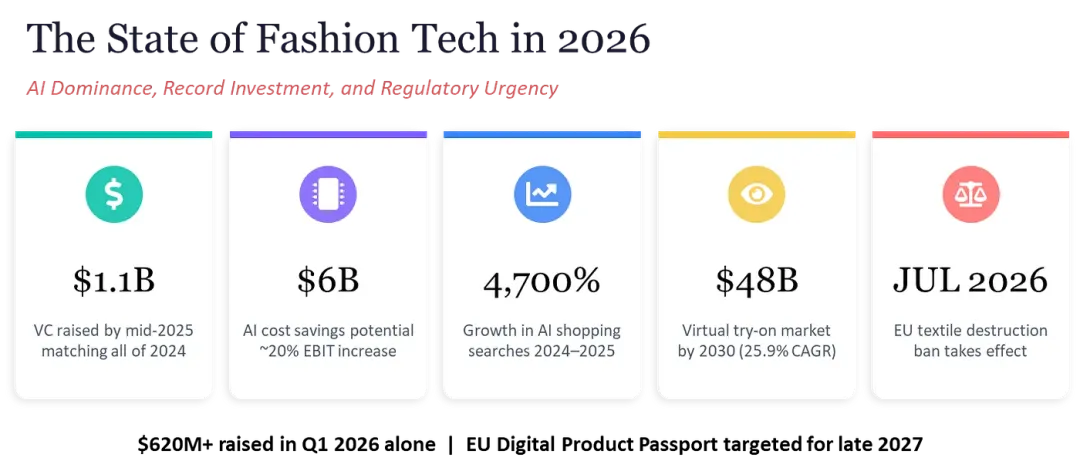
2025—2026 年的时尚科技格局经历了结构性重新定价:风险投资不再把时尚视为消费品牌投资机会,而是将其看作软件与 AI 基础设施领域的投资机会。 截至 2025 年年中,时尚初创公司已融资 11 亿美元,达到 2024 年全年融资总额;仅 2026 年第一季度就融资超过 6.2 亿美元,其中最引人注目的是 Quince 的 5 亿美元 E 轮融资,公司估值达到 101 亿美元。 本轮周期由两股力量定义。 首先,专注 AI 的时尚初创公司融资额约为传统时尚公司的三倍,吸引了 Andreessen Horowitz、Khosla Ventures 和 Sequoia 等一线投资机构进入这个过去长期回避的行业。 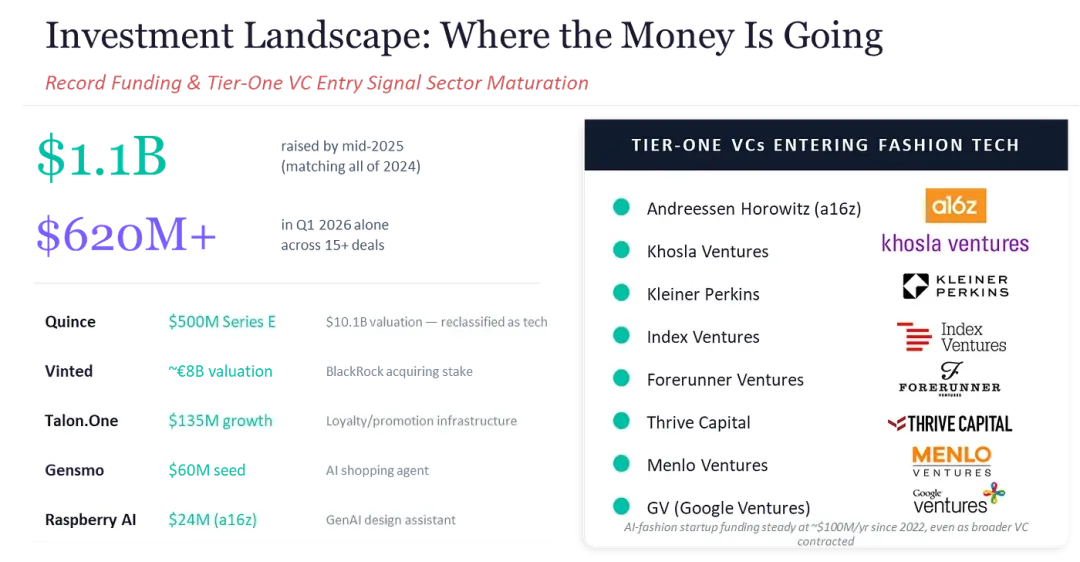
新兴代表性初创公司包括 Doji、Alta、Raspberry AI 和 Catches/RealFit。 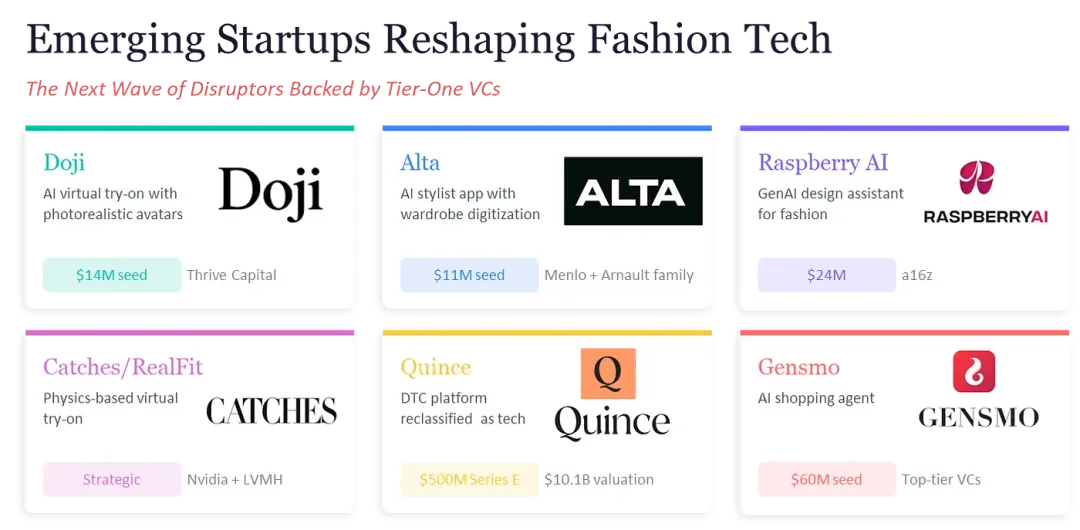
其次,快速整合正在验证这一品类的商业经济效益:eBay 以 12 亿美元收购 Depop,UPS 以 4.55 亿美元收购 Happy Returns,Blue Yonder 则整合 Optoro,以构建端到端供应链基础设施。 这些退出交易表明,支撑时尚电商的基础设施层——个性化引擎、数字产品护照、退货平台和零售智能系统——已达到企业级成熟度。 为什么是欧洲。欧洲目前是全球最具影响力的时尚科技市场——不是因为它规模最大,而是因为监管最严格,因此对技术解决方案的需求也最迫切。2025 年欧洲时尚电商市场规模约为 1,260 亿美元,预计到 2031 年将达到 1,610 亿美元。Deloitte 和 Google 预测,欧洲十个主要市场到 2030 年将增长 70%,达到 2,330 亿美元;线上销售占时尚总收入的比例将从 24% 升至 30%。预计更广义的欧洲电商市场将以 7.8% 的复合年增长率增长,到 2029 年达到 5,650 亿欧元。这是一个正在快速变化的市场,其中的品牌正积极寻找合作伙伴,帮助它们应对未来的发展。 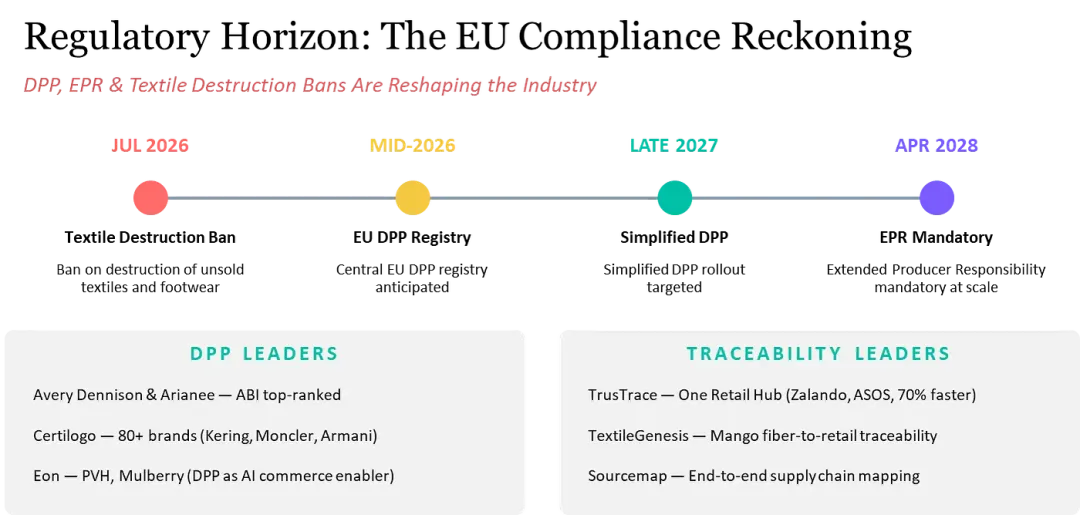
为什么是现在。监管格局已从遥远的未来议题变成迫在眉睫的期限要求。根据《可持续产品生态设计条例》(ESPR)制定的欧盟数字产品护照(DPP)要求在欧盟销售的每件纺织品都附带数字生命周期记录;中央注册系统预计于 2026 年年中推出,简化版 DPP 合规要求则计划于 2027 年末落实。ESPR 关于禁止销毁未售出商品的规定将从 2026 年起适用于大型企业;欧盟议会于 2025 年 9 月通过了纺织品生产者延伸责任制度。 与此同时,零售领域的 AI 市场预计到 2027 年将达到 190 亿美元,复合年增长率约为 40%;仅 2025 年上半年,时尚科技风险投资就达到 11 亿美元,与上一整年的总额持平。 麦肯锡《2026 年时尚行业现状》报告指出,2024 至 2025 年间,生成式 AI 平台上的购物相关搜索增长了 4,700%;在使用生成式 AI 搜索的美国消费者中,有 53% 也用它来购物。 虚拟试穿市场在 2025 年达到约 150 亿美元,预计到 2030 年将增至 480 亿美元。 Morgan Stanley 估计,AI 可为时尚行业释放 60 亿美元的成本节约,相当于息税前利润(EBIT)提高约 20%。 本篇深度分析将探讨八个不同的创新类别,以及 64 家以上正在重塑时尚设计、销售、退货和转售方式的风险投资支持型初创公司。各类别的代表企业包括 Whatnot(融资 9.68 亿美元,估值 115 亿美元)、Vestiaire Collective(融资约 7.22 亿美元)、Blue Yonder(以 71 亿美元被收购)和 Loop Returns(融资约 1.255 亿美元)。 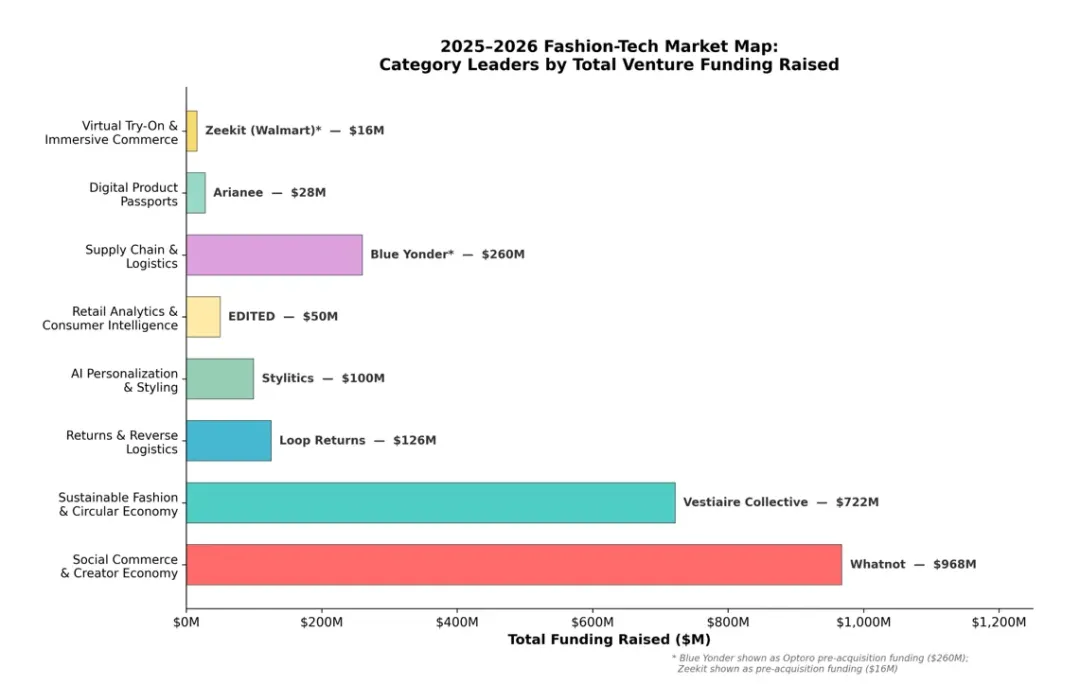
该图比较了八个创新类别中各自领先初创公司的累计风险投资融资额。Whatnot 以 9.68 亿美元居首,其次是融资 7.22 亿美元的 Vestiaire Collective。融资额的巨大差异,反映了各垂直领域在成熟度和资本密集度方面的不同。 人工智能正在从根本上重塑消费者发现、评估和购买时尚产品的方式。从能够学习个人品味特征的推荐引擎,到可搭配完整造型的生成式 AI 穿搭助手,这一类别正处于时尚科技革命的核心。以下初创公司正在构建智能层,让现代零售真正实现个性化。 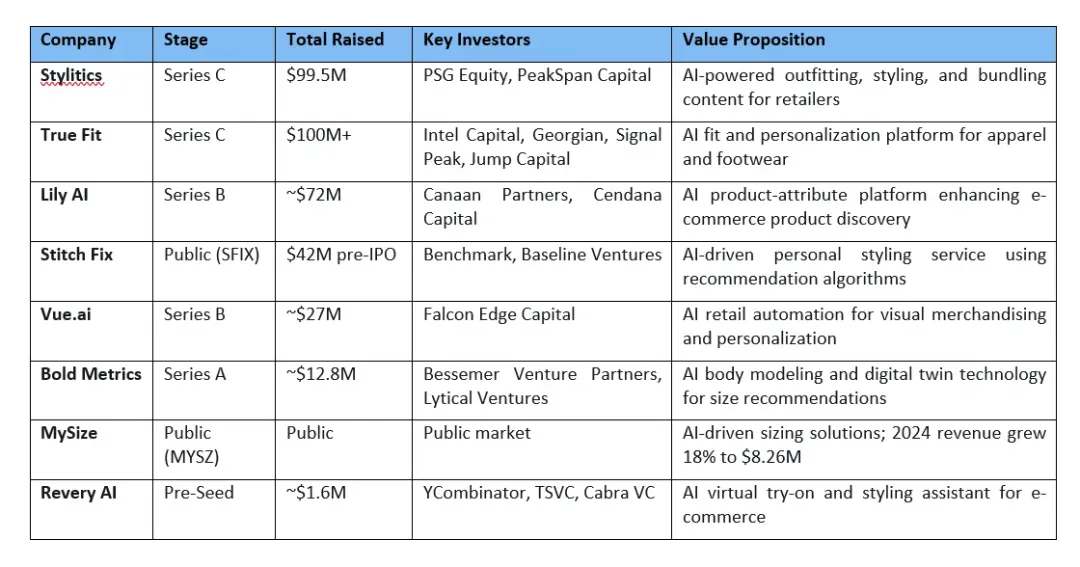
关键问题。零售商面临着几乎不可能完成的内容挑战:如何为数百万个 SKU 大规模创建个性化穿搭与造型内容,从而提高转化率和平均订单金额?人工商品陈列无法规模化;静态商品页面也无法激发购买欲。而消费者越来越期待获得精心策划的“为你搭配”体验,让浏览转化为购买。 解决方案。Stylitics 打造了一个 AI 驱动的视觉商品陈列平台,可自动生成可购买的穿搭推荐和组合搭配内容,并直接集成到零售商的电商与移动端店面中。可以把它想象成一位全天候在线的数字造型师:它能大规模覆盖每个商品页面、每个品类和每位顾客。 按 Enter 键或点击即可查看原图。 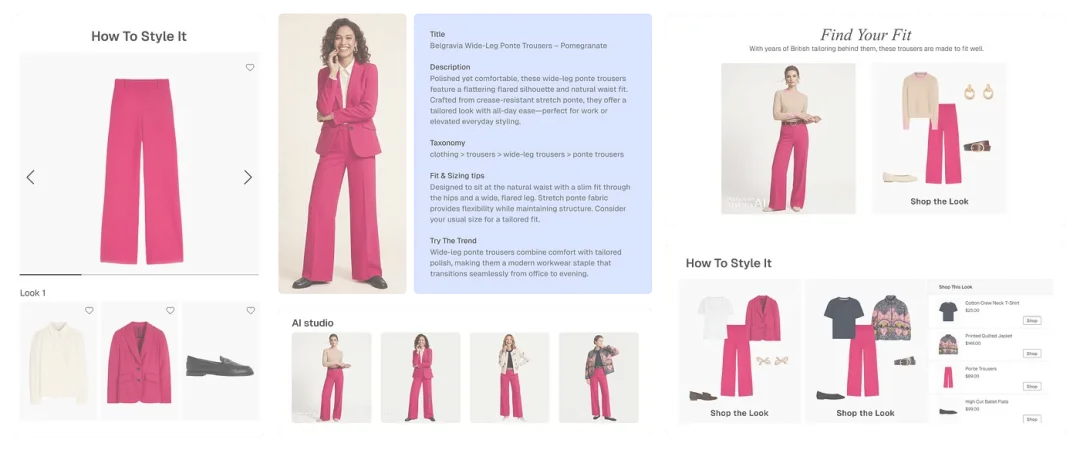
竞争壁垒。Stylitics 已与大型品牌零售商实现深度集成,构建了基于大量零售数据训练的专有穿搭算法,并获得 PSG Equity 的成长型股权投资。它的护城河不只是技术,更是为数百家零售合作伙伴提供造型决策服务所形成、不断累积的数据优势。 为何堪称行业标杆。竞争对手 Lily AI 专注于商品属性标注,True Fit 擅长尺码推荐,而 Stylitics 则占据了“搭配完整造型”的关键时刻——将单件商品浏览转化为多件商品购物篮的环节。2022 年 5 月完成的 8,000 万美元 C 轮融资,显示了成长阶段投资者的强烈信心,使其累计融资额达到约 9,950 万美元。这让 Stylitics 成为市场上资本实力最雄厚的纯 AI 造型搭配平台。 发展方向。随着生成式 AI 重塑零售内容创作,Stylitics 得天独厚,有望成为 AI 视觉商品陈列的操作系统——位于商品目录与消费者灵感之间,把数据转化为购买欲望。 线上服装退货每年给美国零售商造成约 8,499 亿美元损失,线上销售退货率为 19.3%,其中很大一部分源于消费者对合身度和上身效果的不确定。虚拟试穿技术正面迎击这一问题,利用 AR、计算机视觉和生成式 AI,让消费者在点击“购买”前就能看到衣服穿在自己身上的效果。 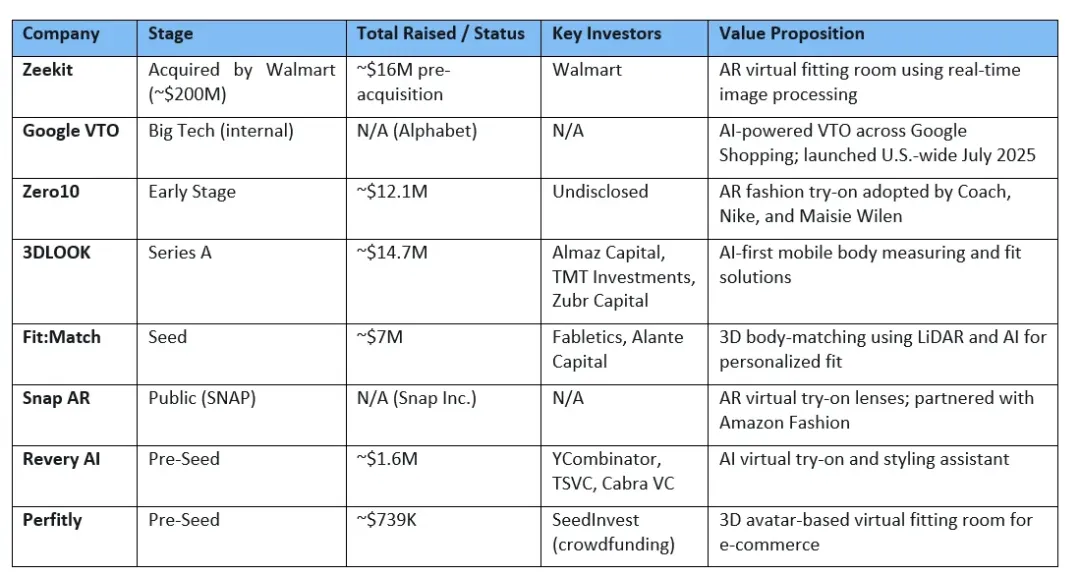
关键问题。8,500 亿美元的退货危机,是零售业尚未解决、代价最高的问题。消费者在线上无法触摸、感受或试穿衣物,导致线上退货率几乎是实体店购买的两倍。每一笔退货都会侵蚀利润、造成物流难题,并带来可持续性问题。 解决方案。Google 的虚拟试穿使用生成式 AI 扩散模型,将服装叠加到用户上传的照片上,并应用于 Google 搜索、图片和购物服务;该功能已与 Macy’s、Kohl’s 等大型零售商集成。沃尔玛于 2021 年以估计 2 亿美元收购 Zeekit,将实时 AR 试衣技术引入全球最大的零售商。两项举措共同表明,虚拟试穿正在成为购物基础设施的核心组成部分,而不再只是小众实验。 按 Enter 键或点击即可查看原图。 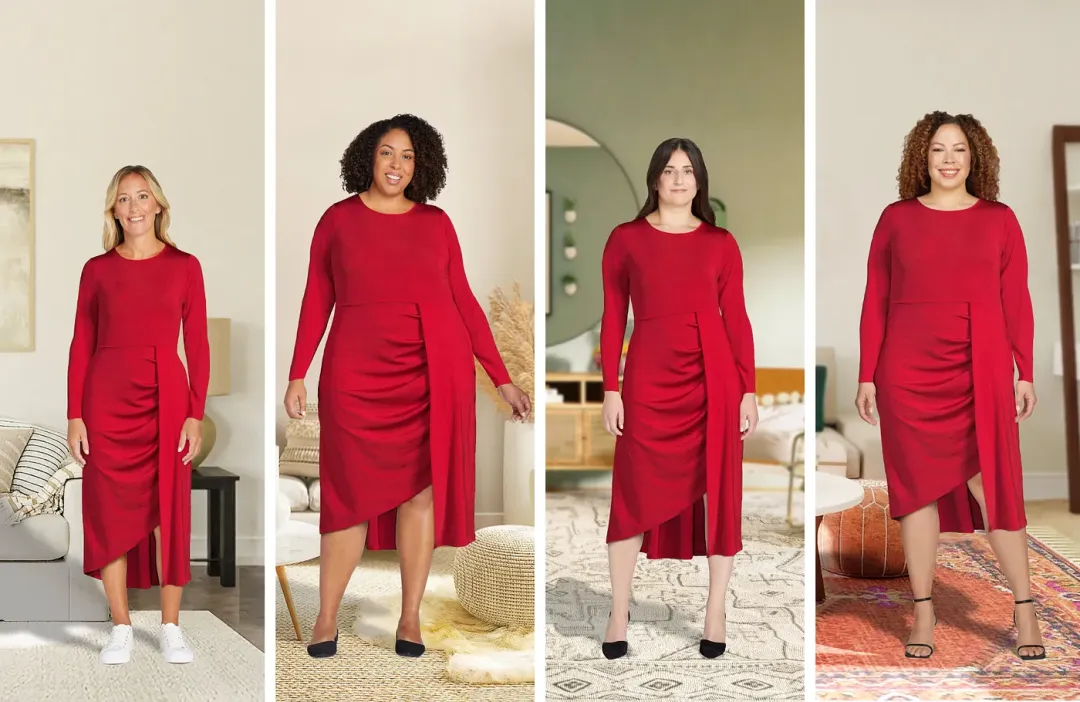
这一类别的竞争壁垒。Google 通过搜索和购物服务获得无可匹敌的分发能力,处理数十亿次查询;其 Shopping Graph 数据护城河进一步带来几乎难以逾越的规模优势。沃尔玛对 Zeekit 的独家整合,则使其在实体与数字融合方面占据专有优势。对于 Zero10(融资 1,210 万美元,已被 Coach 和 Nike 采用)和 3DLOOK(融资 1,470 万美元)等初创公司而言,机会在于服务那些需要虚拟试穿、却无力自行开发的长尾品牌。 发展方向。Google 于 2025 年 7 月在美国全面推出该功能,沃尔玛也持续加码投资,这些都证实虚拟试穿正从创新展示转变为必备功能。能够生存下来的初创公司,将是那些集成最深入、渲染最逼真,并且最能明确证明可降低退货率的企业。 时尚循环经济已不再是小众运动,而是一个规模达数千亿美元的市场,背后有监管要求、消费者需求和大量风险资本支持。二手市场在 2023 年估值约为 2,110 亿美元,预计到 2027 年将达到 3,500 亿美元。 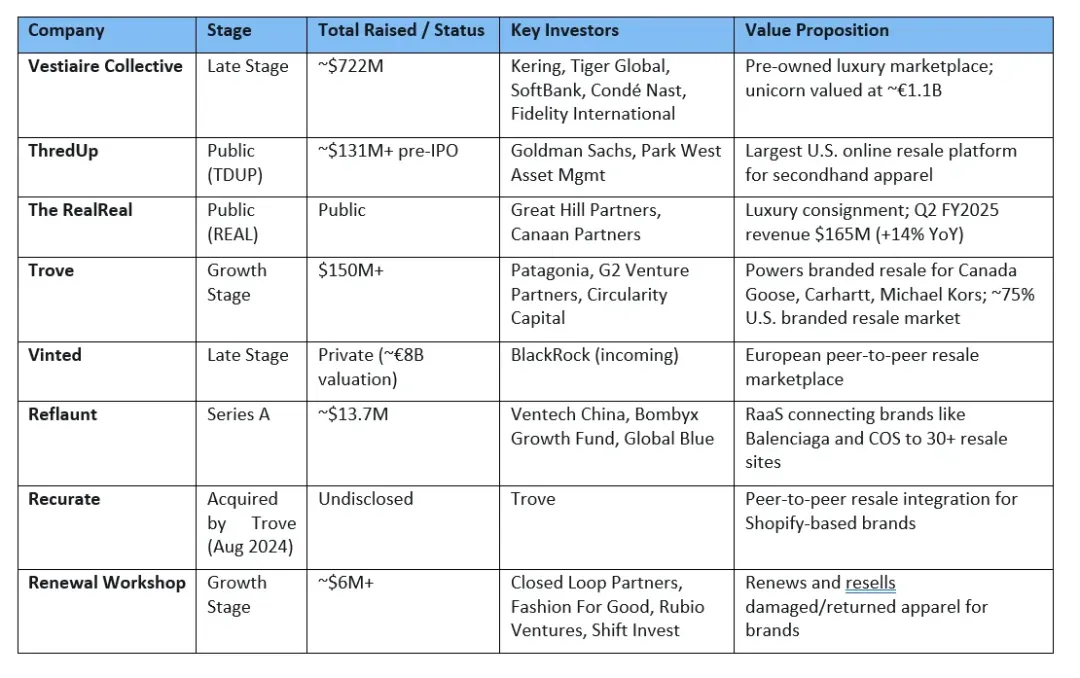
关键问题。二手奢侈品市场规模庞大,却受到假货风险、买卖双方体验割裂和信任不足等问题困扰。消费者想购买更可持续的奢侈品,但需要一个能保证真伪、并提供高端体验的平台。 解决方案。Vestiaire Collective 打造了一个经过精选的奢侈品转售市场,提供严格的鉴定服务,业务覆盖 80 多个国家,并与品牌直接合作——其中最引人注目的是获得开云集团(Kering)的战略股权投资。开云集团旗下拥有 Gucci、Saint Laurent 和 Balenciaga 等品牌。 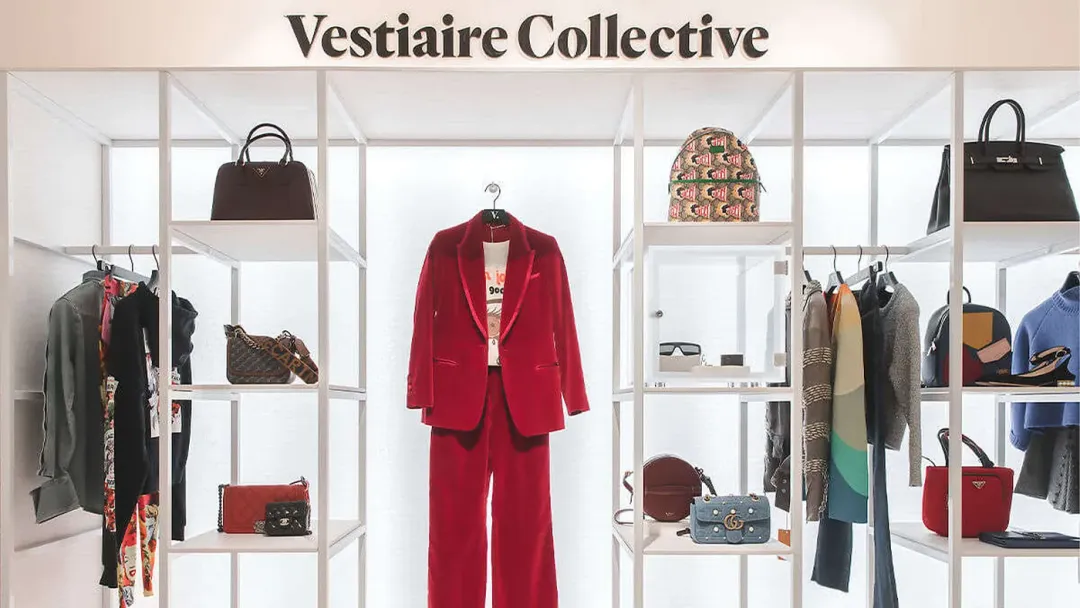
独特优势。Vestiaire 是法国首家由女性创办的时尚独角兽,近年年收入增长超过 20%,并明确计划于 2026 年实现盈利。开云集团持股为其构建了竞争对手难以复制的品牌信任护城河——当全球第二大奢侈品集团投资你的转售平台时,它向市场释放了清晰而强烈的信号。 投资者为何兴奋。其投资者阵容堪称全球资本界的名人录:开云集团、Tiger Global Management、软银集团、Condé Nast、Generation Investment Management(阿尔·戈尔的基金)、Eurazeo、Fidelity International 和 Goldman Sachs。公司已完成 9 轮融资,累计融资约 7.22 亿美元,估值约 11 亿欧元。 发展方向。据报道,BlackRock 正准备以约 80 亿欧元的估值收购其竞争对手 Vinted 的股权,转售领域正以前所未有的规模吸引机构资本。Vestiaire Collective 凭借奢侈品定位、品牌合作和全球覆盖,有望成为二手奢侈品领域的标志性平台,并可能在未来 24 个月内启动 IPO。 欧盟数字产品护照法规预计将从 2027 年起陆续生效,由此催生出一个全新的基础设施类别。品牌将被要求为产品提供数字化文件,涵盖材料、来源、可维修性和生命周期终结处理说明。如今建设相关基础设施的初创公司,正借助监管东风占据有利位置;未来 DPP 将成为整个时尚行业的强制要求。 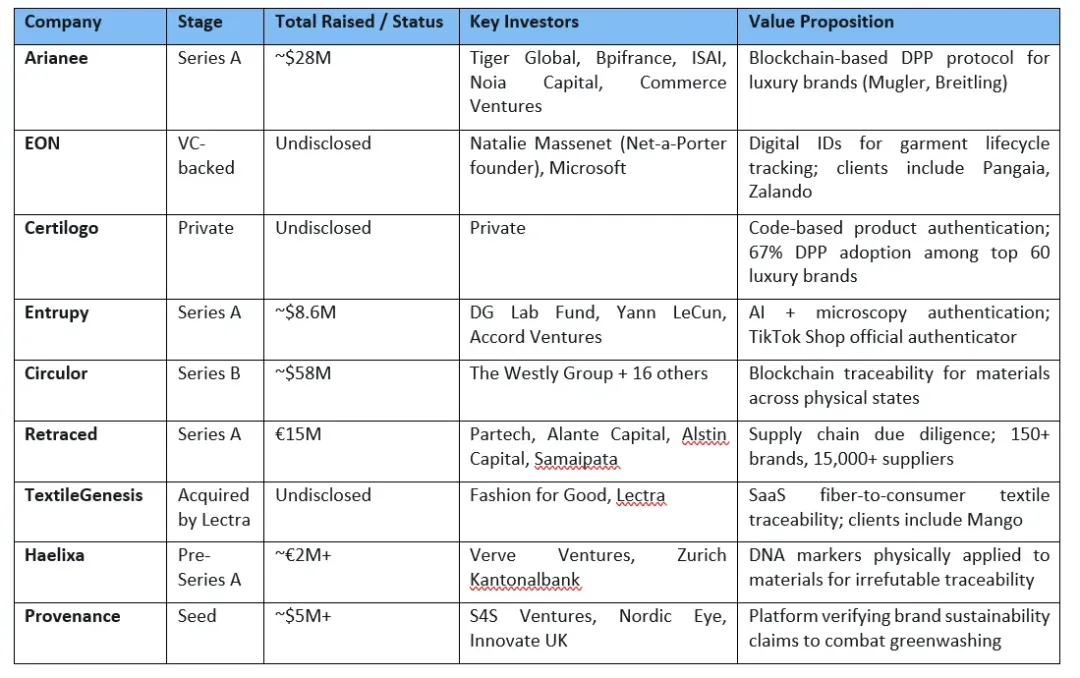
关键问题。一笔交易完成后,品牌便会失去与产品持有者的联系。假货每年给奢侈品行业造成数十亿美元损失。随着欧盟 DPP 法规临近,每个时尚品牌都需要为产品建立数字身份层,但大多数品牌尚无相应基础设施。 解决方案。Arianee 构建了一个基于区块链的协议,可创建代币化的数字产品护照、保证产品真伪、支持转售追踪,并维系品牌与持有者之间的长期关系。公司于 2017 年由四位法国连续创业者创立,其中包括 Pierre-Nicolas Hurstel 和 Frédéric Montagnon,专门为奢侈品与时尚品牌提供 Web3 解决方案。 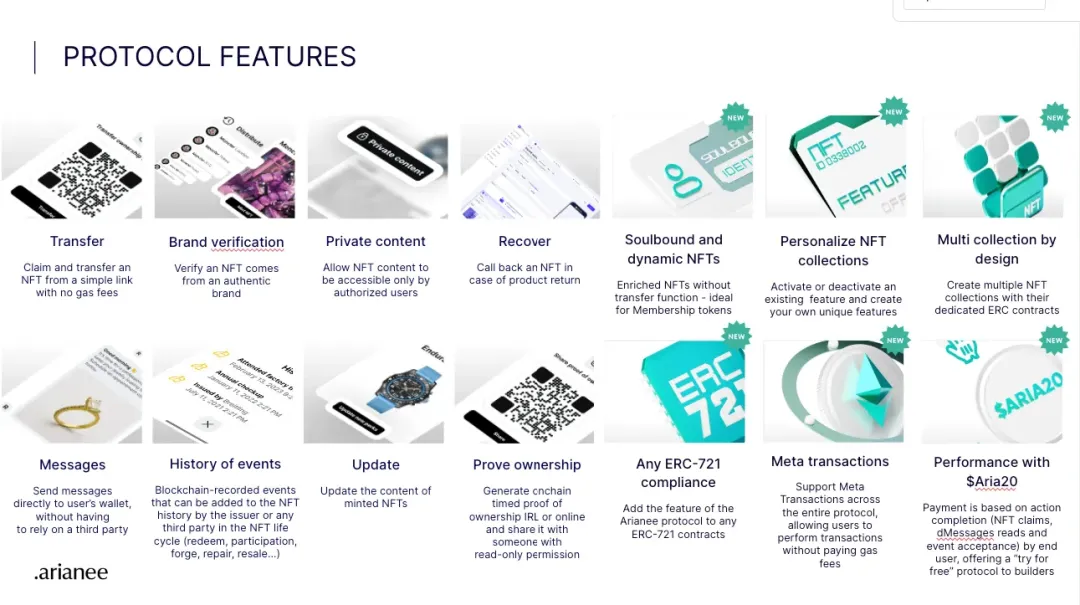
竞争壁垒。Arianee 的开放协议模式能够形成网络效应:采用该协议的品牌越多,对消费者和转售平台而言,整个生态系统就越有价值。公司较早便获得 Mugler 和 Breitling 等奢侈品牌采用,再加上对法国时尚科技行业的深入了解,使其具备纯科技竞争者所不具备的文化与技术优势。 投资者为何兴奋。Tiger Global 领投 Arianee 的 2,000 万欧元 A 轮融资,Bpifrance、ISAI、Cygni Capital、Noia Capital 和 Commerce Ventures 参与投资。累计融资约 2,800 万美元。当 Tiger Global——全球最活跃的科技投资机构之一——领投一轮融资时,意味着它确信 DPP 对奢侈品行业的重要性将不亚于电商。 发展方向。随着欧盟法规催生数字产品护照的强制需求,Arianee 有望成为默认协议层——也就是“产品身份领域的 Stripe”——在统一且可信的生态系统中连接品牌、消费者和转售平台。 时尚供应链是全球商业中最复杂的供应链之一,涵盖原材料采购、多层级制造、全球物流和全渠道履约。该类别的初创公司与平台利用 AI、机器学习和实时数据,为供应链的每个环节带来可视性、敏捷性和智能化。 [Image failed to load: 图片] 关键问题。时尚与零售供应链极其复杂,面临需求波动、跨数十个国家的全球采购、全渠道履约要求以及日益严峻的可持续发展压力。单一的点状解决方案无法应对这些挑战;品牌需要端到端的协同管理。 解决方案。Blue Yonder 的 AI/机器学习平台覆盖仓库管理、运输、需求规划;在 2025 年 8 月收购 Optoro 后,也纳入了退货管理。该平台堪称零售供应链的中枢神经系统,在统一集成的环境中连接规划与执行。 [Image failed to load: 图片] 为何堪称行业标杆。Blue Yonder 连续 14 年被评为 Gartner 仓库管理系统魔力象限领导者。公司 2024 年收入达 13.6 亿美元,拥有 8,000 名员工,规模是任何初创公司都难以企及的。收购 Optoro 后,Ralph Lauren、Gap 和 Steve Madden 等客户也纳入其服务范围,进一步拓展了 Blue Yonder 在退货全流程中的覆盖能力,打造出真正的端到端平台。 投资者为何重金押注。Panasonic 以 71 亿美元收购 Blue Yonder,并在最初持有 20% 股权后买下剩余 80% 股份。这一价格体现了投资者的坚定判断:供应链智能正成为零售业最关键的竞争优势。 发展方向。Blue Yonder 正大力投资于自主供应链协同系统——能够在尽量减少人工干预的情况下预测需求、调整计划并完成履约的 AI 系统。对于需要应对关税不确定性、近岸外包趋势和可持续发展要求的时尚品牌而言,Blue Yonder 正成为不可或缺的基础设施。 退货是零售业尚未解决、代价最高的问题。美国全国零售联合会估计,2025 年零售年销售额中有 15.8% 被退回,总额达 8,499 亿美元;线上销售退货率则升至 19.3%。这一类别的初创公司正把退货从成本中心转变为客户留存和营收增长引擎。 [Image failed to load: 图片] 关键问题。每一次退货都是关键时刻。大多数零售商把退货视为需要尽量压低的成本:处理退款、寄回包裹、损失利润。但如果退货时刻也能成为留客时刻呢?如果你不但不失去客户,还能将退货转化为换货、加购或更深入的客户关系呢? 解决方案。Loop Returns 为 Shopify 生态系统打造了领先的退货与换货平台,深度集成各项功能,可自动支持“更换为任意款式或变体”,并将售后洞察反馈到采购和商品陈列决策中。该平台缩短退货周期、支持运营团队实现全面自动化;更重要的是,它鼓励换货而非退款,让营收留在品牌生态中。 [Image failed to load: 图片] 竞争壁垒。Loop 原生适配 Shopify 的架构,使其在增长最快的电商生态系统中拥有结构性优势(Shopify 在 2024 年处理的商品交易总额 GMV 达 2,923 亿美元)。每处理一笔退货,Loop 的数据护城河都会进一步加深,使其能够越来越精准地推荐换购商品、判断何时提供商店积分,以及如何从源头避免退货。 投资者为何兴奋。Loop 已完成 5 轮融资,累计融资约 1.255 亿美元,其中包括 6,500 万美元 B 轮融资。投资者包括 Harmony Partners、Renegade Partners、FirstMark Capital、Ridge Ventures、Peterson Ventures 和 Lerer Hippeau。公司于 2025 年 6 月完成一轮后期风险投资融资,显示其发展势头仍在延续。 发展方向。Happy Returns 以 4.55 亿美元售予 UPS、Optoro 被 Blue Yonder 收购;在这样的行业背景下,Loop 已成为最突出的独立退货平台,也是最有可能定义下一代 DTC(直接面向消费者)和中型品牌售后体验的企业。 创作者经济已从网红营销演变为全栈式商务渠道。直播购物、联盟营销驱动的商品发现,以及社群驱动的销售,正在重塑消费者发现和购买时尚产品的方式;推动这一转变的平台,也因此获得了时尚科技领域规模最大的一些风险投资。 [Image failed to load: 图片] 关键问题。传统电商是交易导向且缺乏人情味的。价值数十亿美元的收藏品、时尚商品和小众商品,散落在 eBay 商品列表、Facebook 群组和本地跳蚤市场等零散、低信任度的渠道中流通,缺少实时互动、社群氛围和娱乐体验。 解决方案。Whatnot 将直播拍卖与市场平台结合,让卖家建立由回头客组成的忠实社群。卖家实时展示专业知识,买家则以娱乐化的形式互动、竞价和购买;整个体验更像是在观看喜爱的创作者,而不是在网站上购物。 [Image failed to load: 图片] 独特优势。各项数据都十分惊人:月度客户留存率超过 80%,同比上升 18%。平台覆盖 9 个国家、140 多个类别,其中女装是增长最快的垂直品类。2025 年,平台新增账户超过 2,000 万;2025 年 6 月,Whatnot 登上 iPhone 免费购物应用排行榜第一名。 投资者为何兴奋。Whatnot 于 2025 年 10 月完成 2.25 亿美元 F 轮融资,由 DST Global 和 CapitalG(Alphabet 的成长型投资基金)共同领投,Greycroft、Andreessen Horowitz 和 Sequoia Capital 参投。本轮融资对公司的估值达到 115 亿美元,较 2025 年 1 月的 49.7 亿美元估值翻了一倍以上。公司累计融资约 9.68 亿美元。 发展方向。Whatnot 在 2024 年的 GMV 超过 30 亿美元,2025 年销售额超过 80 亿美元。公司希望通过直播和社群驱动的购物体验,服务规模约 7 万亿美元的美国零售市场。它不只是一款购物应用,而是一种全新的商业模式;时尚正处于这一模式的中心。 在这个行业,一次错误的采购决策就可能造成数百万美元的降价损失,因此数据驱动的智能已不再是可有可无,而是关乎生存。这一类别的初创公司提供实时竞争情报、趋势预测和消费者行为洞察,帮助品牌和零售商在商品企划、定价和营销方面更快、更明智地作出决策。 [Image failed to load: 图片] 关键问题。时尚零售商和品牌对竞争对手的定价、商品组合策略和实时市场趋势缺乏充分了解。结果就是降价、过度生产和错失机会,形成一个侵蚀利润、填满垃圾填埋场的恶性循环。 解决方案。EDITED 的 AI 平台通过网络爬虫和计算机视觉追踪超过 37 亿个 SKU,提供关于定价、售罄率、商品组合和趋势走向的实时竞争情报。公司收购 DynamicAction 后,获得连接 150 多个内部数据系统的企业分析能力,从而将外部市场情报与内部绩效数据整合到一个平台中。 [Image failed to load: 图片] 竞争壁垒。EDITED 积累了十多年的历史零售数据,为六大洲 40 个国家的 200 多个领先品牌和零售商提供服务。这道数据护城河将十年的竞争情报与实时市场监测相结合,几乎无法复制。 投资者为何兴奋。EDITED 获得 Wavecrest Growth Partners、Beringea UK 和 Hermes GPE 支持,并完成了 2,900 万美元成长型股权融资,用于加速产品创新和招聘。公司累计融资约 5,000 万美元。 发展方向。EDITED 正拓展至美妆分析领域,曾获 2023 年 RTIH 全球科技创新奖,并正在开发动态定价、补货触发和营销活动优化等自动化能力。公司正从竞争情报工具转型为数据驱动零售商品企划的操作系统——不仅告诉品牌市场正在发生什么,也告诉它们应该如何应对。 [Image failed to load: 图片] 时尚科技估值与退出案例——该图展示了时尚科技领域的估值与退出交易规模,从 Whatnot 的 115 亿美元估值,到 Blue Yonder 的 71 亿美元收购价。其范围表明,时尚科技公司的估值如今已可与企业 SaaS 领军企业相提并论。在 IPO 方面,截至 2026 年 4 月,Tailored Brands 已秘密提交第二次公开发行申请;韩国时尚平台 Musinsa 和 Goodai Global 也被视为 IPO 候选企业,估值正接近重要门槛。 投资者的投资逻辑已发生根本变化。 在所有这些数据中,最重要的信号或许不是任何一笔单独交易,而是风险资本评估时尚行业本身的方式发生了结构性转变。专注 AI 的时尚初创公司融资额约为传统同行的三倍。过去通常不会涉足这一领域的一线投资机构——Andreessen Horowitz、Khosla Ventures、Kleiner Perkins 和 Sequoia——如今也纷纷出手。并不是因为它们突然爱上了时尚,而是因为它们看清了这些公司的本质:服务于一个 2 万亿美元产业的软件企业。 对投资者和经营者而言,结论很明确:资本将流向为时尚行业提供服务的横向技术平台,而非时尚品牌本身。各类别的新兴赢家——AI 造型领域的 Stylitics、数字产品护照领域的 Arianee、零售分析领域的 EDITED,以及直播电商领域的 Whatnot——都有一个共同点:它们的数据护城河会随着每笔交易不断加深。这使它们越来越难以被取代,并随着时间推移,越来越具备成为收购目标或 IPO 候选公司的吸引力。 时尚的科技转型已不再只是一种投资论点,而是一个真实的市场。
加速因素
深入了解时尚科技领域的领军企业
类别一:AI 驱动的个性化与造型搭配
AI 驱动的个性化与造型搭配——值得关注的初创公司
🏆 深度解析:Stylitics——为零售业巨头提供动力的 AI 造型引擎
类别二:虚拟试穿与沉浸式商务
虚拟试穿与沉浸式商务——值得关注的初创公司
🏆 深度解析:Zeekit(沃尔玛)与 Google VTO——大型科技公司如何验证一个赛道
类别三:可持续时尚与循环经济
可持续时尚与循环经济——值得关注的初创公司
🏆 深度解析:Vestiaire Collective——改写规则的奢侈品转售独角兽
类别四:数字产品护照与鉴真
数字产品护照与鉴真——值得关注的初创公司
深度解析:Arianee——让每件奢侈品成为数字资产的区块链协议