ARTICLE · 1111815
70亿美元、10万张AI芯片:当美国资本在出口管制中寻找通往中国的“算力走廊”
美国不断收紧先进AI芯片对华出口,但与此同时,美国企业正在监管框架允许的范围内,寻找另一种继续服务中国市场的商业模式。
2026年10月1日,《金融时报》披露了一笔颇具代表性的交易:腾讯与美国云计算公司甲骨文(Oracle)签署了一份长期算力租赁协议。根据报道,腾讯将在5年时间里,通过甲骨文位于东南亚的多个数据中心,获得大约10万枚先进AI芯片的使用权。合同总价值约70亿美元,其中约30%、也就是约21亿美元需要预付。
路透随后报道了这一消息,但同时注明其无法独立核实相关细节,腾讯和甲骨文当时也没有就其询问作出回应。因此,目前最准确的表述应该是:这是由《金融时报》援引知情人士披露、并由多家媒体跟进报道的一笔交易,而不是腾讯和甲骨文已经正式公布全部合同条款的公开交易。
但如果报道中的规模准确,这笔交易的重要性远远超过70亿美元本身。
它展示了一种正在形成的全球AI供应链新形态:
先进芯片不一定进入中国,中国企业仍然可能购买由这些芯片产生的算力。
一、从“购买芯片”变成“购买算力”
美国对华先进半导体出口管制首先改变的是芯片的物理流向。
过去最简单的商业链条是:
Nvidia等芯片企业 → 中国数据中心 → 中国互联网企业 → AI训练与推理。
出口管制使这条供应链受到限制。但中国企业对先进AI算力的需求并没有因此消失。
只要需求仍然存在,就意味着商业机会仍然存在。
于是市场开始尝试重新组织供应链:
Nvidia等先进芯片 → 美国云计算公司 → 东南亚数据中心 → 中国企业远程购买算力。
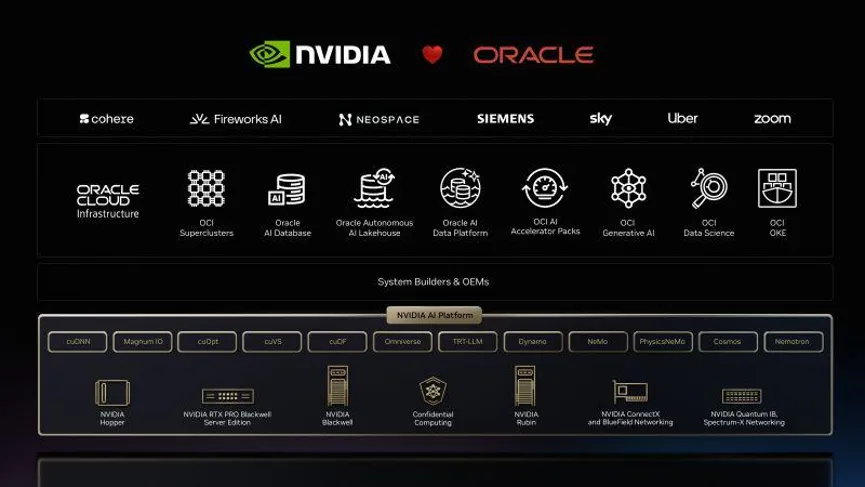
在腾讯—甲骨文交易中,最关键的一点恰恰是:据报道,这约10万枚先进AI芯片并不进入中国,而是安装在甲骨文运营的东南亚数据中心中。
芯片的所有权、服务器、机柜、高速网络以及数据中心基础设施都留在境外;腾讯购买的是这些基础设施在未来5年提供的计算能力。
从商业角度看,这并不难理解。
资本天然追求收益。
 如果美国政府限制美国企业向中国直接出售某些先进芯片,美国芯片公司、云计算公司和数据中心运营商就会有经济动力研究:在遵守现有法律的前提下,还有哪些产品和服务能够继续出售给中国客户?
于是商品本身发生了变化。
过去出售的是:
GPU。
现在出售的可以是:
GPU产生的Compute。
也就是从“芯片贸易”逐渐演变成“算力贸易”。
 二、为什么甲骨文愿意做这笔生意?
因为70亿美元是一笔极其可观的长期收入。
按照媒体披露的数据简单计算:
70亿美元 ÷ 10万枚芯片 ÷ 5年,
相当于每枚芯片对应约1.4万美元/年的合同价值,或者大约1.6美元/GPU小时。
当然,这并不能简单理解成GPU租赁价格,因为合同实际覆盖的很可能还包括服务器、CPU、内存、存储、高速交换网络、数据中心、电力、制冷、运维以及融资成本。
真正重要的是合同结构。
腾讯预付约30%,意味着甲骨文可以一次获得大约21亿美元资金,用于锁定GPU、服务器、电力和数据中心容量。
对于需要投入巨额资本建设AI基础设施的云计算企业来说,这是一种非常有吸引力的商业模式:
客户先提供长期需求和部分资金,云厂商再建设或配置相应算力。
因此,腾讯需要先进算力,而甲骨文需要客户和现金流,两者之间存在天然的商业互补关系。
出口管制没有消灭这种经济利益,只是改变了双方实现交易的方式。
三、但这并不是一个简单的“监管漏洞”
把这笔交易理解成“只要GPU不进入中国,美国就管不到”,并不准确。
美国BIS现在已经明确关注远程算力。
现行美国出口管理规则已经出现了一个非常重要的监管概念:
IaaS remote end users——云计算基础设施的远程最终用户。
相关规则甚至明确要求在特定先进计算许可场景中披露位于中国,或者总部、最终母公司位于中国等指定地区的远程IaaS用户。
也就是说,美国监管部门完全知道这种商业模式的存在。
监管对象正在从:
“芯片运到了哪里?”
逐渐扩展为:
“芯片在哪里?”
“谁控制芯片?”
“谁通过网络使用这些芯片?”
以及:
“这些芯片最终训练了什么模型?”
因此,腾讯—甲骨文模式更准确的理解,不是中国企业和美国企业共同发现了一个BIS没有想到的漏洞,而是:
商业企业在不断变化的美国监管体系中,寻找仍然允许交易的边界,并围绕这条边界重新设计供应链。
 四、美国政策本身也存在两个目标之间的张力
美国政府实际上同时面对两个并不完全一致的目标。
第一个目标是限制中国获得最先进AI能力。
第二个目标则是保持美国企业对全球AI产业链的主导地位。
如果政策变成:
任何中国企业都不能使用美国先进GPU产生的算力,
那么受到影响的不仅是腾讯、阿里巴巴等中国企业。
Nvidia可能失去GPU需求,Oracle、AWS、Microsoft、Google等美国云服务商可能失去云计算收入,美国数据中心产业链也会损失相应的服务器、网络、电力和基础设施投资。
因此,美国政府实际需要寻找的政策平衡是:
既限制其认为涉及国家安全风险的AI能力转移,又尽可能让全球AI基础设施继续运行在美国企业控制的技术体系之上。
2026年的政策已经体现了这种复杂性。
例如,美国BIS今年已经把Nvidia H200、AMD MI325X及类似性能产品对华出口调整为满足特定安全条件后逐案审查,而不是简单地全部禁止。
与此同时,Oracle本身也已经被列入美国先进计算基础设施相关授权体系的企业名单。
这说明美国政策并不是一堵简单的“芯片墙”,而越来越像一套精细的阀门系统。
不同芯片、不同客户、不同地点、不同最终用途以及不同访问方式,可能面对不同程度的限制。
五、10万张GPU为什么可以隔着国境使用?
从技术角度看,腾讯研发人员坐在深圳还是坐在新加坡,并不是决定大模型训练效率的关键。
真正对延迟极其敏感的是GPU集群内部通信。
一个数万甚至10万GPU级训练系统中,大量通信发生在:
GPU与GPU之间、
服务器与服务器之间、
机架与机架之间。
梯度同步、参数交换以及AllReduce等操作,需要极高带宽和极低延迟。
因此,只要整个GPU集群部署在同一个或经过高速网络连接的数据中心体系内,最关键的通信可以通过InfiniBand、RoCE/RDMA以及高速交换网络在数据中心内部完成。
跨国网络主要承担代码、训练数据、任务调度、监控以及符合监管和合同要求的数据交换。
所以工程上完全可以形成:
中国研发团队 → 跨国网络 → 东南亚数据中心 → 10万GPU高速集群。
研发人员远程操作一个海外超级计算集群,与GPU之间最关键的内部通信发生在哪里,是两个完全不同的问题。
这也是“芯片不能进中国”和“中国不能使用海外算力”之间存在重要技术区别的原因。
六、真正最大的风险来自政策,而不是技术
腾讯为一份5年合同预付约21亿美元,也意味着它承担了一个非常明显的长期风险:
美国监管规则可能在合同执行期间发生变化。
如果BIS未来只是加强客户身份验证、用途申报、审计以及模型管理,合同很可能仍然可以继续执行,只是合规成本提高。
如果美国要求中国企业远程使用某些先进GPU必须取得单独许可证,那么腾讯能否继续使用这些GPU,就可能取决于美国政府是否批准许可证。
更极端的情况是,美国未来明确禁止中国总部企业远程使用特定等级的美国先进GPU进行大规模模型训练。
如果出现这种政策,那么腾讯—甲骨文交易的核心商业目的就可能受到直接影响。
因此,这笔70亿美元交易其实包含一个巨大的隐含变量:
未来5年美国AI出口管制政策。
七、如果美国突然禁止,21亿美元预付款怎么办?
目前没有公开资料能够回答这个问题。
这取决于腾讯和甲骨文之间没有公开的合同条款。
如此规模的跨国基础设施合同,通常会详细规定监管变化、出口管制、不可抗力、许可证无法取得、提前终止以及付款责任等问题。
但在没有看到合同之前,既不能认为:
美国禁止 → Oracle自动退还21亿美元;
也不能认为:
美国禁止 → 腾讯自动损失全部21亿美元。
双方如何分担这种监管风险,本身很可能就是70亿美元合同谈判中最重要的内容之一。
 八、资本与监管之间的长期博弈
腾讯—甲骨文交易最值得关注的地方,可能并不是腾讯到底拿到了哪一种GPU。
它展示的是一个更加普遍的经济规律:
监管可以改变资本流动的路径,但只要需求、利润和法律允许的空间仍然存在,商业企业就会不断寻找新的交易结构。
中国企业需要先进算力。
美国芯片企业希望出售更多GPU。
美国云计算企业希望提高数据中心利用率。
东南亚希望获得数据中心、电力和基础设施投资。
这些商业利益不会因为出口管制自动消失。
于是全球AI产业链可能逐渐形成一种新的结构:
美国设计先进芯片
↓
美国企业控制GPU和云基础设施
↓
第三国承载数据中心
↓
中国企业购买远程算力
美国政府则不断调整规则,决定这条链条上的阀门究竟应该开到多大。
因此,这场竞争的下一阶段可能已经不再只是:
“中国一年能够进口多少张先进GPU?”
而越来越变成:
“中国企业在全球范围内能够合法调用多少先进GPU算力?”
这两者是完全不同的问题。
如果腾讯—甲骨文这笔约70亿美元、10万枚先进AI芯片的交易最终按照报道中的结构长期执行,它所代表的意义可能正是如此:
芯片的国境线仍然存在,但资本正在把可以合法交易的商品,从“芯片”重新定义为“算力”。
而BIS下一步需要决定的,则是这条由数据中心和跨国网络形成的“算力走廊”,究竟可以开放到什么程度。