ARTICLE · 1122207
9月海外短剧 | 大盘收入首现回落,下载骤降17.8%,头部加速洗牌
进入9月,海外短剧市场踩了一脚急刹车。
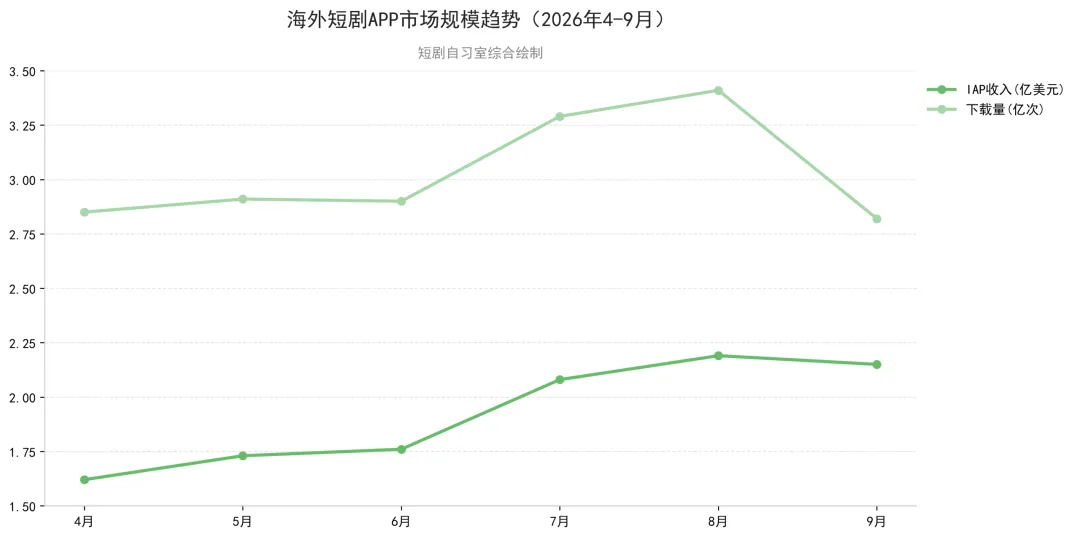
2026年9月,全球海外短剧APP(剔除中国大陆及港澳台)的IAP收入为2.14亿美元,环比下降2.14%——这是自4月以来五连涨之后的首次回落。下载端跌得更猛:2.82亿次,环比暴跌17.83%,凭空消失了超过6,100万次下载。过去半年攒下来的增量,被9月一笔勾销了三分之一。市场从连续扩张模式,一脚踩进了调整期。
下载榜:Dramawave腰斩,ReelShort逆势登顶
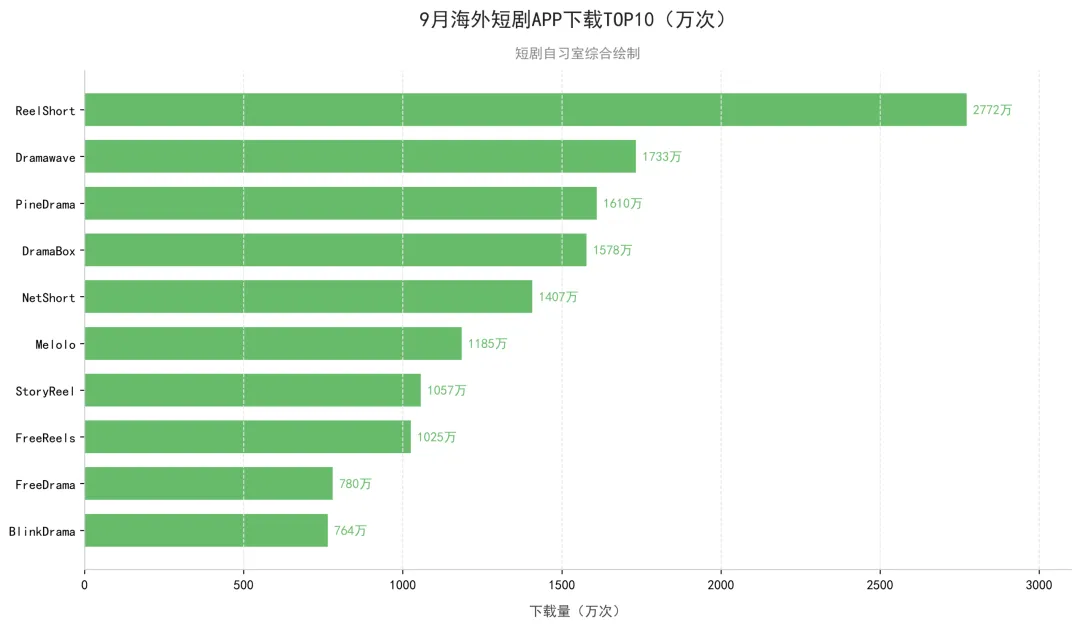
Dramawave从3,046万次骤降至1,733万次(-43%),单款就占了大盘降幅的五分之一——上个月它刚以47%的增速登顶。不过昆仑万维旗下的FreeReels稳住了(1,025万次,+0.01%),说明Dramawave的急跌更像是主动收缩投放,而非自然的用户流失。
NetShort跌36%(2,206万→1,407万),DramaBox跌24%(2,080万→1,578万)。前5名中只有ReelShort正增长——2,772万次(+2.99%),逆势拿下下载榜首。
两个异常信号值得注意。BonusTV(-98%,784万→13.5万)和DramaGo(-98%,326万→6.2万)近乎归零,Kuku TV跌了71%,Passion Drama Pro跌了53%。三款合计少了超过1,200万次下载,占大盘降幅的五分之一以上。
收入榜:前三名同时失速,NetShort首次超越ReelShort
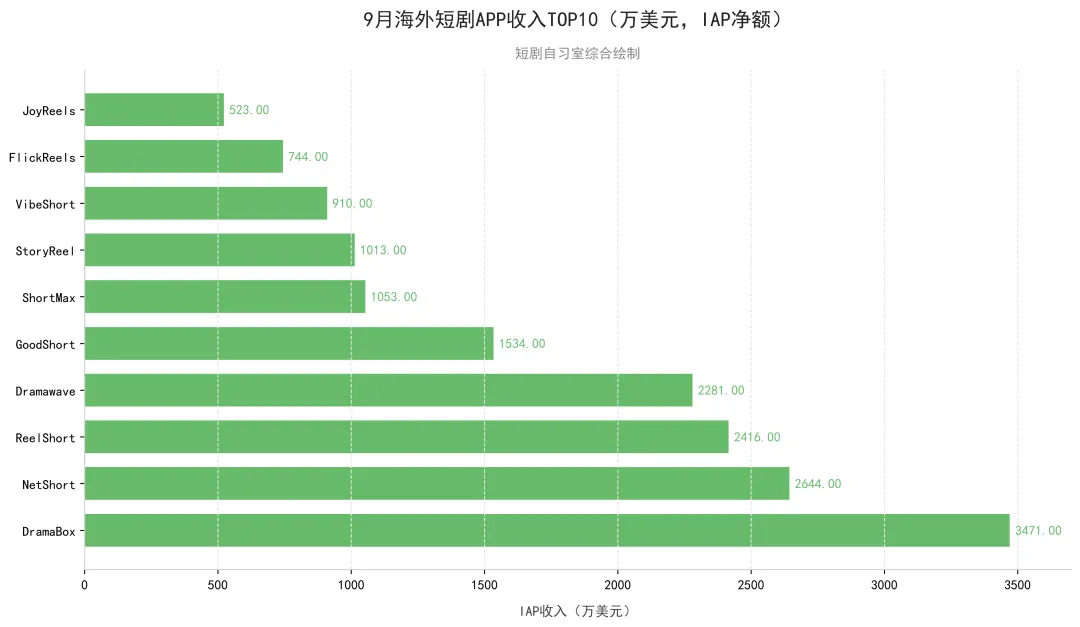
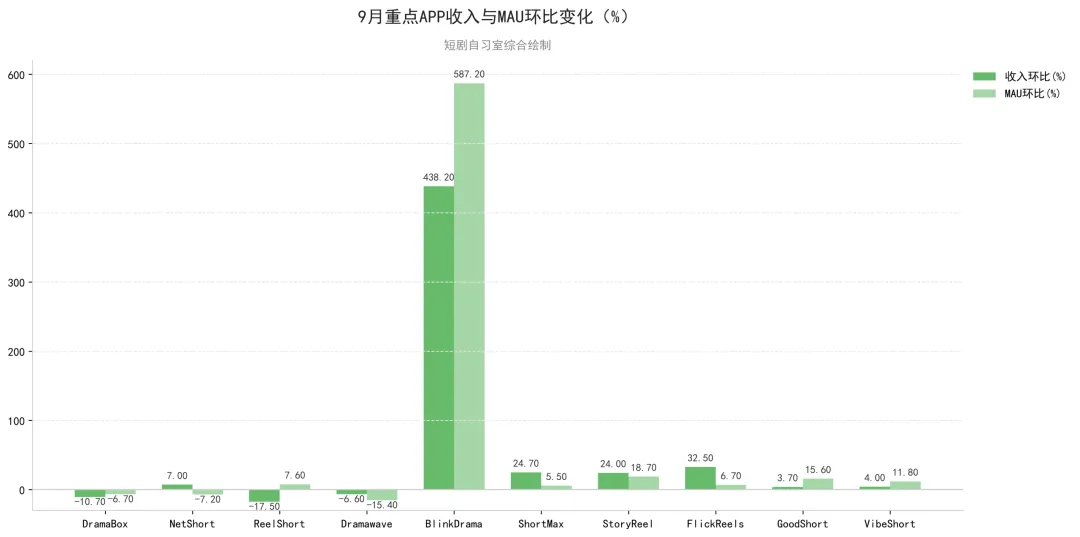
DramaBox仍以3,471万美元居榜首,但环比下降10.68%,份额从18.54%缩至16.25%,单月蒸发超过420万美元。ReelShort更惨——从2,929万跌至2,416万,蒸发524万美元,排名从第2滑到第3,是当月收入减少最多的APP。Dramawave也跌6.56%至2,281万,从第3退至第4。海外短剧收入前三名同时失速,上一次还要追溯到去年底。
但空出来的份额,NetShort迅速接住了。
NetShort以2,644万美元(+6.96%)升至第2,历史上首次超越ReelShort——在头部整体收缩的背景下,守住增长本身就是一种胜利。GoodShort继续稳在第五(1,534万,+3.71%)。前4名合计50.62%的份额,与第5名之间存在约7.5个百分点的断层——塔顶和塔腰之间仍有一道明显的鸿沟。
真正的爆发在第6到第10区间:ShortMax突破千万美元(1,053万,+24.74%),收入、下载、MAU三项同步上涨,增长结构在头部中最健康;StoryReel同样破千万(1,013万,+24.02%),从6月的635万一路涨到9月的1,013万,三个月收入涨了60%;FlickReels以744万美元(+32.49%)进入第9,是前10中环比增速最快的。
BlinkDrama以518万美元(+438%)从第24名直冲至第11——5月上线,9月MAU已达363万。付费下载占比70%,投放驱动明显。
 头部的份额松动了,但这未必是坏事
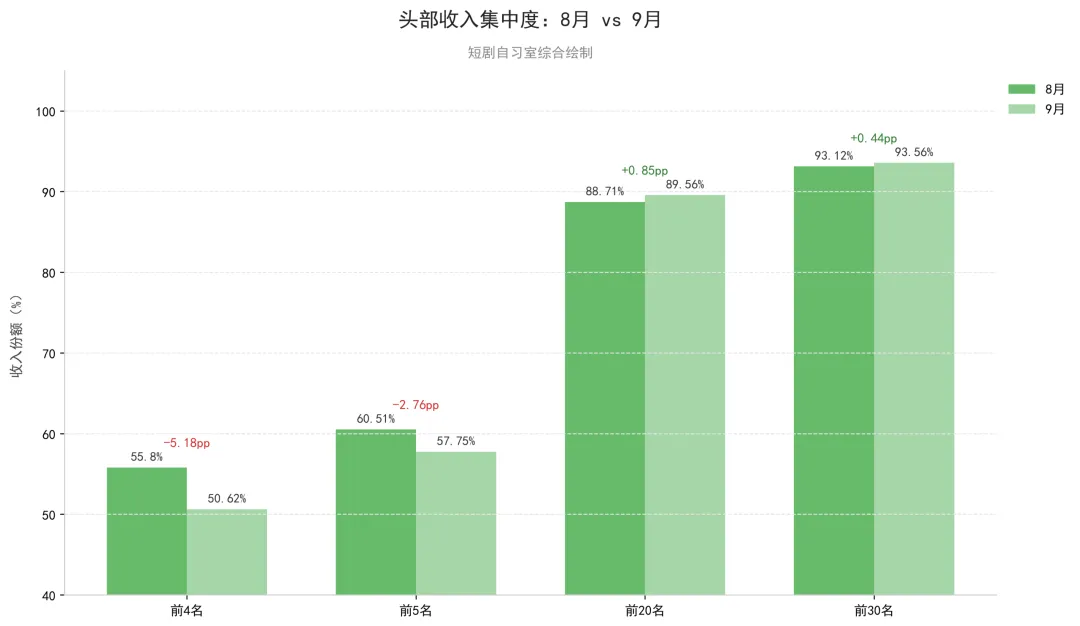
9月前5名收入份额从60.51%降至57.75%,前4名从55.8%降至50.62%。DramaBox和ReelShort合计失掉3.67个百分点,在一个过去半年头部份额只升不降的市场里,这是个值得注意的反转。
但前20名整体份额反而从88.71%微升至89.56%,前30名从93.12%升至93.56%。减小的只是塔顶的份额,第6到第20名正在承接——这可以视为一次塔顶的权力重组。ShortMax、StoryReel、FlickReels,加上门外徘徊的BlinkDrama,正在把两强格局慢慢推向多极化。
一个月的数据不能叫趋势。但两巨头同步松动在过去半年只出现过这一次。10月将验证这是昙花一现,还是一个更长期的拐点。
 美国拖了后腿,但印尼正悄悄创造奇迹
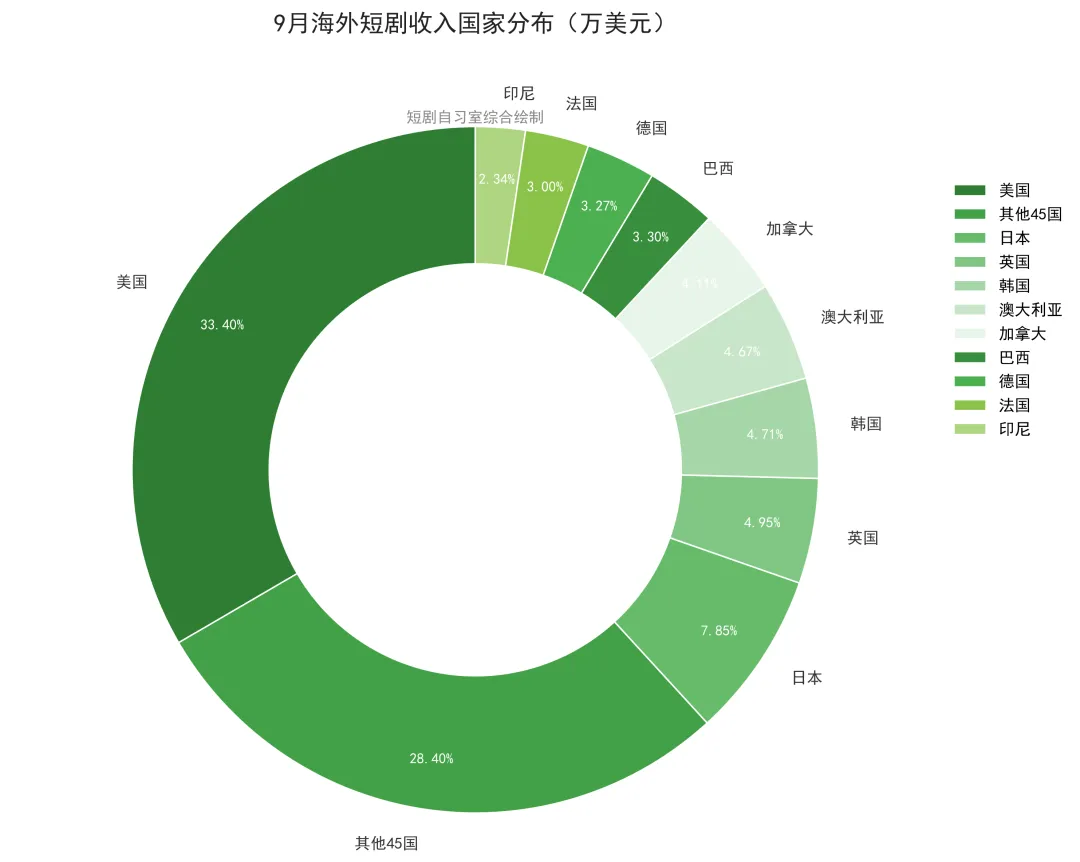
9月地区数据的核心结论:收入跌在美国,下载跌在新兴市场——两件事各自独立。
美国收入6,463万美元(-2.84%),份额30.26%,一个市场就占了全球收入净降的85%。但日本(+8.46%)、英国(+4.98%)、澳大利亚(+7.62%)、加拿大(+9.72%)等发达国家全是正增长。美国收入下滑,而日本、英国等其余发达市场同期收入普遍上涨,呈现此消彼长的格局。考虑到美国下载量也在下滑,可能是头部APP在主动调整美国区的投放预算。
最亮眼的是印度尼西亚:收入482万美元,环比大涨27.23%,创近6个月新高。更值得注意的是,其下载量已连续 5 个月下滑,呈现 “下载下滑、收入大涨” 的特征。短期来看,这主要依靠存量用户付费率提升拉动收入;长期健康增长仍需下载量与收入同步提升。增长推手全部来自海外:NetShort、ShortMax、Dramawave、GoodShort四款合计贡献了超过46万美元增量。
印度收入397万美元(+2.23%)稳步爬升,但下载跌至6个月最低。市场分工明确:下载前10名中6款是本土APP,收入前10名中只有1款——本土拉新、海外变现,两块蛋糕几乎没有重叠。
用户黏性:Melolo依然是Bug般的存在,ShortMax的另一种扩张
Melolo依然是品类中最特别的存在:MAU 5,225万,人均日使用时长88分钟,是样本中位数的5倍以上,D30留存率10.08%。
FreeReels是另一个值得关注的案例。MAU 5,737万(排名第4),D30留存率10.44%,日均使用时长31分钟——近6,000万活跃用户。
ShortMax则呈现了相反的扩张模式:收入、MAU同步增长,但人均日使用时长仅7.16分钟,全部样本中最低。增长靠的是覆盖面而非深度,当拉新成本上升时,缺乏黏性的用户将最先离开。
两束探照灯:BlinkDrama的冲刺与BonusTV的急停
BlinkDrama:5月上线,9月收入518万美元(+438%),下载764万次(+493%),MAU从不到80万暴涨至363万——四个月内从零冲到前15。过去一年几乎没有短剧APP能在单月实现400%以上的收入增长。但付费下载占比70%,留存率在中偏下——投放砸出来的用户来得快去得也快。
BonusTV & DramaGo:被切断的曲线。 两款下载量在9月近乎归零(-98%),加上Kuku TV跌了71%,三款合计少了超过1,200万次。9月份恰好有不止一款产品被按下了暂停键。
两款放在一起,恰好是当下短剧出海的两个极值:一边是靠密集投放一个月内把自己炸进前十五,另一边是在同样周期内从千万级下载直接归零。
数据说明:数据范围为App Store与Google Play双平台合并,剔除中国大陆及港澳台。收入为IAP净额(扣除商店分成及税费),不含广告变现。主周期为2026年9月,环比对象为8月。RPD按品类总收入除以总下载计算。用户指标中MAU为9月数据,使用时长为8月数据,留存为8月安装批次。
以上就是本文的全部内容。你还发现了海外短剧市场哪些有趣的现象?欢迎在评论区留言探讨~