ARTICLE · 1149149
脱脂奶粉反超全脂奶粉:一场少见倒挂说明了什么?
少了脂肪的奶粉,反而卖得更贵了。
10月6日,全球乳制品交易平台GDT第413次拍卖,全脂奶粉加权成交均价为3605美元/吨,脱脂奶粉为3847美元/吨。脱脂比全脂高242美元,溢价约6.7%;当期脱脂奶粉价格指数上涨4.3%,全脂上涨1.2%。
这是乳品原料市场的价格倒挂,不是超市里两罐奶粉的售价对比,更不是婴配粉品质排名。
我是羊奶先生,奶粉行业十年老兵。这个信号值得关注,因为它提醒行业:只盯着“奶价涨没涨”,已经看不清企业真正的成本。
一、少了脂肪,为什么反而更贵?
全脂奶粉保留较多乳脂;脱脂奶粉去掉大部分脂肪,留下蛋白质、乳糖和矿物质等非脂乳固体。
很多人的直觉是:全脂包含的东西更多,理应更贵。但大宗商品定价看的是供求,不能按“营养齐不齐全”排序。
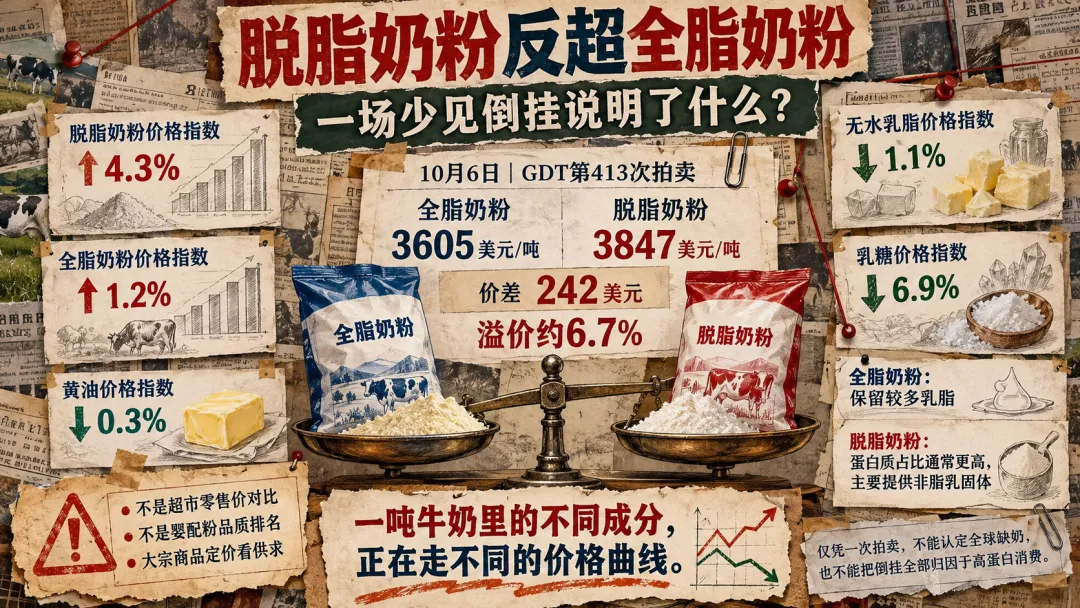
同一吨粉,脱脂奶粉的蛋白质占比通常高于全脂奶粉。需要补充非脂乳固体、调整蛋白含量的食品企业,采购时会算使用成本,而不只是比较一吨粉的价格。
更直接的证据是,这次拍卖中脱脂奶粉上涨,黄油价格指数却下降0.3%,无水乳脂下降1.1%。乳脂和非脂乳固体没有同步走强。
这支持一个判断:不同乳成分的供求正在分化。但仅凭一次拍卖,还不能认定全球缺奶,或把倒挂全部归因于高蛋白消费。
一吨牛奶里的不同成分,正在走不同的价格曲线。
二、对工厂来说,考验的是拆分后的收益
乳企可以把原奶用于生产全脂奶粉,也可以分离乳脂,分别生产脱脂奶粉与乳脂产品。
脱脂粉涨价,会改善其中一部分收入;但如果乳脂价格下跌,另一部分收益可能受到抵消。因此,不能看到脱脂粉贵了,就认定分离加工一定更赚钱。
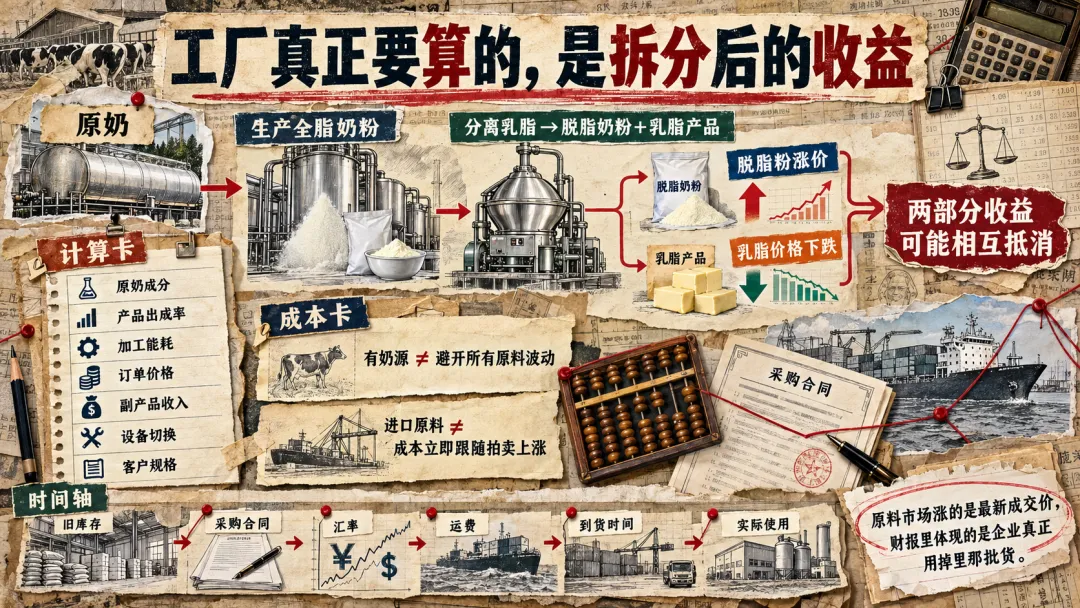
工厂要一起计算原奶成分、产品出成率、加工能耗、订单价格和副产品收入,还要考虑设备能不能切换、客户要什么规格。
对中国奶粉企业也是如此。拥有奶源,不代表能避开所有原料波动;使用进口乳原料,也不代表成本立刻跟随拍卖上涨。旧库存、采购合同、汇率、运费和到货时间,都会影响实际成本。
原料市场涨的是最新成交价,财报里体现的是企业真正用掉的那批货。
三、脱脂粉涨价,不等于婴配粉该涨价
这一点,渠道尤其要分清。
婴配粉包含多种乳原料、油脂、维生素、矿物质及其他配方成分,还包括生产、包装和销售费用。企业使用脱脂粉的比例不同,锁价周期也不同,成本影响不能一概而论。
而且,当期其他原料未必一起涨:此次GDT乳糖价格指数下降6.9%。只拿脱脂粉上涨证明整罐奶粉成本大幅上升,证据不完整。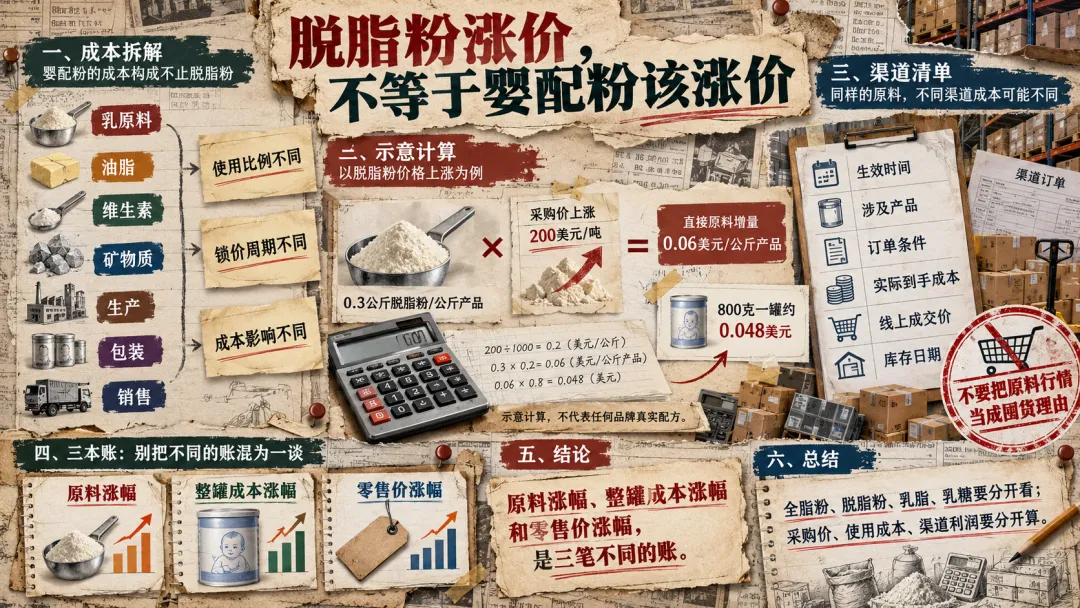
算一笔示意账:假设某产品每公斤使用0.3公斤脱脂粉,实际采购价上涨200美元/吨,其他条件不变,那么每公斤产品的直接原料增量为0.06美元,800克一罐约0.048美元。
这不是任何品牌的真实配方,只说明成本传导需要乘以使用比例。脱脂粉比全脂贵242美元,也不能当成脱脂粉自身上涨了242美元。
原料涨幅、整罐成本涨幅和零售价涨幅,是三笔不同的账。
四、渠道别把原料行情当成囤货理由
国际原料竞价走强,与一家母婴店的奶粉是否卖得动,没有直接等号。
厂家如果提出涨价、减少赠品或调整返利,经销商需要核对生效时间、涉及产品和订单条件;门店则要看实际到手成本、线上成交价及现有库存日期。
采购成本增加,可能压缩厂家毛利;如果终端无法接受涨价,压力又可能体现为渠道政策收紧。但这属于可能的传导路径,要看具体企业如何执行,不能提前替所有品牌下结论。
尤其不要因为一句“国际奶粉涨了”,就超出正常销量备货。原料行情会变,渠道库存却需要一罐一罐卖出去。
这次倒挂说明,乳品成本正在变得更细:全脂粉、脱脂粉、乳脂、乳糖,要分开看;采购价、使用成本、渠道利润,也要分开算。
你合作的厂家调整价格时,会说明具体成本变化,还是只给一句“原料涨了”?
本文仅代表个人观点,不做任何建议。价格核验截至2026年10月9日。