ARTICLE · 1161207
AIˣʸ|周评:Anthropic 的 30 万亿美元故事背后,AI 的新产业从哪里长出来
近期,Anthropic 抛出 30 万亿美元AI 潜在市场的宏大猜想,引爆资本市场。读懂这则天价叙事,是看懂当下 AI 泡沫与未来产业真实增量的关键。
先建立直观体量认知: 30 万亿美元,几乎等于 2025 年美国全年 GDP,占全球 GDP 的 25% 左右。它并非企业营收预期,也不是可落地的行业规模,而是理论上 AI 可承接、可替代的全球知识劳动总价值,是典型的资本叙事。
我们可将这 30 万亿市场拆分为三类,三者兑现能力、产业价值天差地别:
第一类(20%6 万亿美元):短期高确定性落地市场。涵盖文档整理、信息检索、代码辅助、文案生成、数据统计、常规翻译等标准化脑力工作。这类任务规则清晰、容错率高、无需资质背书,是当前大模型成熟落地、企业真实付费、可转化为营收的核心基本盘。
第二类(60%18 万亿美元):长期可能兑现的叙事。包含临床诊断、司法出庭、财务终审、工程决策、投融资风控等高阶专业工作。这类工作的核心是责任、资质、经验与风险兜底,而非简单知识输出。AI 仅能作为辅助工具,无法替代人类决策、承担法律责任,这部分巨额体量,基本无法商业化落地。
第三类(20%6 万亿美元):叙事盲区的真正增量产业。这是本文核心。它不替代现有岗位、不挤占传统人力预算,专门对应过去太贵、太慢、太难、根本无法落地的商业需求。小微企业专属服务、长尾定制交付、AI 科研创新、新材料新药研发、物理具身智能作业,都属于这一范畴,是未来 AI 新产业的核心生长土壤。
据外媒披露的招股资料,Anthropic 一边讲述 30 万亿的远期故事,一边面对残酷的产业现实:2025 年预计营收 46 亿美元,基础设施支出 73.3 亿美元,经营亏损超 80 亿美元,远期算力与云服务刚性支出高达 5180 亿美元。
一边是极致宏大的资本想象,一边是沉重真实的经营压力。研判 AI 产业,既要正视通用技术的颠覆价值,也要警惕资本泡沫的虚火。真正的产业增量,从来不在于替代存量劳动,而在于创造过去不存在的新生意。
一、资本的账,不能代替产业的账
当前头部大模型企业普遍存在结构性经营矛盾:算力是前置、刚性、长期的重资产投入,而市场需求、客户订单是弹性、滞后、不确定的。
Anthropic 的短板尤为典型:近四分之一营收依赖两家大客户,且多数头部合作无长期锁定合同。企业背负千亿级远期算力承诺,需求端却可随时缩减、流失,供需期限错配、重资产与弱需求失衡,是行业共性风险。
市场舆论常陷入两个极端:要么盲目追捧 30 万亿宏大叙事,高估短期盈利空间;要么简单用静态收支差否定长期价值。真正的产业核算,不能靠单一除法,要结合付款节奏、现金储备、合同弹性、长期复购与利润空间综合判断。
纵观铁路、互联网等历次技术革命:技术能重塑世界,却不保证早期投资者盈利。且 AI 算力资产迭代更快、折旧更强,芯片、服务器极易被新技术淘汰,过热堆砌的算力产能,大概率快速贬值失效。
由此可见,长期看好 AI 产业价值,与短期警惕企业估值泡沫、资本消耗,并不冲突。智能服务持续降价的大趋势下,产业链红利如何分配、谁能最终留存利润,才是决定行业格局的核心。
二、“硅基时间”:重新定义 AI 的商业价值
当下所有资本市场的 AI 规模测算,均锚定现有人类脑力劳动的薪资总盘,这套逻辑只能看见存量替代,完全遮蔽产业增量。
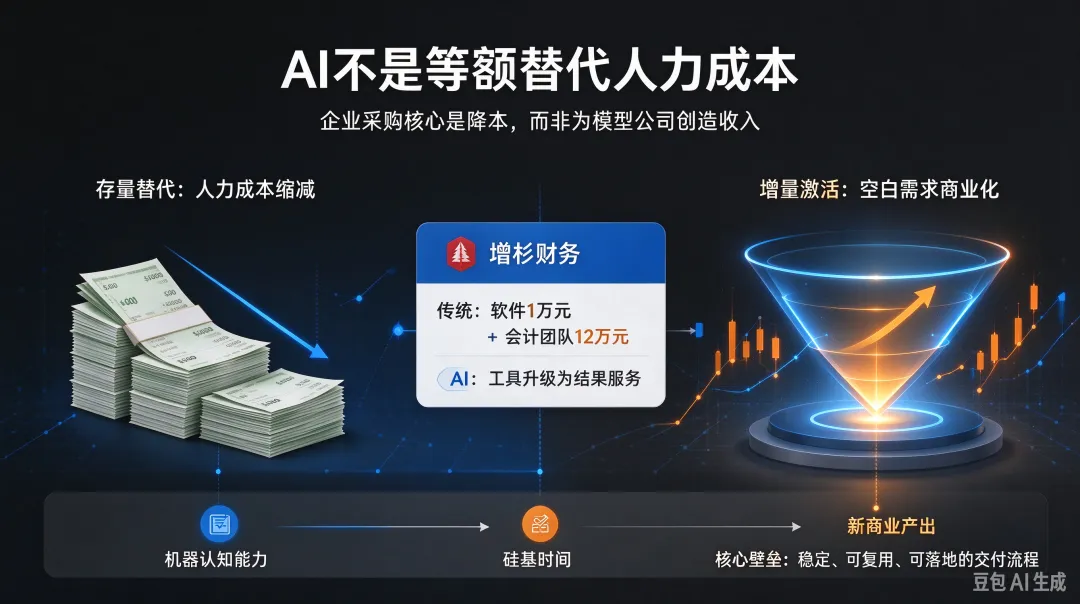
核心误区很明确:企业采购 AI 的核心诉求是降本,而非为 AI 企业创造新增收入。原有人力成本,绝不会等额转化为模型公司营收。AI 真正的价值,是激活那些因人力成本过高、长期被市场搁置的空白需求。
红杉的经典案例极具参考性:企业每年花费 1 万元采购财务软件,却需 12 万元聘请会计团队完成关账。传统模式是 “卖工具、靠人落地”,AI 时代将彻底转向“交付结果、按服务变现”,打开了软件之外的巨大专业服务市场。
更大的机会在长尾小微市场:海量小微企业、个体经营者,无力承担专职法务、财务、运营、研发成本,大量细碎、低频、小预算的专业需求长期无人承接。AI 的出现,让这类需求首次具备商业化可能。
可将这种可按需调用、批量复制、并行调度的机器认知能力,定义为“硅基时间”。它重构了企业经营逻辑:无需为碎片化任务增设全职岗位,AI 承接基础繁琐工作,人类聚焦核心决策与结果验收,大幅降低经营门槛、提升单人产能。
但硅基时间不等于商业产出。模型可无限复制,专家能力不可复刻;任务可批量并行,但数据短板、算力瓶颈、逻辑缺陷与人类验收能力,始终制约交付质量。AI 产业的核心壁垒,从来不是模型能力,而是稳定、可复用、可落地的商业交付流程。
三、新产业,从传统市场缝隙中生长
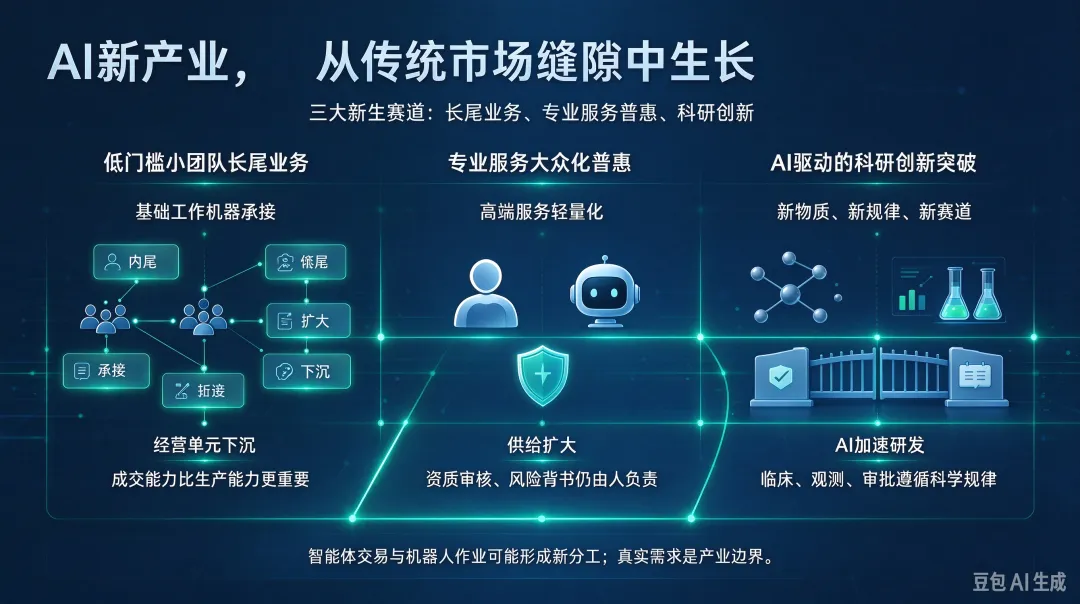
目前纯粹原生的 AI 全新产业尚未完全成型,市面上多数 AI 业务,只是传统产品、服务、流程的智能化升级。但透过市场缝隙,三大新生赛道已清晰浮现。
第一,低门槛小团队长尾业务。过去细分赛道难以商业化,核心是经营门槛过高,需要大量客户、大额订单才能养活团队。AI 彻底打破这一限制,内容生产、软件开发、多语种服务、垂直运营等基础工作均可机器承接。
未来的核心机会,不是 “一人公司” 的概念噱头,而是商业最小经营单元全面下沉,小团队、窄赛道、小众客群,也能实现正向盈利。需要清醒的是,AI 降低了生产门槛,但获客、售后、口碑、风控的成本依然存在,能做产品只是起点,能持续成交才是产业根本。
第二,专业服务大众化普惠。个性化教学、一对一辅导、专业资料解读、定制化陪练等高端服务,过去因成本高昂、供给稀缺,仅少数人可享受。如今 Duolingo AI 陪练、高校 AI 教学实验,已验证轻量化智能专业服务的商业化可行性。
但产品落地、实验有效、用户付费是三件独立的事。尤其医疗、法律、财税等高责任领域,AI 只能辅助赋能,无法替代资质审核、风险兜底与法律背书。技术扩大服务供给,却无法消除行业合规与责任壁垒。
第三,AI 驱动的科研创新突破。这是 AI 最高维度的产业价值:不再优化旧流程,而是探索新物质、新规律、新赛道。AI 辅助药物靶点发现、新材料筛选、科研仿真验证,突破了人类科研的效率上限,创造出传统模式无法实现的创新成果。
英矽智能 AI 原创药物进入三期临床,是标志性进展。但技术提速不代表风险消除,临床实验、患者观测、审批流程仍遵循严苛科学规律,AI 只能加速过程,无法跳过核心验证环节。
除此之外,智能体交易、机器自主采购、物理机器人作业,有望形成全新产业分工。但现阶段所谓 “机器交易”,本质仍是人类需求与资金驱动,脱离真实民生与产业需求的机器高频交易,只是无效泡沫。
四、廉价智能的终极比拼:落地交付与结果负责
从技术能力到实体产业,中间唯一的壁垒,是完整的商业交付与风险兜底。终端客户不关注模型参数、算力消耗,只在乎结果是否达标、问题能否解决、出错谁来负责。
当下大量企业的 AI 应用陷入无效内卷:AI 批量生成的报告、方案、内容看似产能翻倍,却无法落地使用,反而增加人工复核成本、加重团队负担,这类伪产出没有任何商业价值。
技术评论家 Benedict Evans 精准指出:AI 降低了做工具的难度,却没有解决做什么工具、如何重构业务、如何创造真实价值的核心问题。
这正是中国 AI 应用企业的核心机遇:不卷底层模型研发,聚焦垂直场景的需求挖掘、流程重构、人机协作、结果交付,将通用 AI 能力转化为可持续的付费服务。
国内海量中小微企业、碎片化下沉需求、差异化民生服务,是 AI 最好的落地场景,完美适配智能技术低成本、柔性化、轻量化的交付优势。
同时我们理性看待 AI 与就业的关系:自动化不会带来单纯的失业潮,也不会凭空爆发新增岗位。真实的产业常态是岗位迭代、能力迁移、新旧业态共存,旧流程被替代的同时,新职业、新任务、新商业模式持续诞生。
五、当下经营者的确定性行动
资本周期、行业热度、市场估值都是不可控的外部变量,经营者无需追逐泡沫。当下最确定的动作,是梳理自身业务,盘点所有过去因成本、效率、技术限制无法落地的空白服务。
从中筛选可落地场景,明确客群、付费模式、追责机制,用 AI 验证商业闭环。核算必须覆盖全链路:模型成本、人工复核、运维获客、返工风控,最终只看两个核心指标 ——客户复购率、真实净利润。这远胜于统计 AI 工具使用率、调用次数等表面数据。
未来企业的核心竞争力,“硅基调度力”:拆解复杂任务、匹配智能工具、调度人机协作、标准化验收、兜底风险差错、完成商业闭环。模型是公共基础设施,调度能力、交付能力、风控能力,才是企业不可复制的私有壁垒。
30 万亿美元的资本叙事,可以打开产业想象边界,但不能作为估值与发展的依据。穿透所有泡沫,AI 的真正价值,从不在于替代存量劳动、兑现纸面的宏大数字。
真正的 AI 新产业,生长在过去无法成交的需求里,突破在人类无法触及的边界里。
所有过去太贵、太慢、太难交付的商业,都将成为 AI 时代最蓬勃的产业增量。