ARTICLE · 1202570
AI 算力红利释放:国电南瑞 82 亿净利,电网“隐形大脑”订单已排满十五五
你有没有想过一个问题:英伟达的 GPU 再猛,如果电网没法把电稳定送到机柜,一颗芯片都跑不起来。
打个比方,AI 算力是一场淘金热,英伟达是卖铲子的,但真正让 "金子" 值钱的,是电。而电从发电厂到数据中心,中间靠的不是发电机,而是一套看不见的 "大脑与神经"—— 电网调度、继电保护、柔性输电、储能构网控制。
国电南瑞,就是给中国电网装这颗 "大脑" 的人。它的订单,已经从 "季度" 排到了 "十五五"。
今天聊的,是 AI 算力带飞的下一站:电力系统二次设备龙头的黄金窗口。
先给公司画个像。国电南瑞是国内电力二次设备龙头、能源互联网整体解决方案提供商,实控人为国务院国资委,国网电科院为控股股东。2025 年它交出的成绩单是:营收 662.29 亿元,归母净利润 82.79 亿元,经营现金流表现良好,ROE 稳在 15% 以上,并且自 2023 年起持续提高分红比例、增设中期分红。
先看一组数字。
北美五大云厂商资本开支,2024 年 2463 亿美元,2026 年直接干到 8125 亿美元,三年 3.3 倍。这不是线性增长,是垂直起飞。这笔钱最终变成一座座数据中心,而数据中心的第一需求,就是电。
再看电网侧。"十五五" 期间,国家电网加南方电网的合计投资规模庞大,全国电网固定资产投资预计 5 万亿元以上,特高压、配网智能化、调度继保数字化是重点方向。
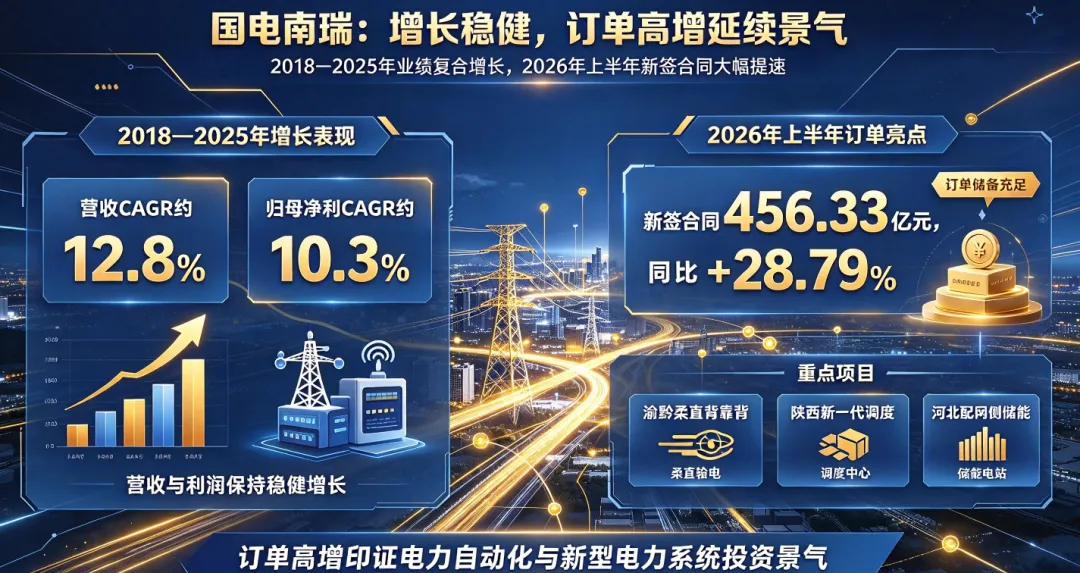
落到公司身上:2018—2025 年,国电南瑞营收 CAGR 约 12.8%,归母净利 CAGR 约 10.3%。2026 年上半年,公司新签合同 456.33 亿元,同比 + 28.79%,订单储备充足,落地了渝黔柔直背靠背、陕西新一代调度、河北配网侧储能等一批重点项目。与此同时,国网配网设备招标价格已开始企稳回升,配网投资占比有望在 "十五五" 重新抬升。
AI 要电、电网要投、二次设备要量。这不是复苏,是重估。
很多人以为,新能源装机越多,电力就越充沛。错了。
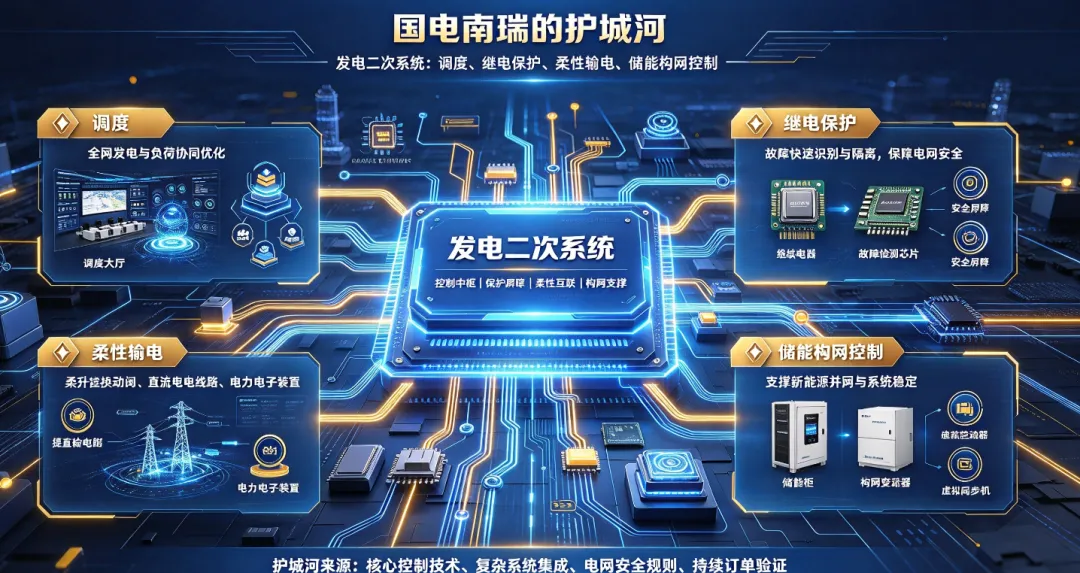
光伏、风电出力不稳定、波动大,高比例新能源接入后,电网面临宽频振荡等全新风险。真正的瓶颈不在发电侧,而在二次系统 —— 调度、继电保护、柔性输电、储能构网控制。
这正是国电南瑞最深的护城河。
它是构网型储能的技术开创者,PCS 与 "4S" 储能系统方案成熟,全球构网储能累计装机已超 14GW;针对 AIDC 智算中心负荷波动带来的电网宽频振荡风险,公司前瞻布局固态变压器 SST、高压直流供电、液冷智算与异构算力调度,把大电网控制能力平移到算力基础设施场景,打造第二增长曲线。调度、继保、换流阀这些 "看不见的环节",恰恰是决定电网能不能安全、聪明地把电送出去、存起来、调度好的咽喉。
电网可以多发电,但送不送得出去、存不存得下、调不调得动,才是新型电力系统真正的胜负手。
国电南瑞把生意拆成四块,咱们用财报数字说话。
第一块,电网智能,是绝对的压舱石。 2025 年收入占比 50.46%,毛利率 30.12%;2026 年上半年收入 133.06 亿元,同比 + 8.85%,稳健不塌。这里藏着顶级单品:柔性输电换流阀 "十四五" 国网市占率约 46%,直流控保约 58%;新一代 D6.0 调度系统批量推广,国网调度软硬件中标金额持续第一;新型继电保护装置适配高比例新能源电网,已在国内多省应用。4500V/3000A 的 IGBT 器件已具备规模化工程条件,核心器件自主可控。它还深度参与沙特柔直、巴西美丽山等海外特高压项目,把中国标准带向了全球。
第二块,数能融合,是电网的 "数字化转型"。 国网数字化项目综合市占率接近 42%,2026 上半年毛利率 25.55%,同比 + 2.15pct,盈利能力在改善。子公司瑞腾在液冷、绿色数据中心、算力调度上拿下多个网内标杆项目 —— 液冷这条线,已经踩进 AI 算力基建的赛道上。
第三块,能源低碳,是第一增长引擎。 2026 上半年收入 96.14 亿元,同比 + 46.98%,是四大板块里最猛的一个。储能、海上风电柔直送出、抽水蓄能、核电励磁改造都在里面:抽蓄 "十五五" 规划新增规模大幅提升,公司自动化系统全球市占领先;海上风电柔直送出是核心供应商,深度受益深远海海风建设。储能更是今年的最大亮点 —— 国电南瑞是国内构网型储能的先行者,成立储能特遣队,大力拓展国内及海外储能 EPC 总包,全球构网储能累计装机超过 14GW。
第四块,工业互联,面向轨道交通、石油石化、冶金工矿。 轨交综合监控国内领先,DCS、PLC 进入石化巨头框架采购,同时布局低空经济、交能融合新场景。这四块拼起来,就是 "电网打底、低碳进攻、海外提速" 的完整版图。
二次设备这个行业,最反直觉的一点是:它不像芯片那样被 "卡脖子",恰恰相反,它本身就是中国能站在全球格局高位的少数高端环节。调度、继保、换流阀的门槛极高 —— 不是钱能砸出来的,是三十余年电网运行经验加一代代工程师沉淀出来的。
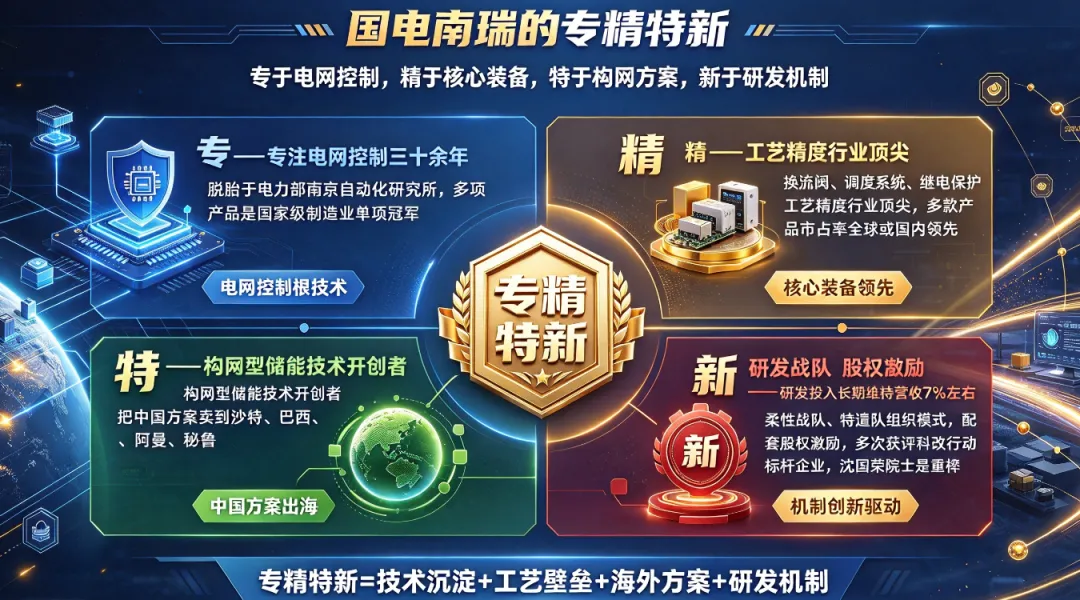
这正是 "专精特新" 四个字的最好注脚:
专—— 专注电网控制三十余年,脱胎于电力部南京自动化研究所,多项产品是国家级制造业单项冠军;
精—— 换流阀、调度系统、继电保护工艺精度行业顶尖,多款产品市占率全球或国内领先;
特—— 构网型储能技术开创者,把 "中国方案" 卖到沙特、巴西、阿曼、秘鲁;
新—— 研发投入长期维持营收 7% 左右,实行柔性战队、特遣队组织模式,配套股权激励,多次获评科改行动标杆企业,沈国荣院士是重要个人股东。
护城河的分层就是财富的分层:已经稳固的环节拼份额,刚刚起步的环节拼爆发力。国电南瑞的妙处在于,网内是它 "不会丢的基本盘",网外和海外是它 "正在打开的弹性"。
电网设备行业,过去看季度订单。现在,要看 "十五五",甚至看海外三五年后的交付。
为什么?因为特高压、柔直工程的建设周期通常 2—3 年,设备投资占比高;"十五五" 启动的产线,订单会持续贡献到 2028—2030 年。加上全球储能装机未来几年维持 40% 左右的增速,海外市场的能见度正从 "项目" 变成 "周期"。
海外这条线,国电南瑞已经跑起来了。2026 上半年海外收入 58.94 亿元,同比 + 196.61%,占总营收 21.3%;签约阿曼 500MW/2000MWh 的海外首个储能总包,STATCOM 进入沙特、菲律宾,配电自动化落地秘鲁,新开辟吉尔吉斯斯坦、摩洛哥等市场。依托国网出海加自主开拓,中东、拉美、非洲、欧洲多点开花。
券商怎么看?三家机构口径接近,全部给出 "买入"。
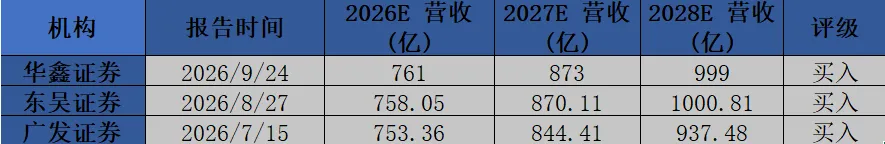
共性判断很清楚:营收保持 11%—15% 的两位数增长,利润增速 10%—18%。利润增速略慢于收入,主因是储能集成、海外业务这类低毛利板块占比抬升,拉低了整体毛利率 —— 这是放量阶段必然会付的 "成长税",但 ROE 仍稳在 15% 以上。
对照同业思源电气、四方股份、许继电气、国电南自,国电南瑞体量最大、业务最完整、网内基本盘最扎实,估值却处于行业中等水平,这也是机构普遍看多的重要原因。
当然,风险也得摆上台面:国内电网投资落地若低于预期,会直接压制订单;海外地缘政治与汇率波动会扰动利润;储能集成价格战若加剧,毛利率还会往下走。但放在 "十五五" 的维度看,这些是波动,不是方向。


本文全部素材来源于国金证券、广发证券、华鑫证券、开源证券公开研报、交易所公开行情数据,不构成任何投资建议。
(文末互动:关注本号,持续拆解国产算力、AIPC、光芯片赛道等先进制造小巨人深度投研拆解,及时把握产业拐点机会)