ARTICLE · 1208806
七剑ETF策略组合说明
七剑ETF组合 是我公开的一套在七个资产方向中 择强轮动的ETF轮动策略。因有投资者询问,现做一个简单的介绍和说明。
总体来说,它比较适合有时间能在交易日下午固定时段执行、接受阶段性有一定回撤的投资者。历史回测成绩突出,跟投工作量不大;但集中持仓、隔日换仓和数月等待修复,都是真实体验的一部分。
核心指标 | 独立回测结果 | 如何理解 |
复合年化收益 | 97.70% | 按实际自然年长度计算 |
最大回撤 | 14.33% | 每日收盘权益口径 |
完整月份胜率 | 77.78% | 81个完整月份中63个月盈利 |
年度胜率 | 6/6 | 2020至2025六个完整年度均盈利 |
操作频率 | 约3.8天/月 | 全期311个交易日发生实际成交 |
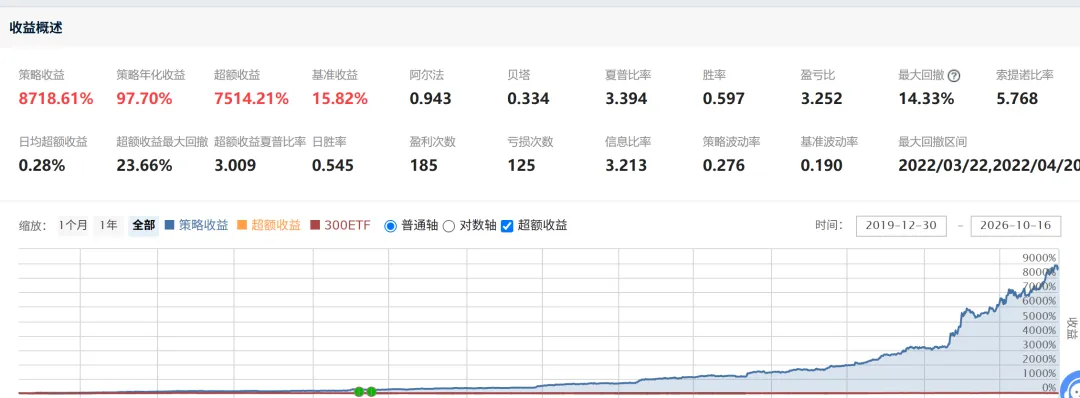
图1回测累计净值起点为1采用对数刻度以展示不同阶段的增长速度
回测区间为2020年1月1日至2026年10月16日,首个交易日为1月2日。初始20万元,期末权益1763.72万元,累计收益8718.61%。上述均为历史回测,不是实盘收益。回测佣金单边万0.5,程序价格比例滑点参数为0.01%。
七个候选方向分别是什么
七剑的“七”,指七个可供轮动的方向。它们包含四个股市方向和三类商品方向,如 纳指,创业板,红利,黄金等,并不意味着七种彼此独立、永不同时下跌的资产。
买卖逻辑
先看趋势再在合格方向中择强
策略观察一段已经形成的历史价格,综合判断上涨方向、趋势强弱和走势稳定性,并过滤不符合条件的候选。它比较的是一段走势的质量,单日突然大涨并不必然成为首选。
目标变化才轮动相同目标继续持有
合格候选中出现新的优先方向时,策略按规则卖出旧仓、买入新仓。目标没有改变,就继续持有;同一资产只是内部角色变化时,也不应因此产生一次无意义的卖出再买入。
用退出规则控制风险
持仓还接受获利退出、从持有期高位回落退出和退出后暂时回避等约束。没有合格动量候选时,规则允许则转向黄金;黄金也不符合可持有条件时,可以保留现金。黄金不是保本资产。
这些风控在既定检查时点判断,不能保证盘中实时止损,更不能保证实际损失被限制在某个固定比例。具体观察窗口、评分边界、退出数值和回避时长不公开,客户按统一信号执行。
七个方向在样本里都实际成为过主仓。纳指占主仓时间约20.0%,这些记录说明,历史结果来自多个方向的轮换,不能归结为一直持有纳指。
每一年赚了多少
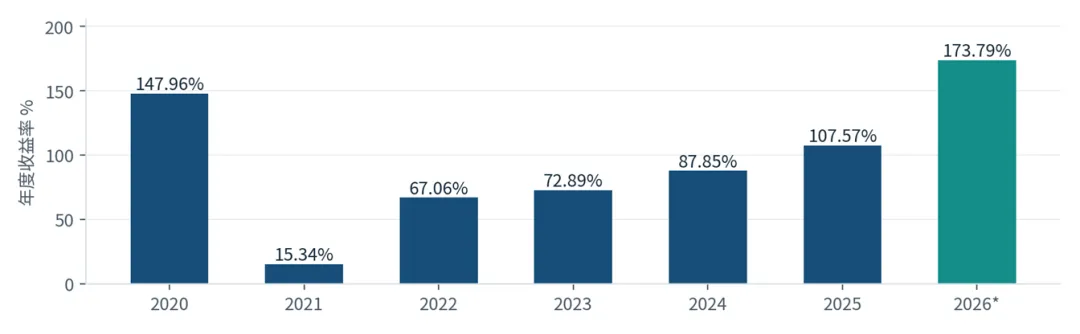
图3各年收益率2026年只统计至10月16日不能与完整年度直接等同
年份 | 年度收益 | 盈利月数 | 成交天数 | 年内最大回撤 |
2020 | 147.96% | 11/12 | 58 | 11.53% |
2021 | 15.34% | 6/12 | 41 | 12.07% |
2022 | 67.06% | 10/12 | 32 | 14.33% |
2023 | 72.89% | 9/12 | 35 | 6.89% |
2024 | 87.85% | 9/12 | 41 | 8.23% |
2025 | 107.57% | 10/12 | 49 | 6.74% |
2026截至10月16日 | 173.79% | 9/10 | 55 | 10.79% |
年内最大回撤以该年开始前的权益为起点重置高水位计算。盈利月数中的2026年10月尚未结束。
2021年提醒我们高年化不等于年年高收益
2021年全年收益15.34%,显著低于其他年份;当年有一半月份亏损,7月单月下跌9.22%。客户若只看长期净值曲线,很容易低估这种阶段的失落感。
复合年化97.7%是整段历史的数学结果,其中包含2020年和2026年的强劲表现。它不是把每年收益相加后的平均数,也不是客户每年可以领取的固定回报。
逐月表现和胜率
81个完整月份中,63个月盈利、18个月亏损,月度胜率77.78%。加入尚未结束且当时盈利的2026年10月,则为64/82,即78.05%;本说明书优先采用完整月份口径。
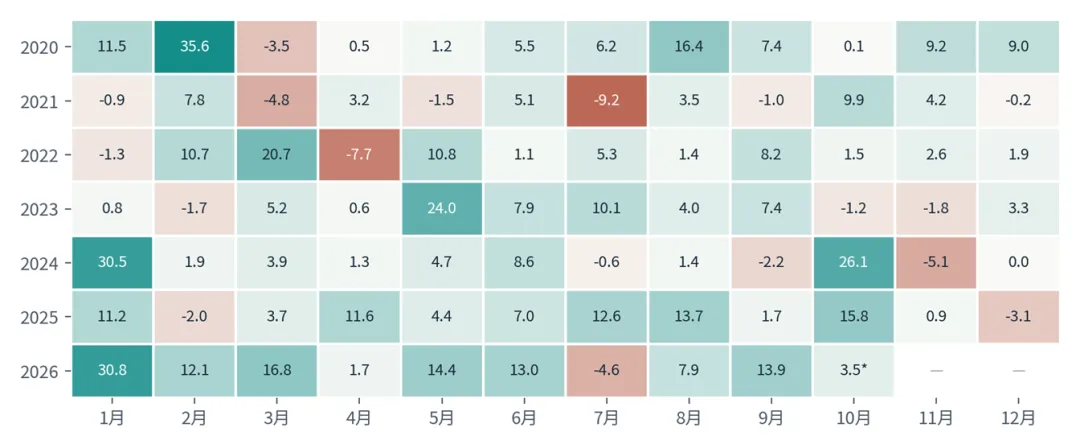
图4逐月收益率单位为百分比图内保留一位小数星号表示2026年10月至16日胜率按未四舍五入收益计算
近期月份 | 月度收益 | 是否完整月份 |
2026年6月 | +13.05% | 是 |
2026年7月 | −4.56% | 是 |
2026年8月 | +7.92% | 是 |
2026年9月 | +13.91% | 是 |
2026年10月至16日 | +3.54% | 否 |
样本中最好的单月为2020年2月,上涨35.59%;最差单月为2021年7月,下跌9.22%。最长连续亏损为2个月,出现在2021年12月至2022年1月,以及2023年10月至11月。
胜率要看分母。月度胜率回答“多少个月赚钱”;按卖出订单统计,185/310笔平仓盈亏为正,约59.68%,这一口径未逐笔重分摊全部买入费用,不能当作完整交易净胜率,更不代表未来每笔成功概率。
回撤和爬坑的真实体验
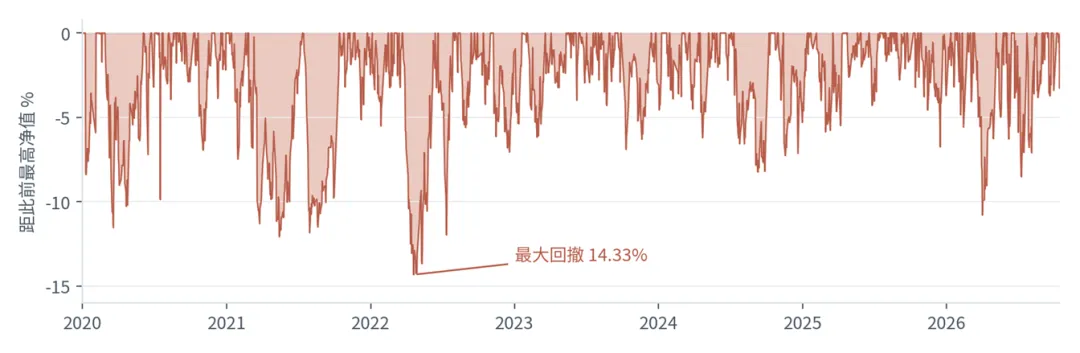
图5每日收盘权益相对历史前高的回撤最大回撤并不包含日内最低权益
回撤事件 | 最大回撤那一次 | 等待最久那一次 |
此前高点 | 2022年3月23日 | 2021年2月25日 |
阶段低点 | 2022年4月20日 | 2021年5月14日 |
回到前高 | 2022年6月14日 | 2021年7月12日 |
回撤深度 | 14.33% | 12.07% |
从前高到修复 | 83个自然日/53个交易日 | 137个自然日/92个交易日 |
从低点到修复 | 55个自然日/35个交易日 | 59个自然日/40个交易日 |
最大的坑,不一定最难熬。2022年的坑更深,却更快回到前高;2021年等了约四个半月。即使没有连续亏损三个月,净值也可能长时间无法创新高。
如果在一个阶段高点投入20万元,14.33%的回撤相当于约2.87万元账面回落。历史最差单日还出现过8.78%的下跌,发生在2020年7月16日。能够接受“回撤14%”的文字,不等于能够平静面对账户里的金额变化。
全期约81.8%的交易日,收盘权益低于此前历史最高值。长期收益可以很高,日常体验仍常常是等待、回吐和修复。历史回撤不是未来损失上限。
每天交易步骤
每日检查信号,收到换仓指令才操作。七剑的执行窗口是北京时间交易日下午,下面对应本说明书的不融资版本。
时点 | 策略动作 | 客户需要做什么 |
14:30 | 检查趋势和风险必要时卖出旧仓 | 核对信号日期和目标先处理应卖持仓 |
14:31 | 执行新目标买入 | 确认卖单成交及可用资金后再买入 |
14:33 | 核对实际仓位必要时纠偏 | 检查未成交委托目标产品和目标比例 |
回测实际成交全部集中在14:30和14:31,14:33是检查环节。客户应按不融资版本的最新目标执行,并在收盘前核对实际持仓和未成交委托。
通常一卖一买不是每天都要交易
全期620笔成交订单,分布于311个交易日,约占1643个交易日的18.9%。按82个观察月份计算,平均每月约3.8个成交日、7.6笔订单;有成交的日子最多两笔,通常是卖旧买新。另有3个月完全没有成交。
按每日收盘最大持仓统计,连续持有同一方向的中位数为4个交易日,最长33个交易日。平均每月四天左右操作,并不意味着固定每周某一天交易,仍需每天接收信号。
隔日换仓仍然存在
样本中有71个“某标的买入后,下一个交易日又卖出”的事件。这是按证券和日期统计的行为记录,不等于71次完整仓位往返。客户需要接受:有时刚换进来,第二天又要执行退出。
同时,全期没有发现同日同一标的既买又卖;成交额低于1000元的订单只有1笔。碎单已经很少,但短期信号反复仍属于策略特征。仅靠订单合并,无法消除这种轮动。
怎样看待未来表现
值得跟踪的依据
七剑把选资产、退出和执行放进同一套规则;七个方向在回测里都实际出场,交易时间集中,历史碎单少,客户有条件逐条检查是否执行到位。这些结构特点比某一个收益数字更值得保留。
复刻逻辑比复刻高年化更有把握
2020年以来的样本不覆盖所有市场环境,资产池和规则也已经被反复观察。趋势可能变得更短,相关资产可能同步下跌,折溢价和客户延迟可能吃掉收益。回测没有给出未来达到93%年化的概率。
适合怎样的投资者
更适合愿意遵守统一信号、能够关注下午执行窗口、接受集中持仓和数月修复的投资者。需要随时用钱、无法按时操作,或者只因历史收益高才加入的投资者,跟投体验通常较差。
总体评价:七剑值得作为有纪律投资者的主动轮动工具持续验证;投资者应先验证自己能否稳定执行,再决定投入金额。观察重点是规则是否有效、风险是否可承受、真实成交是否持续偏离。
风险提示
本文讨论的是策略数据、研究与风险管理方法,不构成任何证券买卖建议。