正文: 问题:①按照不同收入确认方式分别说明自合同签订到确认收入的主要业务流程及对应履约义务、相关内控节点及客观证据佐证,报告期内以签收确认收入的原因及合规性。 答复:1、按照不同收入确认方式分别说明自合同签订到确认收入的主要业务流程及对应履约义务、相关内控节点及客观证据佐证报告期内,修复设备及自研设备销售收入占主营业务收入的比例分别为95.23%、95.25%、94.85%和93.68%,是公司主要的收入来源。根据合同中是否存在安装调试义务,公司的销售收入确认模式分为验收确认收入和签收确认收入两种情况: 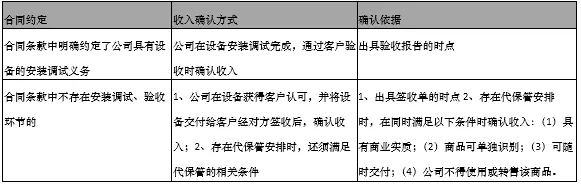
公司不同收入确认方式下自合同签订到确认收入的主要业务流程及对应履约义务、相关内控节点及客观证据佐证如下: 2、报告期内以签收确认收入的原因及合规性报告期内,公司通过签收方式确认收入的设备销售数量分别为2台、5台、6台和1台,签收方式确认收入占营业收入总额的比例分别为4.30%、30.04%、13.82%和4.58%。设备在签收前均经历技术验收流程,获得客户认可后,才会交付给客户,获得相关签收凭证,并确认收入,符合会计准则规定,具有合规性。上述14台设备分别销售给涌淳半导体、无锡迪派斯贸易有限公司、MoovTechnologies,Inc.以及MicrochipTechnologyInc.四家客户,其中13台设备销售的终端客户在境外,公司不提供境外的安装调试服务,另1台设备由终端客户自行安排设备装机供应商,与上述客户亦未约定安装调试义务,以签收确认收入。具体情况如下。 (1)MoovTechnologies,Inc.(以下简称“MOOV”)2022年度及2024年度,公司分别向MOOV销售了1台SP1型号修复设备以及1台Archer10XT型号修复设备。MOOV成立于2017年,根据其官网信息,该企业系全球最大的二手半导体制造设备交易平台及资产管理服务商,平台活跃设备估值超30亿美元,服务全球700多家企业,被Digitimes等媒体评价为“半导体制造设备支出增长的关键推动者”。 公司销售给MOOV两台设备均出口至海外,出于商业渠道保密等原因,MOOV未披露终端客户情况,也不需要卓海科技提供安装调试服务。MOOV会先行对公司处的设备视频验收,并出具技术验收报告,技术验收完成后,公司将设备运输至港口,双方采取EXW或FOB的形式结算,以签收单或报关单及提单作为签收凭证。 (2)MicrochipTechnologyInc.(以下简称“微芯科技”)2022年度,公司向微芯科技销售了1台F5X型号修复设备。根据公开资料,微芯科技成立于1989年,系美股上市公司,股票代码MCHP.O,总人数22,300人,市值超过300亿美元,系全球知名的嵌入式控制解决方案企业。 公司销售给微芯科技的设备系出口至海外,微芯科技未透露购买设备系自用还是继续销售,也不需要卓海科技提供安装调试服务。微芯科技会先行对公司处的设备视频验收,并出具技术验收报告,技术验收完成后,公司将设备运输至港口,双方采取FOB的形式结算,以报关单及提单作为签收凭证。 (3)涌淳半导体 报告期内,公司向涌淳半导体销售的设备中,有10台设备系通过签收方式确认收入,全部系通过涌淳半导体销售给客户M,并出口到海外。 涌淳半导体系行业内知名的半导体设备商,根据公开资料显示,涌淳半导体是江苏省2024年第1批入库科技型中小企业、高新技术企业、江苏省民营科技企业。曾中标过燕东微、华润微、中科院上海高等研究院发布的多个大型项目,并与芯源微、三超新材等上市公司竞争投标。 根据公开资料,客户M实控人及其亲属具有半导体领域上市公司从业背景。客户M具有设备采购的行业背景,具备作为境外终端客户在中国采购成套半导体设备协调方的能力。 根据对涌淳半导体的访谈,以及客户M出具的说明函,上述10台系出口到海外,出于商业渠道保密等原因,涌淳半导体未披露终端客户情况,也不需要卓海科技提供安装调试服务。在设备修复完毕后,涌淳半导体、客户M和终端客户在公司厂房处组织了三方验收流程,此后涌淳半导体向公司出具了验收报告,公司将设备进行了打包。 其中4台设备在打包后,公司对发运日期有明确的预期,因此在设备发运时,以签收单作为签收凭证。 另外6台在打包后由于终端客户建厂进度、运力协调等因素,未确定具体的提货时间,为了锁定设备,客户支付了设备对应的全部款项,并与公司签订了代保管协议,约定代保管期限开始时设备所有权发生转移,公司以代保管协议中约定的代保管期限开始日,作为签收凭证和收入确认的时点。 (4)无锡迪派斯贸易有限公司 2025年1-6月,公司向无锡迪派斯贸易有限公司销售了2台C型号修复设备,其中1台系签收确认收入,公司不负责相关安装调试义务。 无锡迪派斯贸易有限公司于2010年成立,系半导体设备贸易商。其长期服务上市公司芯片产线三安光电,并曾中标上市公司华润微参股公司润芯感知科技(南昌)有限公司项目,在业内具有一定知名度。 公司通过无锡迪派斯销售给客户N的设备,由终端客户自行安排设备装机供应商。在设备修复完毕后,无锡迪派斯到公司对设备进行技术验收,技术验收完成后,公司将设备进行了打包,并根据合同约定将设备运输至终端客户地址,取得终端客户签收凭证。 综上所述,报告期内以签收确认收入的设备在签收之前均进行了技术验收,以签收确认的原因,主要系终端客户自行安排设备装机供应商,公司不存在对应安装调试服务义务,设备获得客户认可,并交付客户后,以签收凭证确认收入。 由于篇幅较长,详情请进【IPO审核要点与反馈】知识星球下载。 |