ARTICLE · 1213309
OpenAI GPT-6 全量推,但是Intelligent UI 才真的事关独立站和品牌的生死!
夜话 26:OpenAI 把广告位取消了
夜话 26 · 2026-10-08 · 约 3800 字
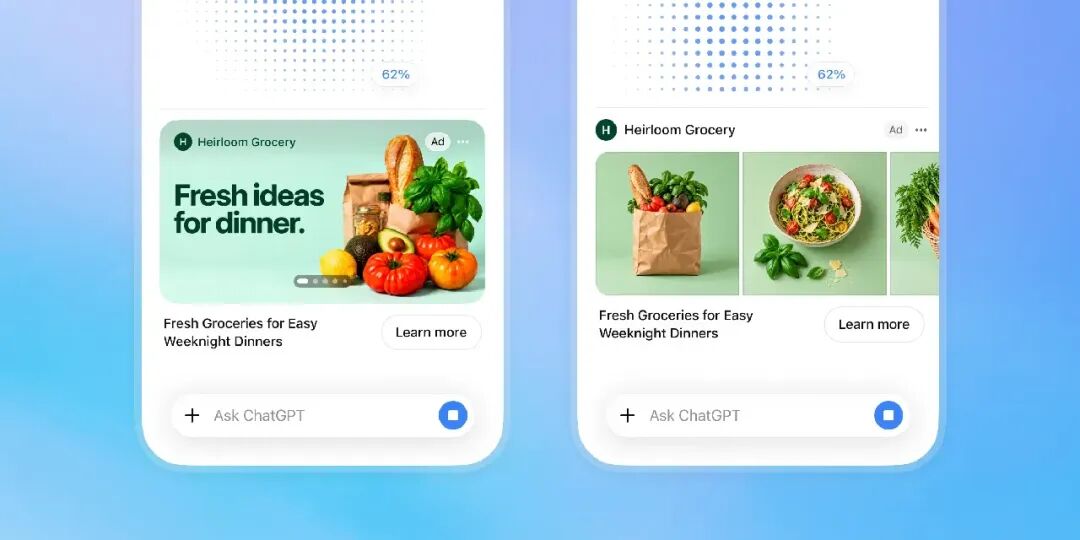
10 月 5 日,OpenAI 宣布 ChatGPT 要有图片广告了。广告会出现在用户生成图像的等待过程中,位置在进度指示条下方,清晰标注,与用户生成的图像相互独立。首批在美国测试。
两天后,10 月 7 日,OpenAI 推送 GPT-6 全量,同时上线 Intelligent UI。回答里可以有图表、可点击按钮、表单、交互式示意图——用户可以让它现场生成一个账单分摊工具、储蓄计算器,或者一个能在对话里直接玩的小游戏。
把这两件事放在一起看,会发现一个不太舒服的结论:OpenAI 刚刚给自己发了一个位置,然后自己把这个位置取消了。不懂,但是大为震撼?
一、图片广告的位置,恰恰是生成界面不存在的地方
先说清楚图片广告长什么样。
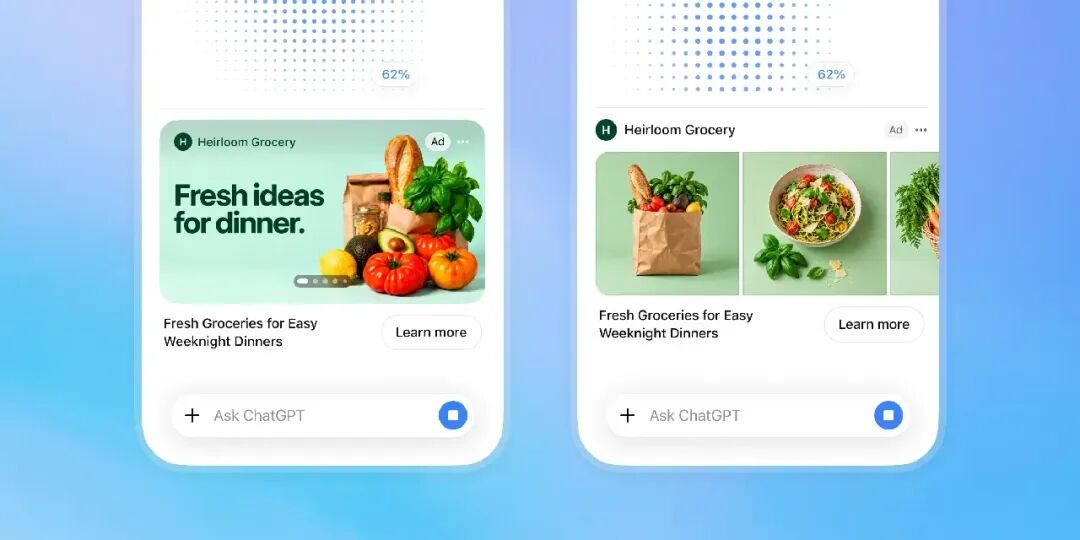
据 OpenAI 10 月 5 日的公告,新广告形式会在图像生成过程中展示,位置在进度指示条下方,也就是用户等待出图的那段时间里。广告与用户正在生成的图像相互独立,不会被写进结果。相关报道指出,这个位置意味着大致每次图像请求只有一个广告位。
一天后补一句更狠的对照。Android Headlines 在报道里算了一笔账:ChatGPT 每天大约 25 亿次提示(prompts),而 Google 每天 150 亿次搜索——广告库存的量级完全不同。这还只是文字提示,图像请求是其中的一部分。
关键不在这。关键在于:这个"进度指示条下方"的位置,本身就是一个"界面还没有被生成出来"的时刻。
界面是固定的,位置是稳定的,库存是可预测的。所以广告可以卖。
Intelligent UI 上线之后,这件事的逻辑反过来了。界面由模型在生成过程中流式渲染出来——OpenAI 说的是"原生可流式组件库 + 编译器,让界面随着模型生成逐步呈现,不用等整条回答完成"。组件库里有什么、布局怎么排、这一轮要不要给交互,全由模型当轮决定。
那么问题来了:在一个由模型临场决定的界面里,广告位在哪?
如果把广告放进生成界面,广告就变成模型回答的一部分——那 OpenAI 承诺的"广告内容不会影响 ChatGPT 给出的回答"这条护栏就破了。这是他们广告业务最值钱、也是最脆弱的一条承诺:商业内容与 AI 回答之间的隔离。它现在的存在方式只有一种:把广告放在回答之外。
Intelligent UI 的整个产品逻辑,恰恰是把一切搬进回答里。
所以这不是"AI 会不会生成界面"的问题,这是"界面生成会不会把广告位一起生成掉"的问题。我的判断是:会。而且这个矛盾在三年内不会被解决,只会被推迟——推迟的办法通常是让平台自己承担"哪些轮次可以插入广告"的决定权,而那恰恰意味着平台开始替模型做设计判断。
二、生成界面真正拿走的东西,不是设计,是"货架位"
商家听到"界面可以自动生成",第一反应通常是:这对我有什么好处?我是不是可以不做前端了?
好处是有的,但和商家以为的不是同一件事。
好处是转化率。传统网站为"平均用户"优化布局,而平均用户从来不存在——为大多数人的平均值做的页面,对每个人都不最优。生成式界面可以按这一次提问的具体条件组织:预算、场景、约束、甚至是这次犹豫的具体是哪一点。你说"下个月婚礼、要体面、两千以内",它给你生成的界面和另一个人说"先看看有什么便宜货"时看到的,结构上可以完全不同。
坏处也在这里,而且更根本:一次性的界面,没有稳定的位置。
SEO 的全部经济学建立在"一个 URL 对应一个可被检索、可被链接、可被积累权重的稳定页面"上。生成式界面的每一次渲染都是临时的、不确定的、无法被外部指向的。它不进索引,没有外链权重积累,也没有历史表现可以积累。
于是资产从"界面"转移到了"结构化事实"。
这是本篇最需要被记住的一句:过去二十年,商家积累的资产是页面。Shopify 卖的就是"帮你搭页面"这件事——主题、模板、区块、拖拽编辑器,本质是把页面生产工业化。而 Intelligent UI 把这一层变成了模型的免费副产品。
那商家剩下什么?剩下模型能不能读懂你的商品。标题写没写清楚关键属性、变体关系有没有结构化、材质尺参数有没有字段化、库存与发货时效能不能被程序调用、售后条款能不能被读懂——这些过去是 SEO 与广告投放的输入,现在直接变成了唯一的输入。
夜话 18 那篇讲 GEO 红利的时候说过一句:代理的货架不认广告费,只认结构化事实。当时那还是一个小 DTC 玩家的生存技巧。Intelligent UI 把它变成了全行业的基础设施门槛。
三、UCP 的另一种结局:协议可能被界面绕过去
今年 1 月,Shopify 联合 Google、Etsy、Wayfair、Target、Walmart 发布 UCP(Universal Commerce Protocol),核心设计原则是"AI 仅充当代操作角色、商家为订单主体,客户关系与数据所有权、售后归商家"。这套设计的前提是:AI 代理会去访问商家的商品信息,然后调用商家的接口完成交易。
Intelligent UI 提出的是另一条路径:AI 现场生成一个界面,让人在这个界面里完成操作。
两条路径的区别,比看起来大得多。
UCP 路径里,商家有一个商品目录页面/接口,AI 来取货,商家来完成交易与履约。界面是商家的,AI 是访客。 Intelligent UI 路径里,界面是 AI 的,商家提供的是散装事实。界面是 AI 的,商家是数据源。
如果后者成为主流,UCP 这类协议的价值会发生变化——它不再是在"帮商家把商品送进 AI 的货架",而是在"防止 AI 生成一个界面之后,商家完全不知道自己被摆在了什么位置、也不知道自己的商品被怎么解读了"。
换句话说,UCP 原来解决的是接入问题,生成界面把接入问题解决了大半,却新造了一个归因问题。
而归因这件事商家已经很熟了——第 19 篇讲 TikTok Buy Direct 的时候说过,责任没跟着控制权走:Buy Direct 不要求商家开店,商家仍是 merchant of record,付款、退货、客服责任全在商家,但商品信息呈现、付款界面、决策引导已经归平台。那一次是"界面归平台、事实归商家",这一次是"界面也归平台"。
责任清单没有变长,是因为它从来就没有变短过。只是这一次,商家连"我被摆在哪一屏"都答不上来了。
一个更实际的问题:生成出来的账单分摊工具算错了,算谁的?
OpenAI 自己承认"模型的设计判断仍需打磨",并且没有发布关于界面准确性的独立评测。而账单计算错误的严重程度,比一句说错的产品名高得多——它是用户直接照着付钱的。
这是我目前最想看到的一条行业规则:谁生成界面,谁承担界面引出的计算与呈现责任。OpenAI 现在给自己定的原则是"广告不影响回答、生成内容由商家负责",这套划分在纯文本时代勉强成立,在界面即工具的时代一定会被撑破。因为生成式界面做的不是表达,是计算——而计算的错误有受害方。
四、Shopify 押对了,但押的理由变了
系列里那篇《Sidekick 免费之后》写过一句话:Sidekick 含于所有计划、不单独收费、不限次数,这是反常的。行业都在急着给 AI 标价,Shopify 把自己那份 AI 送了出去,因为它赌的不是"这台机器值多少钱",而是"这台机器会让我的生意变得多贵"。
Intelligent UI 可以看作这个赌注的第一次外部验证——而且验证的方向对 Shopify 不利、对商家的能力要求有利。
对 Shopify 不利的一面很直接:它卖的东西里,"页面生产"这一块正在变成模型的内置能力。主题、模板、编辑器这些过去值钱的抽象层,价值在往下掉。
但另一面更值得说:Shopify 押的是"交易会发生",而生成式界面只让交易更容易发生,不让交易更容易被绕过。
这一点值得展开。如果交互发生在 ChatGPT 的对话里,那么收银台在哪?三种可能:
生成界面里嵌一个支付控件,背后还是走 Shopify Payments——界面是 AI 的,收银台是商家的 生成界面里嵌支付控件,走的是平台自己的支付——界面和收银台都是 AI 的,商家只负责发货 生成界面根本不做支付,只把用户推回商家站点——这一条最不可能,因为它是逆着减少摩擦的方向做的
第 2 种是真正的威胁,而且它跟 UCP 的设计原则是直接冲突的。UCP 说"商家为订单主体",前提是商家有一个能被代理调用的接口。如果 AI 生成界面之后直接在对话里完成了支付,那商家连"被调用"的资格都谈不上了——它变成了一个发货地址。
而这恰好解释了 Shopify 押 UCP 的价值:UCP 不是抢货架的协议,是抢"订单主体"这个身份定义的协议。只要商家还是 merchant of record,那么界面怎么生成、对话在哪里发生、界面长什么样,全是前端问题;商家收单、发货、担责的关系不变,GMV 就还在 Shopify 的账上。
所以结论是:生成式界面不改变 Shopify 的商业模式,改变的是它必须防守的位置。战场从"谁开店"移到"谁定义订单主体是谁"。这一仗 Shopify 不能靠 Sidekick 打赢——Sidekick 是给商家生产效率的,生成式界面是给顾客生产体验的,两者在不同的层。
五、三个可以立刻开始准备的动作
不谈虚的,只说能做的。
第一,把"能不能被模型正确引用"当成新的可用性指标。不是 SEO 排名,不是流量,是——你用一个字段描述你的商品,模型会不会理解成另一个意思。做法很土但有效:把你的核心 SKU 交给三个不同的 AI,让它们复述这件商品,看复述里有没有丢掉你以为是常识的信息。丢一条就改一条。
第二,检查你的商品信息是不是"可计算"的。变体关系要有结构、尺寸参数要有单位、库存与时效要能被程序读、售后条款要能被读懂。生成式界面最爱做的事就是现场计算——它不会告诉你"这个信息缺失",它会自己填一个。你自己不定义的字段,模型会替你定义,而且不会告诉你。
第三,把归因和数据回传当成基础设施,而不是增长团队的后期工作。第 19 篇讲过的那个缺口在这里会变得更大:你不知道顾客是在你的哪一屏、哪个组件、哪个交互里决定要买。你甚至不知道那个界面长什么样——它是为这一次提问生成的,只存在了这一次。
在 UCP 那套体系里,商家至少能拿到一份协议约定的接口;在生成界面这件事上,商家连接口都没有。
结语
10 月 5 日的图片广告和 10 月 7 日的 Intelligent UI,看起来是两件事:一个在往对话里加商业内容,一个在把对话变成界面。
放在一起看是同一件事:商业内容和界面正在合并,而它们合并的位置,模型有最终决定权。
OpenAI 现在正处在一个很别扭的位置上——它是 12 亿周活的最大原生 AI 消费平台(官方口径),它要靠广告补贴免费层,它同时承诺广告不影响回答。而它刚推出的功能,正在系统性地消解那条承诺赖以成立的前提。
这个矛盾会有三种解法,每一种对商家都不算好:
广告挤进生成界面 —— 回答的独立性没了,商家和用户都得适应"答案里混着广告",而模型自己也不知道哪个是广告 广告退回纯文本 —— 承认界面生成时期广告只能退回旧形态,库存受限,估值逻辑回到"每次搜索一个位" 平台自己决定哪一轮能插广告 —— 平台接管设计判断,商家连"我的商品被怎么呈现"都无法申辩
这三条都不是好结局,因为它们的共同点是:谁来决定你的界面,越来越不取决于你。
夜话 25 那篇写过一句:传统电商不会死,死的是"店铺"这个单位。这一篇要补一句:死的不只是店铺,还有"页面"。店铺是容器,页面是容器的形状。当模型开始临场决定形状,商家手里那个可以被反复积累、可以被外部指向、可以被搜索排名的稳定资产,就第一次变成了一个每次调用都要重新申请的东西。
过去二十年,商家最值钱的资产是"有一个自己的地方"。接下来五年,这个资产会变成"有一个模型能读懂的事实底座"。前者是建起来的,后者是改出来的——改的成本高得多,但至少它不会被模型白拿走。
信源与合规说明
本文事实部分全部来自公开信息:GPT-6 全量推送与 Intelligent UI 为 OpenAI 官方公告(当地时间 2026-10-07),经 gHacks、The Verge、Hindustan Times、SiliconANGLE、南方财经交叉核对;分层安排为 Plus / Pro / Business / Enterprise 得 GPT-6 Sol、Free / Go 得 GPT-6 Luna,仅覆盖 Chat 体验,Work 与 Codex 模型不变。图片广告为 2026-10-05 OpenAI 官方公告,位置在图像生成进度指示条下方,10 月晚些时候在美国先行测试。
以下属官方口径且未经独立验证:联网检索类问题 GPT-6 Instant 快 44%(OpenAI 内部评测)、ChatGPT 周活超 12 亿、早期广告主个案(WeightWatchers 归因 CPA 低 15.3%、Dose 67% 增量来自新客、Portland Leather 93% 新访客,均为测量伙伴转述,样本极小、非平台基准)、"每次图像请求大致一个广告位"与"每日 25 亿提示 vs Google 150 亿搜索"(第三方媒体估算)。
以下属作者推断,非实测或官方结论:"界面无法被检索、无法积累外链权重"、"UCP 路线与生成界面路线在订单主体归属上直接冲突"、"生成式界面的计算错误责任应归生成方"。OpenAI 已承认模型设计判断仍需打磨,且未发布界面准确性的独立评测。
本文不构成投资建议。文中涉及 OpenAI、Google、Meta 等公司,其商业化数据以官方公开口径为准并随时间变化,引用时须核对最新披露。商业模式判断均为作者观点。