ARTICLE · 1230178
个税 APP 弹出境外所得提醒:最危险的动作是随手勾「无」
个税 APP 弹出境外所得提醒:最危险的动作是随手勾「无」
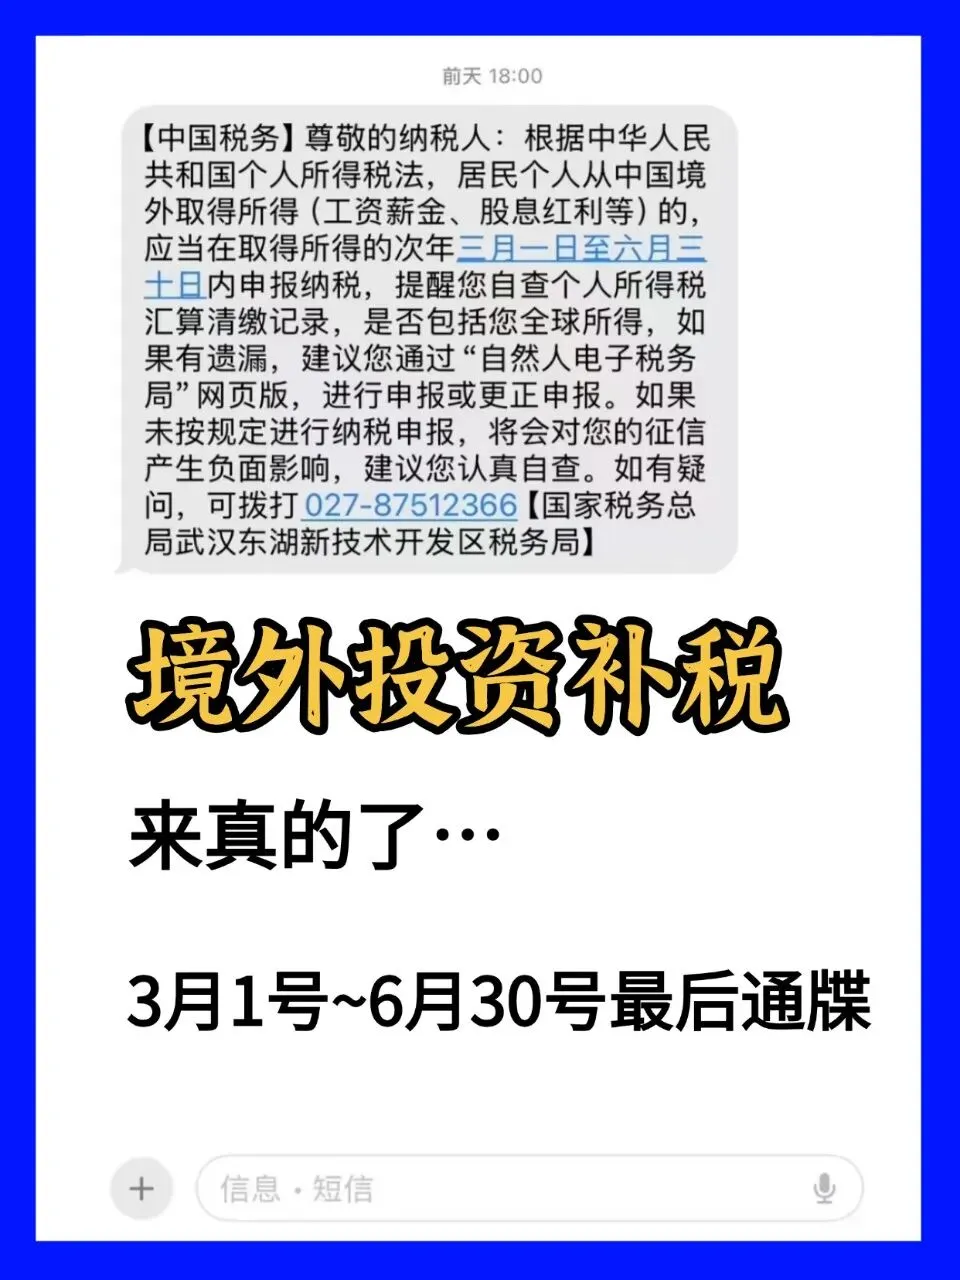
那个弹窗,很多人是躺在床上点的。三秒钟,选了"无",然后忘了。三个月后,它变成一份《税务事项通知书》。
个税 APP 里的境外所得提醒,性质上是一次提示,不是一次处罚。它意味着系统通过数据比对,发现了与你有关的境外账户或所得线索,需要你自行确认。
这一步的处理方式,几乎决定了后面所有事情的走向。因为在"提示"阶段,你还有解释的空间;到了"核查"阶段,你要解释的就是"为什么当初说没有"。
一、三种勾选,三种后果
三种选择里,成本最低的永远是第一种。但现实中选择第二种的人最多,原因是"我不知道该不该报"——而"不知道"在法律上不是免责理由,只是量刑时的一个情节。
二、从"漏报"到"偷税",中间隔着什么
很多人以为漏报和偷税是程度差别,其实是性质差别。判断的关键在三个要件:
- 主观故意。
是否明知有境外所得,仍选择不申报或作虚假陈述。 - 客观行为。
是否有伪造、变造、隐匿凭证,或在申报表中作不实填写。 - 数额与比例。
逃税罪的入罪门槛通常表述为"数额较大且占应纳税额百分之十以上"。
三个要件里,最容易出问题的是第一个。"我以为是免税的"和"我知道要报但没报",在证据上看起来可能完全不同——而区分它们的,往往是你当时留下的记录:有没有咨询过、有没有做过台账、有没有在备注里写过说明。
提醒:勾"无"这个动作本身,在系统里是有时间戳的。它不只是一个选项,而是一份陈述。
三、如果已经勾错了,怎么办
这是被问得最多的问题。答案是:主动更正,越早越好。但"主动"要有证据支撑,否则只是换了个说法。
- 先自查,别先解释。
把境外账户、所得、已纳税额列清楚,再决定说什么。 - 在税务机关立案前更正。
立案前后的处理逻辑完全不同:前者是纠正,后者是配合调查。 - 准备说明材料。
为什么当时判断为"无"、依据是什么、什么时候发现判断有误、发现后做了什么。
这三步里,第三步最容易被忽略,也最能影响结果。一份条理清楚的说明,和一句"我当时不懂",在实务中的分量差得很远。
四、最容易漏报的五类境外所得
注意第二行那个易错点:"没汇回"不等于"没所得"。所得的确认看权利发生,不看资金流向。这一条几乎解释了半数以上的漏报。
五、律师在这个阶段能做什么
说句实在话:到了立案阶段,律师能做的空间是有限的。真正有价值的介入时点,是收到提示、但还没定性的那一段。
这段时间里,专业判断能解决三件事:判断这条提示的性质和来源、确定申报口径(哪些该报、按什么税目、用哪年汇率)、以及把说明材料组织成一份能站得住的文件。
这三件事听起来技术性很强,但它们决定的是"这件事最后被归到哪一类"。同一笔漏报,归到"理解有误"和归到"虚假申报",结果差一个量级。
写在最后
境外所得这件事,最大的风险不是税负高,而是"不知道自己不知道"。CRS 的数据已经在回流,比对的颗粒度只会越来越细,靠"应该查不到我"来判断,是最不稳的策略。
今晚能做的三件事:打开个税 APP,看看有没有未处理的提示;把境外账户和所得列一张清单;对每一笔标注"已申报 / 未申报 / 不确定"。
如果清单里"不确定"超过三行,建议别再自己猜。这类判断涉及税目、时点、抵免、追溯期好几个变量,拼错一个,整条结论就偏了——找一个熟悉跨境申报的税务律师把清单过一遍,比事后解释便宜得多。
我是李博士,专注 CRS 合规与全球资产配置。下一篇〈蚂蚁搬家式购汇,为什么最后都栽在"关注名单"上?〉,我们聊一个看起来最"小额安全"的操作。