ARTICLE · 1234525
AI短剧掀起出海热潮:供给革命、工具商机与盈利路径
2026年的短剧出海,正在经历一场由AI驱动的供给端结构性反转。海外微短剧市场从2025年的约40亿美元向2026年的50亿至60亿美元迈进,而其中AI剧/漫剧这一细分赛道,规模从约1亿美元飙升至6.5亿美元,一年之间放大约6倍。更具标志性意义的是内容供给结构的翻转:海外本土短剧占比从32%攀升至53%,部分平台9个月内AI内容占比飙升至接近90%;在国内,2026年一季度全行业上线微短剧约12.8万部,AI生成内容占比超过95%。AI不再只是降本工具,它正在重新定义“谁有资格生产短剧”“以什么成本生产”“面向谁生产”。
理解这轮出海热潮,首先要理解AI在制作端引发的成本坍塌。传统真人短剧的制作周期以月计,而AI微短剧最快一周即可完成,制作成本降幅超过九成。一部120分钟的短剧,传统制作需要30万至50万元,而借助特定视频模型可压缩至约5000元。字节跳动的Seedance 2.0将纯视频生成成本推向“一元一秒”的量级,开源证券测算其可使模型每秒生成成本相比同业降低37%,显著降低了AI视频长期存在的“抽卡”损耗。九州文化创始人汪家城透露,AI技术让一部短剧的制作成本降至2万至3万元,使得修仙、玄幻、武侠等过去因特效成本过高而难以规模化生产的题材,第一次具备了出海的经济可行性。
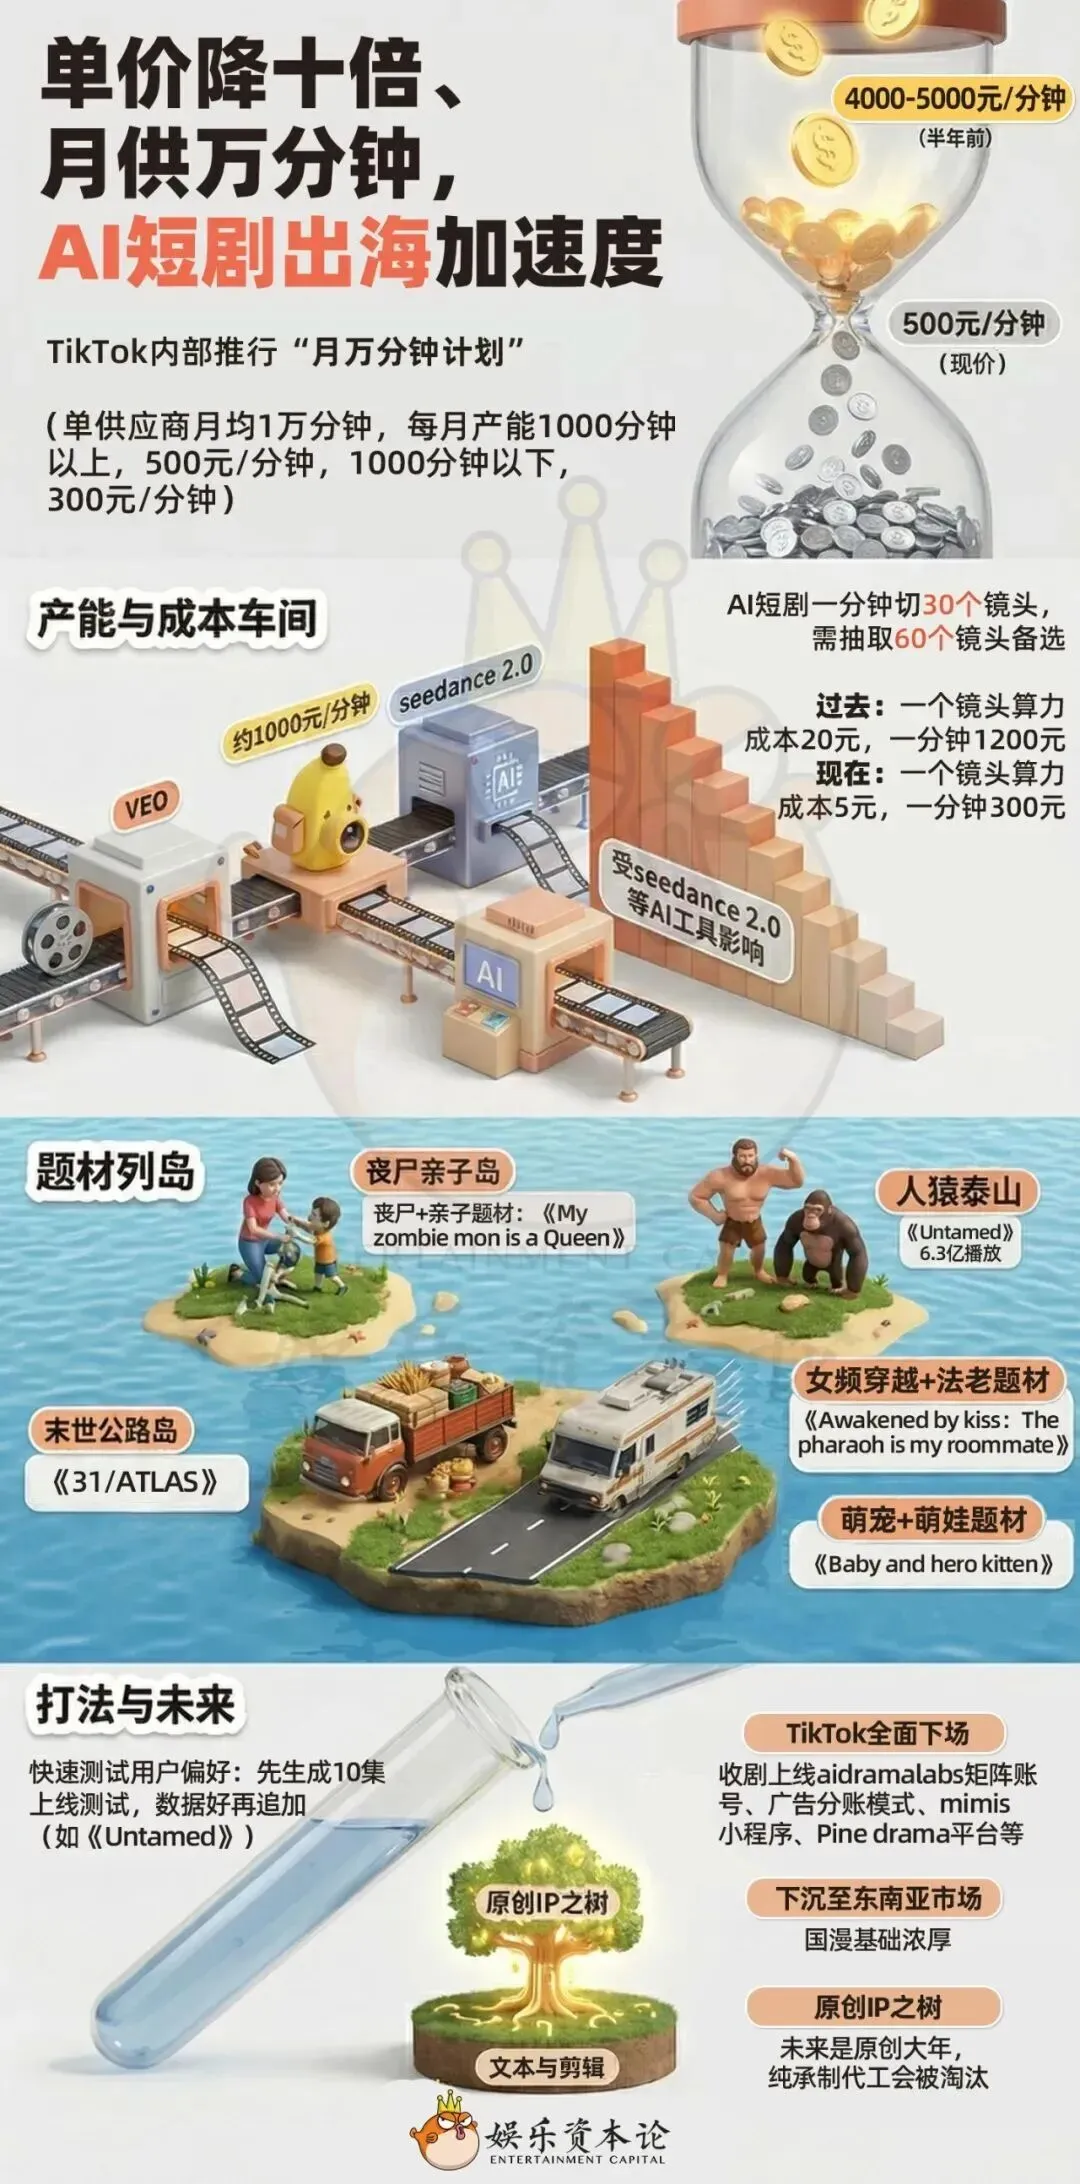
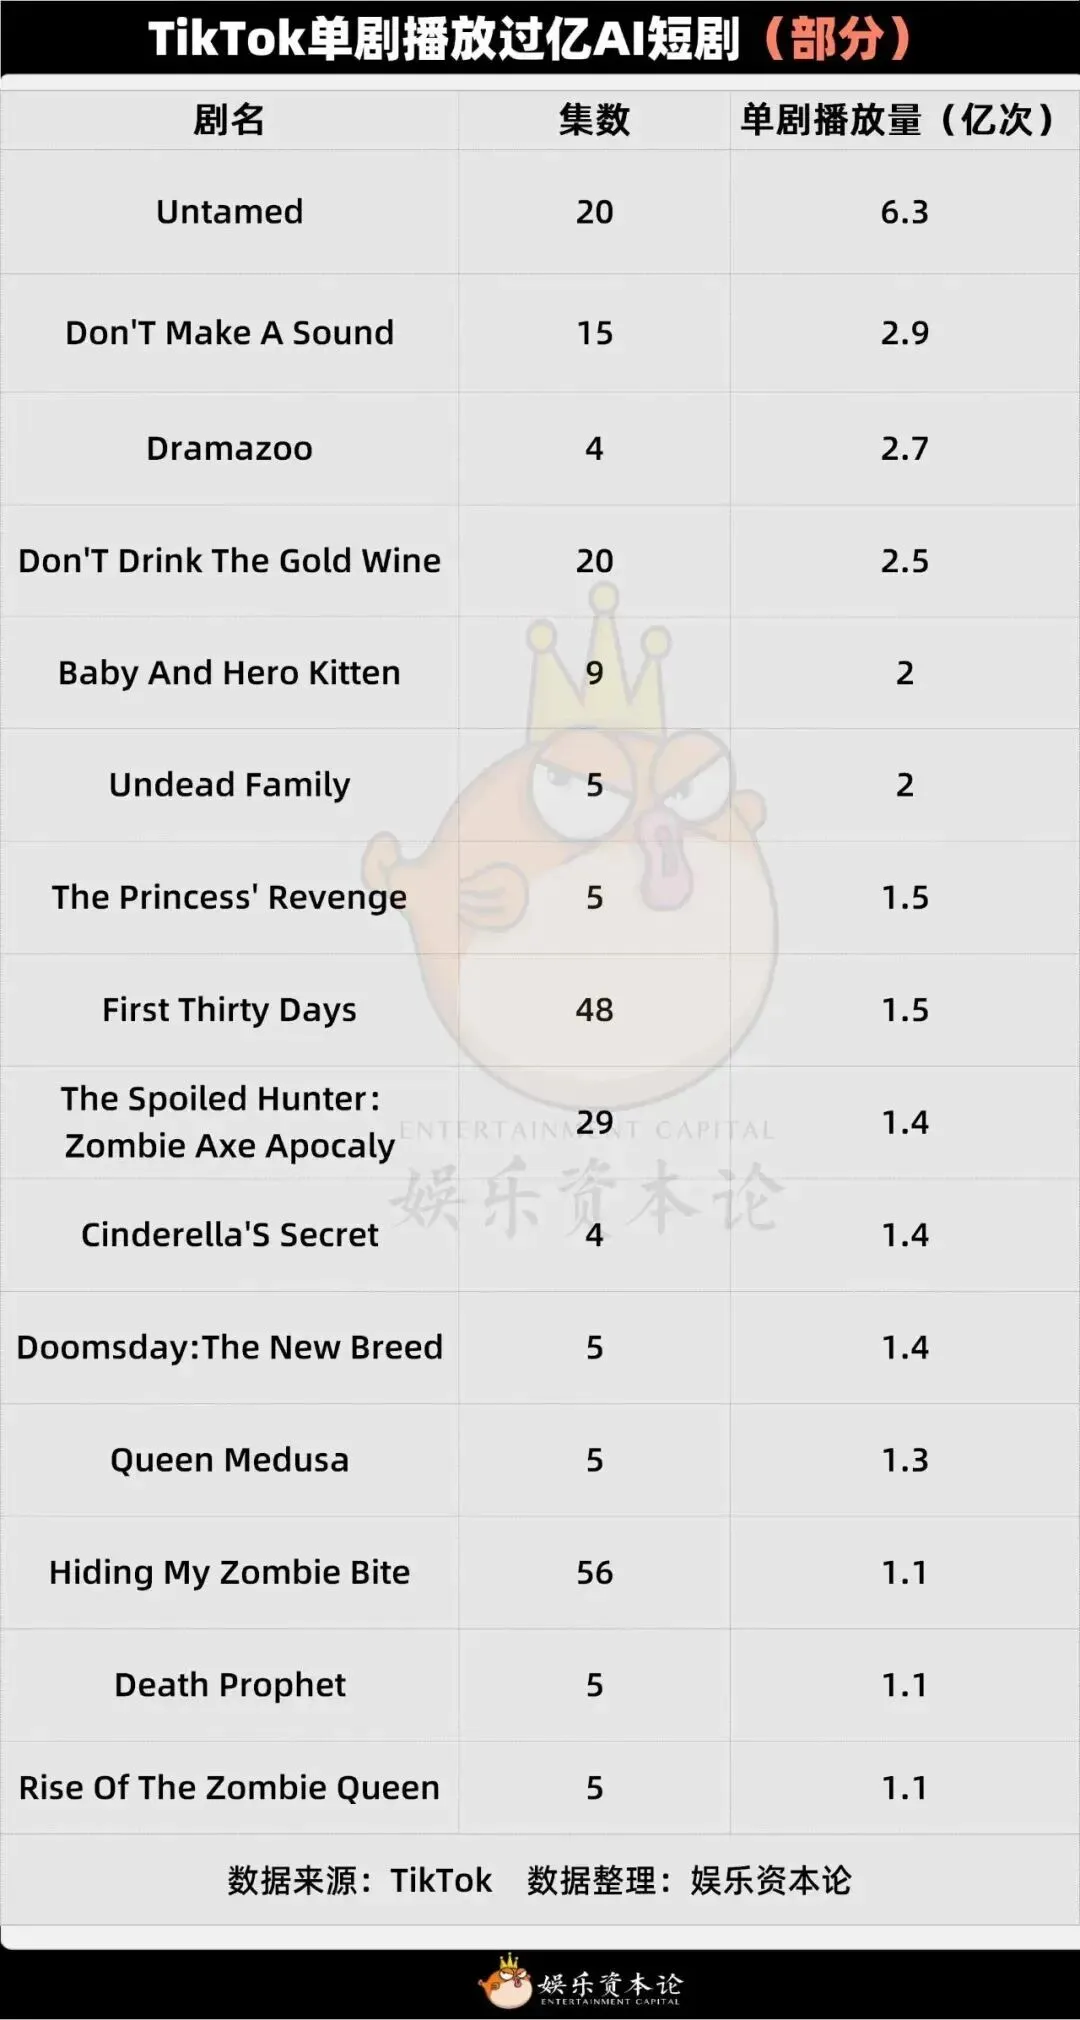
成本下探的直接后果是产能的井喷与创作门槛的系统性下移。两三个人的团队加上AI工作流,一个月能产出8到10部短剧;TikTok上数十个AI短剧账号已积累超千万粉丝,跑出数十个播放量破亿的短剧,单剧最高播放达6.3亿次。一个极端的注脚是:成本仅3000元的AI短剧《波斯复仇记》,在海外平台上线72小时内实现用户付费总额50万美元。当制作成本不再构成壁垒,竞争的焦点便从“能不能拍”转向了“谁更懂海外观众的口味”和“谁能以更低的成本持续试错”。
在这场出海浪潮中,万兴科技的位置颇为特殊。它并非短剧内容的生产者和发行方,而是一家为AI短剧创作者提供生产工具的公司。2026年3月,万兴科技上线了一站式AI精品影视内容创作平台万兴剧厂,定位覆盖剧本拆解、资产生成、分镜设计、视频生成到后期剪辑的AI短剧全链路。与单纯提供单点AI生成能力的模型厂商不同,万兴剧厂的差异化在于流程闭环:它试图把短剧生产从碎片化的“抽卡—筛选—拼接”手工模式,整合为一条可管理、可复用的工业化管线,并向下游联动万兴喵影形成“AI生成+专业剪辑”的衔接。
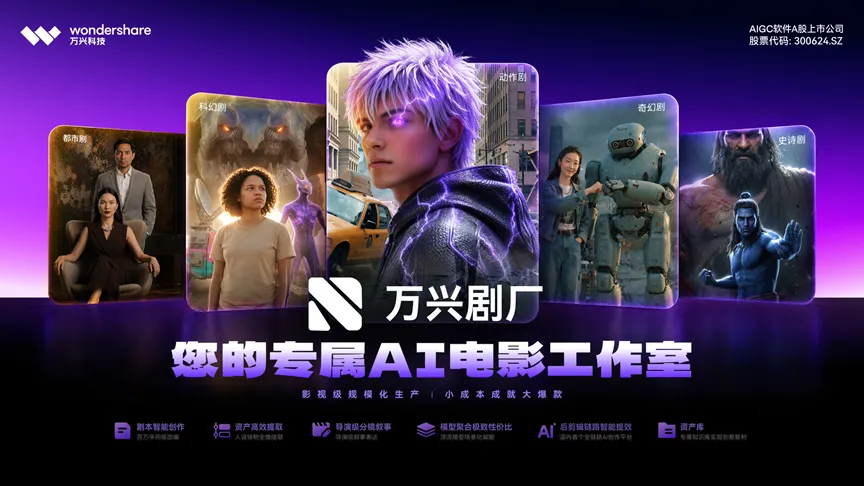
技术底座上,万兴科技采取的是 “双模驱动” 策略:一边迭代自研的万兴天幕音视频多媒体大模型,聚焦视频超清、擦除、抠像、音频检测等超过60项垂类能力;一边广泛接入Seedance 2.0、Vidu Q3、Kling 3.0、HappyHorse等第三方模型,让用户根据具体场景在成本与效果之间做选择。这一策略的实质,是把模型能力的选择权交给创作场景,而非绑定在单一自研模型上,从而在快速迭代的视频模型竞争中保持工具层的适配弹性。万兴天幕2.0本身已具备千亿参数MoE架构,每次生成仅激活部分参数,官方称其生成成本可控制在行业主流模型的十分之一左右。
从商业化数据看,万兴剧厂在早期确实展现出了工具层难得的放量速度:2026年3月至6月,产品收入月度复合增长率超过100%,客户复购率超过85%,其客户制作的《气运三角洲,我凭操作吊打全球》上线29小时播放量突破2亿次。同期,万兴科技AI服务器调用量超过9亿次,同比增长超80%,6月日均Token消耗量突破千亿级,商业模式从传统订阅制向“订阅+Token消费”延伸。
然而,工具层的增长尚未转化为公司整体的盈利改善。2026年上半年,万兴科技营业收入7.06亿元,收入支柱仍是视频创意类产品,上半年贡献4.62亿元,占总营收的65.48%。机构研报的判断是,公司正从“产品出清”转向“AI原生聚焦”,万兴剧厂的商业化“已越过概念验证期”,但盈利拐点预计要到2027年才会出现。
万兴科技并非孤例。围绕AI短剧出海,国内AIGC相关公司已经分化出几条差异明显的业务路径,而万兴科技在其中属于“工具赋能派”的代表。
第一类是“模型与Agent派”,以字节跳动为代表。 字节通过Seedance系列视频模型掌握上游生成能力,同时以抖音、红果短剧构成下游分发出口。字节的位置更接近“基础设施+分发平台”,其影响力不在于某一部短剧的成败,而在于整个AI短剧生产与消费生态的底层规则。
第二类才是万兴科技所代表的“工具赋能派”。万兴科技的核心资产是创作工具本身:把多模型能力、剧本拆解、资产管理和剪辑流程封装成一个可被中小团队和“超级个体”使用的生产平台。这条路径的优势在于中立性和可及性——它不与自己平台上的创作者争夺流量或IP,而是从创作行为本身的增长中获益。
第三类是“平台闭环派”,以昆仑万维为典型。 昆仑万维搭建了SkyReels AI短剧创作平台,同时拥有自有海外付费短剧平台DramaWave,完成了“模型—制作—投放”的全链路闭环。昆仑万维的逻辑是“基模+工具+自有渠道”的垂直整合,把AI能力直接转化为可控制的海外分发资产。
第四类是“IP改编派”,以中文在线和掌阅科技为代表。 中文在线运营海外短剧平台ReelShort(通过参股公司CMS),并依托自研大模型完成剧本改编,2026年上半年短剧及IP衍生品收入4.11亿元,同比增长108.72%,首次超过传统网文成为第一大收入来源。掌阅科技则以泡漫AI漫剧平台和海外iDrama短剧平台为支点,依托网文IP储备进行多语种改编,其定位并非单纯做工具或做平台,而是“IP生态出海”:围绕同一IP,向短剧、长剧、游戏等多形态延伸。这两家公司的核心壁垒不在AI模型本身,而在上游故事资产的存量与改编效率。
AI短剧出海的热度是真实的,但“叫好不叫座”同样是真实的。制作成本下降了90%,流量成本却以更快的速度吞噬着利润。短剧的投流成本占收入的比例高达60%至80%,北美市场单用户获客成本已突破5美元,头部竞争甚至攀升至15美元以上,而用户生命周期价值并未同步增长。DataEye的数据显示,AI短剧制作端成本下降约90%的同时,流量投放成本同比涨幅超过100%,行业整体收益端缩水五成以上,大量入局企业仍处于未盈利状态。这意味着,AI解决的只是“生产端”的问题,而短剧出海的利润瓶颈已经转移到了“分发端”和“留存端”。一部AI短剧可以低成本地生产出来,但它能否在海外平台上被看见、被付费、被复购,取决于投流效率、本土化程度和IP的持续吸引力,而这三者恰恰不是AI自动解决的。
本土化是另一道分水岭。2026年海外短剧供给结构反转的核心推力之一,正是AI使本土化改编的边际成本大幅下降:同一IP可以针对北美、欧洲、日本等不同市场开发不同版本,口型、角色、场景和叙事节奏都可以在AI辅助下重新组织。万兴科技副总裁吴佳兵也提到,针对不同地区观众偏好进行剧本原创或改编、本地化角色生产、口型字幕适配,是提高海外传播率的关键。AI可以降低翻译和适配的成本,但无法替代对目标市场情感结构和社会议题的理解。
结语
AI短剧出海的热潮,本质上是一场供给端生产函数的革命:成本坍塌释放了被压抑的产能,让更多题材、更多团队和更多市场第一次进入短剧的供给曲线。但这场革命尚未自动兑现为可持续的利润。昆仑万维用垂直整合证明了平台闭环的规模潜力,中文在线和掌阅用IP存量找到了内容源头的壁垒,字节用模型与流量定义了基础设施的站位。万兴科技则提供了一个工具层的观察样本:万兴剧厂的增长速度和复购率说明,AI短剧的工业化确实需要专业的流程工具,但工具层的盈利释放,需要等待创作生态本身的成熟和行业从“跑量”向“提质”的转向。当投流成本仍然吞噬着大部分收入、本土化仍然依赖人的判断、合规仍然是一道未完成的功课,这场出海热潮的下半场,比的将不再是谁能用AI最快地生产出一部短剧,而是谁能在AI把生产变得廉价之后,仍然拥有观众愿意持续付费的理由。
微信号:gh_a07f2a0da