ARTICLE · 1236769
40岁那年我让AI帮我算了一笔账,算完之后我把副业停了
40岁那年我让AI帮我算了一笔账,算完之后我把副业停了2023 年 11 月,一个周四的晚上。我坐在电脑前,跟一个 AI 聊了大概 40 分钟。 我把我的工资、房贷、车险、孩子的补习费、老人的药费,还有我做副业这三年的流水,一项一项打了进去。 然后我让它算一件事—— "如果我什么都不改变,到 60 岁我还剩多少钱。" 它算完,屏幕上出来一行数字。 我盯着那行数字看了很久。 不是愤怒,不是难过。是那种——你一直以为自己在努力,但数字告诉你其实你在原地 的感觉。 那天夜里1 点,我把副业停了。 
这篇文章我不打算教你怎么做副业。我想先说清楚那行数字是怎么来的,以及我为什么停了。 我知道很多人看到"40 岁"就划走了。所以我先把账摊开。 这是我 2023 年的真实收支,一个月: 工资到手 8500 房贷 -4200 车险 + 油费保养 -3800 孩子补习班 -3000 老人医疗 + 保险 -1500 水电物业吃饭日常 -1500 剩下能自由支配的:1400 块 1400 块。 这是我 40 岁,一个月能自由动用的全部资金。 我拿这 1400 块,同时做了三份副业——写稿、接零散的活、偶尔倒点小东西。一年下来大概多赚 1 万 6。 我当时觉得挺不错的。每个月多赚 1300,一年多赚 1 万 6,这怎么不算努力? 但 AI 看完这些数字,跟我说了一句话。 它说: "你的副业收入,覆盖不了你任何一个月的固定支出项目。如果你停掉副业,你一年少 16000;如果你生病住院一周,你一个月多花 8000。" "你的副业收入,是用来续命的,不是用来生活的。" 我当时看到这句有点火大。 我接着问 AI:"那我的应急储备够吗?" 我说我卡里有 8 万 6。 它算了一下。 我月均支出 14300。8万 6 除以 14300,等于 6 个月。 它说:"6 个月应急金,理论上合格。但你有两个问题。" "第一,你这 6 个月里,有 3 个月你要还房贷、供孩子、给父母交钱。真正'能不动'的钱只有 2 万。" "第二,你这三年做过两次副业停摆,一次是因为客户跑路,一次是因为自己生病。每次停摆你亏了钱。" 它接着说了一句话,我当时记到现在—— "你的应急金在账面上有 8 万 6,但真正抗风险的部分只有 2 万。剩下的 6 万 6,是你的现金流一个月一个月喂进去的。" "你的应急金不是攒出来的,是借出来的——你每个月寄一部分给未来的自己,但这个'寄件人'(你的工作)可能哪天就停了。" 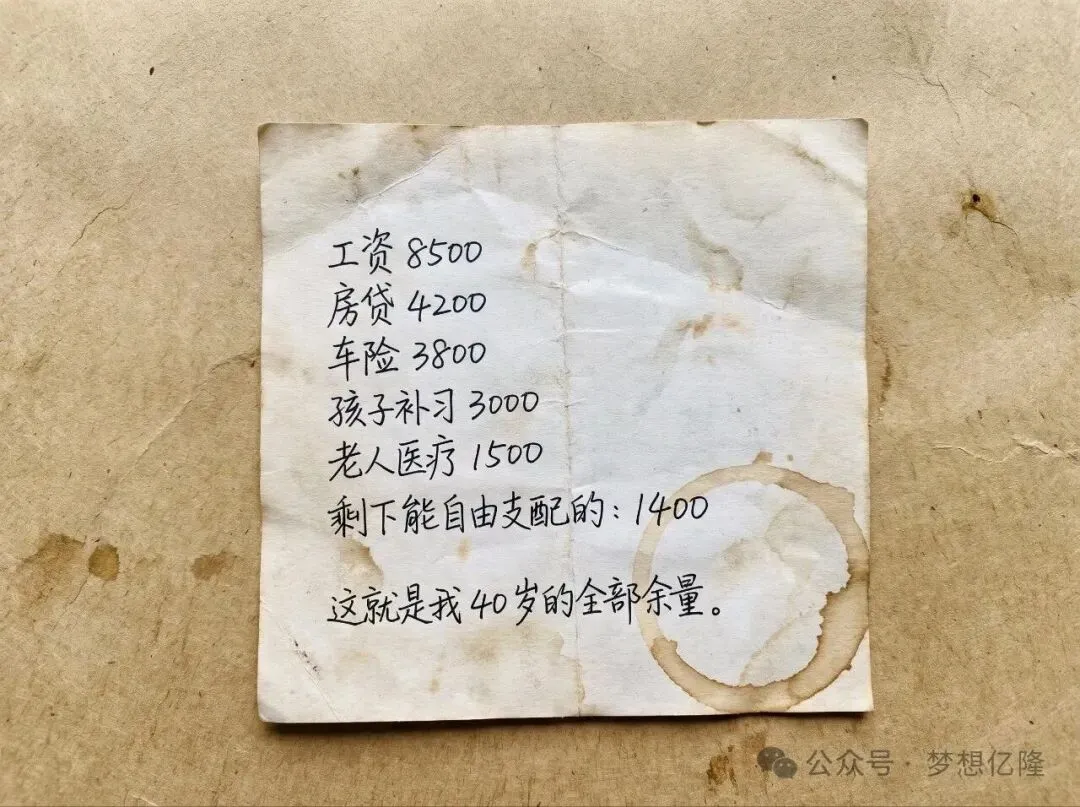
我当时看着这句话,脑子里冒出来一个画面。 我做副业这三年,其实是在用工作收入的余量,去填一个无底洞。 AI 最后问了我一个最扎心的问题。 它问:"你列的这三个副业,过去12 个月,哪一个的收入是上涨的?" 我打开记录看了一眼。 三个副业: 写稿:一年前月均 1100,现在600 接活:一年前月均 800,现在 300 倒货:一年前月均 900,现在基本停了 三个,全在跌。 我一年前的副业总收入 2800,现在 900。 跌了 68%。 但我每天还在做。 AI 说:"你不是在搞三份副业,你是在用2023 年的时间,做 2021 年的事。" "你之所以不停,不是因为你觉得它有用,是因为'已经在做了'。" 看到这句我坐不住了。 因为我想起我每天晚上 9 点到 12 点那三个小时——写稿、发货、回消息。 那三个小时,如果不做这三件事,我会做什么? 我答不上来。 这就是最可怕的。 你做一件已经失效的事,不是因为它有用,是因为你不知道除了它你还能做什么。 我那天夜里 1 点把副业 App 全删了。 不是停一周试试,是删了。 第二天早上醒来,第一反应是有点慌。 第三天,第七天,第二周——慢慢就不慌了。 我做的第一件事是:把副业那三个小时,换成了另一件事。 我开始用 AI 来帮我"管账"——不是做副业,是真的把我家的账理清楚。 具体我就做三件事: 每周日晚上,把这一周的支出丢给 AI,让它帮我分类,告诉我哪些是"必要的",哪些是"习惯性的"。别小看"习惯性"这三个字。 我算完发现,我一个月在"习惯性消费"上花了 2600。 每个月初,让 AI 帮我做一次"预算分配"。我给它规则:"基本生活不动,剩下的按4:3:3 分给储蓄、投资、机动"。我不用懂金融,只要照着分就行。 每季度末,让 AI 帮我看一次"如果失业 3 个月,我撑不撑得住"。这个问题很残忍,但它比任何鸡汤都有用。 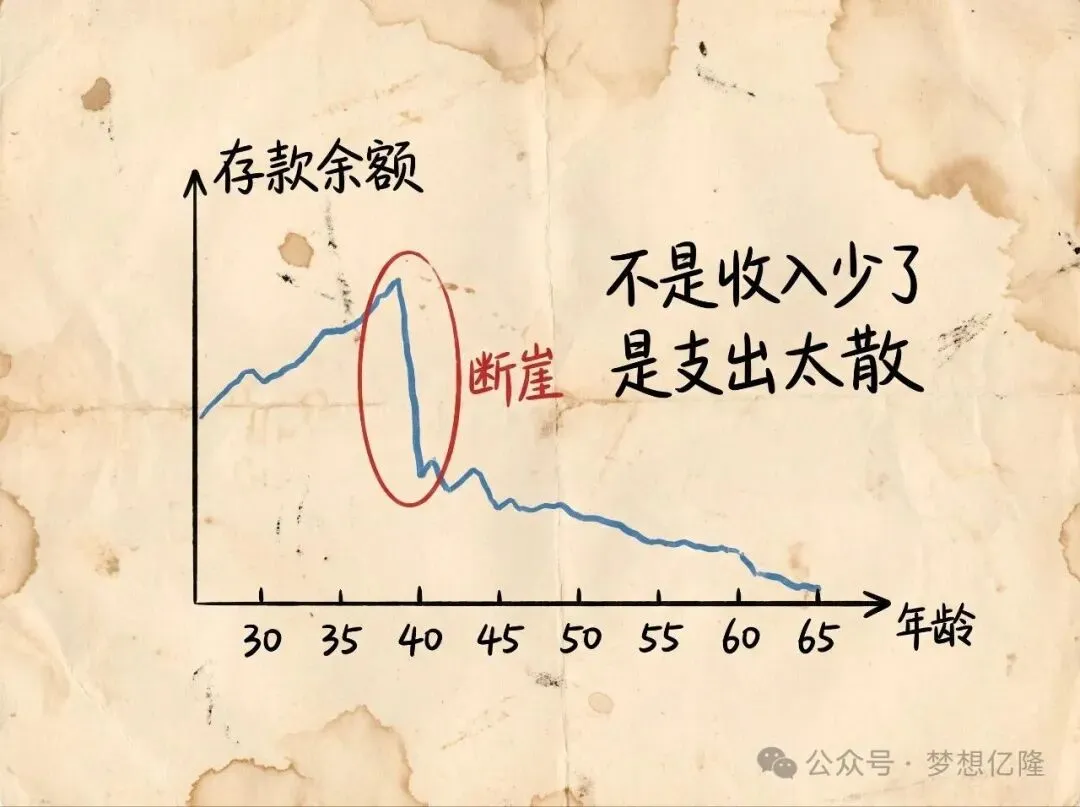
这不是副业。这是防守。 防守不赚钱。但防守能让你在意外来的时候,不用靠卖车、借钱、找爸妈。 我做副业三年,亏了钱,也赚了点钱。 最大的收获不是钱。是这句话—— "40 岁以后,副业不是你赚钱的第二条腿,是你不至于摔倒的第二根拐杖。" 我们这代人,35 岁以后最怕的是什么? 不是累。是突然的、没有准备的下坠。被裁、疾病、父母出事、孩子出事。哪一件来了,你手上没有 6个月的余量,你就要借钱,就要低头,就要卖掉你辛苦攒的东西。 副业在这种情况下,它的作用不是让你多买一辆车,是让你在被裁那天,不必跟 90岁的爸妈开口要钱。 我以前不明白这个道理,因为我觉得"我还在上升期,我得多赚"。 40 岁这一年,我不上升了。 我先要稳。 
第一,先算一次账。 不是算你副业赚了多少,是算你每月能自由支配多少钱。很多人算不清这个数。算清之后你会发现,你的处境和你想的可能不一样。 第二,把你的副业,看成"防守"而不是"进攻"。 它的第一任务不是让你月入过万,是在你出事的时候,不崩。 第三,别相信"三个副业"。 三个副业意味着三个都要分心,分心的结果是三个都不够好。如果你 40 岁了,宁可只做一件副业,把它做到能抗事,也不要做三件,都做不到100 分。 我停掉副业那天,把这个账号"梦想亿隆"重新捡起来了。 因为我想记点东西——不是记怎么赚钱,是记一个 40 岁的人,怎么在不算年轻的时候,把自己重新稳住。 这个号以后可能会写 AI 怎么帮我理账,可能会写中年人的钱怎么规划,也可能写我又做了什么傻事。 但有一件事我确定:我会一直记下去。 因为我这三年做过的那些决定,踩过的那些坑,我不想白踩。哪怕只有 100 个人在听,我也要把它写清楚。 如果你也在 30 到 50 岁之间,如果你也曾一个人深夜算过账、算到一半算不下去—— 你留言跟我说说。 我每条都看。 关注 [梦想亿隆]。我们一起,把中年人的难处和出路,写成能传下去的东西。
40岁那年我让AI帮我算了一笔账,算完之后我把副业停了
一、先把我 40 岁的账摊开给你看
二、第二个问题:你的应急钱,真的存在吗
三、第三个问题:你的副业,多久没给你涨过钱了
四、第二天我做了一件事
五、40 岁以后,我终于明白一件事