ARTICLE · 1273759
9月巴西现金贷市场丨下载量创新高,降息与高债务压力并存
作为拉美最核心的消费与数字金融市场之一,巴西持续吸引全球金融科技平台布局。庞大的消费基数、不断完善的数字支付基础设施,以及持续释放的信贷需求,为线上借贷市场提供了广阔的扩张空间。
然而进入9月,“流量爆发”与“债务高压”的双重景象同时显现:一方面,现金贷应用单月下载量冲破1062万次、跃居全球第三;另一方面,家庭自由信贷逾期率升至8.0%,创下历史新高。
本文将结合利率债务数据、App Top20 榜单及头部平台的差异化打法,剖析巴西线上信贷市场的竞争格局,并探讨支付牌照、资本融资与债务治理政策对行业带来的影响。
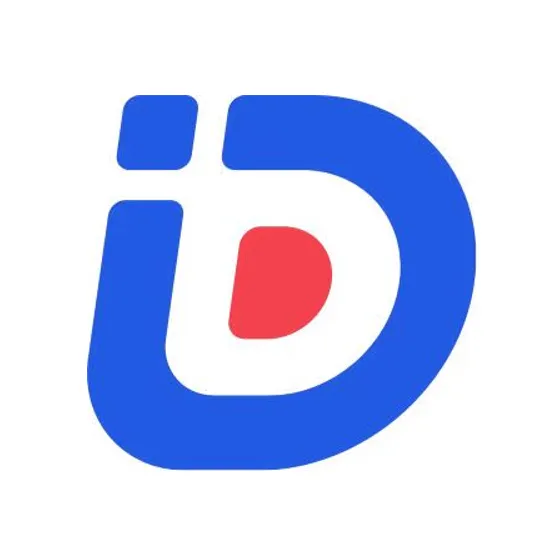
9月16日,巴西央行将基准利率 Selic 下调25个基点至13.75%,为年内第五次降息,累计下调125个基点。
数据来源:点点数据
不过,政策利率下调尚未带动居民借款成本下降。巴西央行数据显示,8月家庭自由信贷平均年化利率升至61.7%,环比上升1.4个百分点,信用卡循环贷款利率更高达444.9%。
与此同时,8月家庭信贷余额达到4.7万亿雷亚尔,同比增长10.5%;家庭自由信贷90天以上逾期率升至8.0%,创2011年有统计以来新高。
据点点数据监测,巴西现金贷应用下载量从1月的344.99万次增至9月的1,062.45万次,较年初增长约208%。
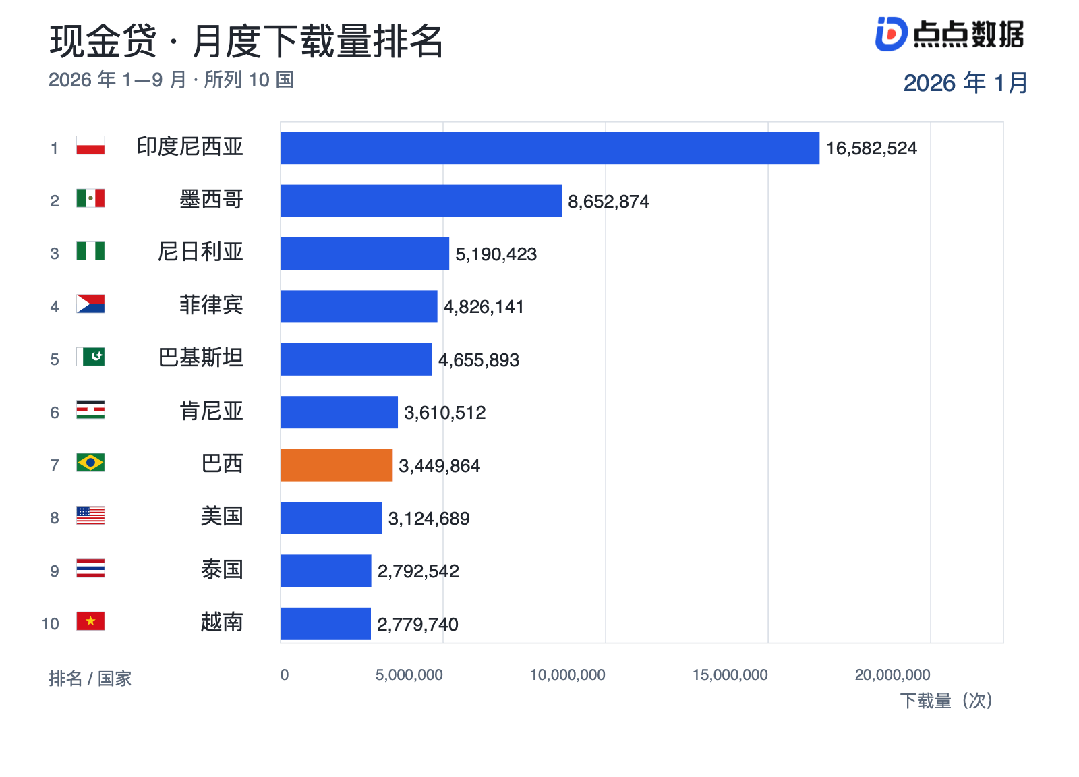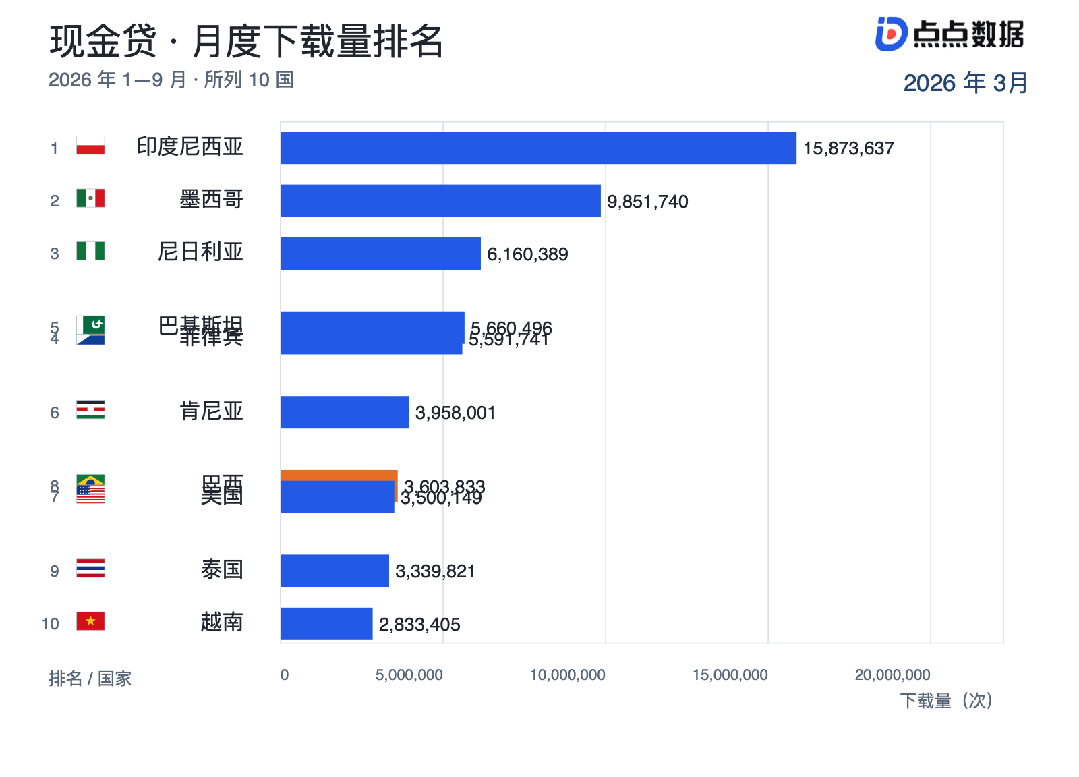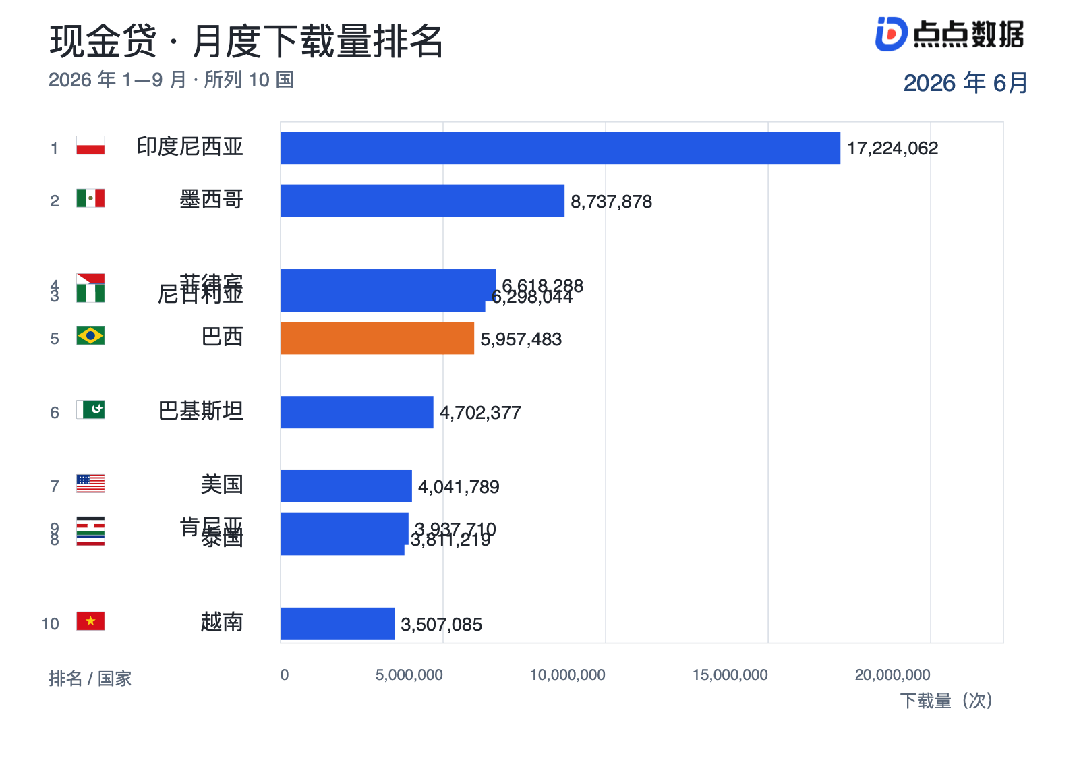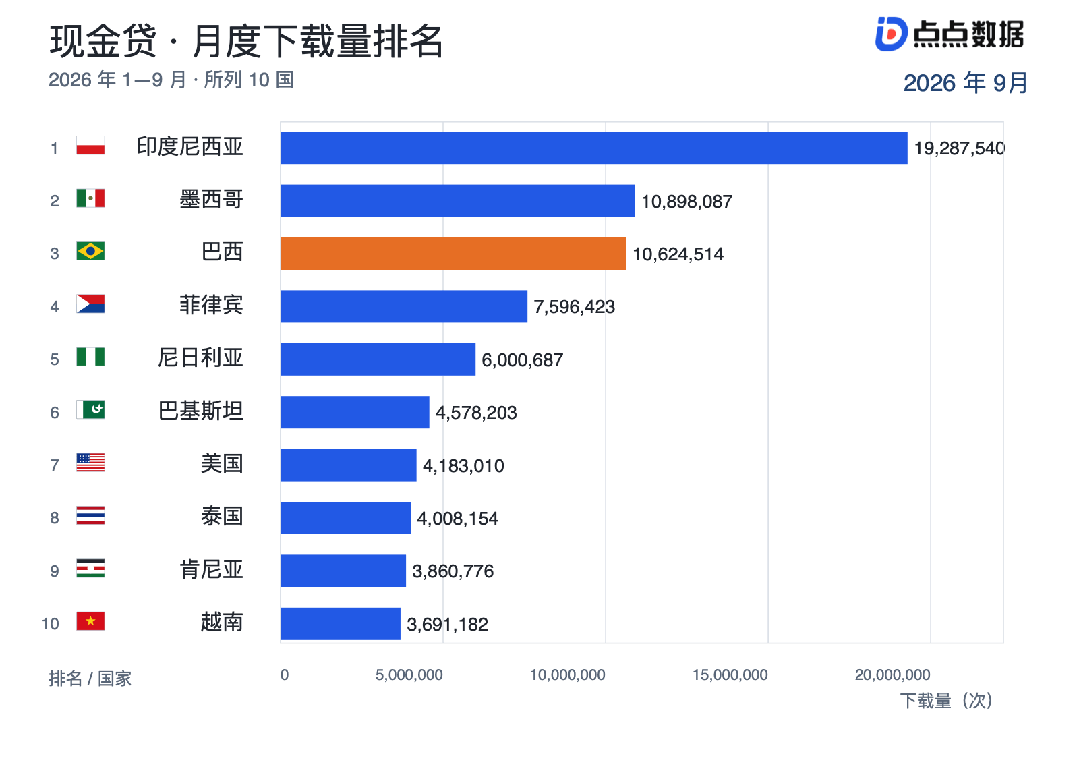
2026年1-9月全球各国家和地区现金贷应用下载量趋势;数据来源:点点数据
从全球各国现金贷应用下载量排名看,巴西由年初的第7位左右升至8—9月的第3位。6月后,下载量增长明显提速,巴西成为近期全球(不包括中国大陆及印度地区)线上借贷应用流量增长最突出的市场之一。
下载量持续攀升,说明巴西线上借贷应用的用户覆盖正在扩大。这轮增长由多种产品形态共同承接,个人信贷、消费分期、经营周转和贷款导流,形成了不同的增长路径。
从9月 Top20 榜单看,头部应用的活跃用户规模与新增下载走势并不完全同步。不同平台围绕客群、支付场景和授信方式建立差异化优势,竞争也由流量获取进一步延伸至产品体验与用户转化。
2026年9月,巴西线上借贷类应用Top20榜单中,14款应用月活跃用户数环比增长,12款应用下载量环比增长,市场整体活跃度上升,但不同平台的增长方式并不相同。
《Facio》以298.07万预估活跃用户位居第一,《Koin》和《Blipay》分别以188.84万和181.55万位列第二、第三,前三款应用的预估活跃用户合计约668.46万。
从业务定位看,榜单既有直接提供信贷服务的平台,也有面向经营周转的细分产品和贷款搜索、推荐平台。不同应用在目标客群、资金用途和服务链路上各有侧重,呈现多种模式并行、市场结构较为分散的特点。
👇轻触图片查看大图👇
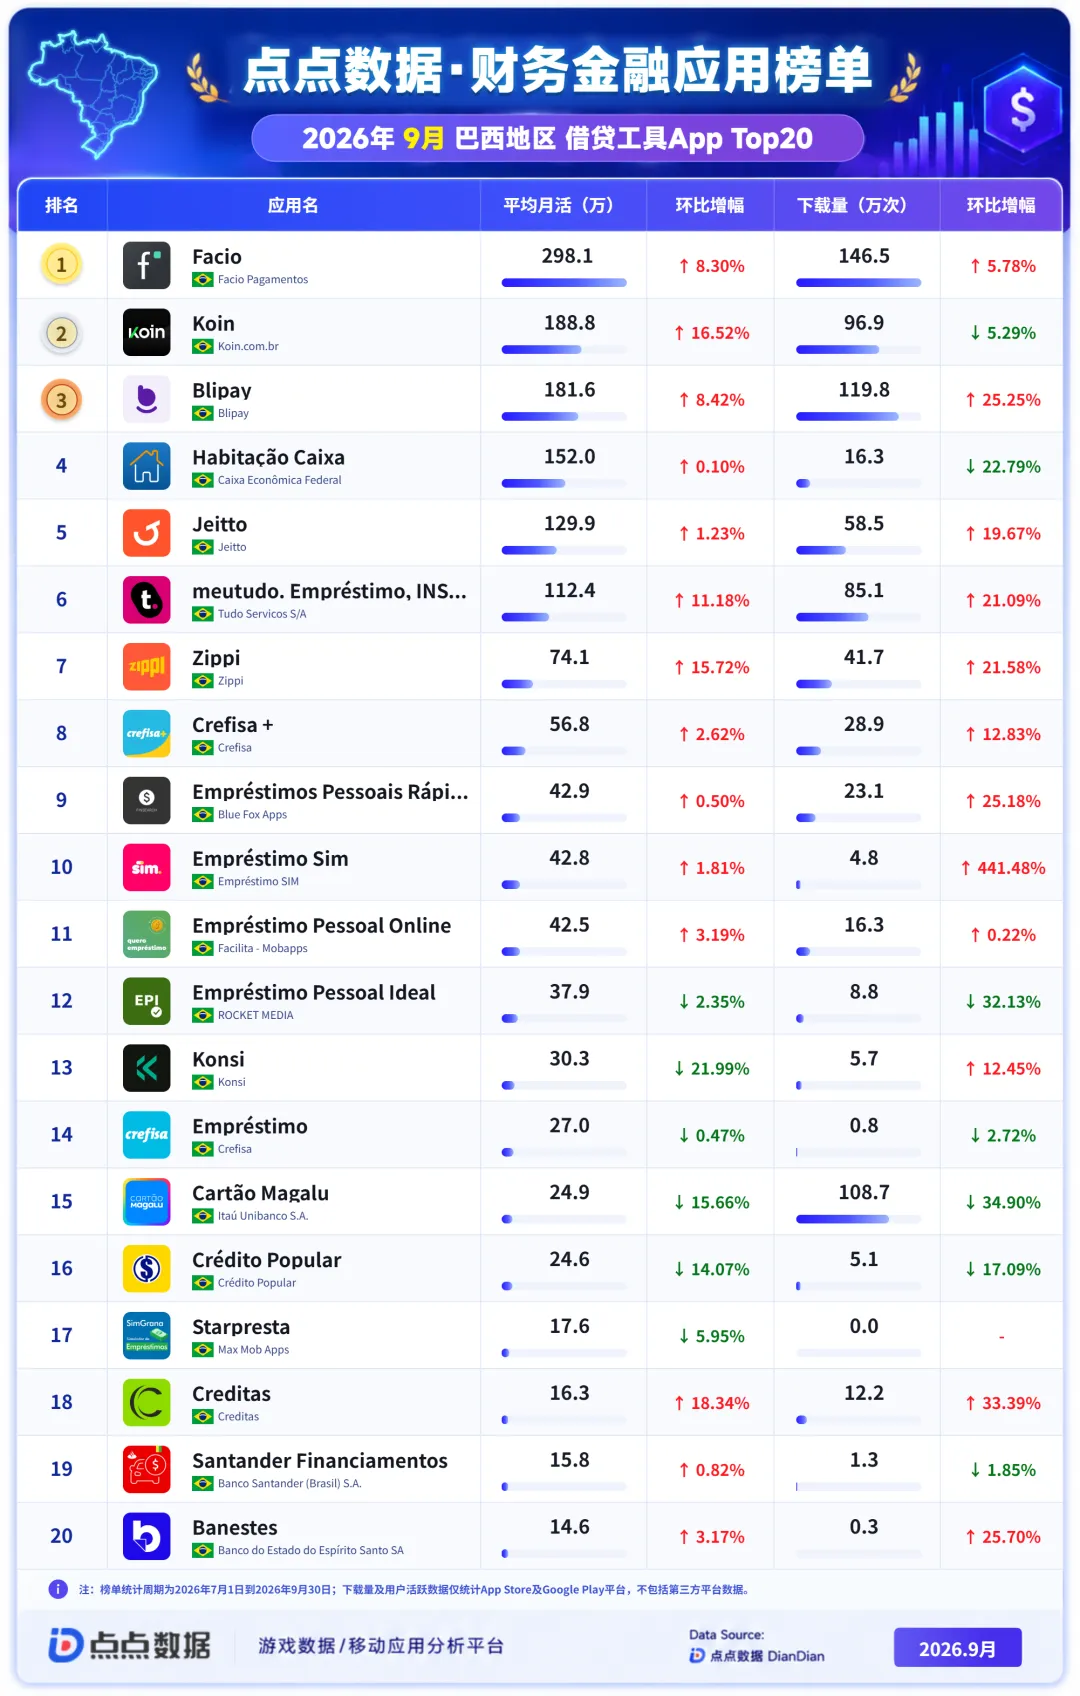
注:为更好观察,本文现金贷应用统计采用广义口径,涵盖提供资金支持的个人贷款、分期、信用卡及汽车融资等。
《Facio》:银行流水辅助授信,暂居榜首
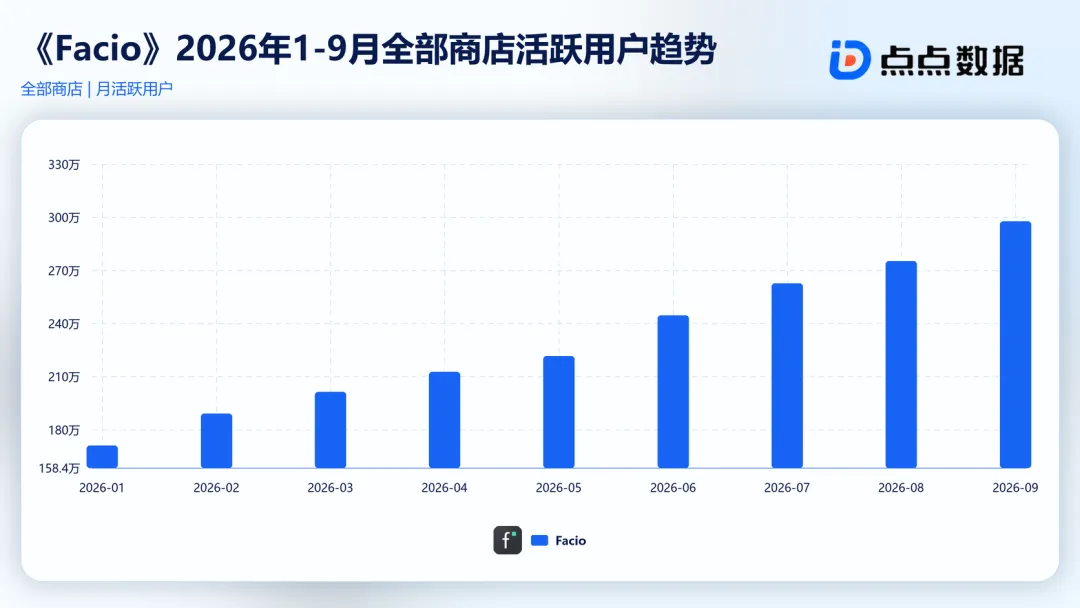
《Facio》9月MAU达298.07万,环比增长8.30%;预估下载量达146.51万,环比增长5.78%。两项指标同步增长,占据榜首位置。
来源:点点数据
《Facio》以线上个人信贷为核心,强调简化申请流程、快速放款,并在用户授权后,将银行账户流水纳入授信评估,辅助判断收入流入和支出情况,据此评估还款能力。
来源:点点数据
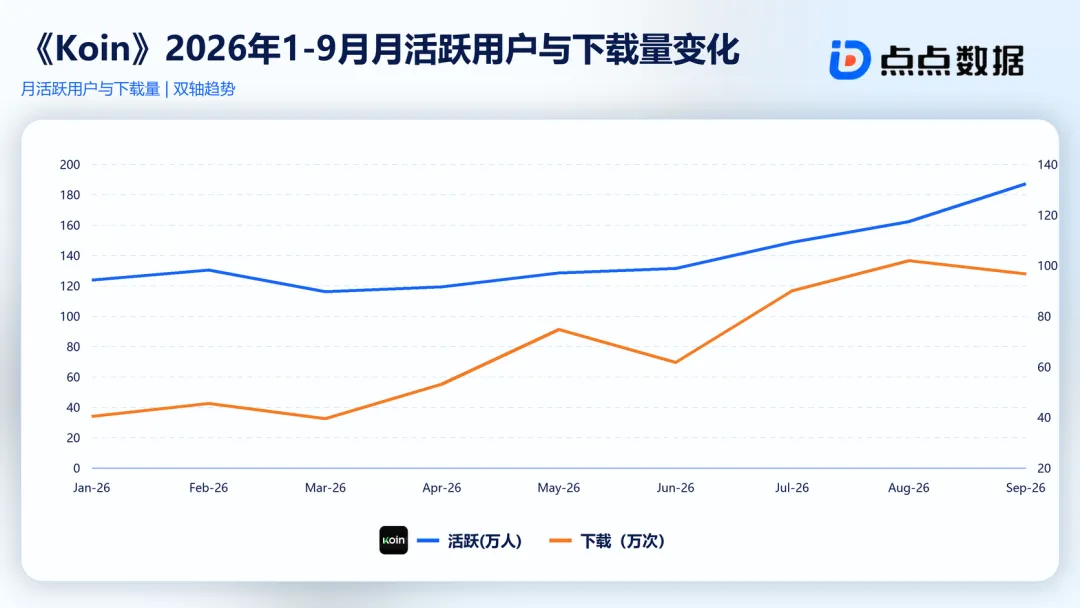
《Koin》的主要特点,是将分期服务与 Pix 支付场景结合。消费者可以在合作商户购物时选择分期,也可以在支持 Pix 分期的商户中直接完成支付,将短期消费融资嵌入交易流程。
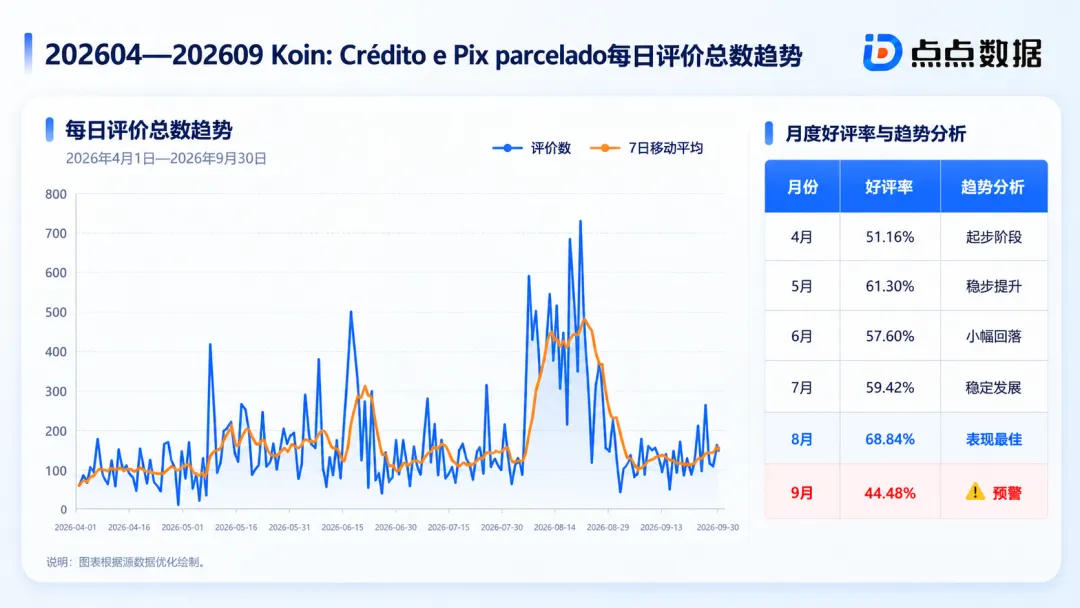
但9月,《Koin》的用户口碑明显走弱。点点数据监测显示,其好评率从8月的68.84%降至44.48%,下降24.36个百分点,处于近几个月低位。
来源:点点数据
根据点点数据监测,用户差评主要集中在分期费用偏高、费用展示不清晰、登录或授权失败、授信额度无法使用、订单自动取消以及额度被收回等问题。部分用户还反映,商品原价与最终分期支付金额之间存在较大差距。
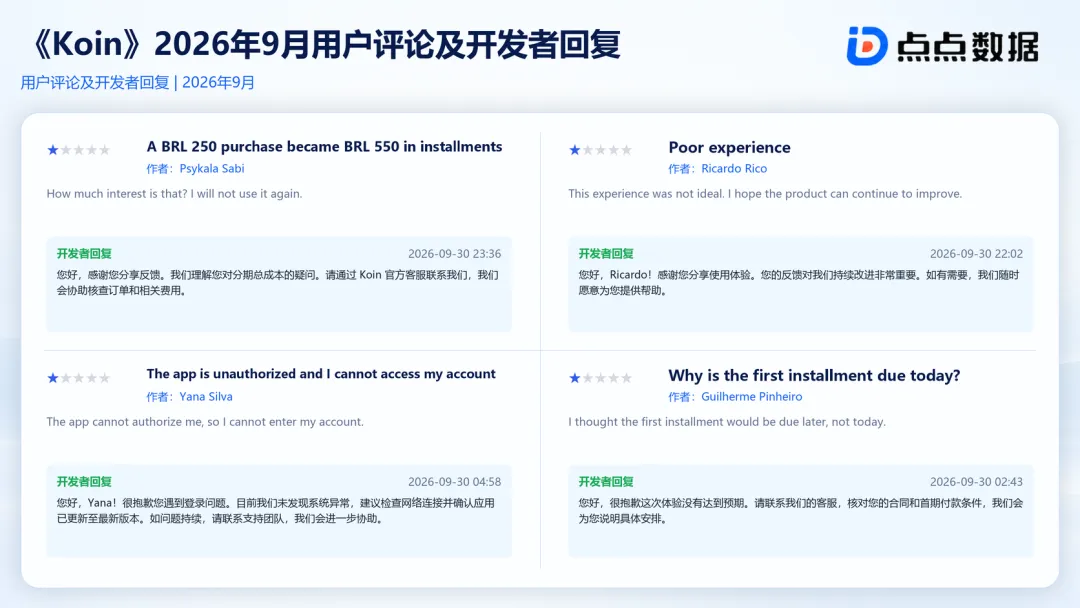
来源:点点数据
这些反馈集中指向费用透明度、授信规则和交易成功率。对《Koin》而言,月活增长说明现有用户基础仍在,但新增下载回落与好评率下降,也凸显出产品体验对获客和转化的影响。
当分期服务直接嵌入支付场景,用户对价格的理解、额度的实际可用性和支付流程的顺畅程度,都会影响使用意愿。改善费用展示、提高交易成功率并优化异常订单处理,是平台需要重点解决的问题。
《Zippi》:聚焦自雇人群,下载与月活均创新高
《Zippi》曾于2019年进入 YC 创业加速器,2022年完成约1,600万美元 A 轮融资,并于2026年2月通过FIDC获得了2.2亿雷亚尔融资,业务扩张基础雄厚。
在用户数据上,9月,《Zippi》预估活跃用户达74.14万,环比增长15.72%;下载量达41.67万,环比增长21.58%,两项指标均创年内新高。
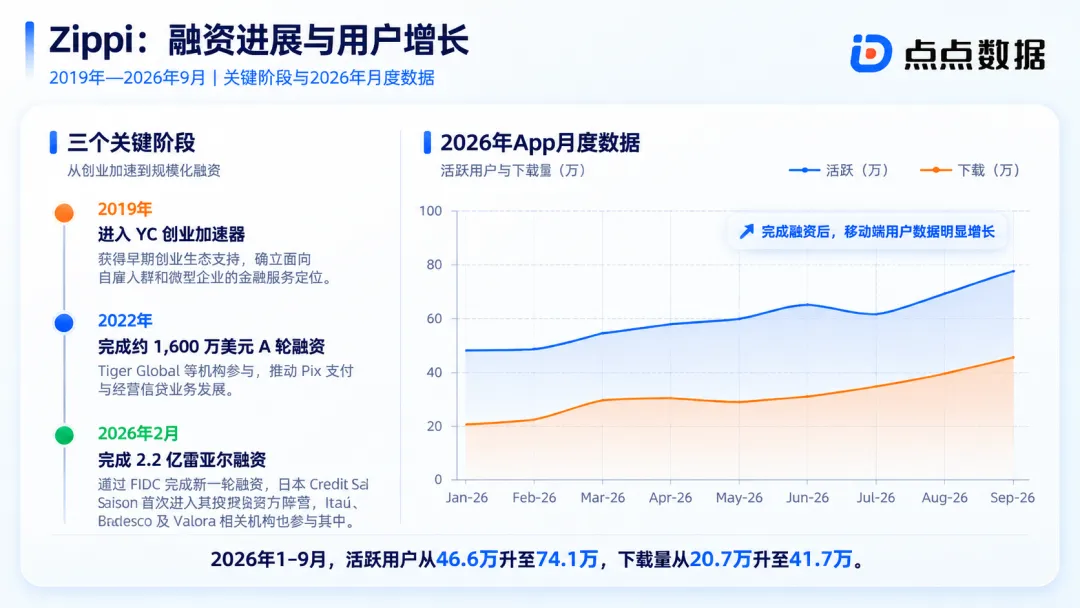
数据来源:点点数据
《Zippi》的核心产品“Crédito do Autônomo”面向自雇者及个体经营者,采用周度信用额度与还款安排,匹配小微经营者进货、支付和回款周期较短、收入波动较大的资金需求。
与常规按月还款的个人贷款相比,这种产品设计更强调信贷周期与经营现金流之间的匹配,使信贷服务由一般消费借款延伸至日常经营周转。
用户画像也体现出这一产品的客群特征。9月,《Zippi》女性用户占比为61.53%;31—40岁用户占比达到52.36%,较财务类应用平均水平高25.86个百分点。
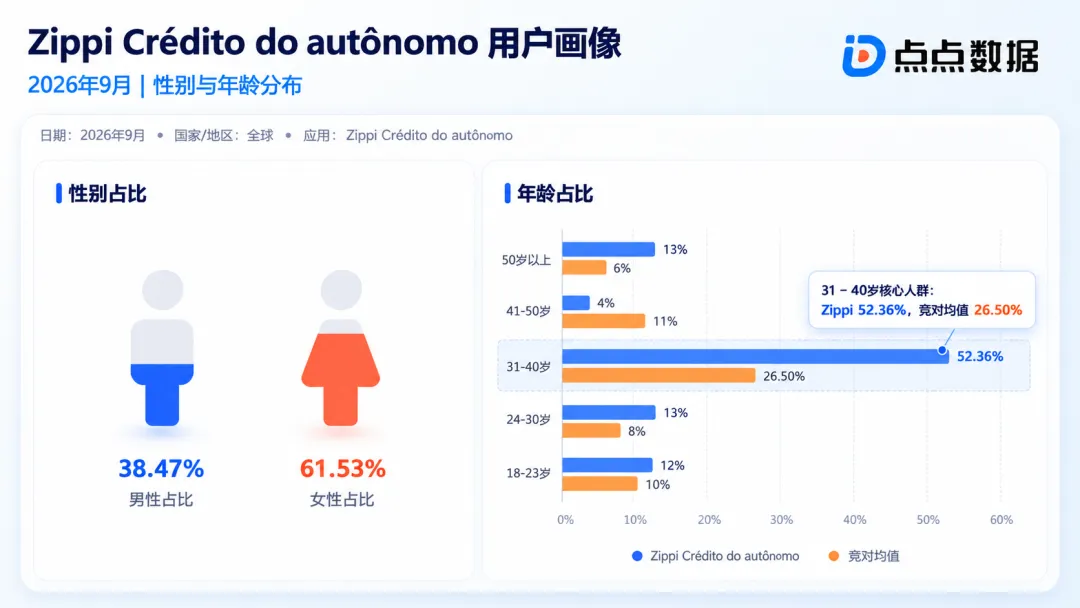
数据来源:点点数据
《Zippi》的增长既体现在下载量上,也体现在特定客群的积累上。围绕自雇者和个体经营者设计产品,使其在广泛的个人贷款市场之外建立了较明确的服务定位。
《Empréstimos Pessoais Rápidos》:贷款导流承接搜索需求
作为贷款搜索与推荐应用,《Empréstimos Pessoais Rápidos》9月预估月活达到42.92万,整体保持稳定;下载量达到23.08万,环比增长25.18%,按月活规模跻身行业前十。
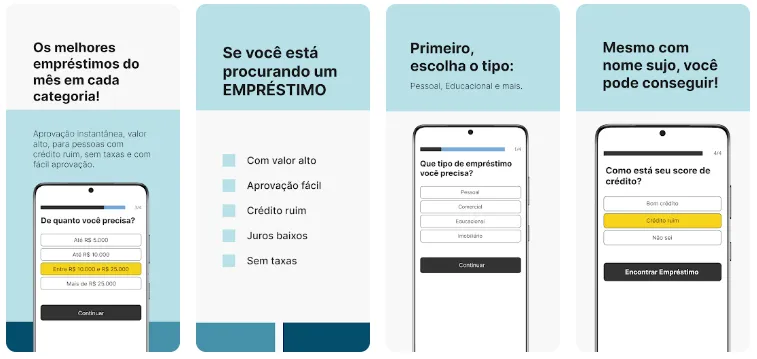
来源:应用商城详情页
与直接放贷的平台不同,该应用明确表示自身不是银行或金融机构,也不直接提供贷款,而是通过贷款搜索、方案推荐和产品匹配,连接借款用户与放贷机构。
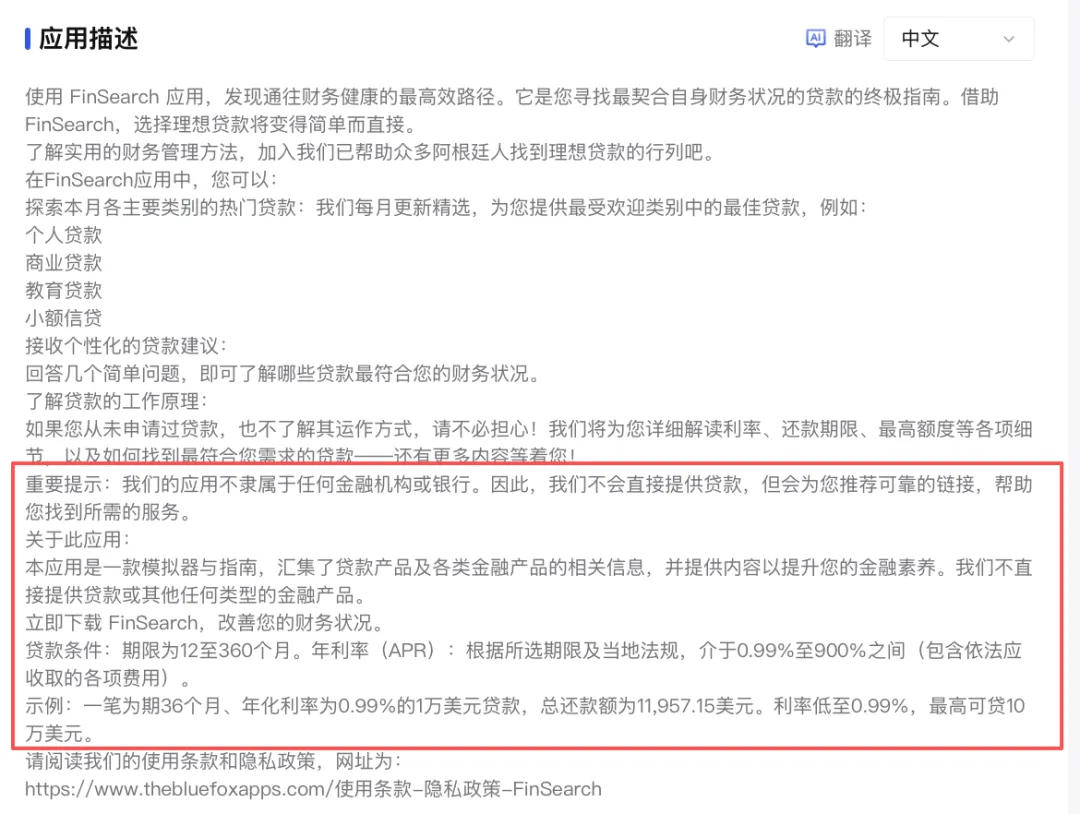
来源:应用商城详情页
点点数据分析认为,这类应用进入头部榜单,反映出巴西线上信贷市场不仅存在借款需求,也有活跃的贷款信息获取和方案筛选需求。对于借款用户,导流平台提供了了解不同信贷产品的入口;对于放贷机构,它则拓展了应用商店之外的获客渠道。
9月,该平台下载量增长而月活保持稳定,显示贷款搜索与推荐服务仍具流量吸引力。不过,新增流量能否转化为有效贷款申请,还取决于推荐产品与用户需求的匹配程度,以及平台能否在当地金融监管和消费者保护要求下稳定业务。
1、蚂蚁国际获巴西支付机构牌照,Antom 强化本地支付能力
9月3号,蚂蚁国际宣布获得巴西央行颁发的支付机构牌照。旗下 Antom 平台此前已支持商户受理 Pix、银行卡及其他支付方式,此次获牌将进一步强化其在巴西的本地及跨境支付服务能力。
来源:新闻报道截图
Pix早已成为巴西日常转账与商户收款的重要基础设施。对支付服务商而言,接入Pix不仅是满足本地支付需求,也有助于打通商户收款、本地支付与跨境结算链路。本地牌照则为相关业务合规开展提供了基础,进一步提升平台服务巴西商户的能力。
这项动态虽不直接对应现金贷业务,却反映出巴西数字金融市场的竞争正从支付通道延伸至本地商户服务与交易生态。随着支付网络不断完善,金融科技平台也能获得更多触达商户、连接交易场景的机会。
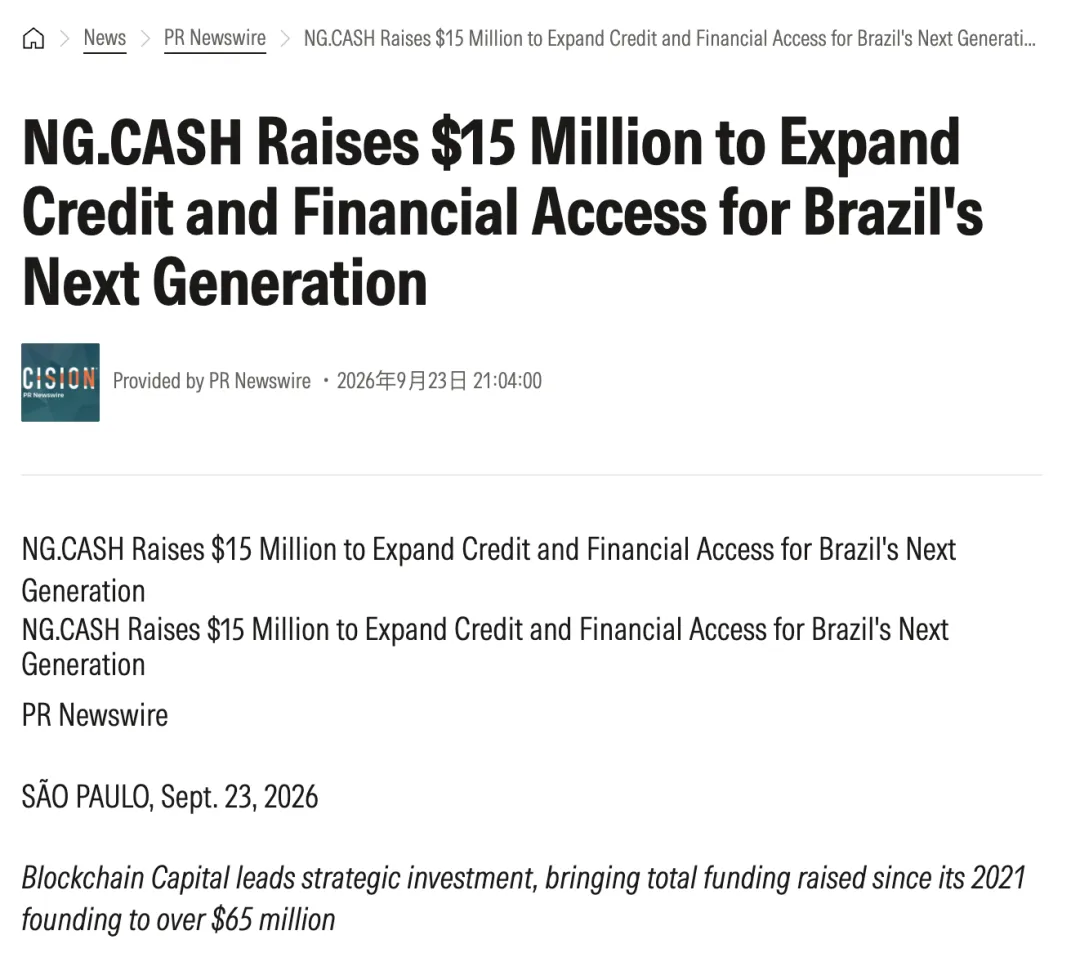
2. NG.CASH获1,500万美元融资,推进信贷与数字资产布局
来源:新闻报道截图
NG.CASH 面向年轻用户提供数字金融服务,此次融资显示其业务正从账户等基础服务进一步延伸至信贷,并探索数字资产相关场景。
与支付牌照带来的本地服务能力扩展相比,NG.CASH 的融资更直接指向产品供给和业务边界拓展。两项动态共同体现出,巴西数字金融市场的竞争还涉及支付能力、资本支持与金融产品组合。
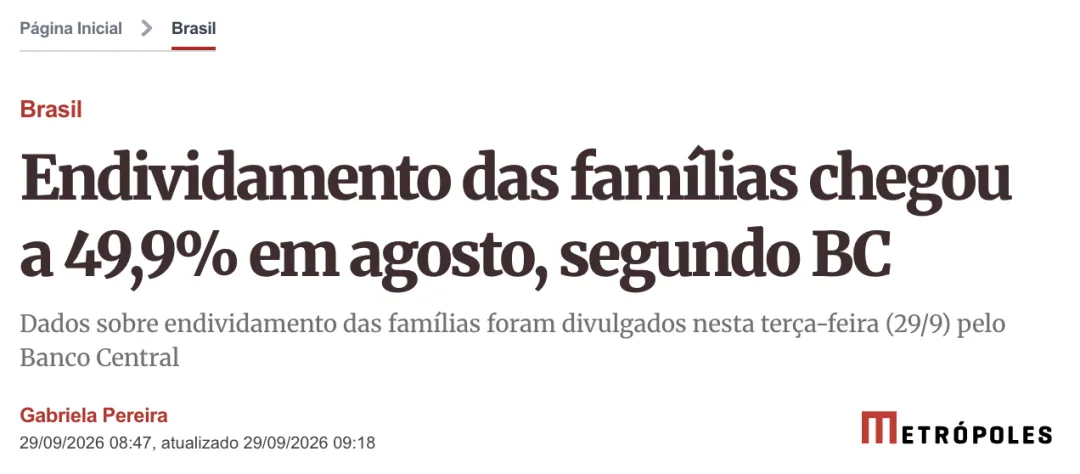
3. 家庭债务压力上升,信贷治理与债务纾困持续推进
来源:新闻报道截图
这两项政策分别指向新增信贷治理和存量债务纾困。前者关注贷款发放过程中的风险识别和借款成本,后者则着眼于帮助符合条件的借款人重新安排逾期债务。
对现金贷平台而言,居民信贷需求依然存在,但高成本贷款和家庭负债问题正受到更多关注。授信评估、费用透明度和贷后管理,将直接影响平台的风险表现,也关系到其业务模式能否适应信贷治理环境的变化。
依托覆盖全球应用市场的海量数据,长期提供应用商店下载与排名监测、上下架动态追踪、竞品分析及海外金融市场报告订阅等服务,持续赋能出海企业更精准地把控市场需求变化,在合规转型与发展中捕捉数据增长机遇。
撰文:Lawrence Li 编辑:Leslie Luo
END
⭐️星标一下,订阅全球App数据和行业资讯