ARTICLE · 1277517
谷歌云收入翻倍股价却跌近一成,市场给AI估值换了把新尺子
主笔 | 林一 · 出品 | 安芯元
谷歌云收入翻倍股价却跌近一成,市场给AI估值换了把新尺子
同一个美股盘后,两份财报前后脚落地:微软Azure增长48%,股价涨近3%;谷歌云收入307亿美元同比翻倍,增速是Azure的两倍多,Alphabet股价盘后却一度跌超11%。这不是市场看错了哪一份财报,而是估值逻辑换了轨,增速不再是唯一的记分牌,自由现金流和回款速度成了新的考题。谷歌云翻倍、订单堆到5610亿美元,账面处处是好消息,股价照跌一成,这一夜之后,AI公司的资产负债表比增长曲线更值钱。
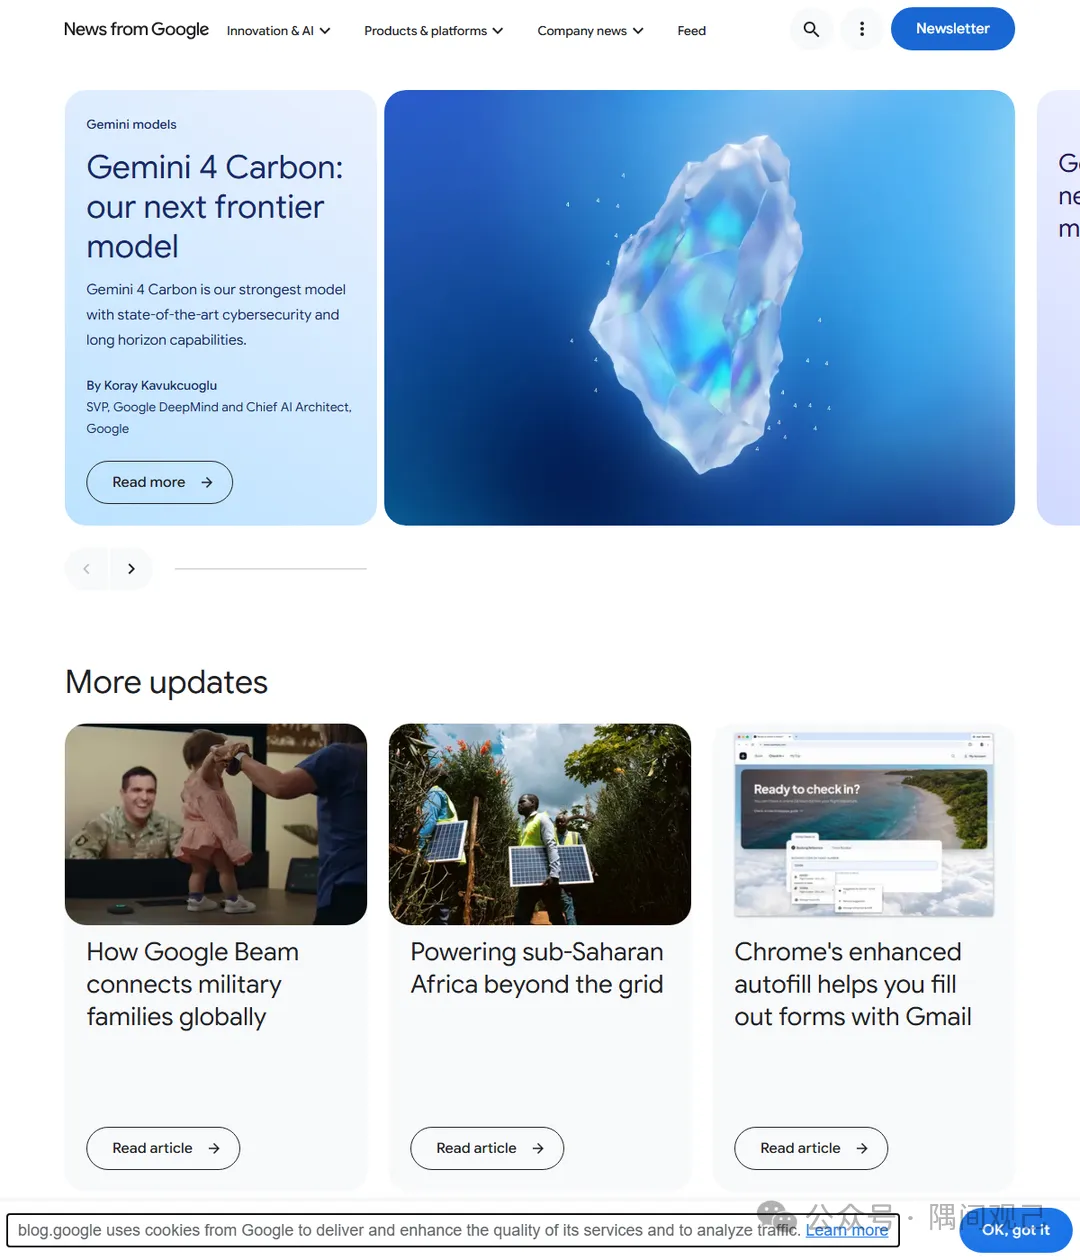
▲ 来源:谷歌官方博客首页 · Carbon 发布与官方新闻聚合
一、营收利润双失手,近四年头一遭
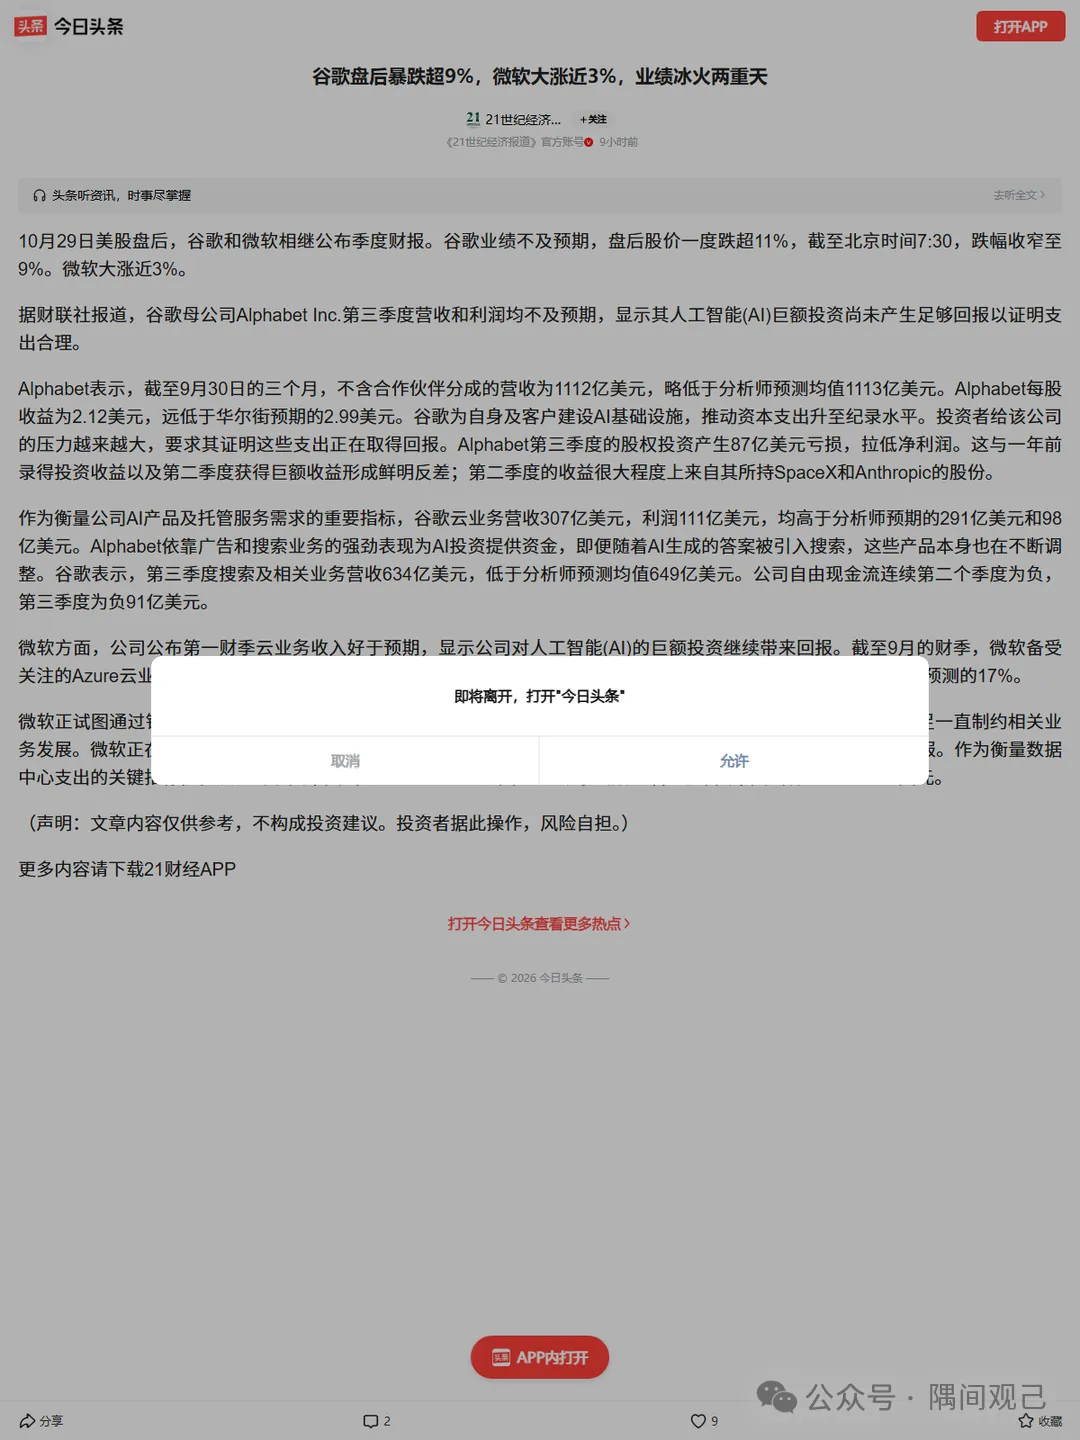
先把不及预期的部分摊开。Alphabet三季度营收1275.77亿美元,同比增长25%,连续13个季度两位数增长,但仍低于市场预期的1282.2亿;每股收益2.12美元,远低于华尔街预期的2.99美元;净利润261.7亿美元,同比下滑约25%。这是近四年来首次营收与利润双双不及预期,对一家连续两年被捧为「AI最大赢家」的公司,这个组合足够刺眼。
拖垮利润表的是投资组合。本季度股权投资产生约87亿美元亏损,其中大头是对SpaceX持仓的约82亿美元减值,与一年前的投资收益、上季度靠SpaceX和Anthropic股份暴涨赚得盆满钵满形成残酷对照。靠持仓浮盈装点利润表的日子结束得毫无预兆,这说明非经营性损益这东西,市场早已不给它估值。
这笔减值本身也有戏剧性:SpaceX和Anthropic的股权在前几个季度还是谷歌利润表的功臣,上季度靠它们赚到的浮盈支撑了市场对「AI资产升值」的想象,本季度估值口径一变,87亿美元亏损原路吞回。同一批资产,两个季度,从功臣到拖累,市场对这类账面波动的耐心已经消耗殆尽。
经营侧的另一处隐忧是广告结构的代际切换。搜索广告仍是公司最大的现金牛,AI Mode把答案直接给到用户,广告位却还没长出来,等于用低变现的产品形态替代高变现的入口,短期的收入缺口是转型的学费,长期能不能靠新的广告形态补回来,谷歌自己也只给了「正在试验」的模糊说法。
核心业务搜索也罕见的失了准头:搜索及相关业务收入634亿美元,低于预期的649亿。
首席商务官辛德勒的解释是汇率和个别行业疲软,但真正扎心的是后半句:AI Mode这类对话式搜索的「变现率更低」。AI吃掉自家最赚钱生意的老故事,从担忧变成了财报脚注。
自由现金流是压垮情绪的最后一根稻草:本季度负90.7亿美元,远差于预期的负27亿,连续第二个季度为负,上市22年来第二次。烧钱速度超过了所有模型的预测。
当一家公司的营收还在涨25%,而市场用脚投票往下砸,说明分歧根本不在生意好不好,在于这份生意要先付多少账单。
▲ 来源:21世纪经济报道(2026-10-29) · 两份财报冰火两重天
二、谷歌云翻倍成色几何,5610亿订单是底牌
被砸的股价遮住了业务侧真正的爆发。谷歌云本季收入307.09亿美元,同比增长103%,利润111亿美元均超预期,是全公司增长最猛的板块。
财报电话会上管理层给出更惊人的数字:谷歌云积压订单达到5610亿美元,超过一半预计将在未来24个月内转化为收入。
5610亿美元是什么概念?折合人民币约3.74万亿,比很多国家的年度财政预算还厚。
微软同期的商业剩余履约义务是6770亿美元,两家加起来超过1.2万亿美元的合同趴在账上等待兑现,这就是为什么云业务部的销售们坚信需求看不到头,客户是提前两年多用真金白银投的票。
订单结构里还藏着行业风向:管理层在电话会上提到,云积压订单里AI相关的工作负载占比在持续抬升,新签大单从训练集群转向推理与智能体平台。这意味着云厂商的竞争焦点正从「谁卡多」转向「谁家推理跑得稳」,口径一换,格局重排。
资本开支513.55亿美元,同比增长114%,管理层拆得很细:约65%用于服务器和网络设备,35%用于数据中心。财务负责人阿什肯纳齐同时给出下季继续增长的指引,意思是负现金流不是事故,是计划。
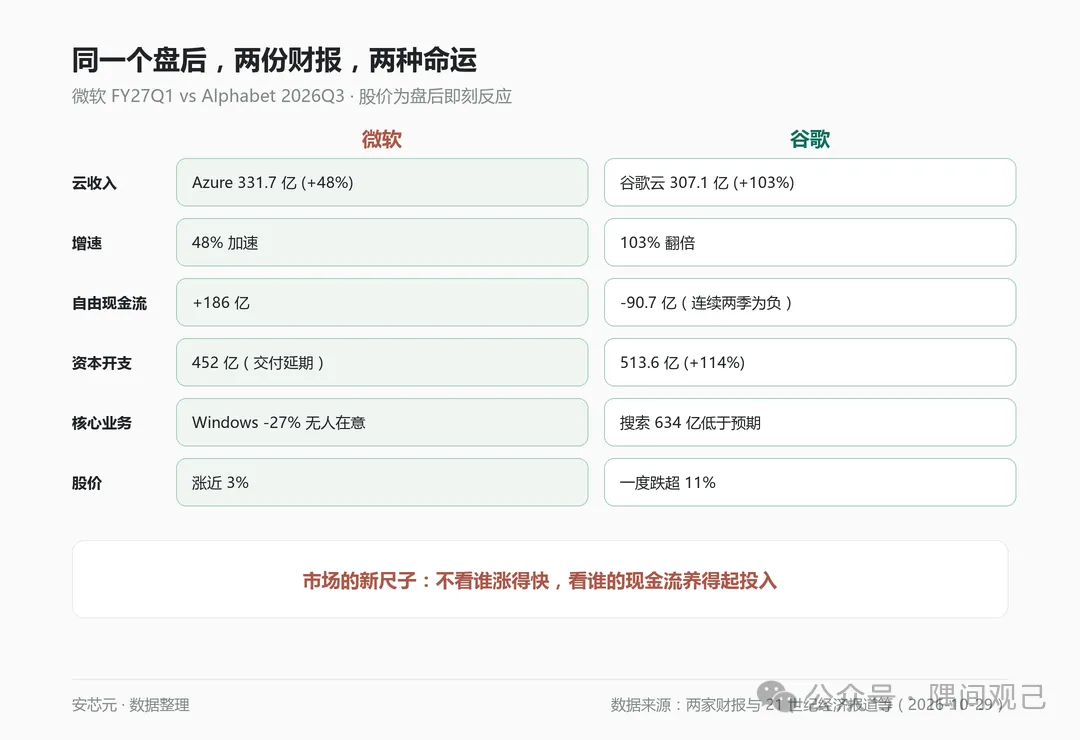
对比就在同一晚:微软Azure增长48%、自由现金流186亿美元为正、股价涨近3%;谷歌云增长103%、自由现金流负91亿、股价跌近一成。增速更猛的那家被扣了分,因为市场开始追问每一个资本开支计划的回款周期。
谷歌云的翻倍放在任何一个季度都是头条级的胜利,这一夜它只配当脚注,不是云不行了,是给云估值的尺子换了刻度。
▲ 来源:本刊自制 · 同一个盘后,两份财报对照
三、深夜发布的Gemini 4 Carbon,给财报周补了发子弹
财报公布前后几个小时,谷歌DeepMind还顺手发了本季最锋利的模型Gemini 4 Carbon,距离上一代Argon发布只过了两周。
新模型在Artificial Analysis智能指数v5.0拿到59分排第一,比Argon的50分高出9分,把Claude Opus 5.5和GPT-6 Astra都压在了身后。
安全侧的数字是这次真正的卖点:SEC-bench Pro漏洞发现88.2%、ExploitGym利用验证54.8%、CWE-bench修复71.0%,官方注明三项评测均未加护栏。
内部测试里,Carbon写安全代码的成功率是Argon的两倍多,Chrome团队称它的补丁质量比另一家实验室的前沿模型好十倍以上。
分发顺序比跑分更值得细读。这个模型首发只给Fairwind计划内的网络安全防御者,开发者、企业、消费者都得排队等安全护栏再打磨一轮。
谷歌把能找漏洞的刀先递给守门人,而不是开锁匠,这个姿态本身就是给监管者看的。皮查伊的原话是「我确实说过我们会定期发布模型」,两周一代的节奏摆明了是在跟Anthropic和OpenAI比划抢跑速度。
价格维持Argon首发的水平:每百万输入token 2美元、输出10美元,缓存输入再打95折,优惠期结束后翻倍。模型公司互相咬住对方的价目表,降价周期肉眼可见地变短了。
对采购模型的企业客户,这是实打实的利好:旗舰能力的单价每季下探一个台阶,缓存折扣层层加码,同样预算能跑的工作量一个季度翻一倍。模型公司在价目表上互相咬住,把推理成本的通缩写进了合同,这一趋势短期看不到拐点。
竞争格局也在这份财报里显影。谷歌云的增长成色来自大客户的长单,而它最知名的客户之一正试图绕开它自建算力;微软一边给OpenAI输送收入,一边承接它的溢出需求。
云与模型公司的关系已经从供应商与客户,变成互相持股、互相依赖又互相设防的网状结构,每一份财报都在重新标定这张网的张力。
回到股价,下一季的观察点其实很集中:搜索收入的AI Mode变现实验有没有起色、自由现金流转正的时间表、以及云积压订单的增速是否跟得上资本开支的脚步。
三个数字任何两个达标,这一夜砸出的折价就可能被收回,市场从不冤枉好人,也从不惯着讲故事的人。
发模型是要花钱的,云收入翻倍恰恰证明这些钱正在收回来,谷歌用财报周的最后几小时说明一件事:AI竞赛它不但没掉队,还是最能烧也最能赚的那家。
▲ 来源:Wikimedia Commons,摄影 Asoundd,CC BY-SA 4.0 · 谷歌园区:云业务的大本营
四、两份财报之后,AI叙事的分水岭
把这一夜放进更大的时间线看,可能是AI资本开支叙事的分水岭。此前两年,市场对AI基建的估值锚是收入增速,谁的云涨得快谁拿溢价;这一夜之后,锚换成了自由现金流和合同回款速度,谁的账期健康谁才配拿溢价。微软用186亿美元正现金流证明AI投入能自己养自己,谷歌用负91亿提醒所有人养分供不上会怎样。
债券市场其实先于股票市场动手了。据媒体报道,债券巨头PIMCO已把Meta数据中心项目和甲骨文密歇根项目两笔AI债券持仓各减约一半,甲骨文密歇根园区债券价格已从发行价跌去一成多。
固定收益投资者对现金流的嗅觉通常比股票市场早一个季度,他们减仓的名单值得逐家核对。
对谷歌来说,好消息是手里的牌其实不差:云增速103%的行业第一、5610亿的订单池、刚登顶的旗舰模型、还有搜索这棵摇钱树供血。
坏消息是市场不再为「未来会好」付溢价,只为本季度的现金买单。下一季财报要回答的只有一个问题:自由现金流什么时候转正。
对整个行业,这一夜给出了清晰的站位说明书:微软证明AI可以是一门回款生意,谷歌证明AI也可以是一门烧钱生意,而市场已经学会区分这两者。
AI泡沫与否的争论不用再猜,看自由现金流的正负号就行,这一夜之后,所有AI公司的CFO都多了道必答题。
信息源
Alphabet财报 · 21世纪经济报道 · AI in Europe · 谷歌官方博客(事实数据已交叉核对)
安芯元
把科技的噪音,翻译成信号。
关注我,下一条信号正在译码中。