ARTICLE · 1355484
全面预算管理|跳出模板陷阱,读懂企业预算背后的业务博弈
全面预算管理|跳出模板陷阱,读懂企业预算背后的业务博弈预算不是简单填报表,而是对企业未来的详细预演。 就好比规划2030‑2031年送10人登陆火星,预算要回答要花多少钱、盈亏如何、资产积累到什么程度等核心问题。它依托历史技术、材料、人才现状做事前周密推演,绝非凭空捏造,更需要各部门协同配合,避免出现业务环节互相脱节的问题。 做预算不能只看去年数据,要综合去年、前年以及本年1‑10月底经营数据。分析过往不等于只参考上一年度,当期已发生数据同样具备极高参考价值。 要摒弃模板化思维:不存在通用预算套表,不同规模、不同行业企业无法共用一套模板,课程给到的模板仅作参考。Excel高级函数只是计算工具,预算的核心是业务思路,而非公式技巧。 预算也不等于数字文字游戏。只纠结数字勾稽关系,不去挖掘数字背后业务实质,就是文字游戏。真正的全面预算,核心是看透数字底层的业务逻辑,做好资源合理配置。 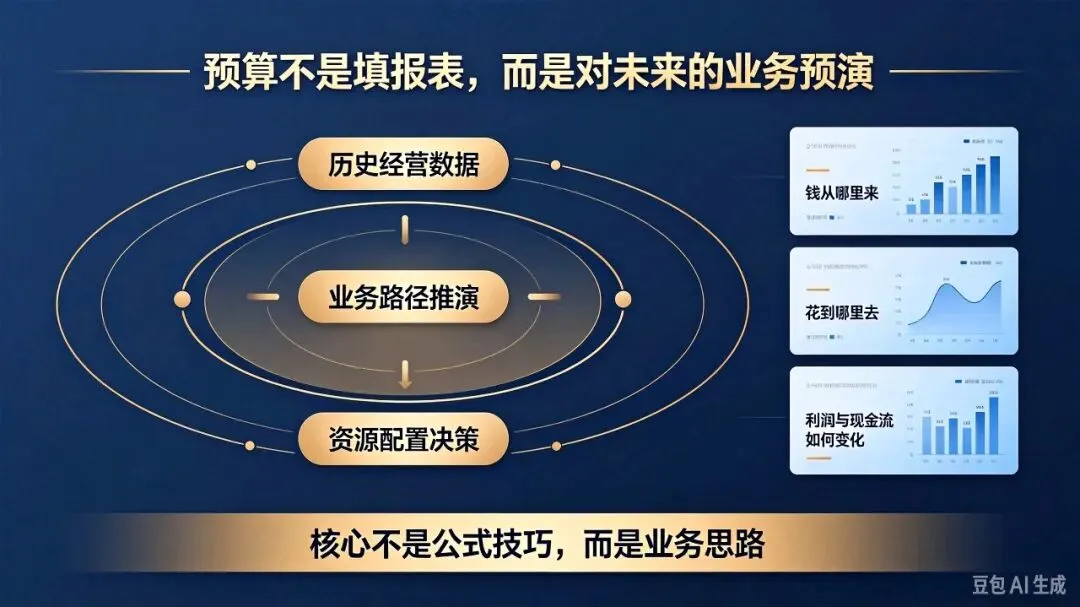
满足以下全部条件,预算可以由老板独立完成,无需其他管理者深度参与: 即便老板独立操盘,企业依旧需要预算管理。 计划允许模糊化描述,例如“加大新客户开拓、加强业务员培养”; 预算必须全部量化,要拆解出新客户带来的营收、业务员产出、服务指标变化对收入、成本带来的具体影响。 做预算如同外科手术,要明确目标路径、资源投入、成本消耗,难度远高于方向性计划。 市场虽有不确定性,但依然存在确定部分:员工基本工资、十三薪、办公场地租金等可以提前测算。 面对变数可以用滚动预算应对:年末编制下年预算,确定事项落实到位,不确定事项先设立目标;次年3月、5月、7月结合现实情况迭代调整。 不要信奉“该发生的总会发生”。资源存在供求规律,提前规划可以拿到更低的采购、服务价格;临时获取资源不仅成本暴涨,甚至会出现资源拿不到的局面。预算的意义,就是倒逼团队找到成本最优的实现路径,提前协调各业务板块,规避业务错配脱节。 并不是预算本身没有价值,而是过往落地的预算没有实际效用,最终被搁置; 老板依旧会依靠绩效指标管控公司,只是把财务排除在外; 如果财务只一味抱怨、制造流程阻碍,就容易被隔绝在预算管理体系之外。 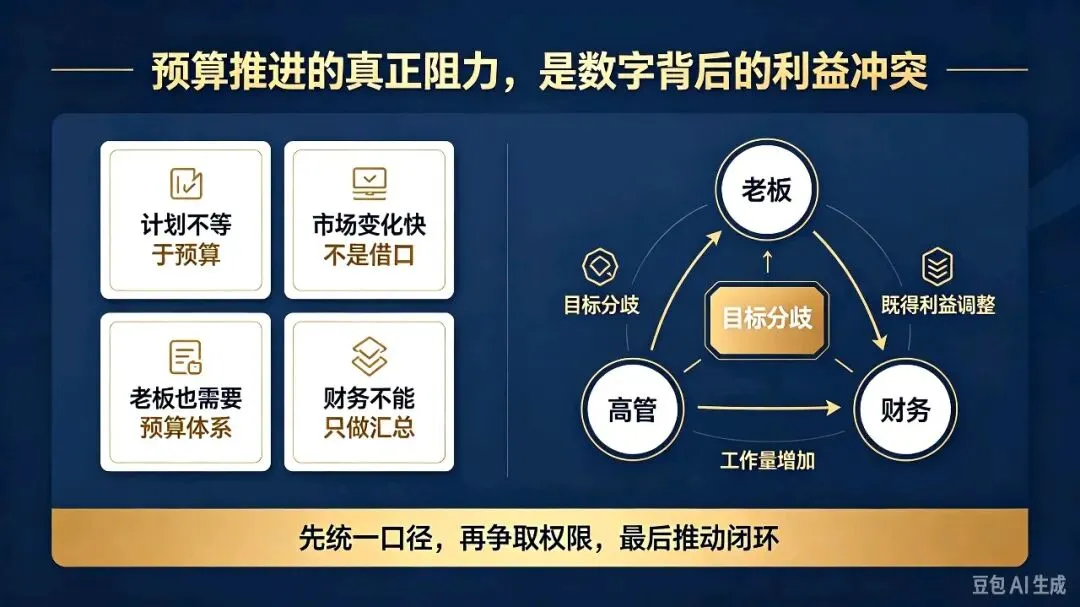
利益冲突,是预算落地最大阻碍。 预算本质是“挖底牌”的过程,会触碰部门既得利益与灰色空间。举例采购降本、推行公开竞标,会压缩灰色收益,采购部门自然缺乏主动推进的动力。博弈往往体现为部门收入受损、工作量增加。 预算管理者必须懂业务背后的利益藏匿点,单纯只看数字的财务很容易被业务说辞蒙蔽,看不清真实降本空间。 预算还会带来两大现实压力: 面对“计划赶不上变化、没必要大费周章”这类质疑,不能直接妥协放弃。要用事前规划的成本差异、资源获取逻辑去沟通说服,打消高管与老板的内心顾虑,以此获取管理层面支持。 把控公司整体战略,明确各业务板块发力方向; 敲定核心经营目标:销售、回款、降本、人员规模、质量指标等; 针对重大不确定事项,确定实施步骤与阶段目标; 协调预算推进中的跨部门冲突,化解部门消极对抗; 确定激励规则,划定挑战目标对应的奖金尺度; 推动管理者持续使用预算工具,避免预算编制完成就束之高阁; 打通预算与其他管理动作,预算是完整业务预演,不能沦为数字游戏。 补充:战略、目标测算等书面材料,老板不会亲自撰写;没有企业管理部的企业,这份准备工作就落到财务负责人肩上,财务要补齐老板的专业短板。 站在公司战略,把握所属业务板块方向;平衡多维度业务目标,客观测算达成路径;按地区、产品、客户、渠道、人员多维度拆解部门收支;预算执行中复盘问题、优化改善。 客观现实:业务部门天然抵触预算,不愿意主动暴露真实底牌,预算落地需要外部力量强力推动。 财务不能保持中立,必须站在老板侧,承接老板的全部前期筹备工作:梳理战略、组织业务研讨、测算经营目标。 不能只做数字汇总,要深度参与业务预算编制,和销售一起校验目标合理性;调和老板和业务的目标分歧,共同研讨落地路径;搭建预算‑绩效闭环,组织月度预算分析会;3、6、9月底开展滚动预算调整。 传统的模板编制、数据汇总、费用控制只是基础工作,现代预算管理要求财务走进业务,不只停留在数字表面。 预算属于跨部门大工程,需要制度赋予相应权限保障落地,权限聚焦两点:获取业务部门配合、实现预算与绩效挂钩,不宜过度扩权。 明确定位:预算属于公司级管理工具,绝非财务部的单独工作; 组织搭建:设立预算管理委员会/小组,总经理任组长,财务负责人任副组长,由总经理正式授权; 会议机制:动员会、编制会、专题会议,要求部门负责人本人参会,不可仅派助理顶替; 审批规则:明确重大事项审批层级、上会标准、超预算分级审批流程; 复盘会议:定期预算分析改善会,强制部门管理者参与; 绩效联动:预算配合度纳入奖金考核(建议占比5%以内),由财务打分同步人事; 奖惩机制:设置会议缺席、预算返工等奖罚,管理层同等接受约束; 调整规则:明确预算调整窗口期,解释权归属预算负责人。 小提示:制度也是测试高层支持度的工具。如果预算管理制度得不到领导审批,代表预算只是走形式,财务不必投入过多额外精力。 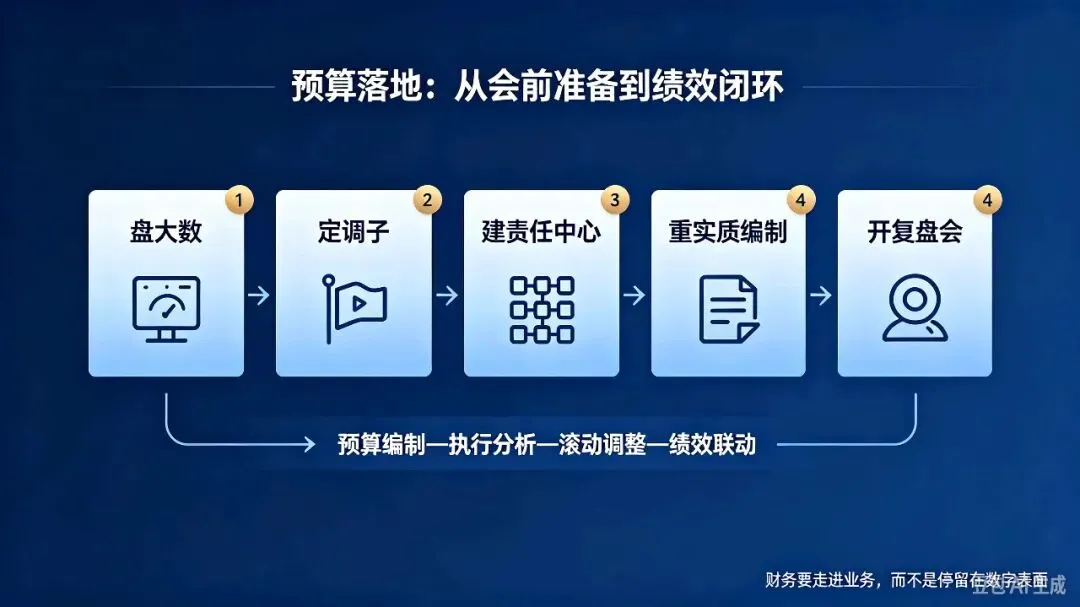
本课侧重解决预算推进的冲突博弈,补充常规课程很少讲到的现实难题。 财务先和老板对齐下一年销售额等核心大数,统一口径再对外发布。杜绝老板、销售、财务三套数据,财务和老板必须立场统一。 财务输出详实数据分析:近三年营收、本年1‑11月实绩、明年市场研判、重大风险事项清单,输出成果拒绝简陋表格。 明年经营主基调,是保利润、保现金流,还是利润资金双保障,由公司高层确定; 公司层面收入、成本、费用的增减幅度,在启动会上由领导对外宣布; 这只是方向性参考,不等于最终敲定数字。 责任中心颗粒度可以细于行政部门。例如研发按项目拆分成本中心;行政可以把车队、食堂、宿舍单独设立责任中心,也可以任命非正式负责人,用作后备干部培养,后续再做能力辅导。 收入预算编制,不能纸面责任人只写销售助理,财务必须深度参与编制。如果完全交由业务助理独立完成,财务失去把控,预算质量无法保障。表格签字只是形式,实质介入才是关键。 老板启动会讲话稿,提纲由秘书撰写,但核心业务数据、经营现状、明年挑战等实质性素材,需要财务主动输出。
一、全面预算管理的本质与价值
二、中小企业预算常见误区辨析
1、老板可以独立完成预算的3种情形
充分吃透产供销全业务,能够精准预估业绩、开支、利润、税负、现金流; 未来工作计划清晰落地,明确诸如降库存等举措对应的资金影响; 能够预判不同目标变动带来的投入产出结果。
2、计划≠预算,预算难度更高
3、“市场变化快”不是不做预算的借口
4、中小企业不愿做预算的真实原因
三、预算推进的核心阻力:利益冲突博弈
深度推演会暴露业务短板,管理层看清问题后,往往会上调经营目标; 预算推演沟通工作量巨大,会占用业务一线开展业务的时间。
四、老板、高管、财务,三方预算职责划分
✅老板七大预算职责
✅高管的预算职责
✅财务的预算定位
✅财务争取配套权限的边界
五、预算管理制度核心要点