ARTICLE · 1401271
放弃独立 App,阿迪 CONFIRMED 转向微信:尖货渠道为什么不再重资产?
放弃独立 App,阿迪 CONFIRMED 转向微信:尖货渠道为什么不再重资产?

从 2015 年第一代预约 App,到 2020 年重构重启、进入中国,再到 2026 年全面迁移微信小程序、原 App 拟于 2027 年 1 月底关闭。本文梳理 CONFIRMED 的演进脉络,结合 GALI、Rick Owens、Wales Bonner 等真实发售案例,拆解尖货渠道的收益、成本、配额规则与国产试点清单。 
2026 年 11 月 22 日,阿迪达斯旗下限量产品与创意内容平台 CONFIRMED 登陆微信小程序。即日起,CONFIRMED 的商品购买及相关功能全面迁移至小程序;原有 CONFIRMED App 调整为仅支持浏览,并预计于 2027 年 1 月 31 日关闭。 很多人把它理解成一个新的抢鞋入口。但对品牌渠道操盘手、商品负责人、经销商和新锐品牌创始人而言,这不是一次营销玩法更新,而是阿迪 DTC 体系里,稀缺货品分配机制、核心用户隔离池、渠道利益谈判工具的一次载体切换。 耐克 SNKRS 依靠独立 App 跑通了多年的限量发售体系;阿迪这次选择轻量化小程序路线。要看懂这一步,先得回到 CONFIRMED 自己十一年的演进路径里。 PART 01 
演进脉络:CONFIRMED 的三次形态变化 
CONFIRMED 并不是一个新平台。从预约工具到独立 App,再到微信小程序,它的形态变化,恰好对应着运动品牌尖货渠道在不同阶段的成本与用户策略。 阿迪在 2015 年初代推出 CONFIRMED,最早面向纽约市场,是行业内较早的限量鞋款预约类移动应用。用户在 App 内选择鞋码、提交预留申请,中签后到指定阿迪门店取货,后续扩展到洛杉矶等城市。据公开报道,第一代版本销售表现并不理想,最终下线。 2020 年 8 月 25 日,新版 CONFIRMED App 在美国独家上线,定位面向球鞋爱好者与风格人群的高端渠道,承载限量产品与创意内容,配合全新发售机制与数字安全技术,主打快速、公平、安全的选购体验。首批企划包含 Noah、Sean Wotherspoon SuperEarth、Craig Green 等合作系列。 2020 年 10 月 28 日,新版 CONFIRMED App 向中国用户推出,可通过 App Store 与应用宝下载,主打高价限量运动鞋与潮流资讯。此后数年,App 持续承载 Originals 联名与复古企划,阿迪 2025 年报中列出的合作阵容包括 Wales Bonner、Bad Bunny、Pharrell Williams、BAPE、Edison Chen 等。 2026 年 11 月 22 日,CONFIRMED 登陆微信小程序,商品购买及相关功能全面迁入;原有 App 调整为仅支持浏览,预计 2027 年 1 月 31 日关闭。这是该平台在国内首次以小程序形态运营,也是从独立重资产载体转向社交生态轻量载体的标志性一步。 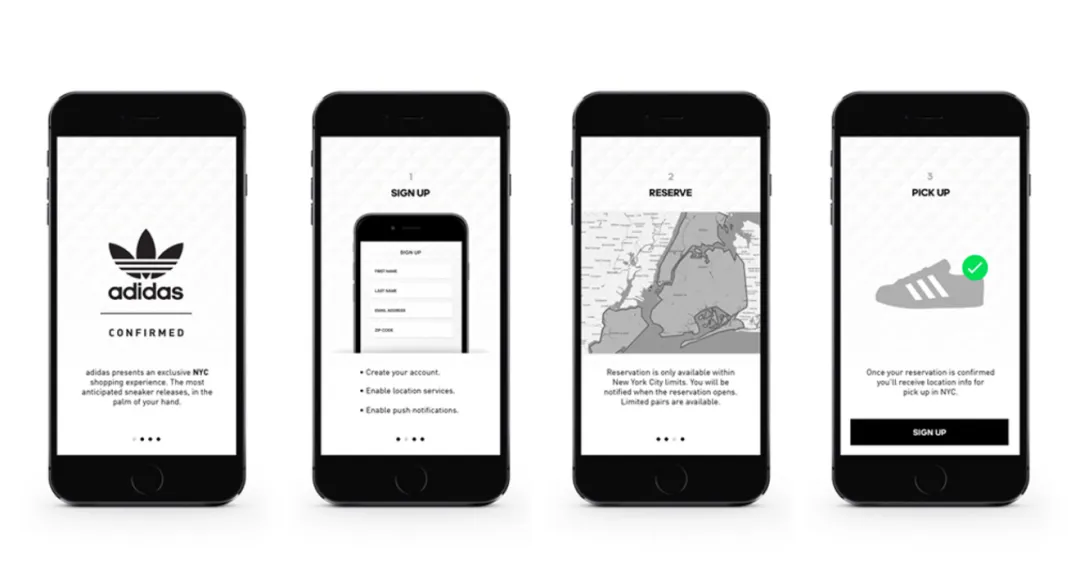
图1:CONFIRMED 早期发售流程界面(注册—预留—门店取货),对应第一代预约工具形态 PART 02 
厘清底层:小程序落地的核心规则与渠道矩阵 
CONFIRMED 不是通用商城。它的货品池与主商城隔离,只服务 Originals 线的重磅联名、复古经典与艺术家合作限量款;常规铺货款、折扣基础款不进入该渠道。根据阿迪达斯官网使用条款,CONFIRMED App 与 CONFIRMED 官方微信小程序仅面向 adiClub 会员提供专属商品和服务,支持实名抽签、资格预审,以及线上中签后到指定门店自提的联动。 小程序上线当天,已有三组真实发售案例可作为观察样本: 
图2:adidas Originals x GALI「NIGHT YELLING」系列企划画面|来源:adidas Originals 官方及公开报道 作为对照,更早的 adidas Originals by Wales Bonner 2026 秋冬系列,于 10 月 29 日登陆官网、CONFIRMED App 及指定线下渠道——那是旧版 App 时代的发售路径。从 App 到小程序,变的是载体,不变的是“品牌先锁定首发权”的核心规则。 操盘层面的关键问题是:同样做尖货阵地,为什么阿迪没有继续复刻 SNKRS 的独立 App 重资产路线,而转向微信小程序? 核心在成本结构与圈层传播逻辑:独立 App 下载门槛高、版本迭代、服务器、风控与客服都需要持续投入,新增用户难度逐年上升;微信小程序零下载、支持社群转发与社交链分享,更适合圈层扩散,同时可以形成封闭的独立流量池,不污染品牌主商城的大众用户标签。 阿迪这套四层渠道分工,目标与 KPI 完全拆分,也是其他品牌搭建尖货渠道时可参照的基础模板:
操盘提示:尖货渠道从立项之初就不能把卖货当成目标。一旦用营收指标考核它,配额规则、风控策略很容易变形。GALI 联名、Rick Owens Springblade 这类企划,核心价值不是这批货品本身的销售额,而是带动子系列搜索、圈层讨论与品牌文化资产沉淀。 PART 03 
品牌视角:自建尖货渠道的四项操盘收益 
图3:adidas by Rick Owens Springblade Runner,11 月 22 日于 CONFIRMED 小程序独家发售|来源:公开产品资料(AREA 02 / Hypebeast) 3. 搭建统一风控闭环,沉淀反黄牛能力 分散在门店、临时 H5、各平台的抽签,风控策略很难统一,异常订单与脚本行为难以追踪复盘。集中到专属渠道之后,抽签登记、实名核验、设备识别与黑名单体系收拢在同一套系统里,可持续沉淀脚本特征与批量异常订单的识别模型。需要客观认知:风控是持续迭代的成本,不是上线一次就一劳永逸。 4. 拿到渠道谈判杠杆,重构与经销商的协作关系 品牌掌握尖货首发池之后,可以设计透明的配额分配规则:一部分留给品牌自营首发,剩余配额按门店等级、门店调性、过往活动配合度分配给标杆门店;搭配“线上中签、门店自提”机制,为标杆门店导入到店流量,把尖货从品牌与经销商的零和博弈,变成联动玩法。VIRGINIA Jellyfish 在成都太古里旗舰店同步率先发售,就是标杆门店参与尖货发售的一个样本。 PART 04 
必须正视:五项结构性成本与风险,提前设置止损边界 
很多品牌只看到 SNKRS 的成功案例,忽略背后长期要承担的代价。这也是不少新锐品牌盲目上线抽签渠道之后翻车的核心原因。 主商城、尖货渠道、经销商门店的会员规则与权益如果不互通,会造成用户认知混乱,降低信任度。 落地前提: 立项前先打通会员底层身份与权重体系,再做发售功能。 PART 05 
双雄对照:SNKRS 与 CONFIRMED 的路线选型参考 
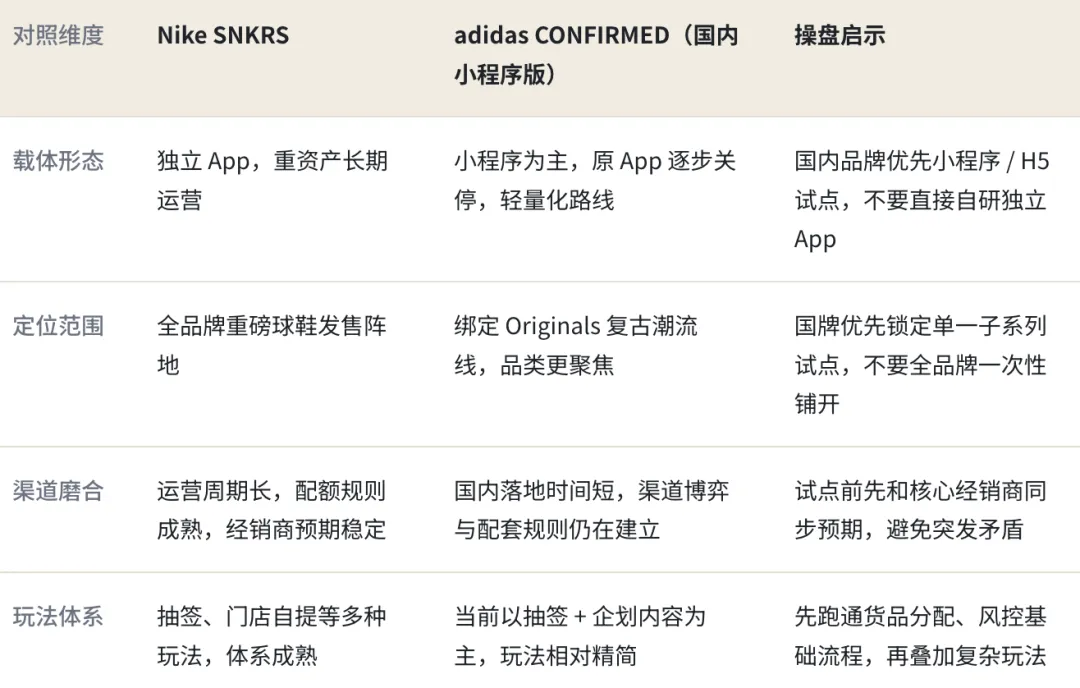
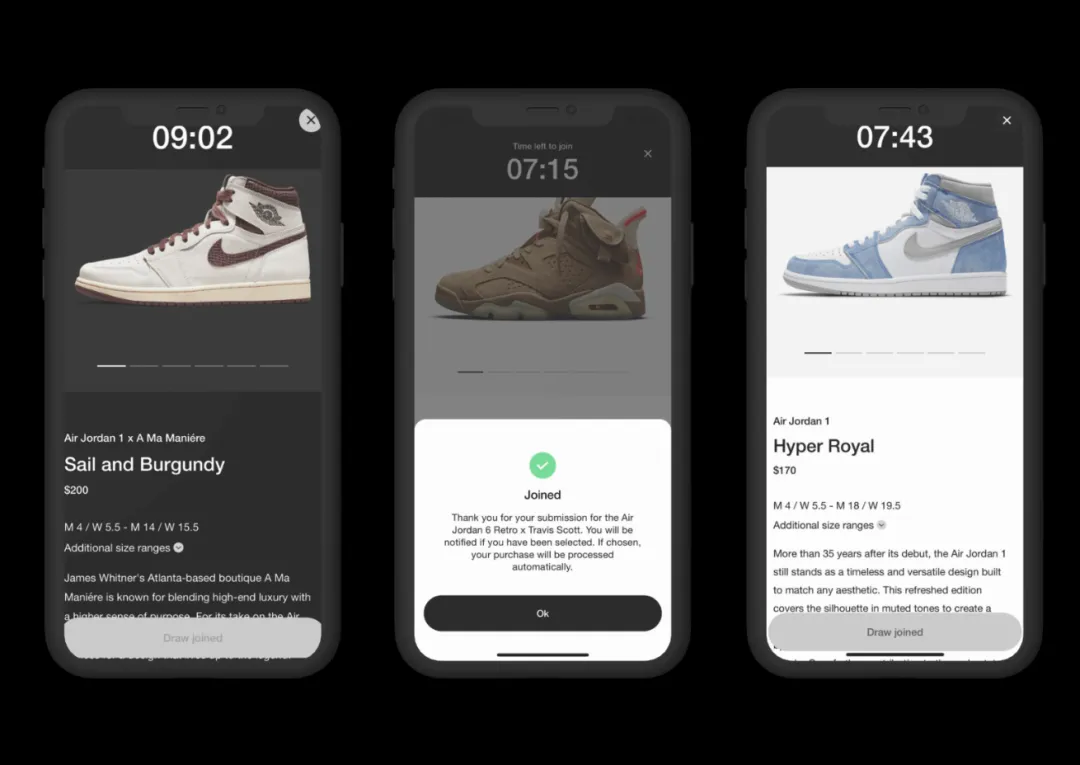
图4:Nike SNKRS 抽签参与界面|来源:Sole Retriever 两者底层逻辑一致:公域做规模、经销商做覆盖、专属私域做文化与溢价。反过来也需要说明:并非所有品牌都适合单独建尖货渠道。没有持续限量文化供给的品牌,单独做发售阵地,很容易变成空壳工具。 PART 06 
国产运动品牌:可复制动作、自检清单与分阶段路径 
不用照搬产品形态,优先复刻底层逻辑;先自检,再试点,不盲目上线。 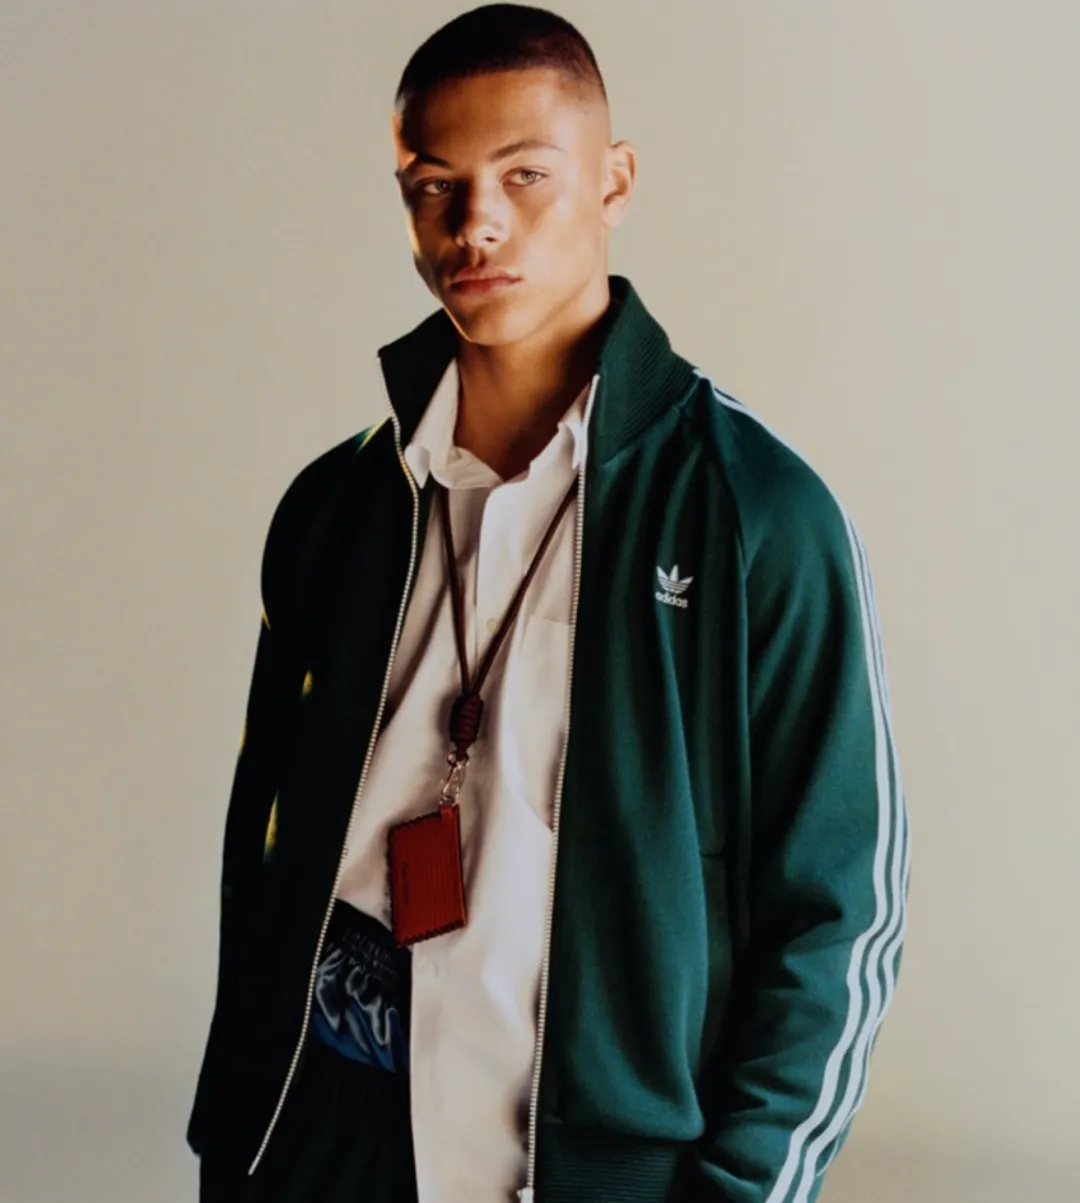
图5:adidas Originals by Wales Bonner 2026 秋冬系列,旧版 CONFIRMED App 时代的时装化联名样本|来源:Hypebeast 四个可以低成本落地的动作 上线前四项自检,不满足就暂缓启动专属尖货渠道 分阶段落地路径 不开发独立小程序,依托公众号 H5 与现有会员体系,挑选一条子系列(例如某品牌的街头篮球线、潮流支线)跑 3—4 场发售,跑通抽签、配额、风控、舆情全流程,收集经销商与用户反馈。 试点数据正向、经销商反馈可控后,再搭建专属小程序入口,打通会员体系,固化配额规则。 机制跑顺之后,再拓展产品线、增加线下活动、丰富圈层玩法。 PART 07 
观测台账:用哪些指标判断这套模式是否有效 
无论跟踪阿迪的落地效果,还是评估自己的项目,都不要只看中签热度,重点跟踪四类指标: PART 08 
结语:给操盘手的三条行动结论 
第一,尖货专属渠道本质不是卖货工具,而是稀缺货品的分配治理工具。抽签只是表层功能,真正的难点是渠道利益平衡、稳定持续的高端供给,以及风控与舆情闭环。 第二,国内品牌不需要复刻 SNKRS、CONFIRMED 的产品形态,优先落地“货品分层、配额透明、用户隔离”这套底层逻辑;轻量化试点,是风险最低的选择。 第三,DTC 的核心,从来不是把所有货收回直营自己卖,而是品牌掌握货品规则、用户资产与定价叙事权,同时让经销商在新规则里依然拥有合理的收益空间。 从 2015 年的城市门店预约,到 2020 年的独立 App,再到 2026 年的微信小程序,CONFIRMED 的三次形态变化,本质上是品牌在不同阶段,对“重资产投入”与“圈层触达效率”的重新权衡。它真正考验品牌的地方,不在上线这一刻,而在后续每一次配额分配、每一次风控复盘、每一次与渠道和用户的沟通之中。 讨论|欢迎行业从业者交流 如果你是国产运动品牌的渠道负责人,会优先选择哪条产品线试点尖货独立发售? 在这套机制下,经销商除了配额,还可以争取哪些长期权益? 预算有限的初创户外品牌,有没有不用搭建抽签平台、也能管好尖货的替代方案? 关于我| 我是张回音Echo,一个懂生意的运动鞋服行业观察者。 用数据读懂运动品牌,从财报看见商业逻辑。 如果你也在关注这个行业的钱往哪流、品牌怎么打,欢迎点个关注,我们下一篇继续拆解。
2015 年 | 第一代:城市门店预约工具
2020 年 8 月 | 重构重启:高端限量与创意内容社区
2020 年 10 月 | 进入中国市场
2026 年 11 月 | 迁移微信小程序,App 拟关停
adidas Originals x GALI「NIGHT YELLING」系列:11 月 22 日抢先登陆 CONFIRMED 微信小程序及线下指定渠道,11 月 24 日才登陆官网、App、官方小程序店、天猫、小红书、抖音等公域渠道; adidas by Rick Owens Springblade 系列:11 月 22 日在全新 CONFIRMED 小程序独家发售; VIRGINIA Adistar Jellyfish「Triple Black」:11 月 22 日在 CONFIRMED 微信小程序及成都太古里三叶草旗舰店率先发售,11 月 25 日登陆官方指定渠道。
收回货品主权,统一首发与口径规则
稀缺款的分配权、定价权与企划叙事权,从经销商端收归品牌商品部。以 GALI「NIGHT YELLING」为例:首发节奏、抽签规则与对外宣传口径由品牌统一制定,先小程序抽签,再定向给到少数标杆门店,减少经销商私留货品、捆绑配货、线下随意加价的空间;品牌也得以统一发布节奏与企划话术。对未上市的初创品牌还有一层风控价值:避免货品在渠道流转过程中,由经销商随意对外披露销售、库存相关数据,减少后续 PR 口径失控的风险。用户资产隔离,区分消费用户与文化认同用户
通用会员池里,高消费买手、折扣用户、硬核文化玩家标签混杂。专属渠道可以单独拉出一套用户池,评价维度不只是消费金额,还包含企划浏览、发售参与、线下活动报名、内容互动等文化活跃度指标。多次参与过往联名企划登记的用户,会被识别为文化向核心人群;品牌可以定向推送同调性企划与线下活动邀约。这批人是优质种子用户,后续可用于新品盲测、企划调研,反向给产品与设计团队提供输入。
渠道利益冲突风险(优先级最高)
尖货引流、连带销售,一直是很多线下门店的重要利润来源。如果配额规则一刀切,经销商红利被压缩,容易出现消极订货、主推竞品、降低门店资源投入的情况。落地解法: 配额比例、分配标准提前公示对齐;优先保障标杆形象店配额;用自提流量、配套线下活动权益补偿经销商。 持续投入,属于成本中心,难以短期盈利
商品排期、内容企划、风控迭代、用户咨询、舆情 PR 都需要持续人力预算;尖货发售频次低、SKU 极少,很难靠发售本身覆盖成本。落地判断标准: 品牌内部是否达成共识——该项目在数年内不贡献直接营收,价值只体现在品牌资产与用户资产上? 用户预期管理的舆情风险
抽签天然意味着大部分用户会陪跑。一旦风控出现漏洞、黄牛中签占比偏高,负面舆情会集中爆发。SNKRS 常年面临同类吐槽,正是这套机制自带的矛盾。落地预案: 规则完整公开,不承诺绝对公平,只说明反脚本机制;设置申诉通道,提前准备舆情响应 SOP。 圈层天花板,无法拉动大众大盘
尖货渠道服务的是小众硬核圈层,作用是守住品牌调性上限,不能当成拉动基础款、大众产品线增长的引擎。落地边界: 资源倾斜要有上限,不能把品牌核心预算全部押在限量企划上。 多会员体系割裂,增加用户体验成本
货品分层:把球星签名鞋、高端联名、文化企划款从常规货品池独立出来,单独做发售排期;首发权收归品牌,剩余配额再分配渠道。
用户分层:会员体系新增“文化活跃度权重”,参与抽签、浏览企划、线下活动都可积累权重,获得预审优先资格,不只看消费金额。
配额规则前置:比例、分配标准白纸黑字,提前和核心经销商同步,而不是发售前临时决定;用好中签门店自提,给线下门店导流。
发售资产化:每一次限量发售同步产出设计师访谈、企划故事,沉淀品牌内容资产,而不是抽签结束项目就收尾。
供给自检:能否稳定持续产出重磅文化单品?一年只有少数几款重磅,不适合搭建独立渠道,临时 H5 即可。
渠道自检:生意大盘是否高度依赖经销商?经销商话语权强的品牌,优先选单一子线小范围测试,避免震动全局。
风控自检:有没有预算与专人持续做反脚本、异常订单复盘?国内黄牛产业链成熟,风控翻车的舆情代价极高。
组织自检:商品、渠道、法务、PR 团队能不能对齐目标?商品部控货、渠道部维稳经销商、法务控舆情,内部拉扯会拖垮项目。
阶段 1 | 试点轻测试(最低风险)
阶段 2 | 验证期
阶段 3 | 规模化
渠道侧:自营首发配额占比、经销商配额履约率、门店自提带来的连带转化;
用户侧:尖货渠道用户后续常规款复购率、长期留存、舆情投诉与申诉量;
风控侧:脚本剔除比例、黄牛订单占比、无效申诉数量;
业务侧:尖货企划带动子系列搜索量、品牌溢价与种草声量,而非尖货本身的销售额。