ARTICLE · 1048532
华尔街AI金童回来了?
【公众号摘要】市场传闻AI金童重返期权市场。本文抛开人物八卦,拆解一笔4400万美元美光看涨期权,如何通过做市商的Delta/Gamma避险反向影响股价,并推演财报前后五种情景,作为四季度AI硬件板块的观察窗口。
一笔4400万美元的美光Call,怎么看懂四季度科技股的期权暗流
9月18日,美光突然出现一笔很大的期权交易。
有人一口气买进大约1万张10月2日到期、行权价1000美元的看涨期权,光权利金就花了约4400万美元。
同一天,SanDisk出现约4100万美元的看涨期权,Intel、Marvell也分别出现约380万美元的Call。几笔交易集中在同一天,而且都在10月2日到期。
Jim Cramer(股市明灯)看到以后,直接写了一句:
“如果我不知道内情,我会说Leopold回来了。”
Jim Cramer是美国CNBC《Mad Money》主持人,也做过对冲基金经理。长期投资美股的人,对这位“股市明灯”应该不陌生。
他说的Leopold,就是最近华尔街讨论很多的 Leopold Aschenbrenner(AI金童)。
9月初,AI金童旗下的Situational Awareness已经重新回到期权市场。公开报道出现的名单包括AMD、Bloom Energy、CoreWeave、SK海力士、SanDisk,还有专门投资存储产业的DRAM ETF。
他的打法也变了。
今年7月AI与半导体股票大跌,Situational Awareness因为大量使用融资杠杆,遇到保证金压力并被迫大幅减仓。这一次重新回到市场,采用的是直接支付权利金买期权。股票继续跌,损失基本锁在已经付出去的权利金;AI行情如果重新回来,期权依然保留很大的向上弹性。
所以一个星期以后,美光突然出现4400万美元Call,SanDisk又同时出现4100万美元,Cramer马上想到了AI金童。
究竟是不是他,目前没有证据。
但关键不是他。
就算这1万张是索罗斯下的,是另外一家大型对冲基金下的,后面发生的事情都一样。
因为这1万张Call已经真实地出现在市场上。
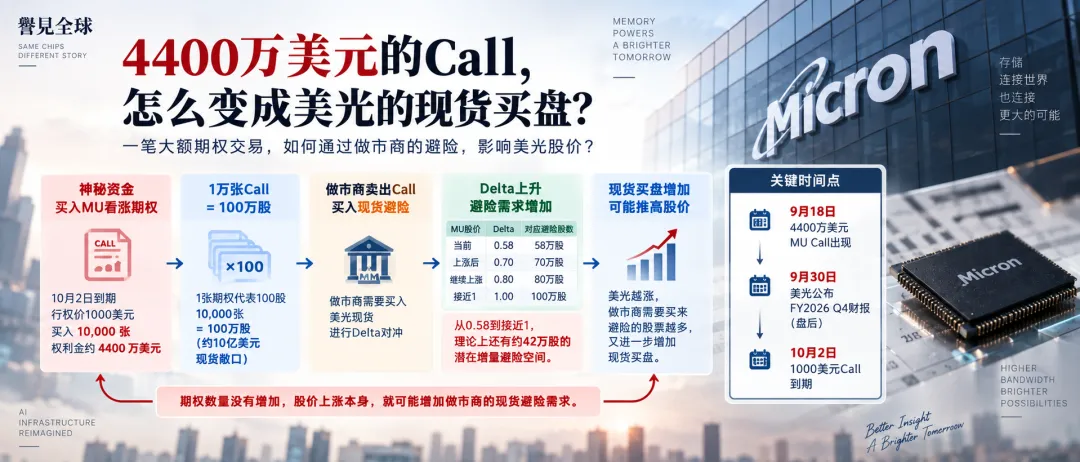
1万张Call,背后是100万股美光
一张美股期权代表100股。
1万张,就是100万股。
按照1000美元附近的美光股价计算,背后对应的是最高约10亿美元规模的现货敞口。
有人一次买进这么多看涨期权,另一边自然有人卖给他,其中很重要的一类就是做市商。
假设这批Call主要由做市商承接,美光如果上涨,Call越来越值钱,做市商承担的风险也会增加,所以他会买进美光现货避险。
整个事件用大白话讲,就是有人在财报前买入大量看涨期权,逼着做市商到市场买入美光现货避险。
现货买盘增加,可能推高美光股价;美光越涨,做市商需要买来避险的股票越多,又进一步增加现货买盘。
股价如果不断往1000美元行权价以上走,到了10月2日,这批Call进入价内的机会也越来越高。买方可以选择行权,也可以直接卖掉期权获利平仓。
偏偏中间还夹着一份财报。
9月30日美光盘后公布财报,10月2日这批期权到期。
这就是这1万张Call最有意思的地方。
Delta和Gamma,不用想得太复杂
这张10月2日、1000美元的Call,我看到时Delta大约是0.58。
Delta可以先简单理解成现货避险比例。
1万张Call对应100万股,Delta 0.58,在最简单的模型下,大约就是58万股的Delta等值避险需求。
如果美光继续涨,Delta升到0.70,避险需求就可能增加到70万股;升到0.80,就是80万股;一路接近1,就接近100万股。
所以从0.58到接近1,理论上还有约42万股的潜在增量避险空间。
这才是这笔交易比较有意思的地方:
期权一张都没有增加,光是美光自己上涨,就可能让做市商继续增加现货避险。
Gamma(伽玛)就更简单了。
它代表美光每变动1美元,Delta大约会改变多少。
这张Call当时Gamma约0.003。以当时的数据计算,美光每上涨1美元,1万张Call大约又增加3000股的Delta等值避险需求。
Gamma本身也会变化,这里只是用当时的数据理解它的影响。
这跟大家熟悉的“轧空”有一点像。
轧空是空头被上涨的股价逼着回补。这里没有空头认输,做市商甚至不需要看好美光。
他的风险模型只是告诉他:
原来的股票不够避险了。
那就继续买。
可以把它理解成一种“避险型轧升”。
注意: 财报以后,这股力量是双向的,也可能反过来
美光9月30日盘后公布财报,10月2日这批期权到期。
两个时间点靠得非常近。
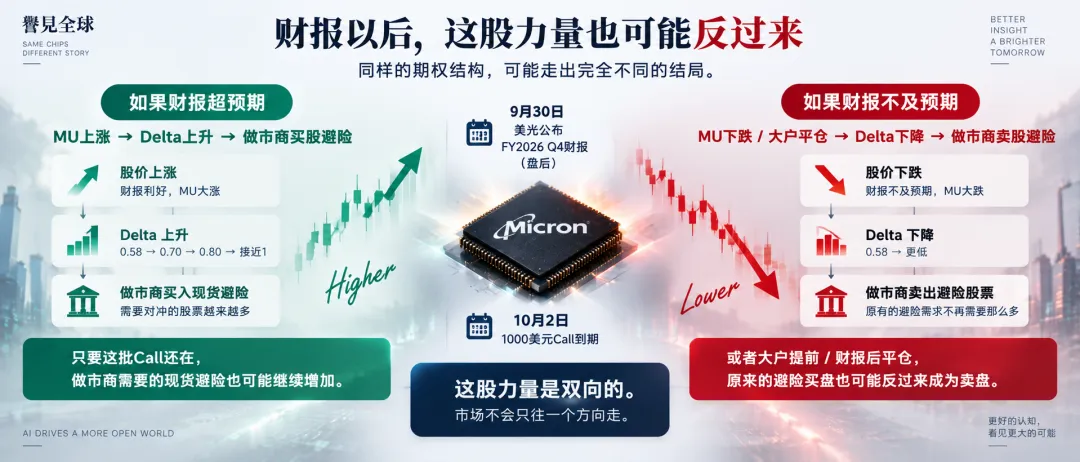
如果财报很好,美光盘后大涨,1000美元Call进一步进入价内,Delta可能快速提高。只要这批Call还在,做市商需要的现货避险也可能继续增加。
如果财报不如预期,美光盘后大跌,整个过程就可能反过来。
Delta从0.58往下掉,原来为了这批Call建立的现货避险不再需要那么多,做市商就可能卖掉部分股票。
还有另外一种可能。
美光财报前已经涨了很多,神秘买家觉得赚够了,提前把Call平仓;或者财报公布以后大涨,第二天直接卖掉期权获利了结。
大额Call部位消失,做市商原来为了这些期权建立的避险需求也会跟着下降,部分避险股票可能重新卖回市场。
所以这股力量是双向的。
往上涨,Delta增加,避险买盘可能继续增加;往下跌,或者大户把Call平仓,原来的避险买盘也可能反过来成为卖盘。
所以,接下来无非五种剧本
前面的期权结构、做市商避险和财报时间都已经摆在那里。
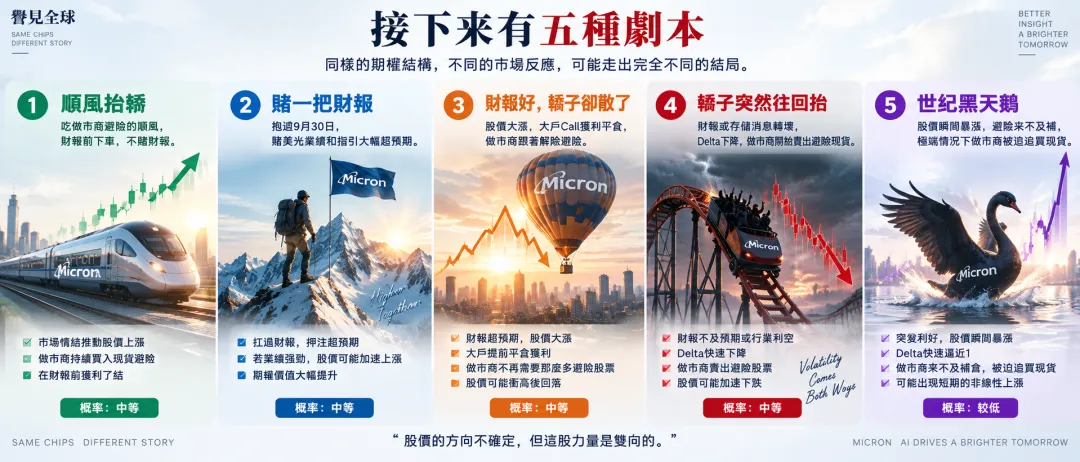
接下来无非五种走法:
最后一种概率很低。
美光本身成交量很大,正常情况下,做市商也会随着Delta变化不断调整避险,不太可能等到最后才突然发现股票不够。
但如果股价在极短时间内异常跳升,Delta快速逼近1,避险速度又没有跟上,理论上仍然可能出现做市商追买现货的极端情况。
所以“世纪黑天鹅”,看看就好。
为什么我会写这篇文章?
其实我注意的并不只有美光这1万张Call。
最近市场出现了一批金额很大的AI相关期权。
AMD、Bloom Energy、CoreWeave、SK海力士、SanDisk、DRAM ETF都在里面。公开报道已经确认Situational Awareness近期确实在这些标的的期权市场重新出现;市场流传的交易明细中,部分合约期限甚至已经拉到明年1月。
把这些公司摆在一起:芯片、算力、电力、存储---几乎就是AI基础设施的几条主线。
这些大额期权是不是第四季度的市场信号,现在还不知道。
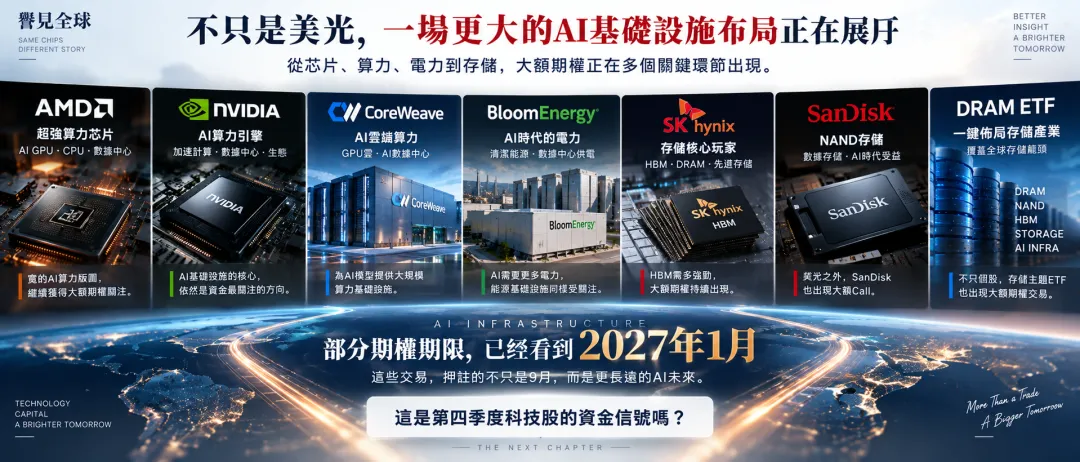
但如果有一批资金看的已经不是9月,而是未来三、四个月,那么9月18日突然出现的这1万张美光Call,就刚好给了我们一个很好的观察窗口。
它让我们看到,大资金买入期权以后,怎么透过做市商的避险影响现货;如果类似的期权部位同时出现在一批AI基础设施公司身上,这股力量又会不会成为第四季度科技股行情的一部分。
所以我写了这篇。
9月30日,美光财报。
10月2日,这1万张1000美元Call到期。
至于那些已经把时间看到更远的AI期权,我们可以继续看下去。
写在最后:给不做期权的朋友
即便我们不参与期权交易,也可以把这种大额期权仓位,当成一个观察市场情绪和资金布局的窗口——它告诉我们,有一笔大钱正在用“有限亏损、保留向上弹性”的方式,押注某个方向。
但请记住两件事:
第一,期权是放大器,不是发动机。它只能放大已经发生的行情,不能改变公司基本面;财报本身、产业供需、AI资本开支的真实节奏,才是最终的锚。
第二,这股力量是双向的。往上能“避险型轧升”,往下也会“避险型砸盘”,别只看涨的那一面。
风险提示:
本文仅针对公开市场交易现象做客观梳理,所有内容仅供信息交流与学习参考,不构成任何投资建议、要约或收益承诺。期权属于高风险金融工具,可能导致全部权利金损失;个股及板块价格受多重因素影响,历史规律不代表未来表现。市场有风险,投资需谨慎,任何决策请基于您自身的研究与风险承受能力独立做出。