ARTICLE · 1059267
阿里真正的杀手锏,是“AI超级电网”
1882年,爱迪生在纽约建成珍珠街电站,点亮了附近街区大约400盏电灯。最初的电,用途只是替代煤油灯和蜡烛。为了推销,爱迪生甚至“卖灯泡就送电”,把电当作赠品塞给客户,这画面像极了今天大模型厂商狂送Token的样子。
此后的故事人尽皆知:空调、洗衣机、电冰箱、计算机,在此后数十年陆续涌现。站在那400盏灯下,没有人能描绘出电气时代的完整图景,但大家都知道:无论将来诞生多少种电器,第一步都是建足够多的发电站、铺足够广的电网。
基建先行,从来都是时代切换的铁律。
今天,各路科技巨头都在快速涌进视频生成、办公、搜索、社交、电商等应用层战场,战况空前热闹,胜负却高度不确定。真正确定的只有一件事:无论最后哪一种应用跑出来,它都必须持续消耗芯片、云资源和模型能力。
应用可以押注,但“电”是必选项。与其去赌下一款爆款应用,不如问一个更根本的问题:谁在为整个AI时代修路、建电厂、铺电网?
9月22日的杭州云栖大会上,阿里巴巴亮出自己的底牌,这家科技巨头把资源同时投向模型、芯片和云三块“地基”。用芯片提供算力,云把算力调度成公共服务,模型再把算力转化为通用智能。三者连在一起,阿里要做的不只是“电器”,更是一张面向未来十年的“AI超级电网”。

AI基础设施竞赛白热化
先把视角拉远一些。
全球范围内,一场围绕AI基础设施的竞赛正进入白热化:2026年,仅微软、谷歌、亚马逊、Meta四家云巨头的AI资本开支预计就将超过7000亿美元,较上年增长近八成,分析师已在展望2027年突破万亿美元。Meta在加拿大投100亿美元建一座1GW的数据中心,OpenAI的“星际之门”计划动辄千亿美元。
回到国内,逻辑相同。
2025年初,阿里巴巴集团CEO吴泳铭宣布,未来三年投入至少3800亿元建设AI和云基础设施,截至今年6月底已累计投入约1900亿元,并在8月完成约800亿港元的新股配售,资金100%投向AI基础设施建设。巨额投入背后是一个逐渐清晰的共识,应用层的胜负是概率游戏,基础设施的投入已是必答题。
为什么这么说?因为AI模型、AI芯片和AI云,是机器智能实现规模化供给的前提。只有AI基础设施足够完善、足够发达,各种应用层面的AI新产品、新发明才能层出不穷。如果从电的发展历史来看,未来机器智能对AI基础设施的需求,对比今天的规模,几乎没有上限。
爆款应用会更替,“超级电网”一旦建成,会支撑无数尚未出现的应用。从这个角度来看,阿里真正的杀手锏,不是某一次榜单领先,而是用芯片、模型和云把算力与智能变成规模化供应。

面向未来十年的“AI超级电网”
今年的云栖大会上,阿里把模型、芯片和云三块“地基”进行系统性展示。
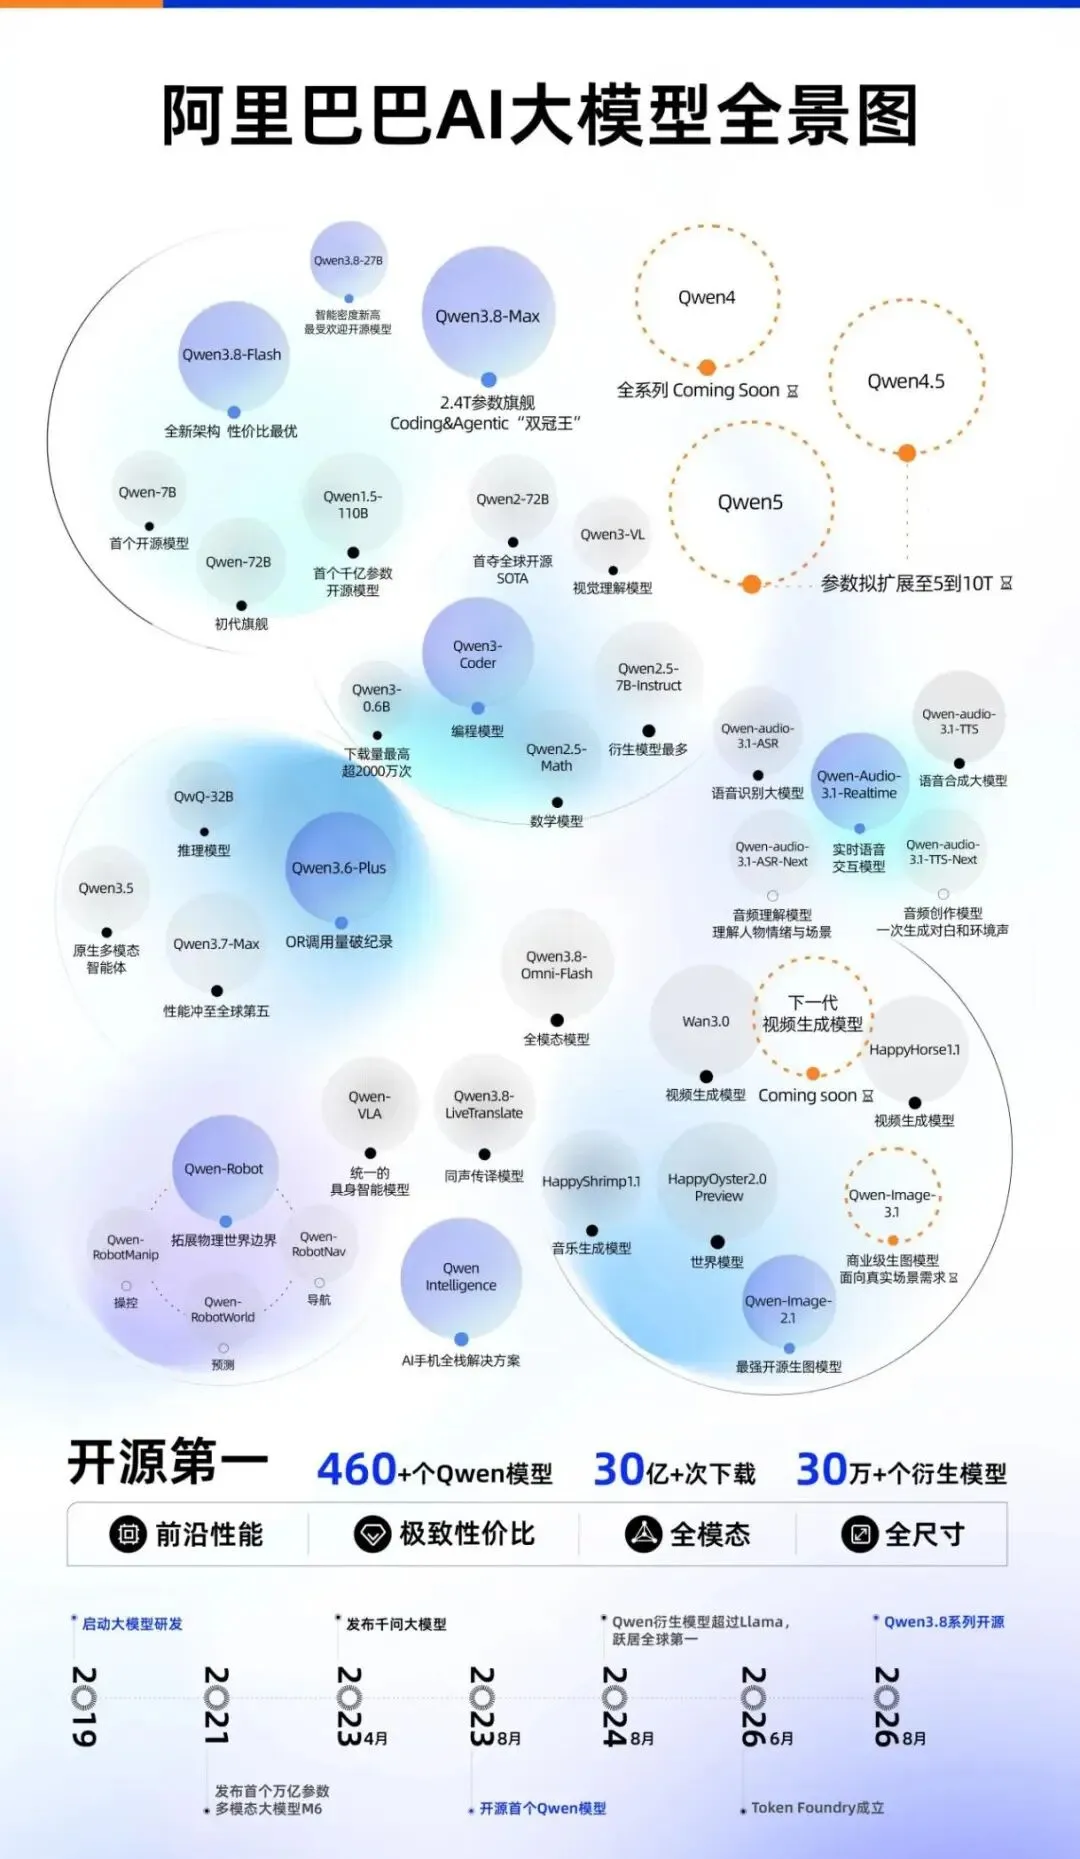
模型是“通用智能层”,把底层算力转化为开发者与企业可直接调用的能力。阿里已开源460余个Qwen模型,累计下载量突破30亿次,衍生模型超过30万个。基于新一代架构的Qwen4已投入训练,Qwen4.5等后续版本计划将模型总参数扩展至5万亿至10万亿,向能够完成更复杂、更长程任务的超级人工智能(ASI)迈进。
开源,本质上是把“电”免费接到每家每户,不必每个人都建电厂,插上插头就能用。这也解释了吴泳铭那句判断的深意,机器正在成为思考的主力,智能正在成为一种规模化的商品;就像工业革命把“动力”变成规模化商品一样,这一次轮到“思考”。
芯片是“发电机”,决定算力的供给、效率与成本。今天,平头哥正在对数据中心芯片进行全面布局:“真武”系列是GPU芯片、“倚天”系列是CPU芯片、“磐脉”系列是智能网卡,还有ICN 互联芯片,组建超大规模AI集群的核心芯片已全面覆盖。
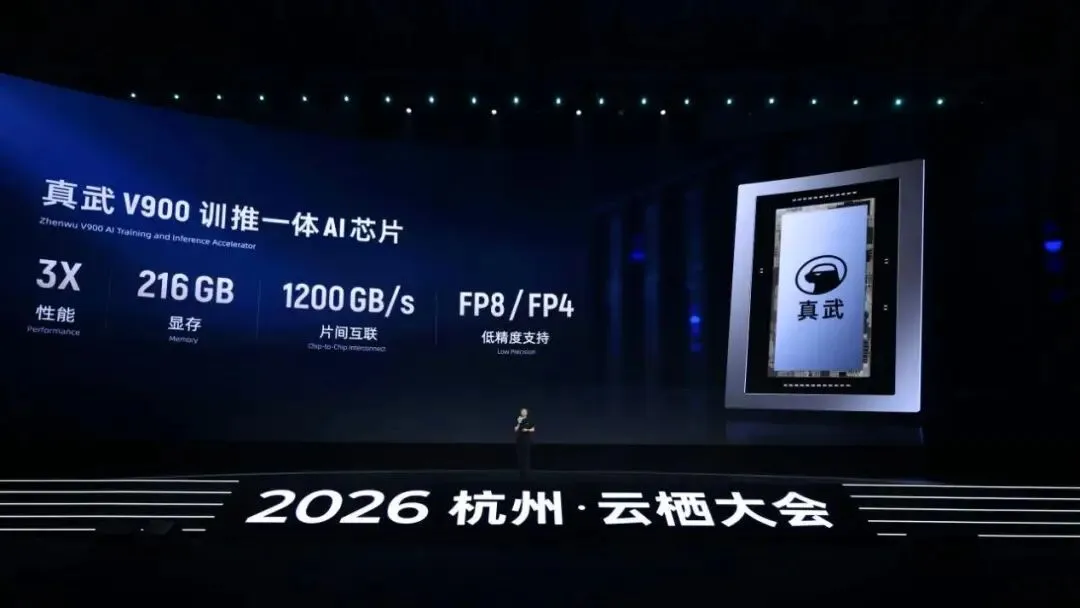
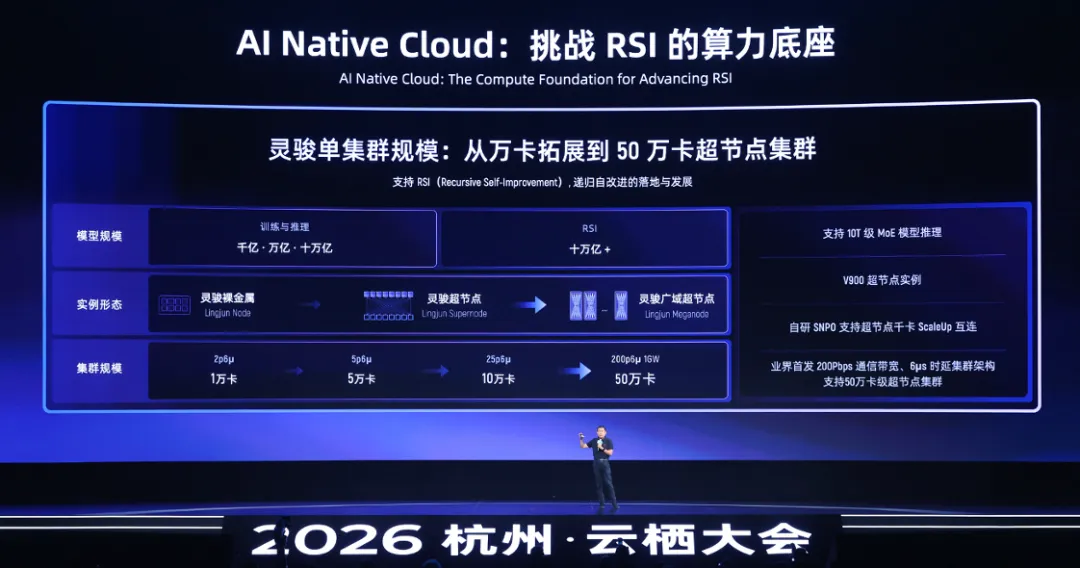
平头哥公布的数据显示,自研AI芯片真武M890出货量已达56万片;新一代训推一体芯片真武V900,是目前中国算力性能最强的AI芯片,单芯片性能达到M890的3倍,原生支持FP8、FP4低精度计算,基于它构建的单一集群可扩展至50万卡。
在全球算力供应链仍高度不确定的当下,自研芯片的意义不只是成本考虑,更是掌握把“发电机”握在自己手里的主动权。
云是“电网”,把算力调度成可规模化交付的公共服务。基于M890的AI超节点,已支撑超2万亿参数大模型的高效推理,并在阿里云上规模化供给。“阿里巴巴将与所有合作伙伴一起,全力投入AI基础设施建设,打造一朵面向‘机器智能’时代的AI云。我们的目标是到2032年,阿里云运营的全球数据中心规模超过20GW。”吴泳铭在云栖大会上说道。
电网的价值不在电厂本身,而在类似于“插座”的体验。让开发者和企业接入云即可用上智能,而不是自己买发电机、自己拉电线,这才是电网的终极价值。而且电网有强网络效应:这张网越完善,就会有更多用户和Agent进来,规模效应又进一步摊薄单位成本。
但比三块“地基”更重要的,是它们之间的咬合。模型需求拉动云上算力;云上的真实负载反向定义芯片、网络与超节点的形态;芯片与系统的联合优化又压低训练与推理成本,推动更多开发者和企业用得起模型。这是一套自我增强的飞轮,而不是三张并列的产品清单。
单点产品可以被追赶,跨芯片、系统、模型与商业化场景的协同能力却极难复制,这正是阿里与任何一家纯模型公司、纯应用公司的本质差异:别人造“电器”,阿里铺“电网”;电器会过时,电网会催生无数新电器,并创造全新的“用电”方式。

把最关键的环节做成基础设施
要理解阿里为什么敢下这么重的注,得回到它的来时路。
阿里以电商起家,但刻在骨子里的能力,从来不只是流量与交易,而是把最关键的环节做成基础设施。
早年做电商,最难的不是开网店,而是信任与履约,于是有了在线支付,把“你敢付、我敢赔”的信用变成全社会的公共设施;有了覆盖全国的物流网络,把“次日达”变成行业标配;再到当年几乎“赌上全部身家”做的云计算,把算力本身变成随取随用的公共服务。
今天,同样的路径正在AI时代重演:基础模型与AI芯片,就是阿里为自己、也为整个行业修建的下一代“水电煤”。大部分人只看到电商、直播与应用的表面,却忽略了这家公司真正的家底是芯片、是基础设施。在国内科技巨头中,能同时把基础模型、自研AI芯片、超节点与公共云做成一套规模化商业系统的,阿里是少数派,也是家底最厚的那一个。
这也能解释为什么外界总觉得阿里“慢半拍”,却总能在长周期里拿到结果。流量与内容可以被快速复制甚至反超,但一套从芯片到云再到模型的规模化基础设施,需要数年时间、千亿级资金与极强的工程和组织能力。
阿里管理层今年5月披露,截至3月财季,云外部商业化收入增速回升至40%,AI相关收入占比达30%,基础设施的重投入正在进入正向回报周期,这在国内同行里并不多见。
通向超级智能的技术路径正在变得清晰,而这条路的核心门票,恰恰是AI基础设施,这是全球巨头心照不宣的共识。
爆款应用会更替,“超级电网”一旦建成,会支撑无数尚未出现的应用。从在线支付、物流网络到云计算,再到今天的基础模型与AI芯片。大部分人看阿里只看到了表面,但他真正的杀手锏是芯片、基础设施,这才是真正的硬实力。