ARTICLE · 1072028
AI下半场决胜:算力的终极天花板,从来不是芯片,是电力
AI下半场决胜:算力的终极天花板,从来不是芯片,是电力
导语 过去我们讨论AI的瓶颈,第一反应永远是:芯片不够、算力不足。 但站在2026年的产业视角,一个残酷且真实的事实已经落地:AI的能力上限由芯片决定,但AI的产业扩容上限,由电力决定。 没有稳定、廉价、高密度、不间断的电力供给,再高端的GPU、再先进的大模型,都只是无法开机的硬件。 当下的AI产业,正在经历一场彻底的底层重构:算电协同。电力不再是算力的配套资源,而是算力的前置门槛、成本底盘、扩容天花板。 算力跟着电力走、产业跟着能源重构——这是未来十年AI产业最核心的底层逻辑。 
所有智能计算,本质上都是电力的消耗与转化。 传统互联网IDC时代,机房追求稳定即可;AI智算时代,机房比拼的是高密度电力承载能力。 传统普通IDC机架功率,仅5–10kW;而当下主流AI智算机柜,普遍达到80–120kW,下一代高密度集群,将直接迈入兆瓦级机柜时代。 单台AI服务器的功耗,是传统服务器的数十倍。由此诞生两种完全不同的算力用电模型: 训练算力:短期爆发式耗电。大模型预训练属于超大持续瞬时负荷,短期吞噬巨量电力,训练结束后能耗快速回落。 推理算力:长期永续型耗电。AI应用落地、智能交互、行业赋能,全部依赖推理算力。行业共识是:未来推理算力需求,将是训练算力的3倍。它是长期稳定的电力消耗主力,也是AI商业变现的真正主战场。 由此诞生全球AI产业最大的核心矛盾: 芯片技术呈指数级迭代,但电网、变压器、变电站、储能、绿电基地建设,仅为线性增长。 芯片可以快速量产迭代,但电力配套、能耗指标、并网审批,无法快速跟上算力爆发速度。这也是为什么很多企业芯片、服务器全部到位,却因为接不上电、批不下指标,项目直接搁置延期。 顶层战略早已定调:算电协同、东数西算,正式写入十五五落地规划。通过东部需求、西部绿电、特高压跨区输送,打造以电强算、以算促电的产业闭环。 绝大多数文章只讲芯片和服务器,忽略了AI产业真正的底盘——能源电力链条。完整AI算力产业,分为四层,层层绑定、缺一不可。 这是大众最熟悉的赛道,是算力的硬件载体。 AI芯片:训练、推理芯片构成算力核心。国产芯片的真正机会,不止是性能追赶,更关键是低功耗架构优化,从源头降低单位算力耗电。 核心元器件:HBM高带宽内存、高速PCB、连接器、光模块/光芯片。GPU集群规模越大,内部互联需求越强。 AI服务器整机:浪潮、华为、中科曙光等头部厂商。当下服务器竞争早已脱离单纯算力比拼,高压直流供电、液冷散热已成标配。 关键认知:硬件采购是一次性投入;电费、储能、电力运维,是全生命周期长期成本。大型智算中心,电费占整体运营成本60%以上。 这是算力与电力深度绑定的核心层,也是当前产业最稀缺、最刚需的环节。 智算中心布局:东西分区,优劣分明。AI时代,数据中心选址逻辑彻底颠覆:不再优先靠近用户,优先靠近电力、电价、绿电指标。
最终行业最优解:东西分层布局。东部承载低时延推理业务,西部承载高耗能训练业务,依托特高压实现全国算力调度。 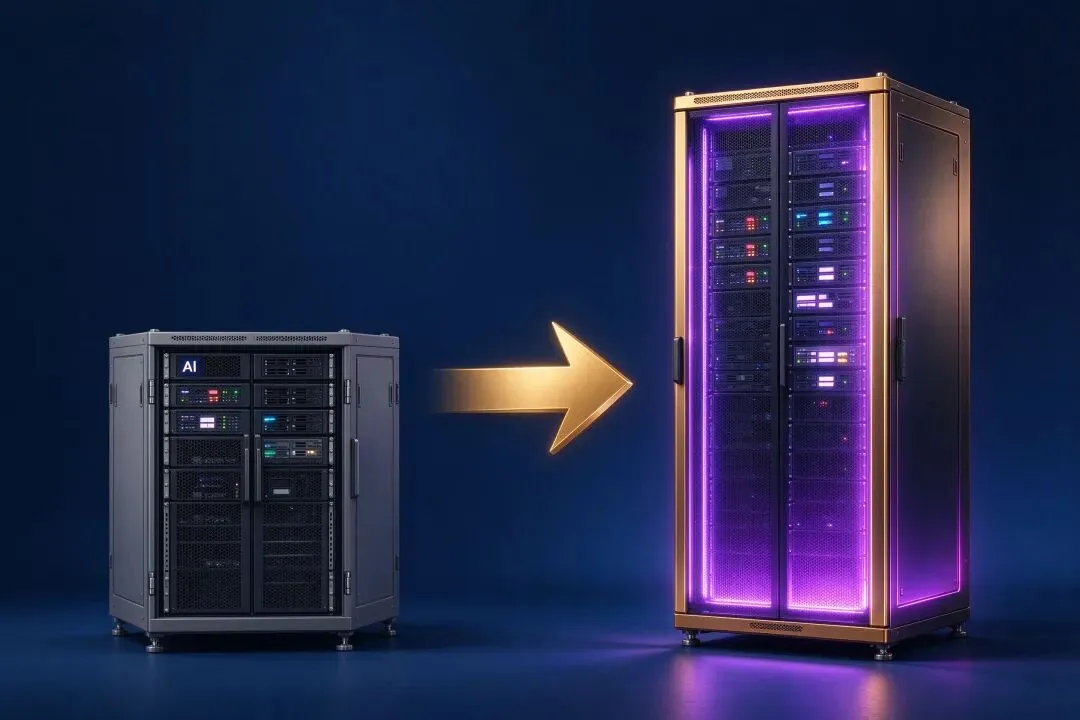
从传统机柜到AI智算机柜,功耗量级跃迁倒逼整个供电散热体系重构。 供电体系全面升级:传统机房交流UPS彻底淘汰,高密度AI集群全面切换800V高压直流供电,减少交直流转换损耗。目前变压器已是算力基建最大卡脖子环节,交付周期长达1–2年。 液冷散热体系:单机柜功耗突破40kW后,传统风冷彻底失效。冷板式、浸没式液冷成为刚需,直接决定算力中心长期盈利能力。 这是90%产业分析遗漏的隐形核心赛道。 电源侧:绿电+基荷电源双支撑。大型智算基地告别单一市电依赖,采用风光直连+核电/燃气调峰模式。风电光伏提供低成本绿电,核电调峰电站保障全天候稳定出力。 储能侧:算力中心的生命线。两大核心价值:① 抹平风光发电间歇性,保障算力7×24小时不断电;② 参与电力市场套利,低谷储电、高峰放电,大幅压缩电费成本。 同时,算力集群可作为电网柔性负荷,电价高峰降负载、低谷满负荷运行,反向赋能电网,获取政策补贴,实现算电双向盈利。 电网侧:特高压+配网升级。西部绿电依靠特高压跨区输送;城市老旧配网无法承载高密度算力负荷,变压器扩容、线路改造、变电站升级成为刚性需求。 电力调度与绿电交易:绿证采购、负荷智能调度、算力柔性调节——未来算力运营的核心竞争力,不再是算力规模,而是省电能力。 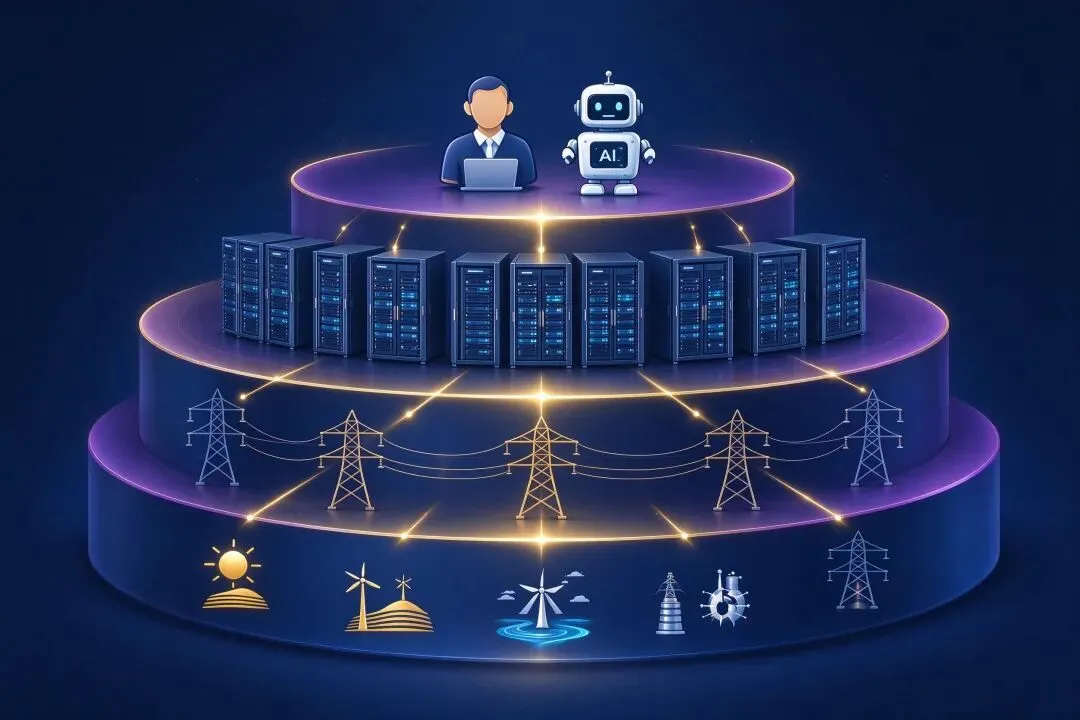
从底层能源到顶层应用,四层结构环环相扣,缺一不可。 硬件、电力全部是成本,模型与行业应用,是唯一的利润出口。通用大模型、垂直行业模型、多模态AI、工业智能、自动驾驶仿真、企业知识库,全部依托底层算力与电力体系落地。 产业新趋势:边缘算力本地化。低时延场景不再依赖巨型中心,边缘供电+低功耗芯片,成为下沉市场新机会。 从「靠近用户」转向「靠近能源」。国内东数西算、海外算力从沿海向中西部、北欧、加拿大迁移,是全球统一趋势。 真正限制算力扩张的,从来不是设备,而是:能耗指标、并网周期、水资源、电网余量。 新建大型算力基地,全部标配自建风光+储能+备用电源,与公网双向备份。规避限电风险、锁定长期低价绿电——一次断电损失可达数百万,稳定性直接决定企业生死。 未来算力评价标准,不再只看「算力有多强」,而是看每度电能产出多少有效算力。芯片端低功耗推理芯片迭代,基建端高压直流+液冷压低PUE。低能效算力资产,将快速被市场淘汰。
电网并网瓶颈:发电总量充足,但配网扩容、审批周期极长,卡滞算力投产。 电价波动风险:算力成本高度绑定电价,能源波动直接吞噬利润。 能耗指标约束:东部指标稀缺,大型算力项目落地门槛持续抬高。 算力周期过剩:资本扎堆投产,阶段性供大于求,租金下行。 技术迭代风险:供电、液冷、芯片架构快速更新,重资产易快速贬值。 AI的上半场,是芯片、算法、软件的技术竞争;AI的下半场,是电力、能效、调度、能源运营的底层竞争。 算力产业早已不是单纯的数字科技行业,而是数字基建+新能源能源运营的复合型赛道。 短期红利,集中在电力配套、液冷、储能、高速互联;中长期壁垒,来自算电协同的运营能力、低成本绿电锁定能力、能效管控能力。 未来判断一个算力项目的价值,从来不看芯片有多顶级,而是先看电力容量、电价成本、供电稳定性、绿电指标。 看懂电力格局,才算真正看懂AI产业的未来。 这像极了个人成长——我们常常只看见台前光鲜的技术突破,却容易忽略背后真正支撑系统运行的底层设施。无论是产业还是个人,真正决定长期高度的,往往不是最耀眼的那一层,而是看不见的底盘。 核心数据与事实: 免责声明:本文仅为产业趋势客观分析,不构成任何投资建议。 #AI #算力 #电力 #东数西算 #算电协同 #产业分析 #新能源
一、底层逻辑:算力暴涨,源于功耗量级跃迁
二、全景四层产业链拆解:算力+电力完整闭环
第一层:算力硬件上游(成本前端、市场最热)
第二层:算力基础设施层(算电交汇核心)
第三层:电力能源底层链(算力的底盘之底盘)
第四层:模型与应用变现层(产业收入端)
三、AI产业三大核心变革趋势
趋势一:算力地理彻底重构——算力永远跟着电力走
趋势二:供电模式迭代——从单一市电到源网荷储一体化
趋势三:能效为王——算力竞争进入"省电时代"
四、分级赛道机会:确定性、中长期、风险赛道清晰拆解
五、产业客观风险(不盲目看多)
写在最后
AI智算机柜功率80–120kW、传统IDC机柜5–10kW:行业公开数据区间,不同厂商方案存在差异。 推理算力需求将是训练的3倍:行业普遍预测,具体比例随应用落地进度变化。 大型智算中心电费占全生命周期成本60%以上:行业分析师公开估算,实际比例受电价和运营策略影响。 2026年资本开支、800V高压直流、变压器交付周期1–2年等:基于Meta、行业厂商公开信息及产业链调研。 "十五五规划"提及算电协同:基于公开政策方向整理,具体表述以官方文件为准。