ARTICLE · 1112118
AI 没有吃掉咨询:埃森哲的 222 亿美元订单
财报深度分析 · EARNINGS
AI 没有吃掉咨询:埃森哲的 222 亿美元订单
“
埃森哲 FY2026 第四财季营收 186.79 亿美元、同比 +6%,新预订额 221.70 亿美元、单季 1 亿美元以上客户预订达创纪录的 141 笔,这份业绩让公司股价在 10 月 1 日一度上涨 23.9%,创上市以来最佳单日表现。全年有超过 400 家客户启动其首个高级 AI 项目,来自八大新兴 AI 与数据伙伴的预订额同比增长三倍以上。
埃森哲办公楼(示意)。这家咨询与 IT 服务公司 FY2026 第四财季营收 186.79 亿美元、新预订额 221.70 亿美元 | 来源:TradeOpus
本文为 AI 生成的深度解读初稿,不构成任何投资建议。数据基于公开披露整理,可能遗漏或滞后,请务必人工复核并谨慎参考。
数据口径:本篇数据以埃森哲(Accenture plc,NYSE:ACN)于美东时间 2026 年 10 月 1 日盘前披露的 FY2026 第四财季与全年业绩为准。财年口径:埃森哲财年自每年 9 月 1 日起至次年 8 月 31 日止,FY2026 第四财季覆盖 2026 年 6 月至 8 月。口径区分:文中营业利润率区分 GAAP 口径与调整后口径,两者不可混用;每股收益为摊薄口径。汇率口径:公司同时披露美元口径与本地货币口径的增速,凡标注「本地货币」处均非美元口径。单位与汇率:全文金额单位为美元,未作人民币换算。
本文看点 · HIGHLIGHTS
01
Q4 营收 186.79 亿美元、同比 +6%,高于公司此前 177.5 至 184.0 亿美元的指引区间
02
Q4 GAAP 摊薄每股收益 3.29 美元(上年同期 2.25 美元),高于市场预期的约 3.18 美元
03
Q4 新预订额 221.70 亿美元、book-to-bill 1.2;管理服务预订额创纪录达 127.70 亿美元、book-to-bill 1.4
04
全年营收 741.83 亿美元、同比 +6%;全年新预订额 845 亿美元,向股东返还 115 亿美元现金
05
全年超过 400 家客户启动首个高级 AI 项目,其中近 100 家发生在 Q4
06
FY2027 指引:本地货币营收 +3% 至 +6%,GAAP 摊薄每股收益 14.39 至 14.81 美元
THE QUARTER
先把这个季度的账摊开
这份财报的各项指标都超过了公司自己的指引,先看数字本身。
| 项目 | FY2026 Q4 | 同比 | 公司指引 / 市场预期 |
|---|---|---|---|
| 营业收入 | 186.79 亿美元 | +6% | 指引 177.5–184.0 亿美元 |
| GAAP 摊薄每股收益 | 3.29 美元 | 上年同期 2.25 美元 | 市场预期约 3.18 美元 |
| GAAP 营业利润 | 28.63 亿美元 | +40% | — |
| GAAP 营业利润率 | 15.3% | 上年同期 11.6% | — |
| 毛利率 | 32.0% | 上年同期 31.9% | — |
把三个数字并排看:实际营收落在指引区间之上,每股收益高于市场预期,营业利润同比增速达到 40%。对一家以人力为主要投入的咨询公司来说,营业利润增速远高于收入增速,说明人均产出在提高。
“
咨询公司的增长通常靠两条腿:招更多人,或者让每个人的产出更高。当收入增速 6%、营业利润增速 40% 同时出现,增量来自后者。
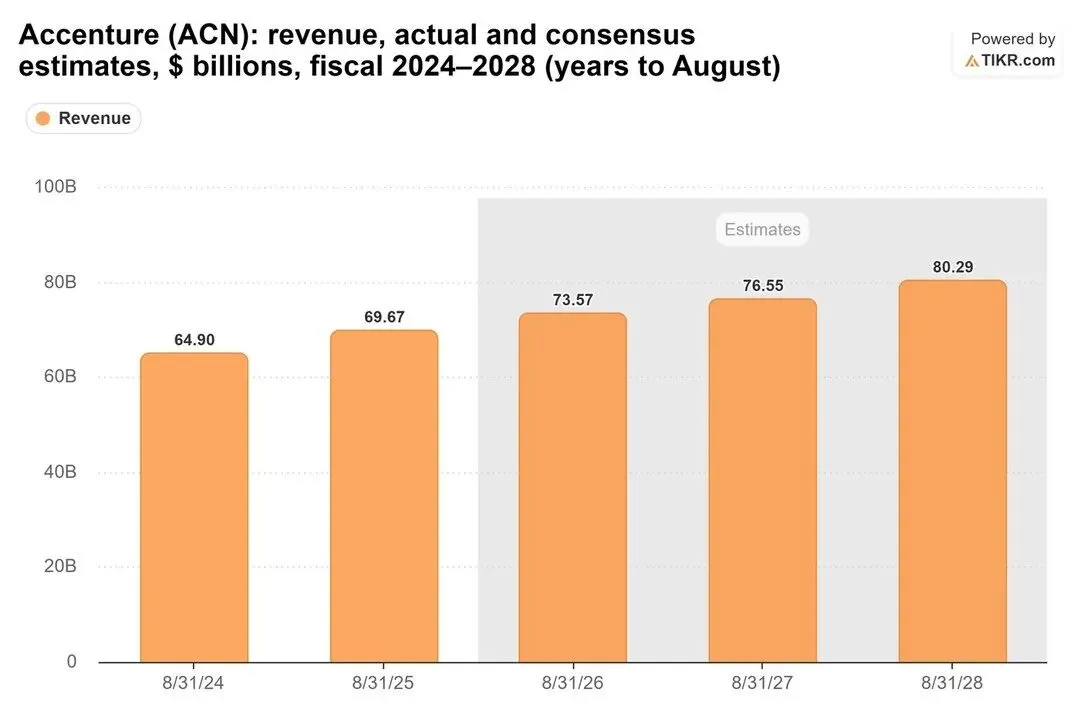
FY2024 至 FY2028 的营收实际与市场预期对比(单位:十亿美元)。FY2026 全年营收 741.83 亿美元、同比 +6% | 来源:TIKR
THE BOOKINGS
222 亿美元订单意味着什么
对咨询公司来说,比当期收入更能说明未来的是订单。
| 口径 | FY2026 Q4 | 同比 | book-to-bill |
|---|---|---|---|
| 新预订额(合计) | 221.70 亿美元 | +4%(本地货币 +5%) | 1.2 |
| 管理服务 | 127.70 亿美元 | 创单季纪录 | 1.4 |
| 咨询服务 | 94.00 亿美元 | — | 1.0 |
book-to-bill 1.2 的意思是:每确认 1 美元收入,同时签下 1.20 美元的新活。 这一比值从上一季度的 1.1 回到 1.2,结束了 Q3 的一段回落。更值得注意的是结构:管理服务的 book-to-bill 达到 1.4、单季预订额创下纪录,而咨询业务恰好持平在 1.0。
管理服务的合同期限更长、可续约性更强,属于经常性收入一侧;咨询则更贴近客户的可自由支配支出。两者一强一平,说明企业客户在压缩短期项目的同时,把预算挪向了长期托管。公司披露的另一项数据支持这个判断:固定价格项目(含结果导向型合同)现已占预订总额 65% 以上,且仍在增长。
“
订单结构里藏着的信号是:客户没有减少支出,而是在把一次性项目换成更长的合同。这对收入的可预测性是好事,对短期毛利率未必。
THE AI READ
400 家客户与翻三倍的订单
这份财报被市场当成一次关于「AI 会不会吃掉咨询业」的投票。
| AI 相关口径 | FY2026 表现 |
|---|---|
| 启动首个高级 AI 项目的客户数 | 全年超过 400 家,其中 Q4 近 100 家 |
| 八大新兴 AI 与数据伙伴的预订额 | 同比增长三倍以上 |
| 八大新兴 AI 与数据伙伴的收入 | 同比增长一倍以上 |
| 前十大生态伙伴收入占比 | 超过 60%,同比 +6% |
| AI 与数据员工规模 | 近 11 万人,超过 8 万人的三年目标 |
「近 100 家客户在 Q4 启动首个高级 AI 项目」这句话的含义,比一个收入数字更具体:它说的是新客户的第一次采购。AI 需求如果只是宣传,不会在这一栏留下这么密集的记录。
公司 CEO 朱莉·斯威特在业绩会上的表述是,今天的增长很大一部分来自客户继续建设其数字核心与数据基础,以及为规模化使用 AI 所需的企业 AI 技术栈。她同时承认 AI 正在让公司自己的交付更有效率,并补充「我们继续认为与 AI 相关的机会大于 AI 相关效率提升对我们业务的影响」。
“
需要留一处空白:公司本次没有单独披露生成式 AI 的收入数字。 上一财年曾按季度披露过该口径,本次改为并入整体。判断 AI 业务的规模时,只能用客户数、伙伴结构与员工规模这几条间接指标。
埃森哲披露 AI 与数据员工规模已近 11 万人,超过 8 万人的三年目标(示意图) | 来源:Wikimedia Commons
THE REACTION
一天涨 20% 说明市场在想什么
股价的反应幅度,本身就是这份财报的一部分。
| 标的 | 2026-10-01 表现 |
|---|---|
| 埃森哲(ACN) | 盘中一度 +23.9%,收盘涨约 20%,上市以来最佳单日 |
| Infosys 在美股价 | 涨约 8% |
| Cognizant 与 Wipro 在美股价 | 涨约 6% 至 8% |
| IBM | 涨约 5% |
| iShares 美国科技 ETF(IYW) | 涨 0.3% |
把这几行放在一起,结论很直接:上涨集中在咨询与 IT 服务板块,而不是整个科技板块。 IYW 只涨了 0.3%,说明这不是一次普遍的科技股行情,而是市场对「AI 会不会取代咨询」这个具体问题的重新定价。
背景是埃森哲股价在此前一年承受了持续压力,原因是市场担忧生成式 AI 会让企业不再需要外部顾问。这份财报提供的是反证:如果 AI 能取代咨询,一家全球最大的 IT 咨询公司应该先感受到订单下滑,而不是签下创纪录的 141 笔大额预订。
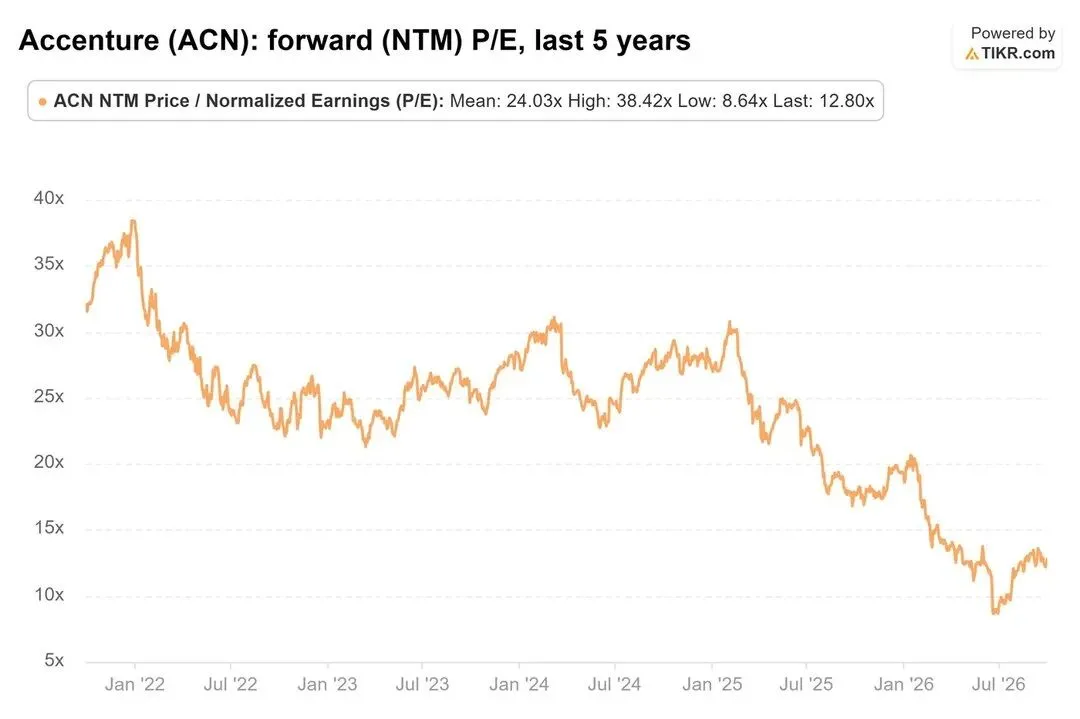
ACN 近五年股价走势(截至 2026-10-01)。此前九个月累计跌幅约 30%,财报发布后单日反弹约 20% | 来源:TIKR
“
市场真正改的不是对 AI 的判断,而是对「AI 会先冲击谁」的判断。它此前把咨询业放在受损名单的第一位,这份订单簿把顺序挪了。
THE GUIDE
下一财年看什么
公司给出的 FY2027 指引,透露了它对下一年的基本假设。
| 口径 | FY2027 指引 |
|---|---|
| 营收增长(本地货币) | +3% 至 +6%,含约 2.0% 至 2.5% 的无机增长 |
| GAAP 摊薄每股收益 | 14.39 至 14.81 美元,较 FY2026 增长 6% 至 9% |
| 营业利润率 | 15.9% 至 16.1% |
| 资本配置 | 收购投入约 50 亿美元,向股东返还至少 95 亿美元 |
这份指引里有一处需要拆开看:3% 至 6% 的本地货币增长中,包含约 2.0% 至 2.5% 来自并购的贡献。 换算到内生口径,真实指引大致落在 1% 至 3.5% 之间。对一家年营收超 740 亿美元的公司来说,这个增速偏保守。
管理层对环境的描述也偏谨慎:可自由支配支出并未明显改善,指引上限假设环境稳定至略有改善,下限则允许恶化;Q4 因竞争激烈存在定价压力;FY2027 将继续招聘但速度放缓,原因是 AI 带来的生产率提升。
“
把「增长靠并购补」、「支出未见改善」、「招聘放缓」三句话放在一起,得到的是一个位置判断:AI 提高了单位人力的产出,但并没有让客户打开钱包。下一个财年的增长,一部分要靠买来的。
RISK
风险与口径提示
▸1 增长的质量需要拆开看:FY2027 本地货币营收指引 +3% 至 +6% 中,包含约 2.0% 至 2.5% 的并购贡献。换算到内生口径,真实增长大致落在 1% 至 3.5%,与「高速增长」的直观印象有差距。
▸2 可自由支配支出并未改善:公司管理层在业绩会上明确表示该类支出没有明显好转,指引上限假设环境稳定至略有改善、下限允许恶化。这意味着当前订单强度更多来自长期托管合同的置换,而非客户整体预算扩张。
▸3 GAAP 与调整后口径不可混用:FY2026 全年 GAAP 营业利润率为 15.4%(同比 +70 个基点),调整后营业利润率为 15.8%,两者相差约 40 个基点。文中两处均标注口径,横向比较时须对齐。
▸4 定价压力已经出现:公司披露第四财季因竞争激烈存在定价压力,同时预计 FY2027 营业利润率仅扩张 10 至 30 个基点且季度间会有波动。在收入增速平缓的前提下,利润率改善的空间有限。
▸5 AI 业务缺少单独的收入口径:公司本次未单独披露生成式 AI 收入数字,本稿只能使用客户数、伙伴预订结构与 AI 与数据员工规模等间接指标,无法给出该业务的绝对规模或增速。
▸6 单日股价涨幅不等于长期定价:2026-10-01 埃森哲股价盘中一度上涨 23.9%、收盘涨约 20%,为上市以来最佳单日表现,反映的是「AI 颠覆咨询」这一预期被部分修正。此前该股已因同一担忧承受了持续压力。本文为公开信息整理与分析,不构成任何投资建议。
THE END
定性结论与跟踪点
一句话定调:把这份财报拆开,得到的信息比「AI 没有吃掉咨询」这句话要多。第一层是赚钱的效率。 第四财季营收同比 +6%,而 GAAP 营业利润同比 +40%、营业利润率从上年同期的 11.6% 升到 15.3%。收入增速与利润增速之间的差距,来自人均产出的提高。第二层是订单的结构。 单季新预订额 221.70 亿美元、book-to-bill 1.2,其中管理服务达到 1.4 并创下单季纪录,咨询业务恰好持平在 1.0。客户没有减少支出,而是在把一次性项目换成更长的合同;固定价格项目已占预订总额 65% 以上。第三层是 AI 的位置。 全年超过 400 家客户启动首个高级 AI 项目,其中近 100 家发生在第四财季;来自八大新兴 AI 与数据伙伴的预订额增长三倍以上。这些是第一次采购的记录,比任何宣传语都具体。第四层是留给下一个财年的问题。 FY2027 指引里 3% 至 6% 的本地货币增长含约 2.0% 至 2.5% 的并购贡献,可自由支配支出未见改善,招聘因 AI 而放缓。这份财报真正回答的问题是:AI 目前把咨询业变成了受益方而不是受损方——它让交付更有效率,同时让客户更需要有人帮着把 AI 落地。至于这个位置能维持多久,取决于客户预算什么时候真正打开。
接下来盯三件事:① FY2027 的实际内生增长,剔除并购贡献后的数字才是这家公司真实需求强度的读数;② 管理服务与咨询的订单结构变化,前者代表长期托管、后者贴近可自由支配支出,两者走向决定收入的可预测性;③ 生成式 AI 收入口径是否恢复单独披露,这是判断该业务规模的唯一直接指标;④ 营业利润率的季度波动,公司预计 FY2027 扩张 10 至 30 个基点,能否兑现取决于定价压力;⑤ 人均产出与招聘节奏的关系,AI 提升效率的幅度,最终会体现在员工规模与收入的比值上;⑥ 客户首个高级 AI 项目向复购项目转化的比例,次购率比首购数更能说明需求是否持续。
出处与说明:数据来源:埃森哲 FY2026 第四财季与全年业绩披露及业绩会(2026-10-01):Q4 营收 186.79 亿美元、每股收益 3.29 美元、新预订 221.70 亿美元,全年营收 741.83 亿美元、全年新预订 845 亿美元,以及 FY2027 指引。股价与同业对比为行情口径。口径说明:财年截至 2026-08-31;营业利润率分 GAAP 与调整后;公司未单独披露生成式 AI 收入。
配图说明:本文配图仅作信息示意,来源已逐图标注,版权归原发布方所有。
#财经#财报#埃森哲#AI落地#IT服务
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。