ARTICLE · 1117105
2026大中华区私募资本分析报告(可下载)
来源:Pitich book(文末附下载方式)
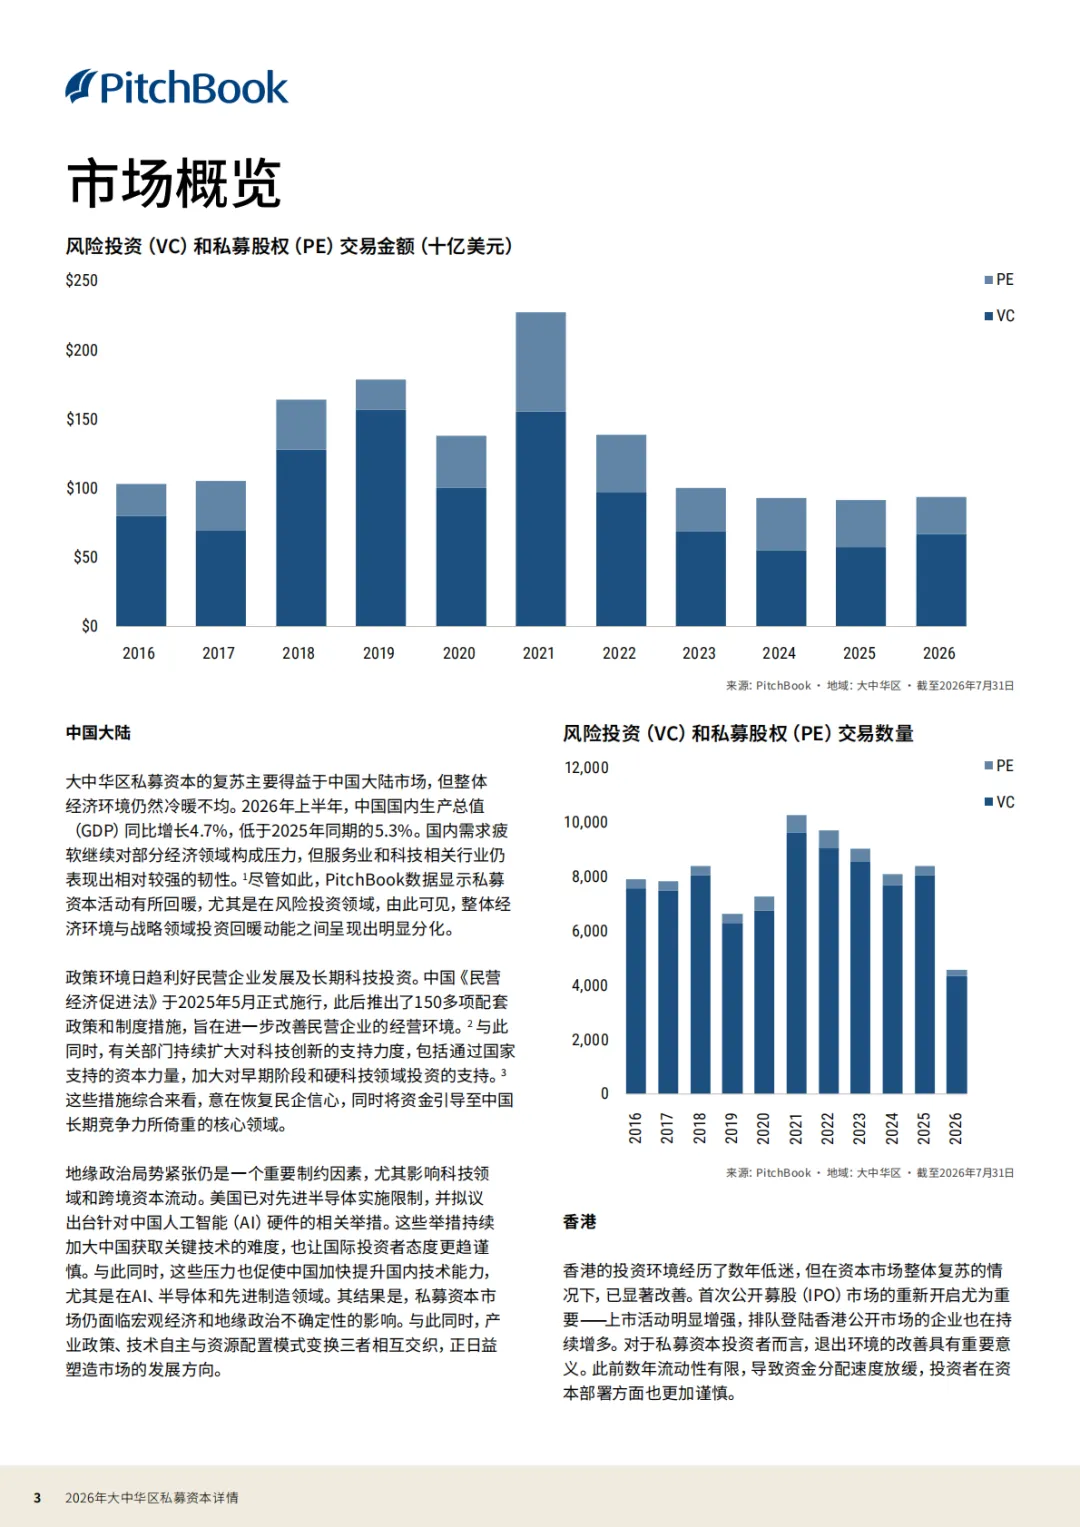
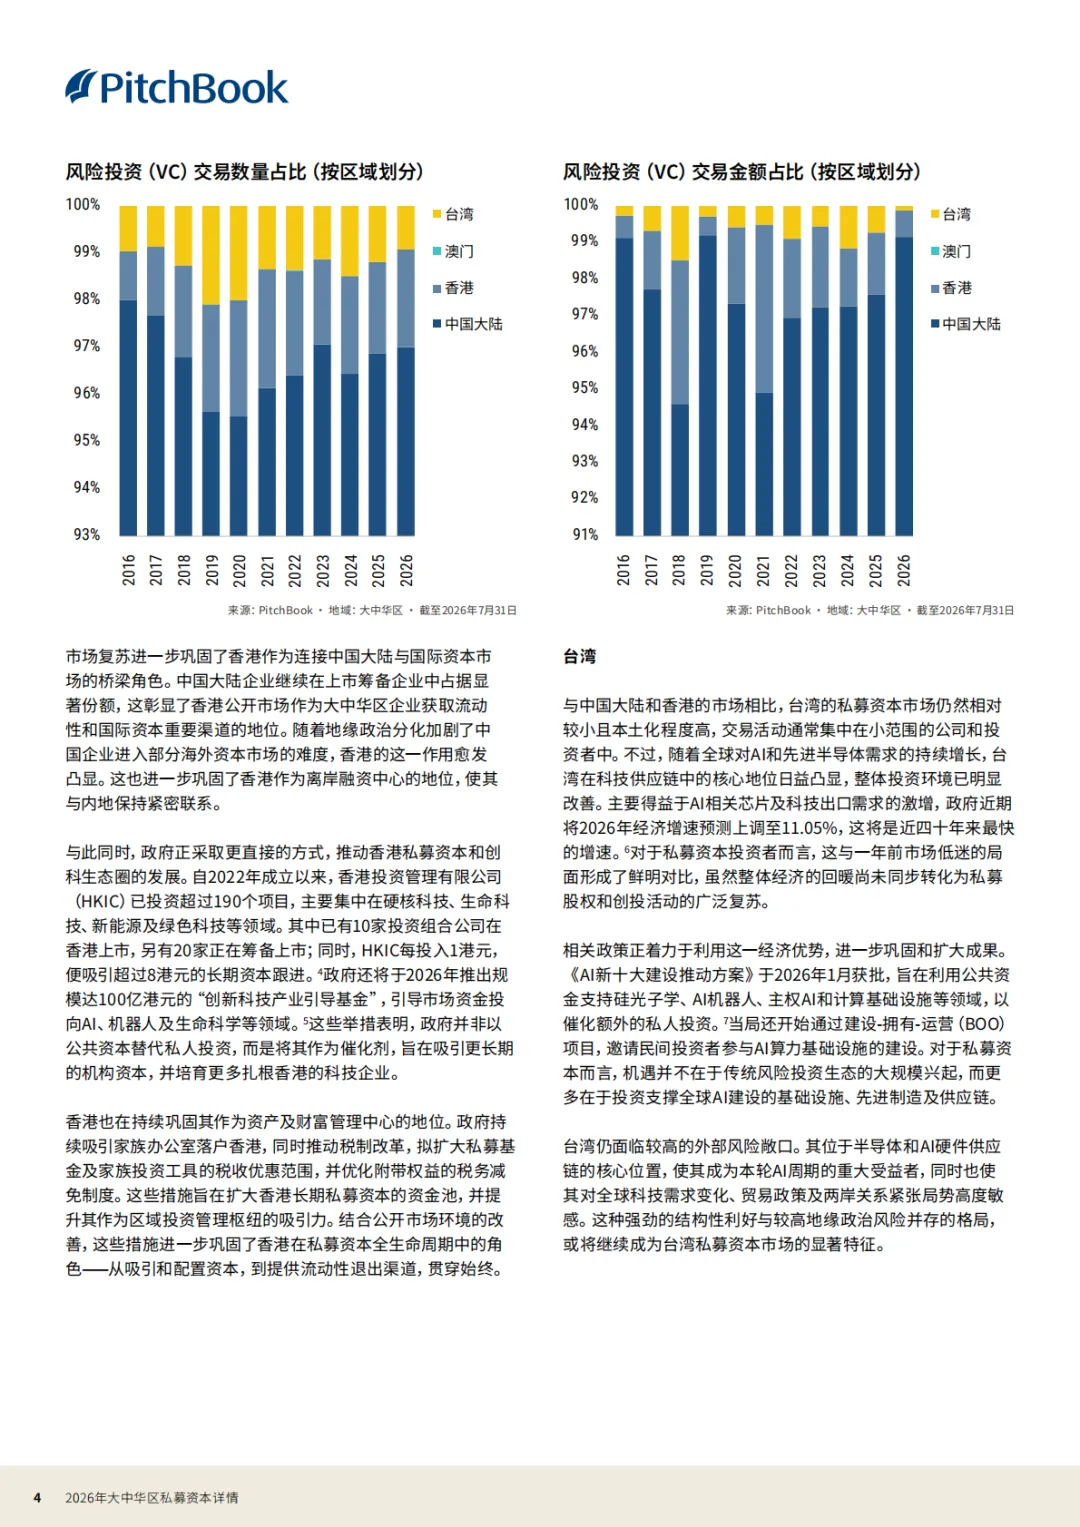
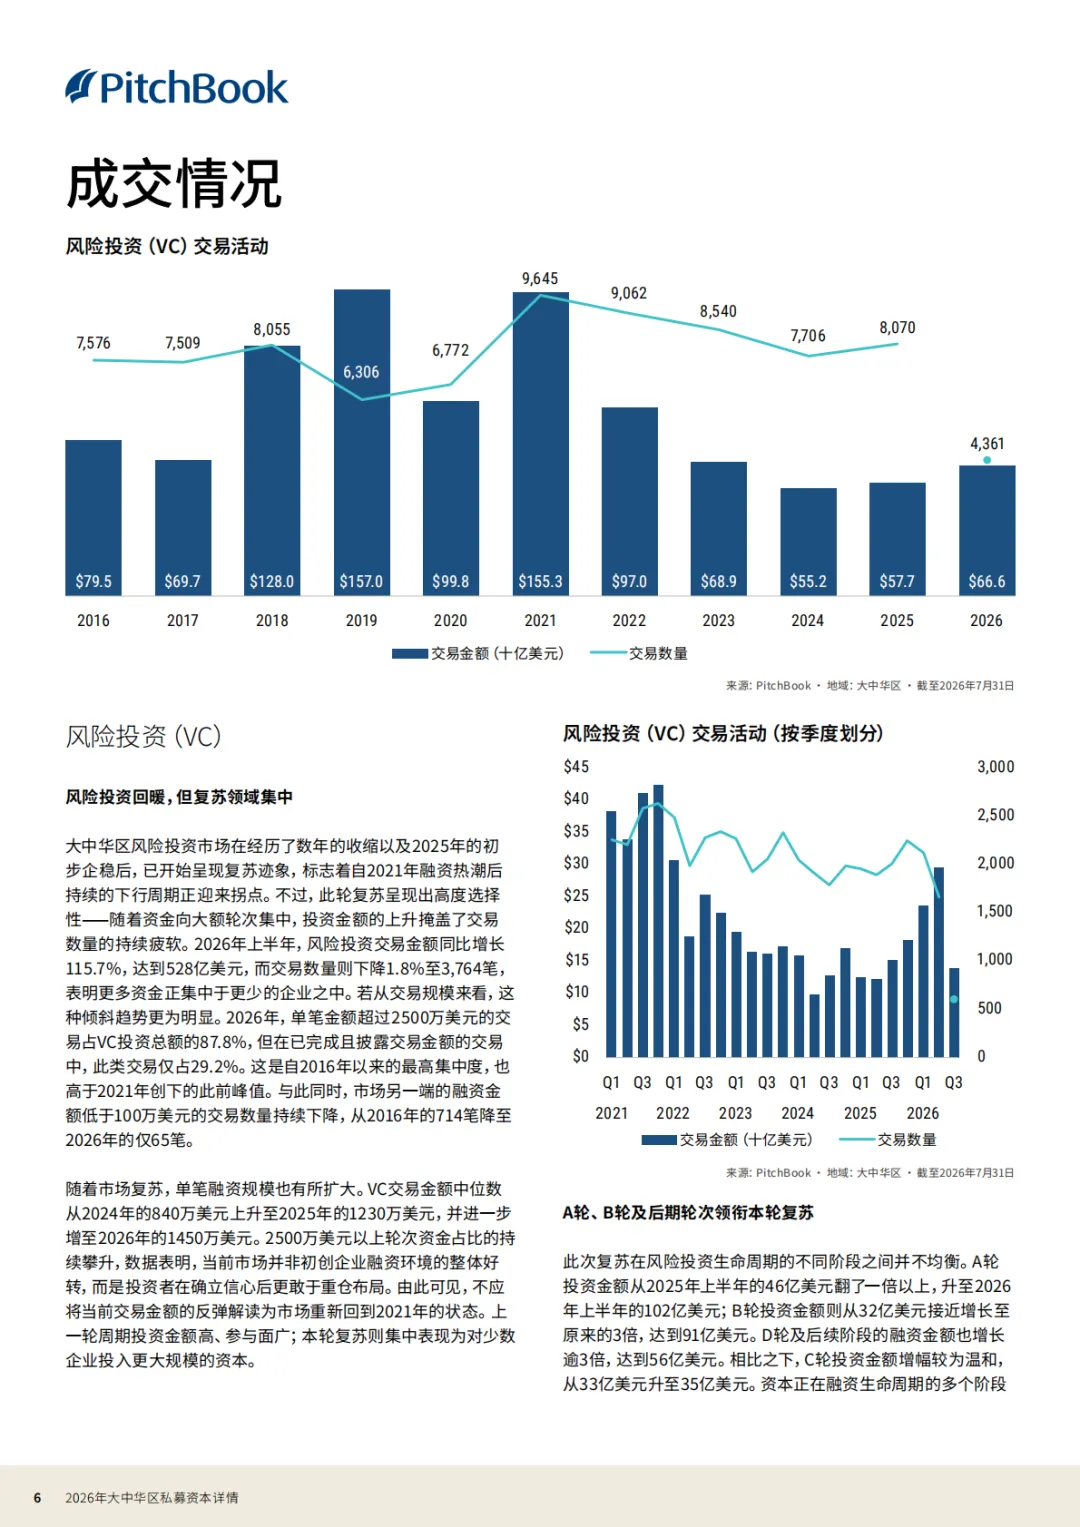
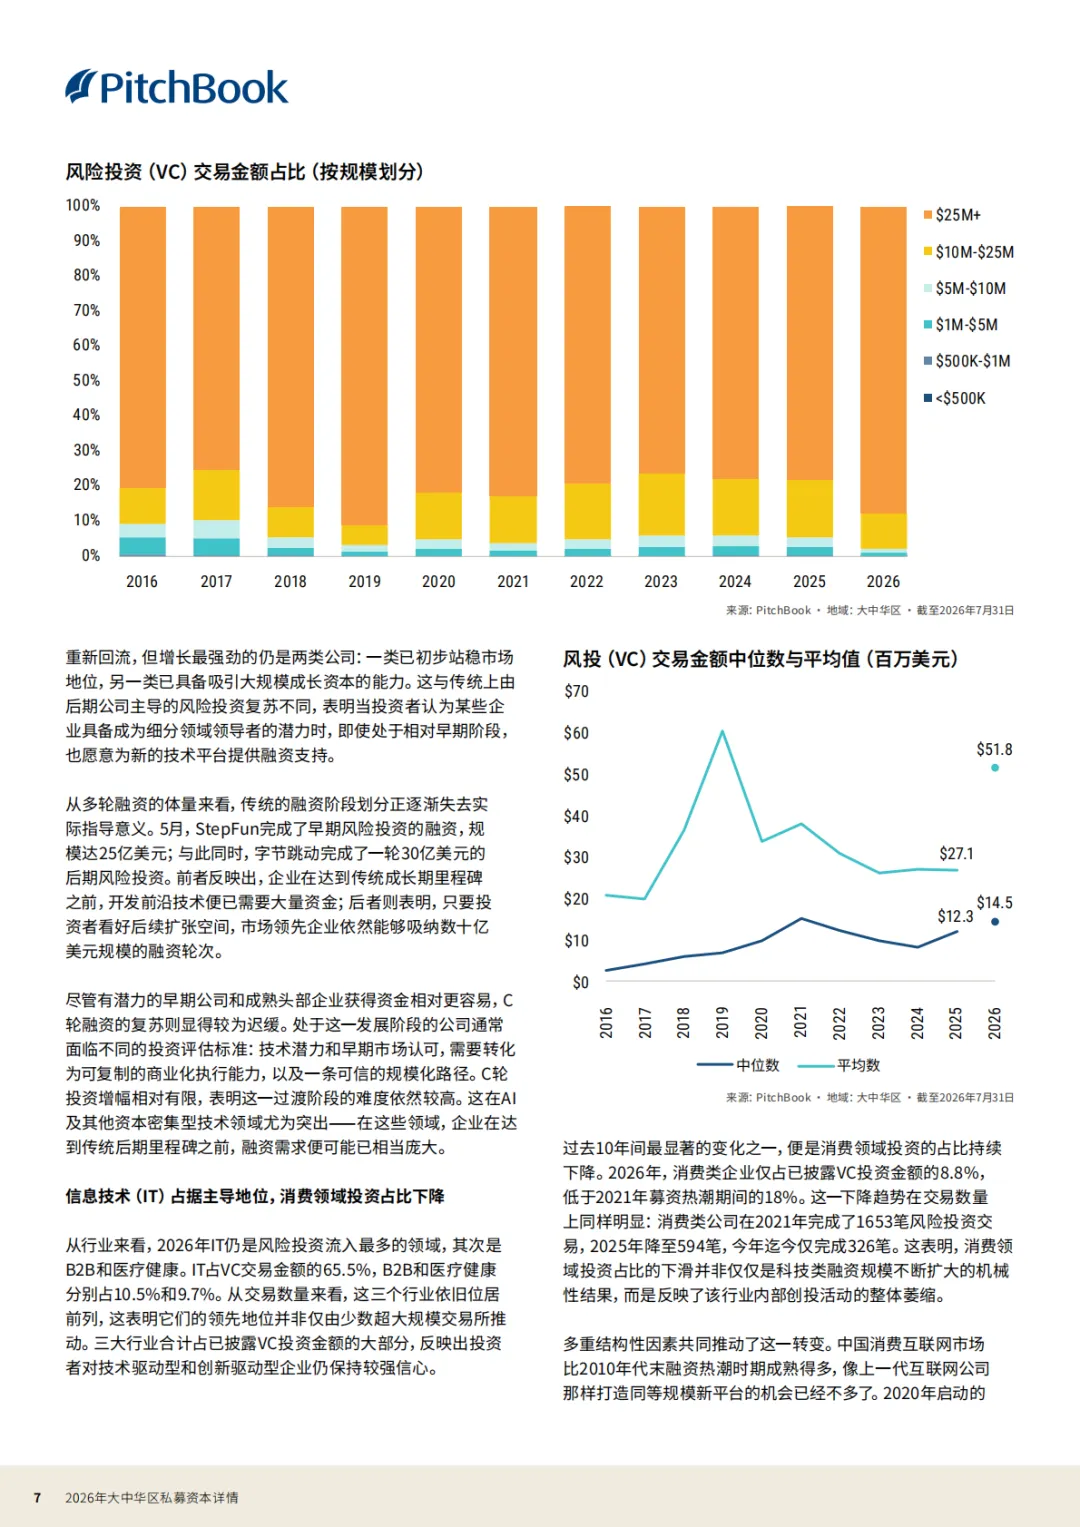
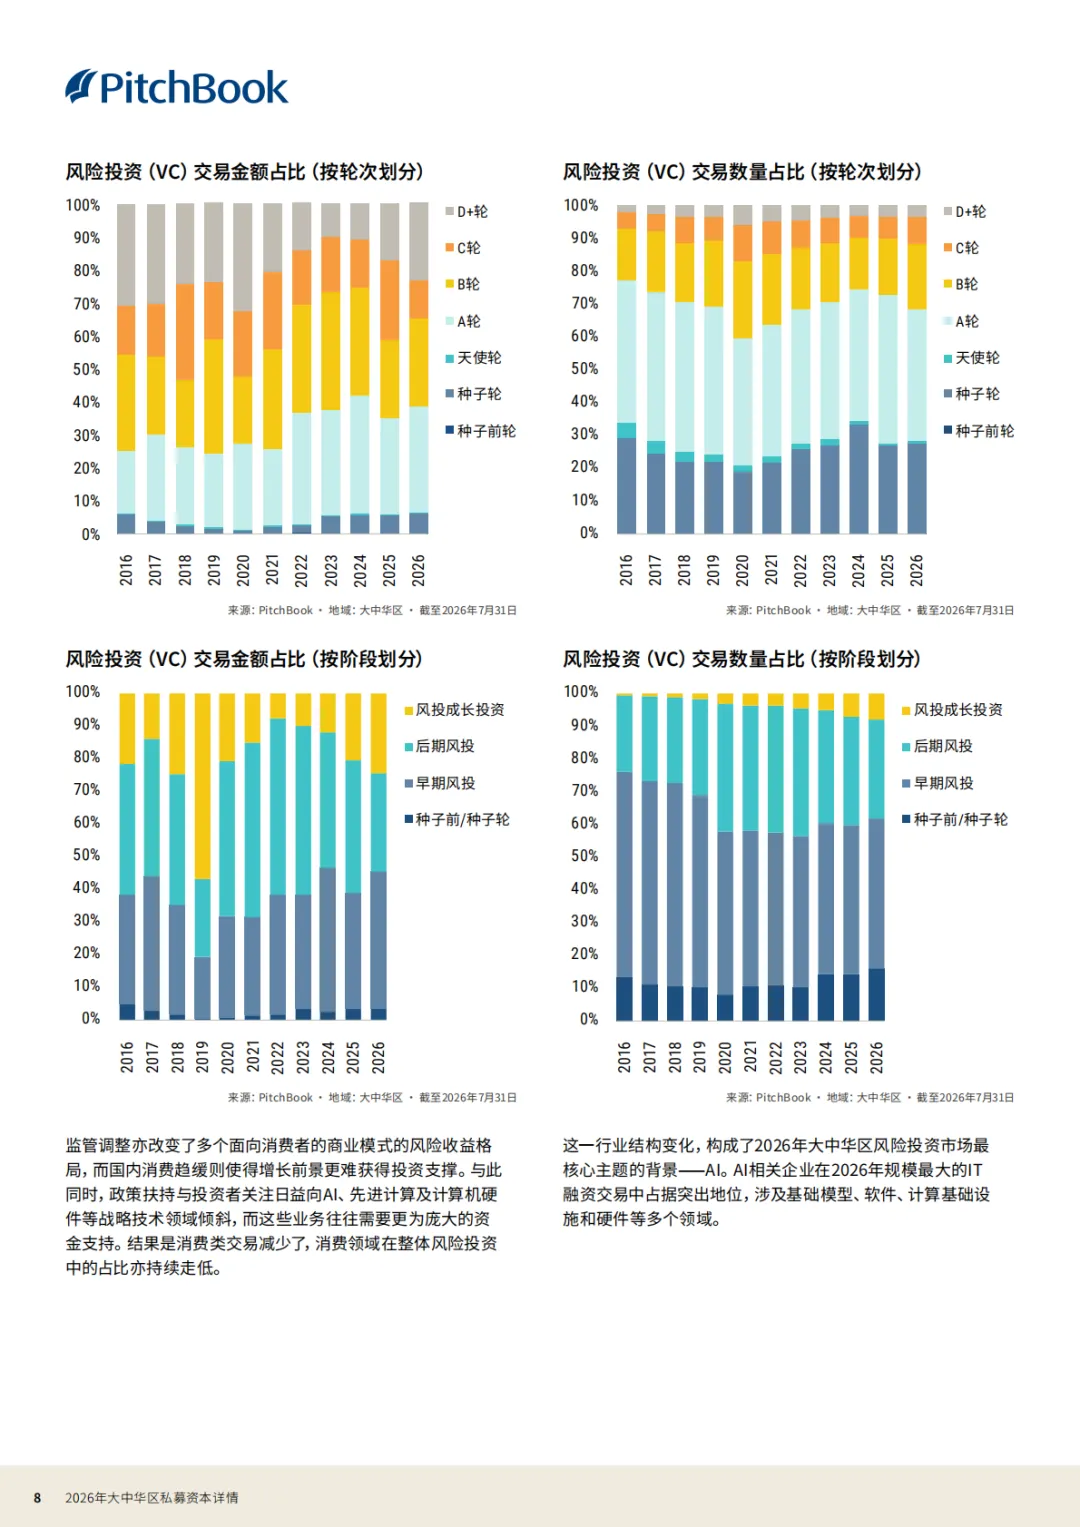
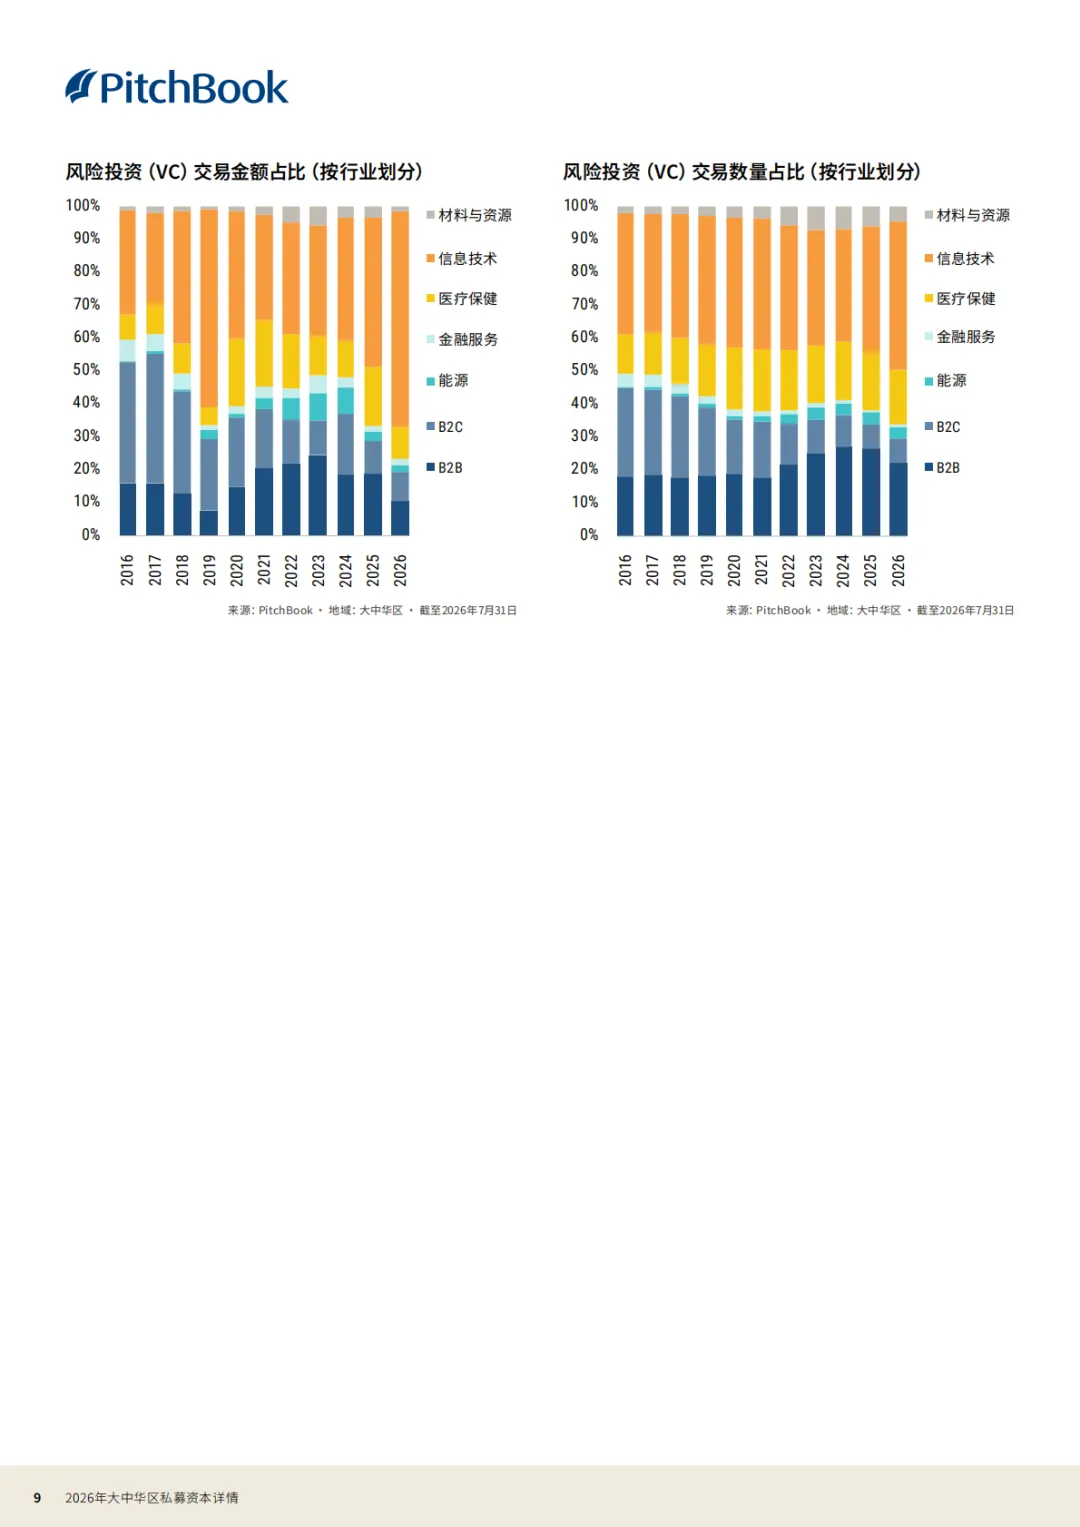
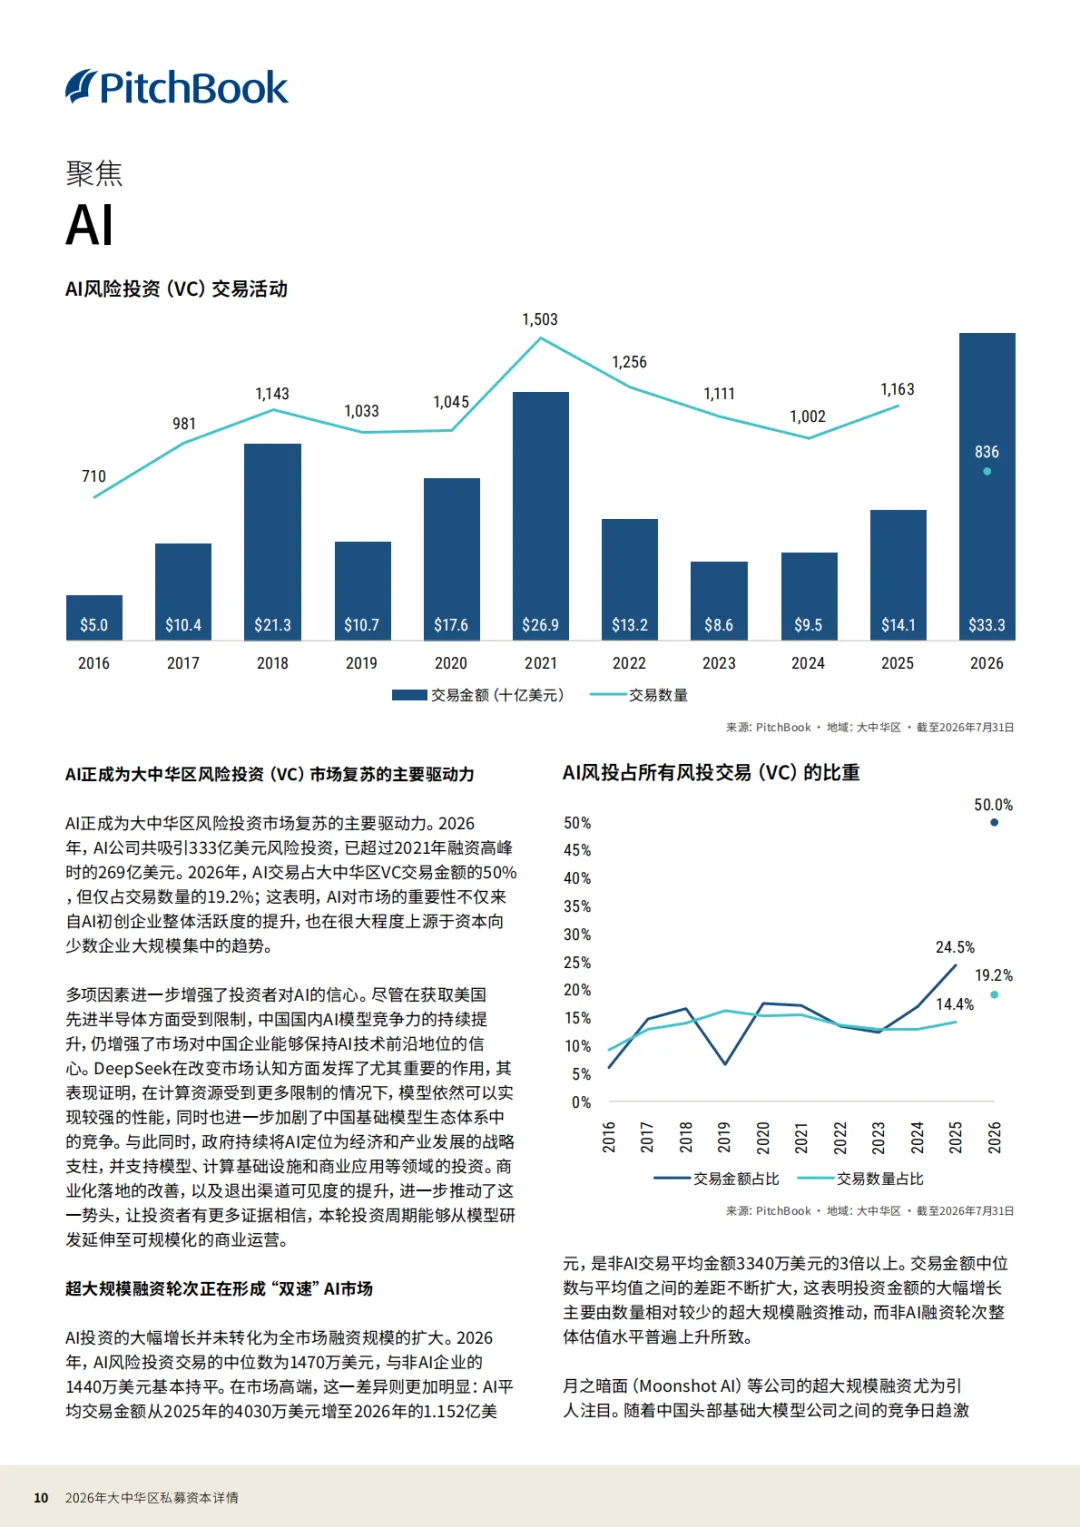
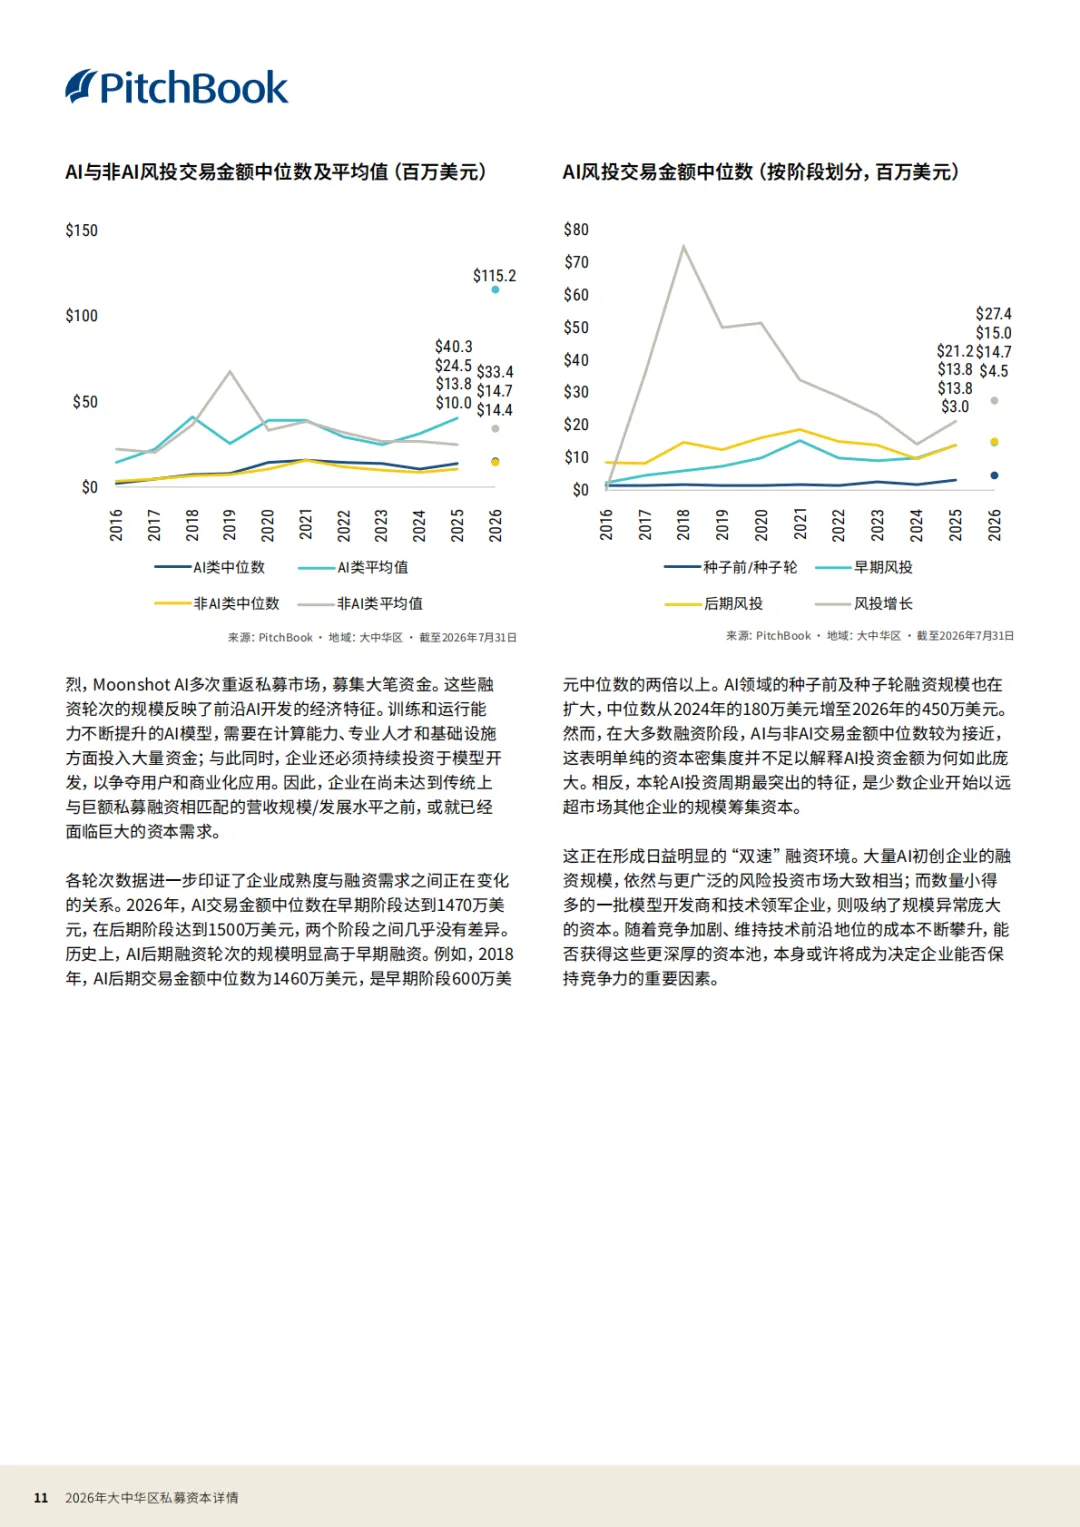
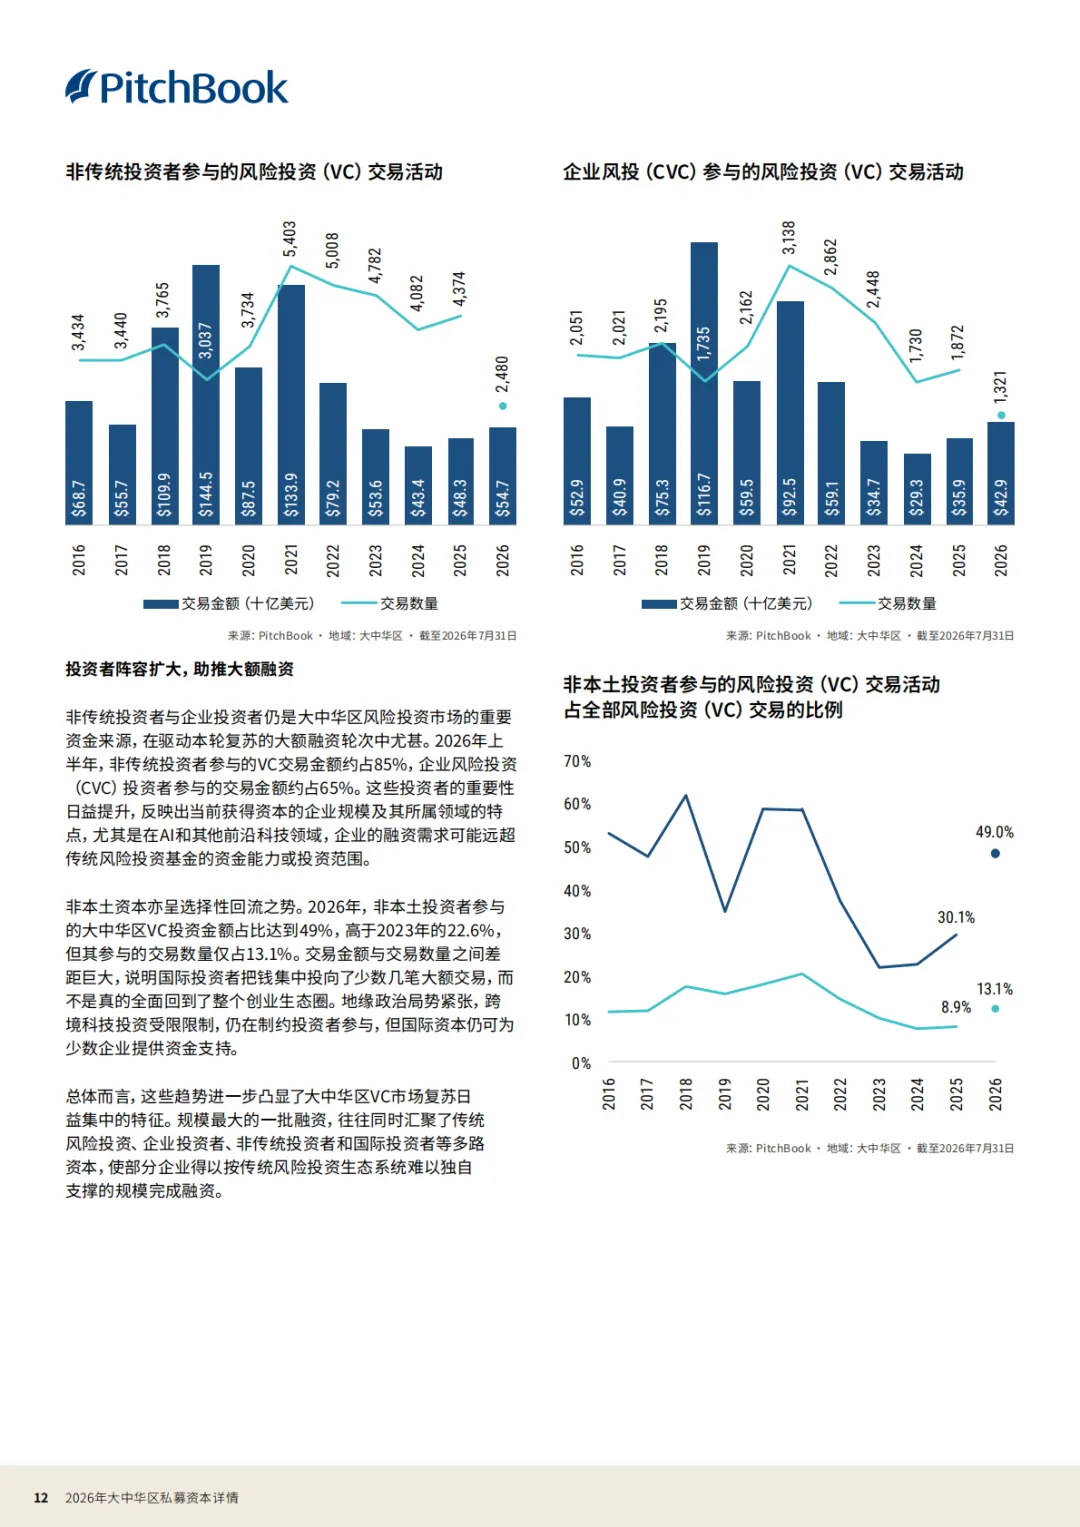
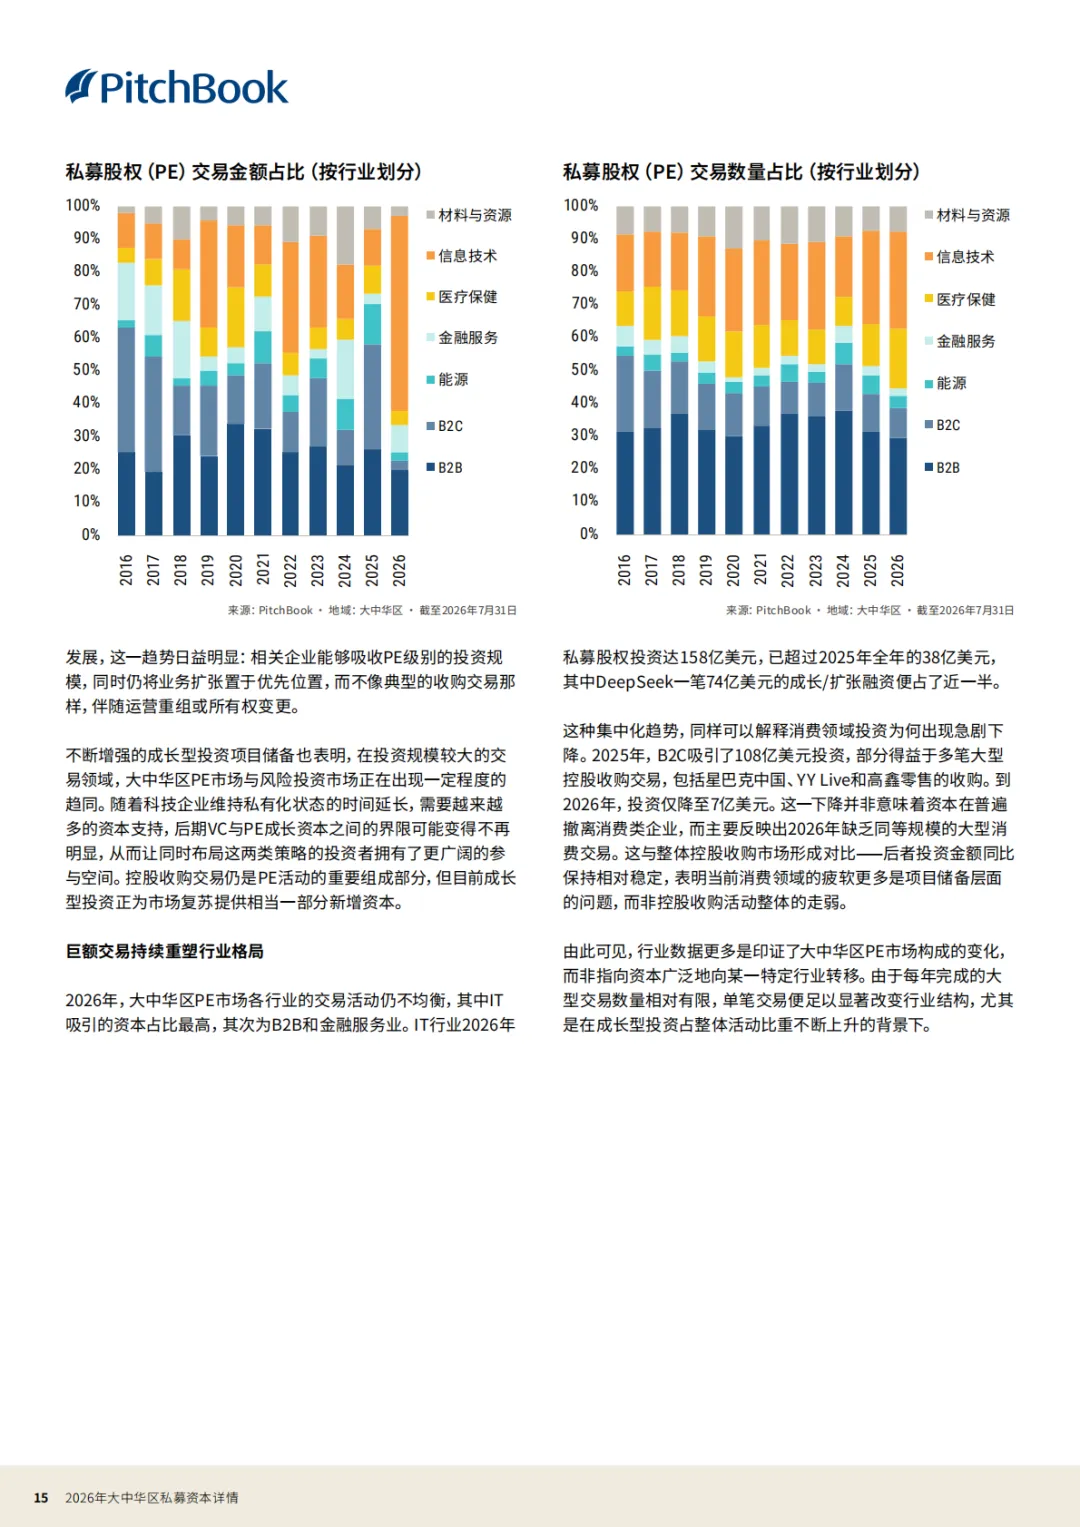
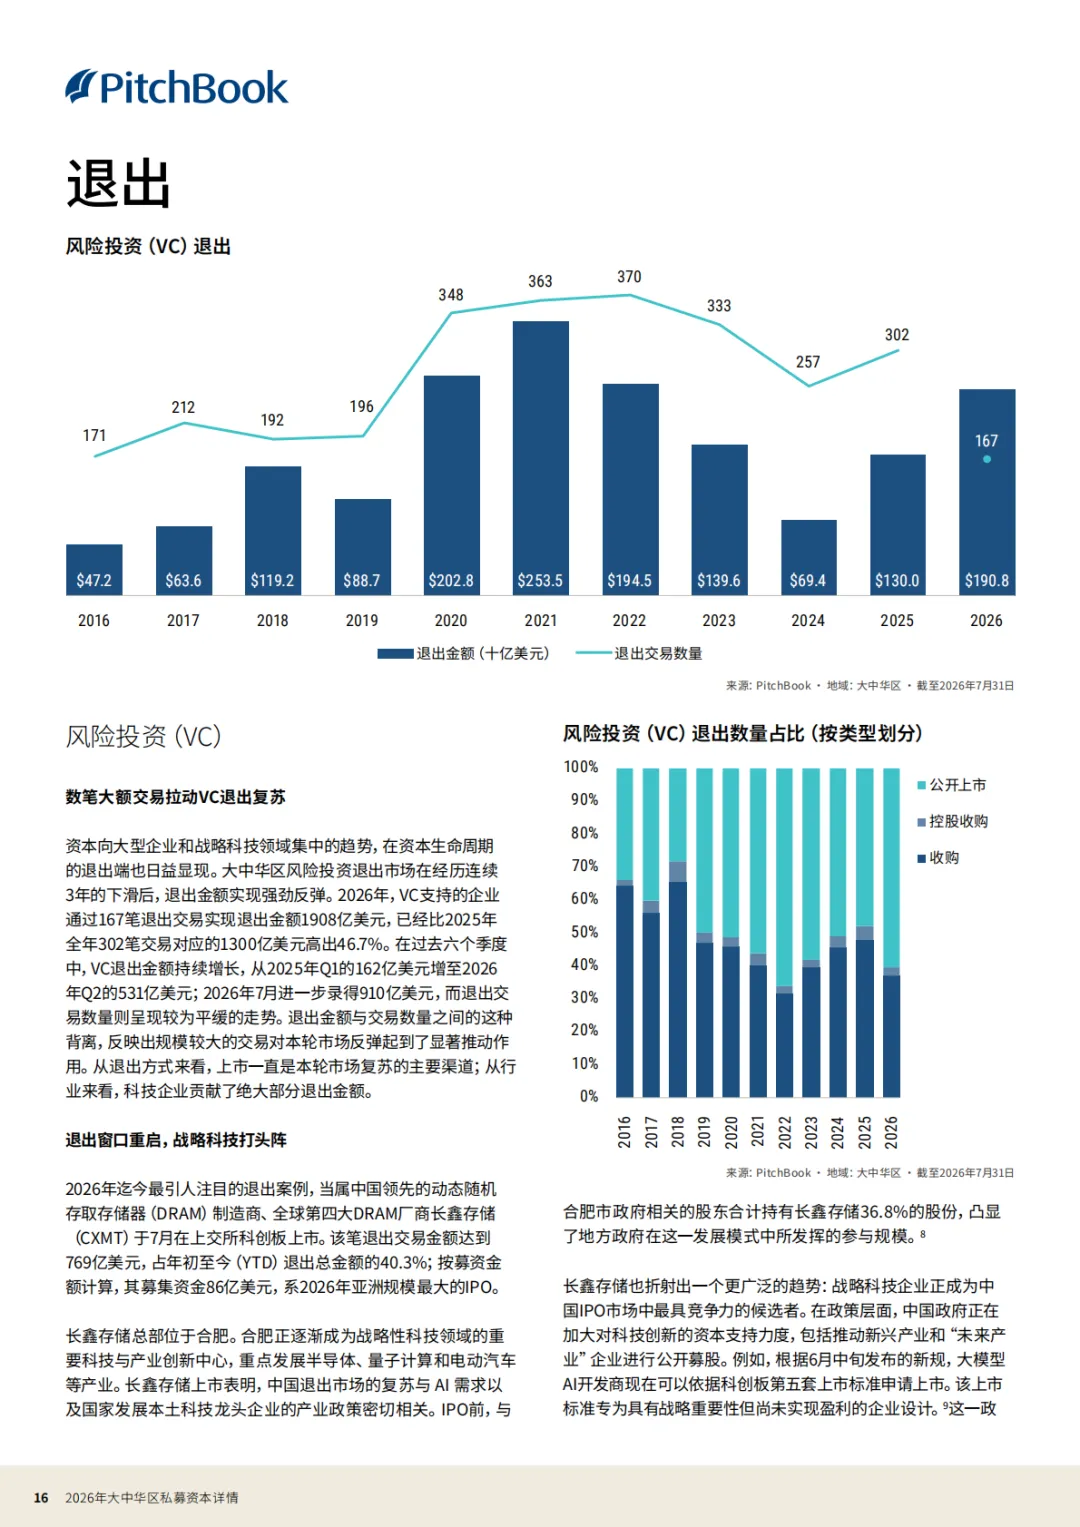
2026年大中华区私募资本报告显示,市场在经历数年低迷后正迎来选择性复苏,但呈现出高度集中的特征。风险投资交易金额同比大幅增长115.7%至528亿美元,然而交易数量却下降1.8%,资金明显向少数大额轮次集中,单笔超过2500万美元的交易占VC投资总额的87.8%。人工智能成为本轮复苏的核心驱动力,AI公司吸引1333亿美元风投,占大中华区VC交易金额的50%,但仅占交易数量的19.2%,形成明显的“双速”市场格局。信息技术行业占据主导地位,消费领域投资占比则持续萎缩。
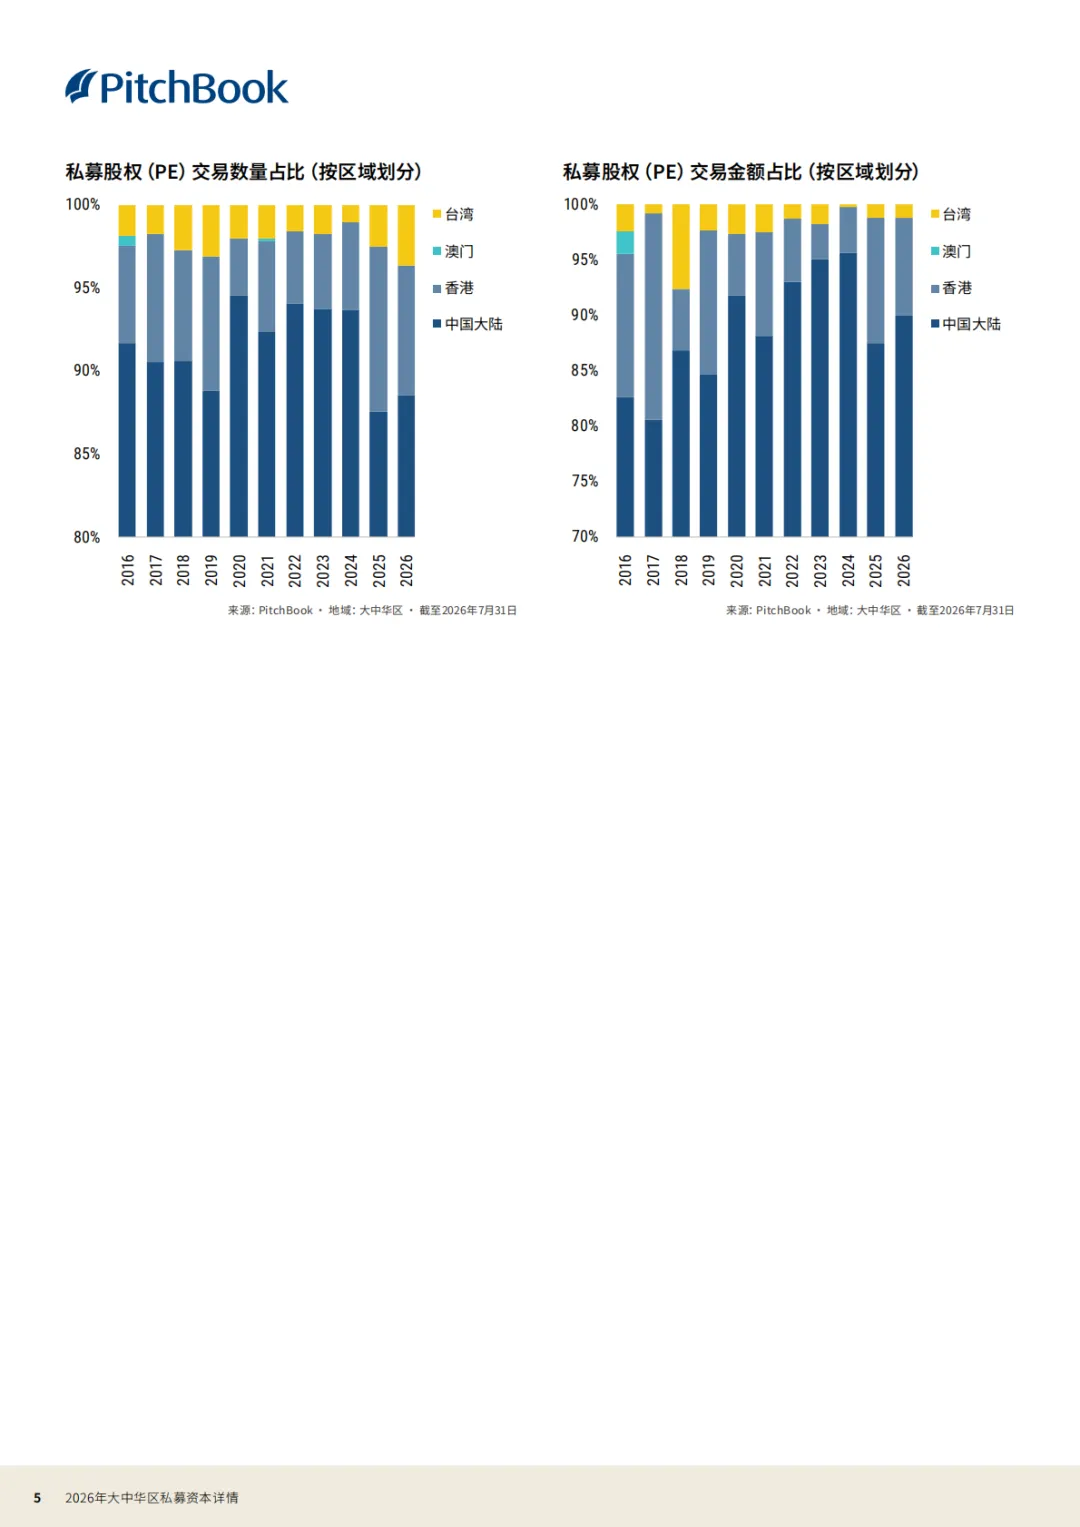
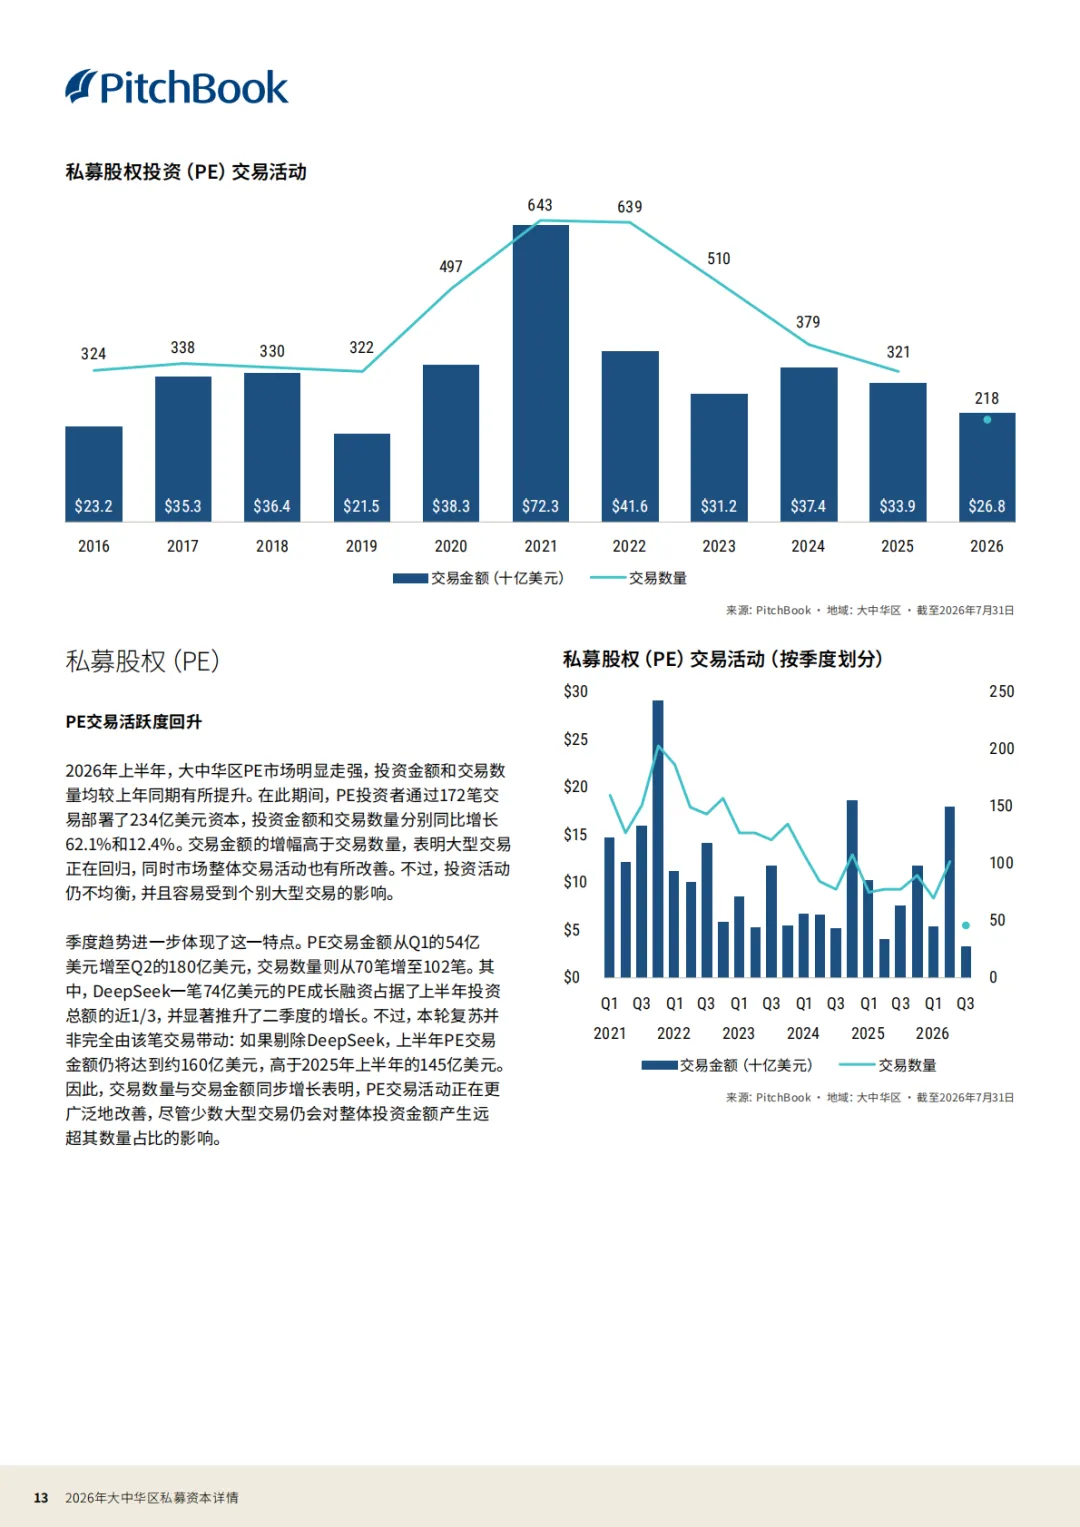
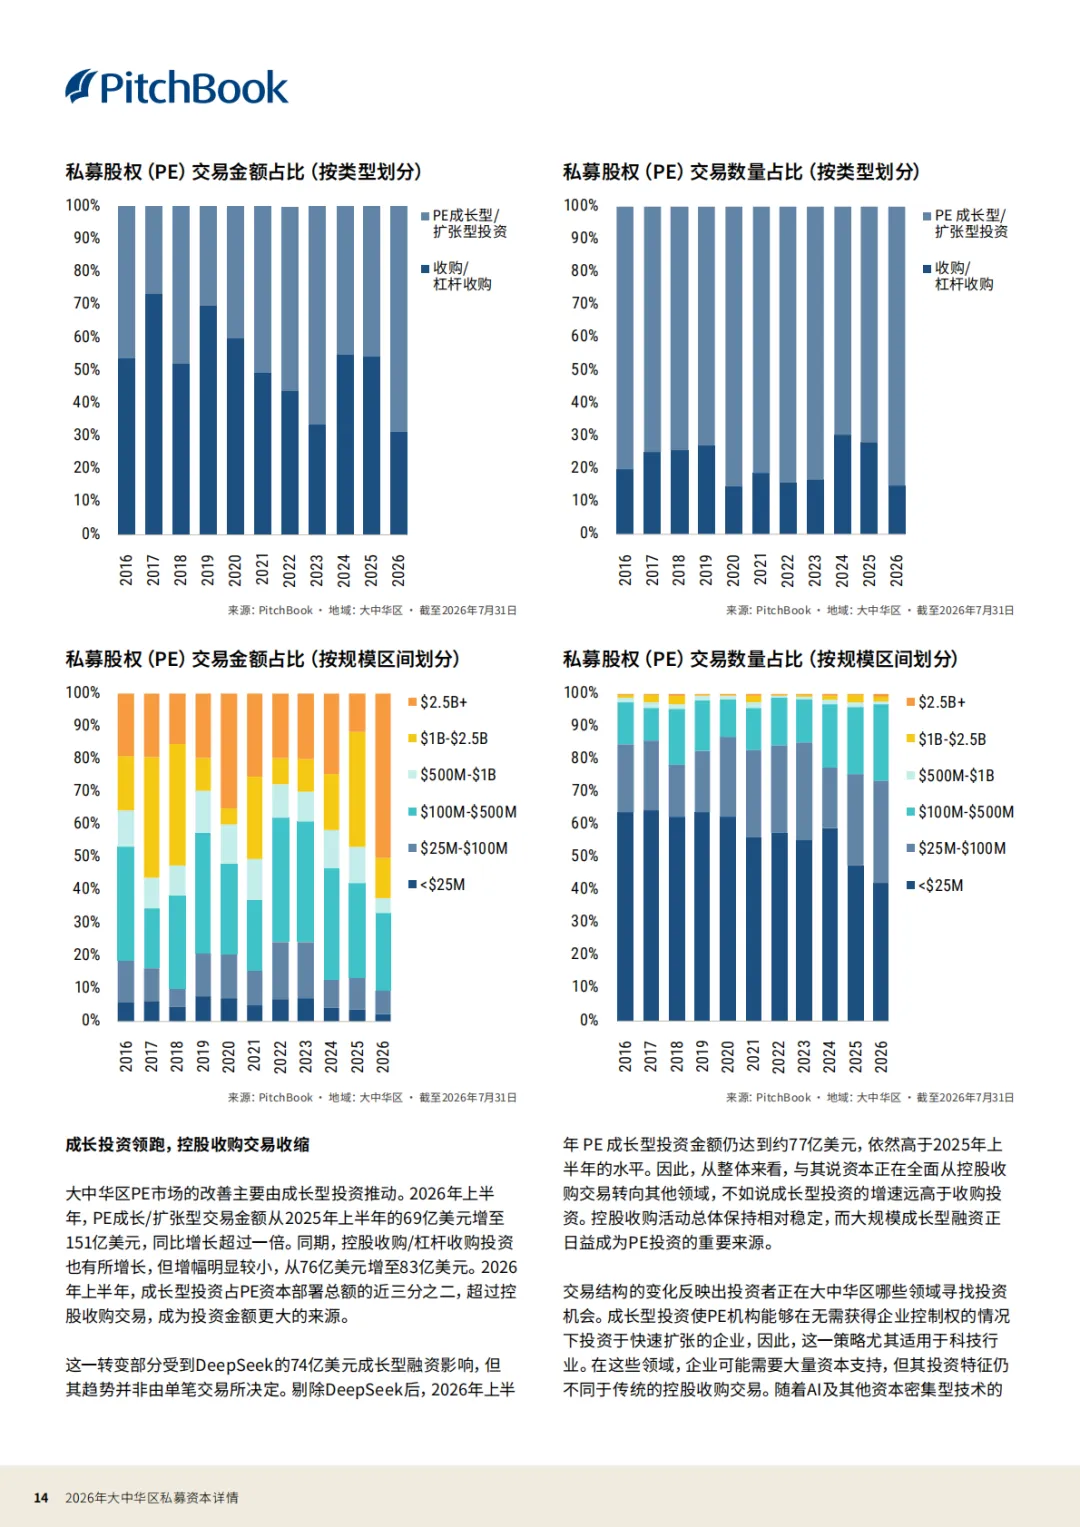
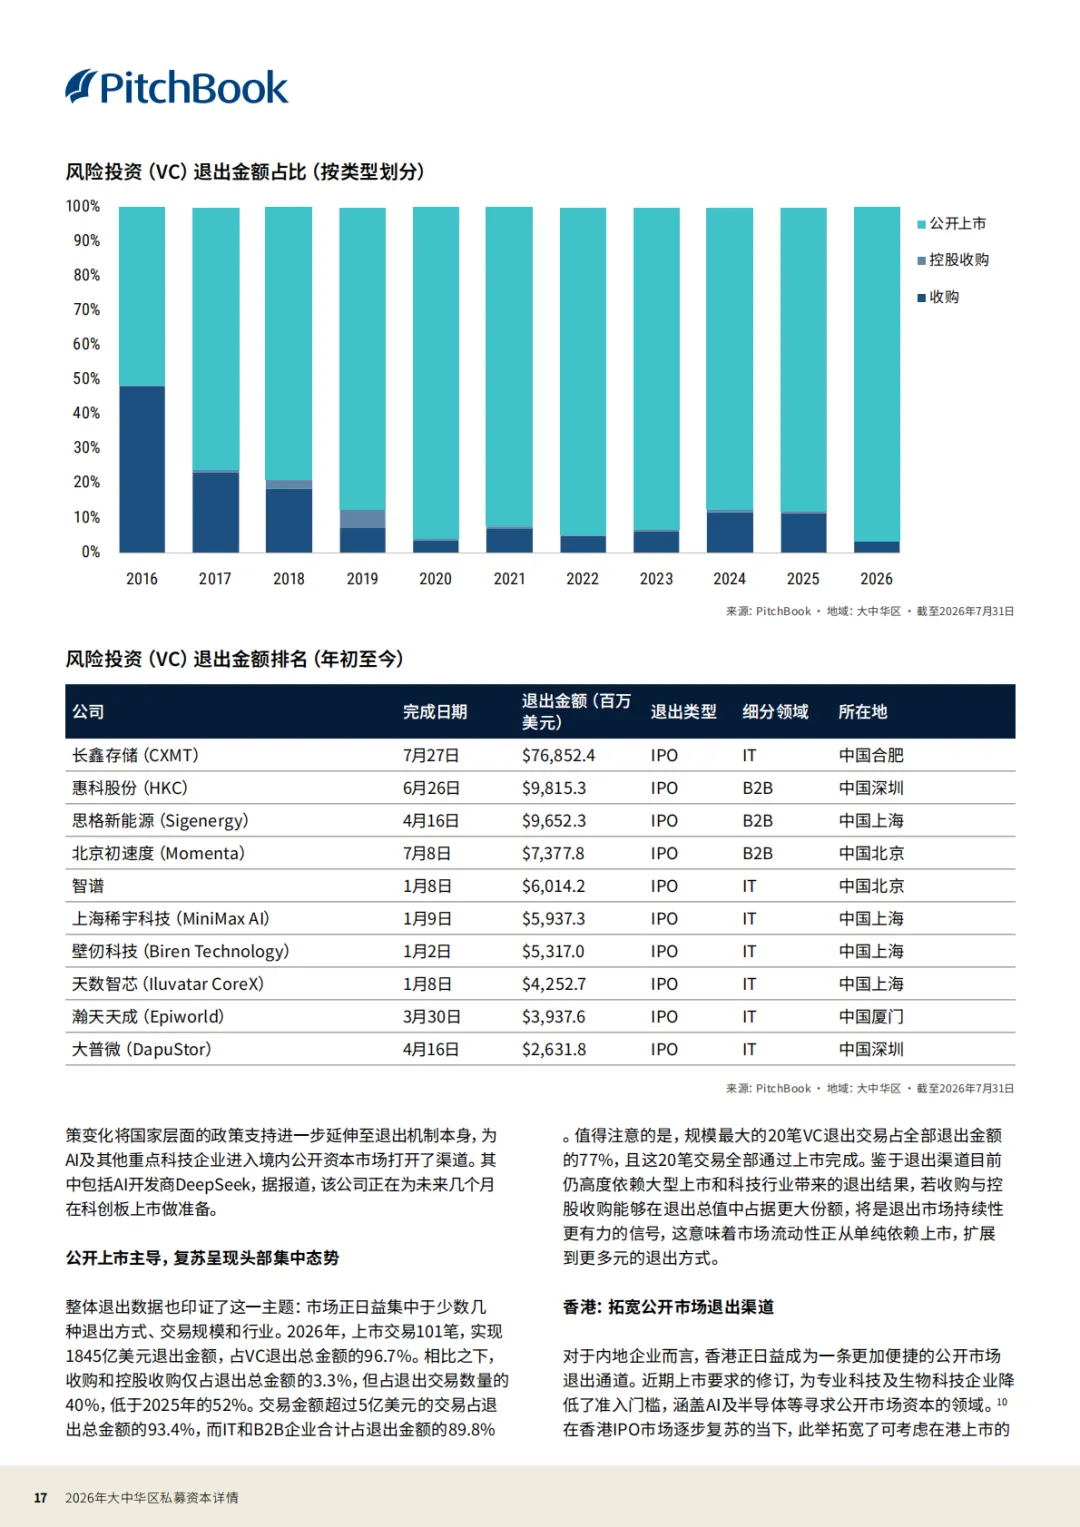
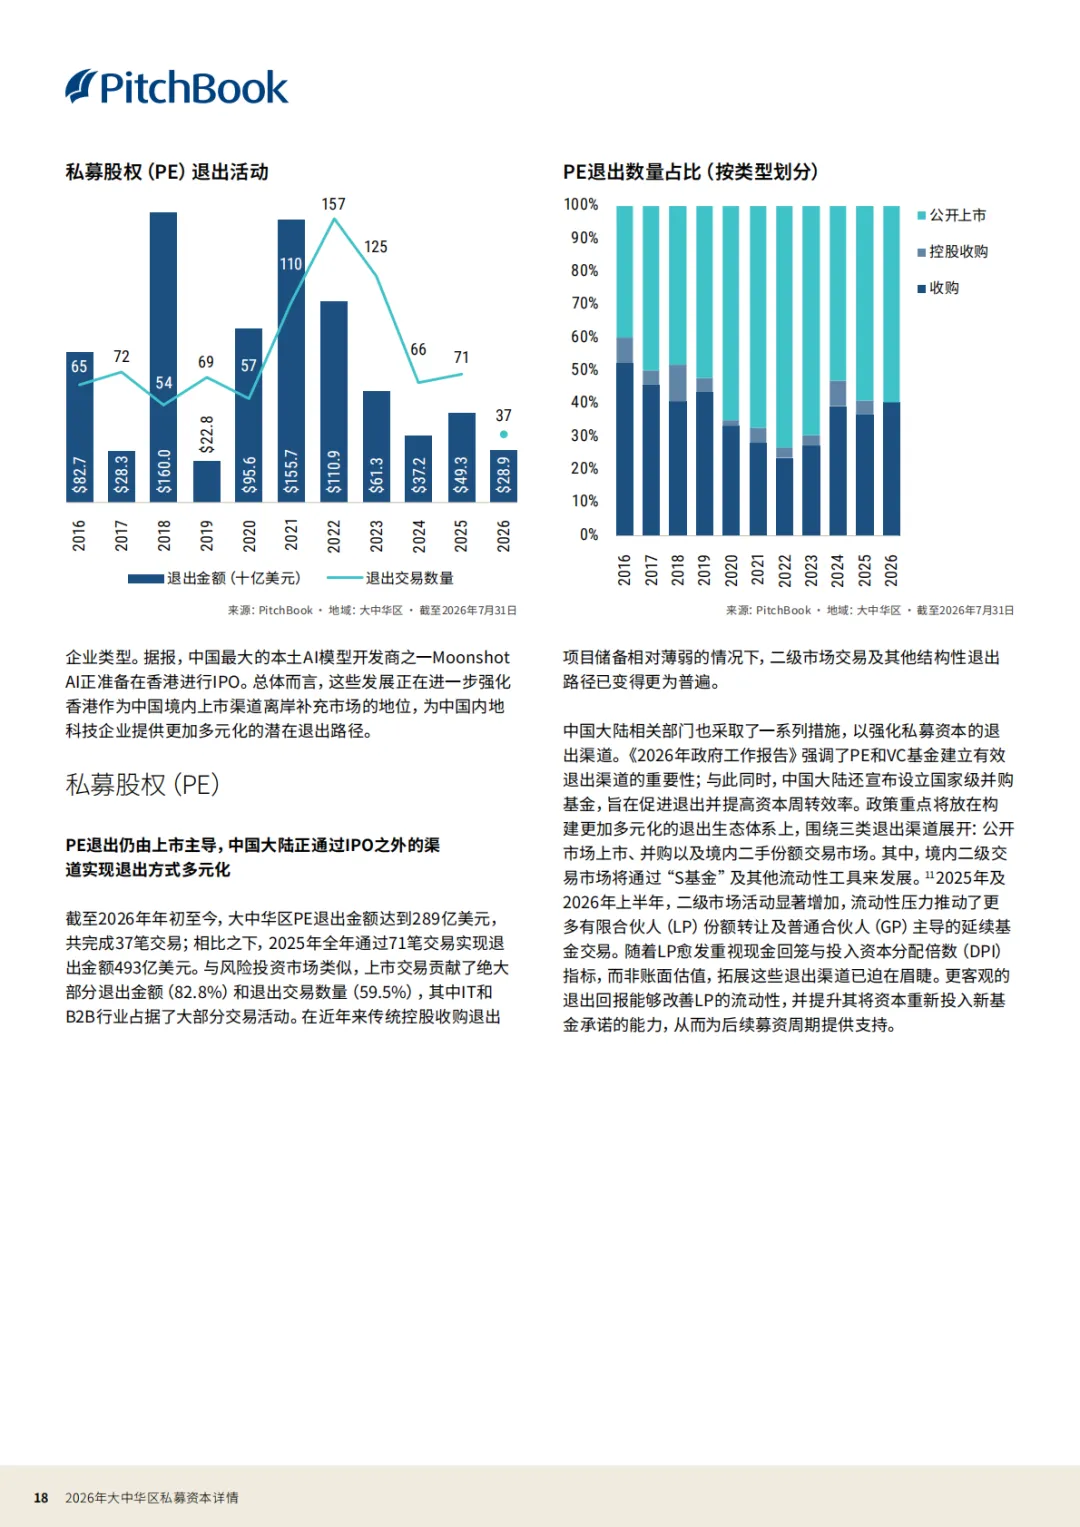
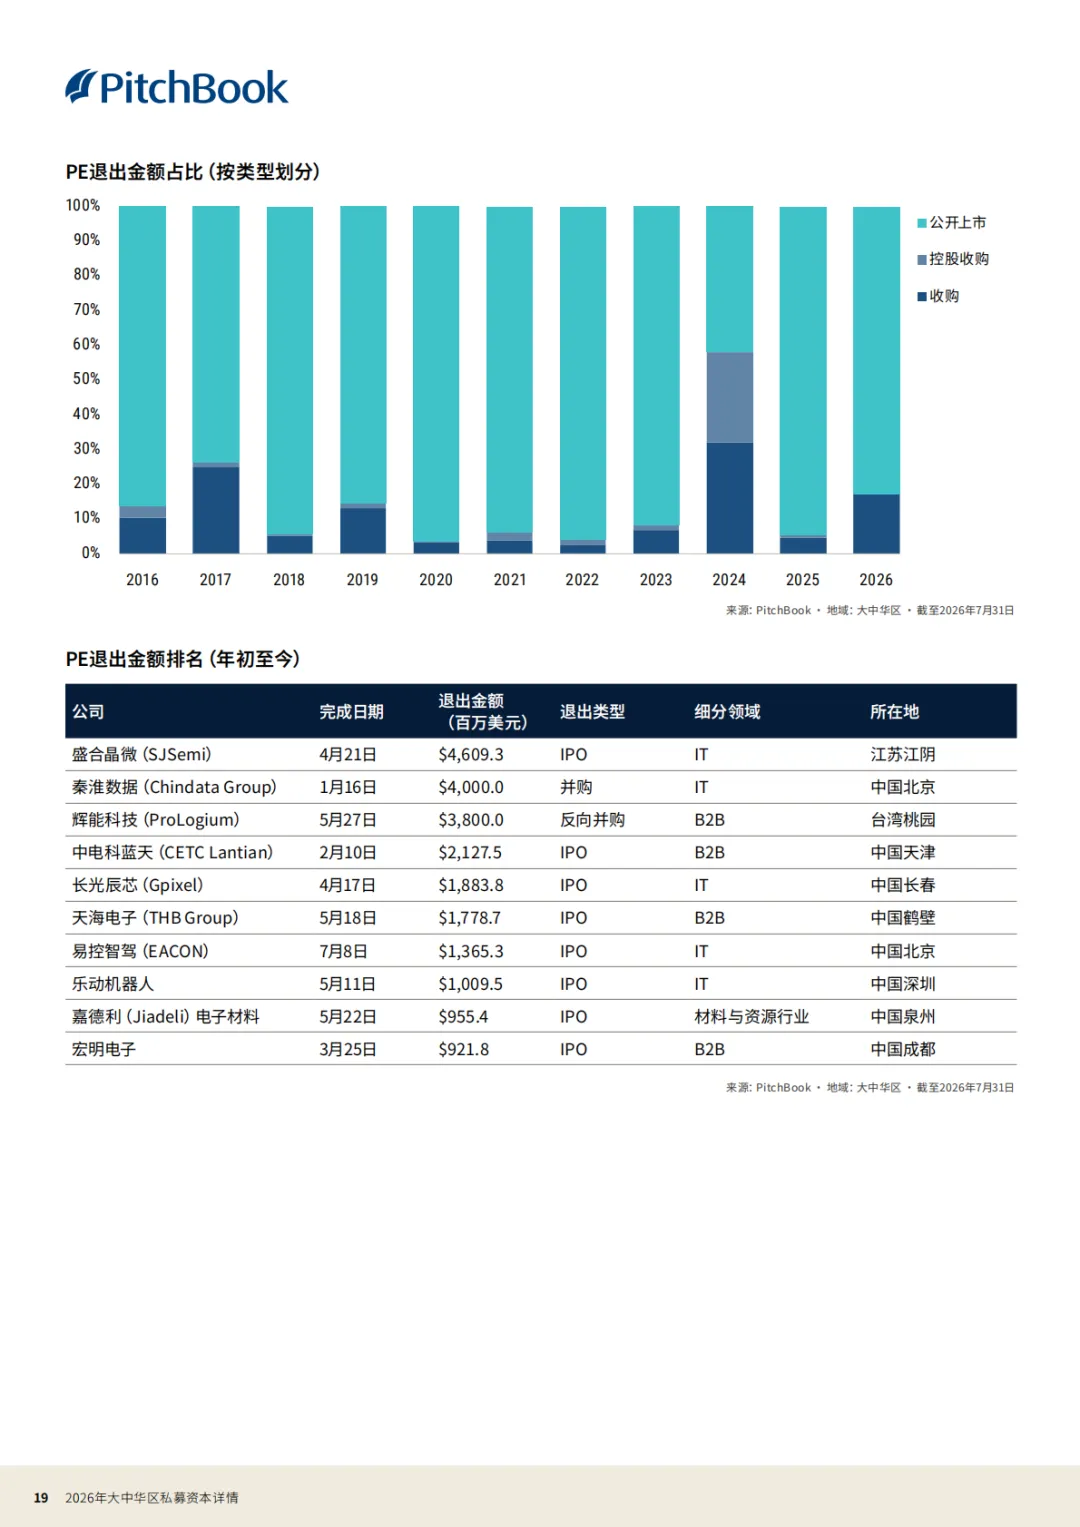
私募股权市场同样回暖,上半年投资金额同比增长62.1%,其中成长型投资领跑,控股收购交易相对稳定。DeepSeek一笔74亿美元的成长融资显著推升了整体数据,但剔除该交易后市场仍呈改善趋势。退出端强劲反弹,VC退出金额已达1908亿美元,超过2025年全年水平,公开上市尤其是科技企业IPO成为主要退出渠道,长鑫存储769亿美元的上市交易占退出总金额的40.3%。香港作为连接中国大陆与国际资本市场的桥梁角色进一步巩固,台湾则凭借AI和半导体供应链优势经济增速预测上调至11.05%。
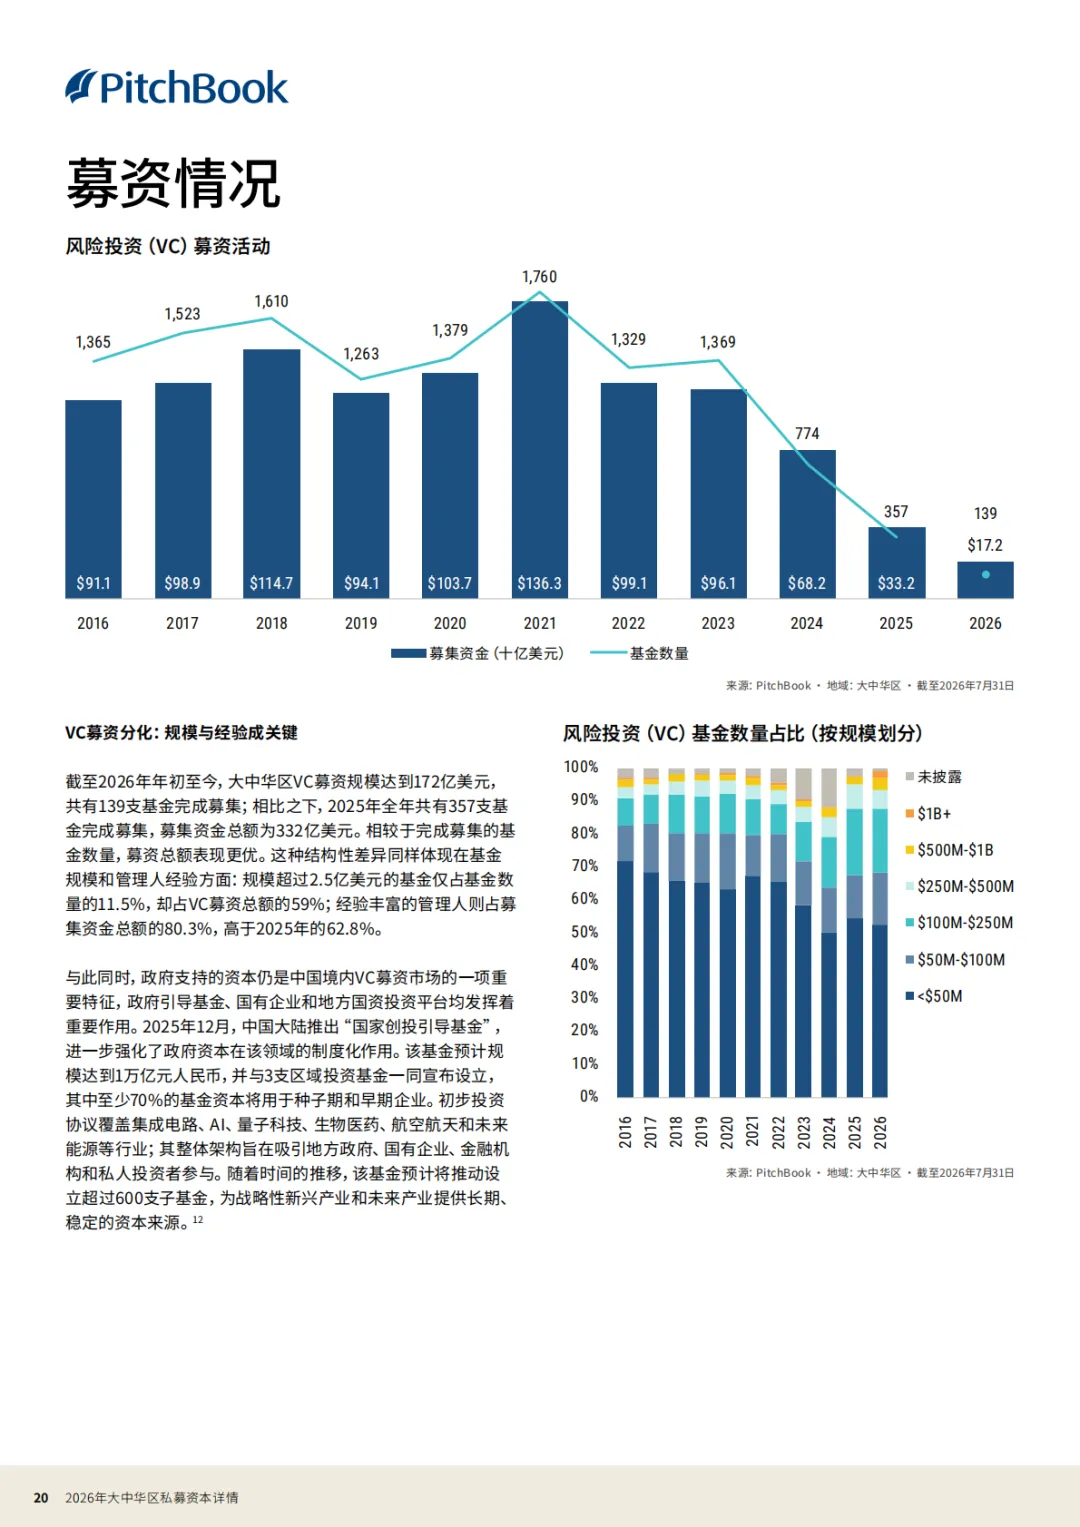
募资方面呈现分化态势,VC募资总额172亿美元但基金数量仅139支,规模超过2.5亿美元的基金占募资总额的59%,经验丰富的管理人占80.3%。政府支持资本继续发挥重要作用,国家创投引导基金预计规模达1万亿元人民币。PE募资则因霸菱亚洲和贝恩资本两支泛亚基金合计募集261亿美元而大幅增长至310亿美元,但这并非专注于中国市场的策略复苏。整体来看,大中华区私募资本市场正从广泛参与转向集中押注,AI和战略科技领域成为资本汇聚的核心,而退出渠道的多元化和流动性改善仍是市场持续健康发展的关键。
完整报告原文已分享到星球社区
会员可前往下载。非会员请按照以下步骤免费获取:
关注公众号,然后在首页对话框回复关键词:私募资本分析报告
系统自动推送百度网盘下载链接。
本星球常年对接50万+报告智库,每日精选50+行业报告学习分享!全星球报告无限制可以任意下载!
免责声明:本社群只做内容收集和知识分享,严禁用于商业目的,报告版权归原撰写发布机构所有,相关报告通过公开合法渠道收集整理,如涉及侵权,请联系我们删除;如对报告内容存疑,请与撰写、发布机构联系。