ARTICLE · 1137230
AI生成仅30%能直接用:游戏公司漏算的三笔成本
鼬游白书·第037期·方法论
AI省下来的钱和AI花掉的钱,记在两本不同的账上——所以每个人都在提效,没人知道钱去了哪里。
问任何一家正在用AI的游戏公司一个问题:你们的AI提效了多少?
你会拿到一串数字:美术说2D效率提了一半,程序说代码有一半是生成的,本地化说周期砍掉七成。
再问第二个问题:那你们这个版本,比上个版本早上线了几天?
通常,没有人回答。
这两个问题之间的空白,就是本文要算的账。它不藏在算力账单里,藏在三个你没设科目的地方。
第一笔漏算:AI提效的数字,越往下游走越小
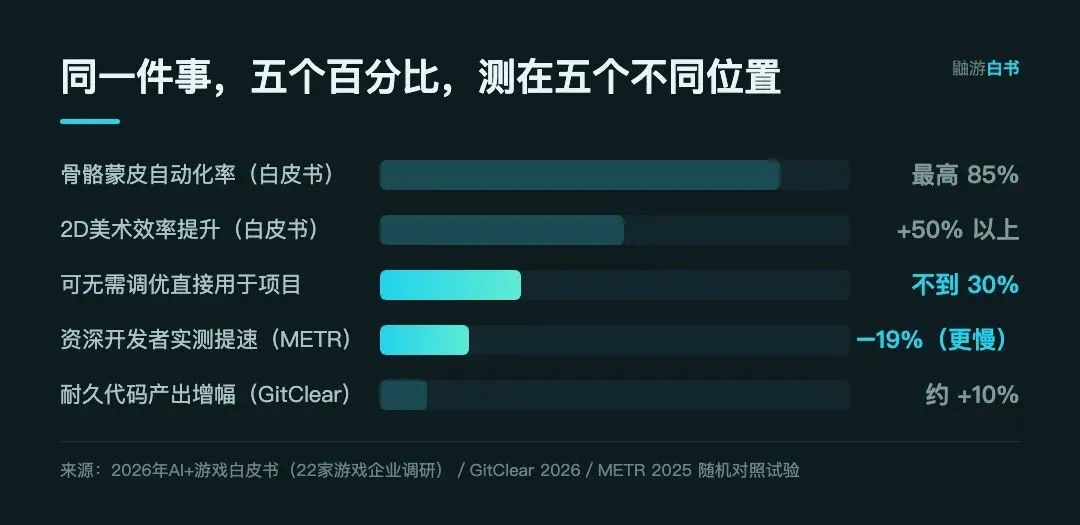
2026年AI+游戏白皮书对22家代表性游戏企业的调研显示,AI在生产侧应用率已达86.36%,美术环节渗透率最高、84.2%;2D美术平均效率提升超50%,骨骼蒙皮自动化率最高可达85%。
厂商披露的更漂亮:腾讯VISVISE把蒙皮效率提了8倍、AI生成代码占比超50%;网易伏羲把任务脚本生成从两周压到三天;米哈游Glossa让语音生成效率提升80%。问题是,这些数字测在哪一道工序上。
同一份白皮书里另一组数据很少被引用:目前不到30%的AI生成内容可无需人工调优直接用于项目,81.8%的受访者认为生成质量不稳定是最大障碍。
非营利研究机构METR在2025年7月公布了一次随机对照试验:16名资深开源开发者,在自己维护的仓库(平均超100万行代码)里完成246个真实任务,随机分配「允许用AI」或「禁止用AI」。
开始前,他们预计AI会让自己快24%。做完后,自评快了20%。
实测结果是慢了19%。
自评与实测之间,39个百分点的裂口。METR的结论很克制:自我报告的提速不可靠,必须在真实环境里实测。
别急着用它否定AI——同一批工具在全新项目和样板代码上确实能跑出数倍提速,METR测的恰好是提速最难发生的场景。
所以三组数字并不互相否证,它们是三个测量位置:生成那一刻、验收那一刻、交付那一刻。越往后数字越小——而公司汇报上来的提效,几乎都测在第一个。
第二笔漏算:返工成本不进这个项目的预算,进下一年的维护预算
代码分析公司GitClear不问感觉,直接数代码行为本身。2026年6月的《The Maintainability Gap》分析了2023到2026年间6.23亿次代码变更,结论是一组整齐的反向曲线:与2022年相比,重构下降70%,长期遗留代码维护下降74%;代码块重复上升81%,错误掩盖上升47%,提交内复制粘贴上升41%。
更早那份报告(2025年2月,样本2.11亿行)记下了分水岭:2024年是有记录以来第一年,提交内的复制粘贴量超过了「被移动」的代码量——复制第一次压过重构。而克隆代码块关联的缺陷,比正常代码多15%到50%。
再看同一家公司给出的那个诚实的小数字。《麻省理工科技评论》2026年1月引用GitClear:自2022年以来,大多数工程师产出的「耐久代码」——不会在几周内被删掉或重写的代码——只多了约10%。
10%。不是50%,不是8倍。
这件事我们拆过三次:015期算出AI视频的真成本是抽卡率,022期拆中小团队90%翻车在三个验收环节,035期那个最直白的证据——某款游戏的本地化文本里留下了「当然,以下是翻译…」这句模型口头语。
三次说的是同一件事:返工率是唯一一个随AI用量上升而上升的成本项。
而在绝大多数公司的成本表里,它根本没有科目。它藏在加班里、藏在「这个版本有点赶」里、藏在两年后重写这套系统的预算里。
第三笔漏算:算力不是固定资产,是一条正在下坠的价格曲线
算力这一项,大部分团队算错的不是金额,是性质。把GPU当固定资产买进来,意味着按三到五年折旧摊这笔钱——但这个市场的单价根本不按年走。
据研究机构爱分析的测算(数据源为上市公司公告、券商研报与SemiAnalysis):2025年H100租金一年跌去约两成,国内中低端算力月租一度腰斩;2026年6月海外H200现货租金三周内回落四成。
三周,四成。
同一份测算里还有两个数字:GPU大约三到四年一代,设备在折旧期内被新架构淘汰并不罕见;部分智算中心闲置率超60%。自建算力的「省钱」假设,有效期可能只有几个月。
另一半更容易被忽略:单价在降,总账在涨。计费正从「按账号订阅」迁移到「按用量、按结果」,调用量三年涨了千倍级——单价越便宜,被塞进AI的场景越多。世纪华通2026年半年报里,云数据服务营收同比增长191.89%,是各板块增幅最大的一项:有人在付,所以有人在收。
结论:算力该按变动成本管,不该按资产管。一旦变成已折旧的沉没资产,你就从「用AI降本」变成「必须把它用满才不亏」——完全相反的两种经营动作。
人力账最隐蔽:预算往看得见的地方走,回报在没人分摊的地方
前面三笔是算漏了。这一笔是算错了地方。
麻省理工《生成式AI的鸿沟:2025年商业AI的现状》给出一个让AI概念股当天集体下跌的数字:企业在生成式AI上已投入300亿到400亿美元,而95%的组织没有拿到可衡量的损益回报,只有5%真正进入生产并提取出数百万美元价值。
报告坦承数据来自访谈而非企业报表。但它真正值钱的不是95%,是预算的流向。
50%的生成式AI预算流向了销售和营销——因为这些地方效果容易衡量,演示数量、邮件回复时间,都能拿到董事会上讲。
而真正的回报藏在被忽视的后台:外包支出每年减少200万到1000万美元,外部创意与内容成本降低约30%。
把这两头连起来:钱花在最好展示的环节,省在没人记账的环节,然后在董事会上汇报第一种。
Gartner在2026年2月2日的新闻稿里给出一条预测:到2027年,50%把减员归因于AI的公司,将重新招人来做相似的职能,只是换一个职位名称。
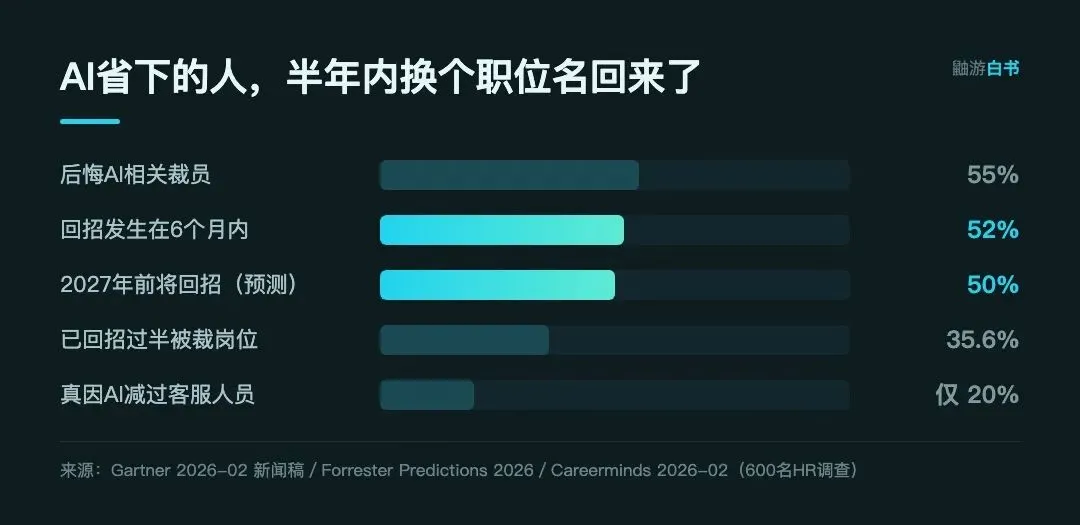
Gartner高级总监分析师Kathy Ross的说法很直接:多数近期减员更多受宏观经济影响,而非单纯来自自动化;当组织撞上AI的能力边界,就必须重新投资于人。该机构调研还显示,真正因AI减过客服人员的领导者只有20%。
更要命的是回招速度。Careerminds在2026年2月对600名HR的调查中,35.6%的雇主已回招超过一半因AI裁掉的岗位,其中52%发生在原减员之后的6个月内。Forrester《Predictions 2026》给出的数字是55%的雇主后悔AI相关裁员。
6个月。短于一个财年。
很多AI降本的账,在同一个会计年度里
就被回招成本抵掉了——
只因为两笔钱记在不同科目下。
这不是在说AI省不了人,而是说:把一个岗位的成本挪走,你同时挪走了那个岗位携带的隐性知识——这段代码为什么长这样、这个美术规范为什么不能破。它不在文档里,所以不在交接范围,也不在成本表里。直到你花两倍的钱把它买回来。
把AI成本账算对:一个公式、四个问题、三条止损线
先换记账单位。别再统计「生成了多少」,改成统计单位已验收成本:
(人工 + 工具席位 + 算力/Token + 评审 + 返工)÷ 通过验收的交付物数量
分母是关键。生成300张概念图不是产出,被美术总监签字接受的那4张才是。这个口径把三笔漏算拉进同一张表:评审和返工从隐性加班变成分子里的一项,算力从资产变成可核销的变动成本。
这个口径来自游戏项目管理一线。播客《Hao的游戏PM笔记》的判断是:AI产出只有穿过评审、集成与质量检查,成为被下一环节接受的结果,才开始接近真实价值。
第一问:你汇报的提效,测在生成那一刻还是验收那一刻?如果是前者,这个数字对经营决策没有意义——它只证明工具能跑,没证明钱省下来了。
第二问:瓶颈是被消除了,还是被推到了下游?美术提效50%之后,评审队列变长了吗,测试负荷涨了吗?瓶颈只从A工序移到B工序,交付周期不会缩短一天。这是最常见的假提效。
第三问:这笔算力支出,明天能关掉吗?能关的是变动成本,关不掉的是沉没资产。在一条三周能跌四成的曲线上,「能关掉」本身就是资产。
第四问:六个月前省下来的人,有没有换个职位名回来?做成例行复盘项,去对招聘单。如果回来了,上一个财年的降本数字需要重算,并连隐性知识的重建成本一起算。
执行顺序别搞反:先建成本可见性,再立历史基线,再定验收单位,最后才谈扩容。多数团队正好倒过来——先扩容,再找指标证明扩容是对的。AI介入前的基线没留下,之后的测算就只能靠感觉,而那39个百分点已说明感觉值多少钱。
最后三条止损线。任一触发,动作是收缩或停用,不是加预算:
线一:返工工时占比连续两个版本上升。质量护栏没建好,继续放量只会让返工按比例放大。
线二:重复率或缺陷逃逸率连续两个版本上升。这是在用明年的维护预算补贴今年的进度表,而维护预算通常不属于你。
线三:单位已验收成本连续两个季度不降。值得投入的是能重复降低这个数的工作流;降不下来的归到「停用」,别归到「优化」——那是失败项目的养老院。
给投资人一个读BP的角度:看到「AI让我们研发成本下降X%」,追问两句——X测在哪道工序上;把评审、返工、回招三项计入后,毛利改善还剩多少。能答上第二句的,通常也是真把管线跑通了的。
AI从来没有凭空创造产能,它只是把成本从你记账的地方,挪到了你不记账的地方。看不见的成本不等于不存在的成本,它只是在等一个更贵的时刻出现。
接下来几年,游戏行业里AI用得最好的公司,大概不是算力买得最多的那家,也不是裁员最狠的那家——而是最早把「单位已验收成本」写进项目周报的那家。工具的差距在飞快缩小,记账方式的差距才刚拉开。
《鼬游白书》持续拆解AI时代游戏行业的生产与资本逻辑。下一期进尽调现场:投资人看AI游戏项目,该验的三类资产与该识破的两个假动作。