ARTICLE · 1177305
【高频考点】初级会计实务高频考点整理
【高频考点】初级会计实务高频考点整理
亲爱的小伙伴们,初级考试报名马上结束了,你们都准备好了吗?今天小编给大家带来章节的重点知识点,快来看吧!
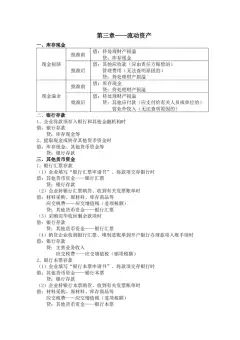
首先,所有者权益是指企业资产扣除负债后由所有者享有的剩余权益。包括实收资本、资本公积、其他综合收益、盈余公积和未分配利润。
【具体分类】
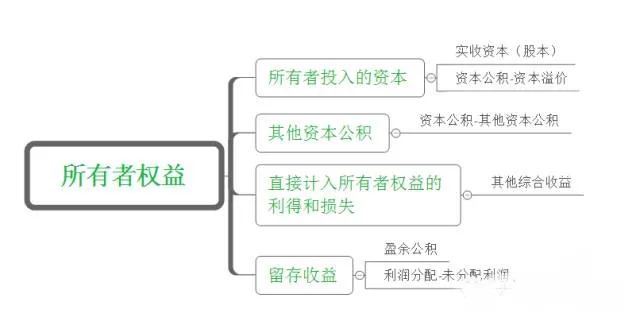
我们来从具体的科目分析所有者权益的重点考点:
(一)实收资本
【概述】
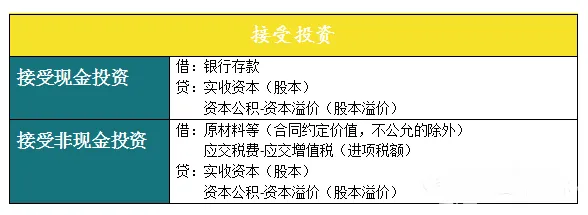
以货币、实物、知识产权、土地使用权等出资
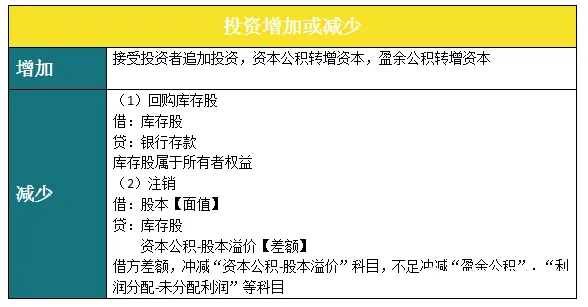
【账务处理】
(二)资本公积
【资本溢价】
股票发行费用冲减“资本公积-资本溢价”科目,不足冲减留存收益
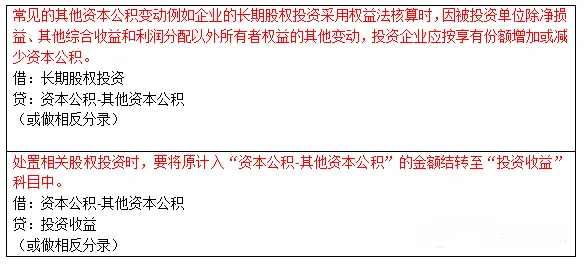
【其他资本公积】
其他资本公积是指除净损益,其他综合收益,利润分配以外所有者权益
例:
【资本公积转增资本】
分录:
借:资本公积【按转增金额】
贷:实收资本或股本
(二)留存收益
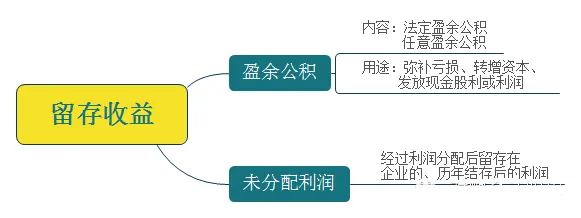
重点考点:【利润分配】
企业在利润分配科目下设置“提取法定盈余公积”、“提取任意盈余公积”、“应付现金股利”、“盈余公积补亏”、和“未分配利润”等明细科目。
年度终了,企业应将全年实现的净利润或发生的净亏损,自“本年利润”科目转入“利润分配-未分配利润”科目,并将“利润分配”科目下属其他明细科目的余额,转入“未分配利润”明细科目。
中公会计
财务精英,“会”人一步