ARTICLE · 1181821
氟化液+AI液冷+4大固态电解质,净利润同比大增100%以上,机构扎堆调研!
率先披露业绩大幅预增公告的,主要包括PCB、光模块、芯片半导体、电池和涨价线。
归根到底,今年的三季报,主要是AI算力和部分电池储能赛道的盛宴!
业绩大幅预增的公司很多,但是同时卡位的却很少,尤其是同时卡位AI算力革命+能源革命的,更是少之又少!
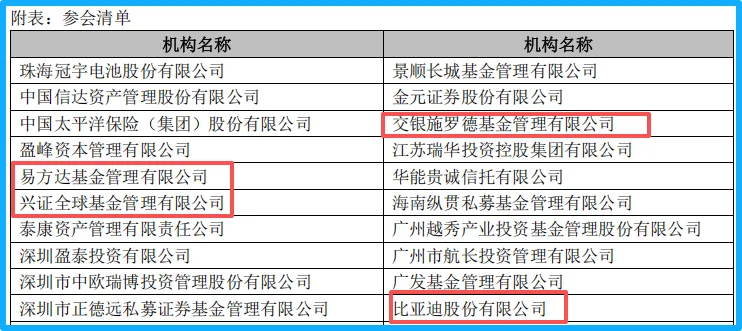
新宙邦正好是其中的典型代表,同时卡位储能、AI算力和固态电池这三大高增长赛道,刚刚被易方达、兴证全球、交银、比亚迪等大机构扎堆调研!
一、动力电池、AI算力、固态电池,新宙邦的前世、今生和未来!
新宙邦主营锂电池的电解液,营收占比77%左右,利润占比近50%。
在几年前的新能源+动力电池的浪潮中,可谓出尽了风头,这便是新宙邦的“前世”,也是公司业务的基本盘。
(一)电解液和氟化工强关联
在这几年的AI算力时代,新宙邦多多少少也沾了电解液的光,电解液核心产品,和氟化工密切相关。
资料显示,新宙邦电解液产品,含有氟相关原料(六氟磷酸锂、含氟添加剂等)的成本,占电解液成本的50%左右。
当然,各种氟原料的产品价格是有波动的,但是也大差不差。
价格贵的时候,占电解液成本就高一些,价格便宜的时候,占电解液成本就低一些。
(二)凭借氟化工优势,卡位AI液冷+半导体
但不管怎么说,氟原料加工、氟化工都是新宙邦的核心优势,并且新宙邦把这些优势,应用在AI算力领域!
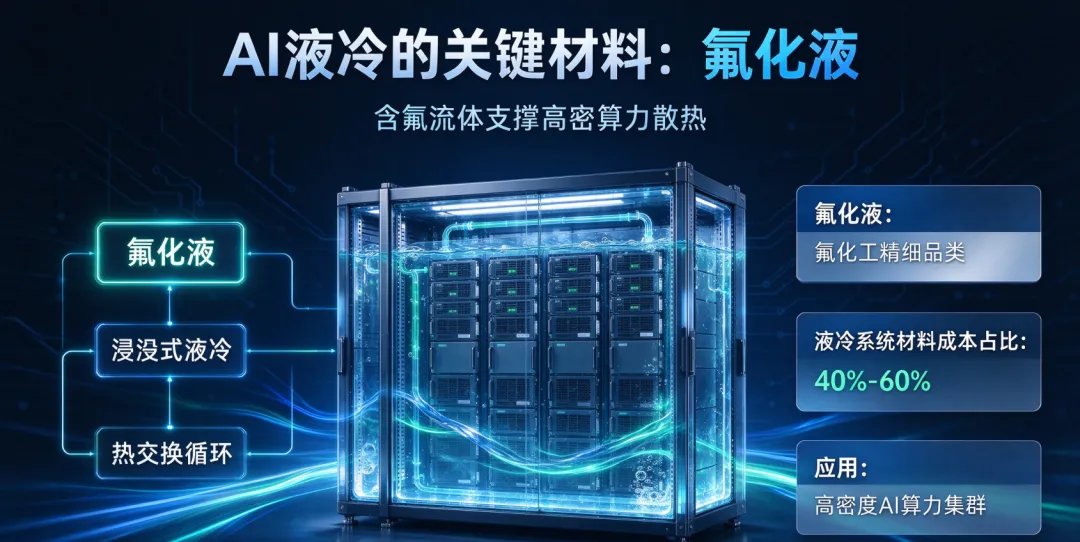
别的不说,浸没式AI液冷的核心材料,正是氟化工产品,占液冷系统材料成本40%到60%。
并且在半导体先进制程领域,一些氟化工被作为电子化学品来用,同样是核心材料之一。
新宙邦的电子信息化学品占营收比重的12.81%,有机氟化学品占营收比重的9.49%,虽然营收占比还不如电解液,但是已经开始贡献业绩!
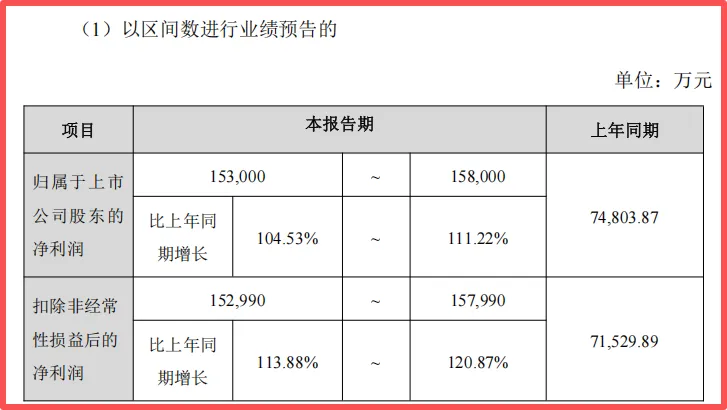
前不久,新宙邦发布前三季度的业绩预增公告,公司预计今年前3季度,归属净利润为15.3亿元到15.8亿元,同比增长104.53%到111.22%。
(三)业绩大增100%以上,AI算力功不可没
关于业绩大增的原因,除了电池+储能的核心主业以外,新宙邦也着重提到了AI算力的重要贡献。
新宙邦指出,公司积极积极抓住下游新能源、算力中心、半导体等新兴行业快速发展机遇,电子信息化学品(和半导体、先进制程密切相关)业务加速创新产品落地。
公司持续深耕战略客户,核心产品市占率稳步提升,进而推动业务的快速发展和业绩大幅提升,新的增长曲线加速形成!
有机氟化学品业务凭借高质量经营持续贡献稳健业绩,加快布局面向半导体、算力及数字基建与绿色低碳的新产品。
公司加强含氟精细化学品与含氟聚合物的整合与协同,业务增长韧性与成长动能持续增强,为公司整体盈利提供坚实支撑。
以上这些,就是新宙邦的“今生”,就是新宙邦发展的现状!
(四)那新宙邦的未来是什么呢?答案也许就是固态电池
固态电池是所有电池乃至新能源的终极形态,能量密度更大、更安全,不仅仅是汽车、机器人,就连飞机、轮船和各大电厂都会用到。
一旦固态电池产业彻底成熟,它将渗透到我们的生活的方方面面,未来的市场规模不可估量。
而固态电池的核心就是电解质,新宙邦同时布局4大核心电解质材料。
以下是新宙邦披露的调研纪要精华,事关公司近期动向和未来增量,值得我们认真看完。
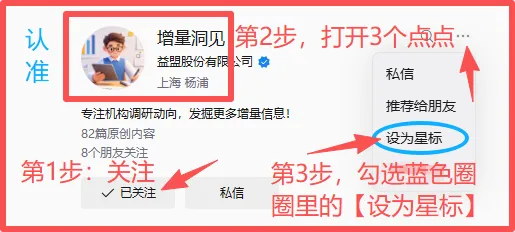
更多价值增量和机构调研动向,要记得看增量洞见,方法如下:
二、电子信息化学品预计将持续贡献业绩增量
新宙邦表示,受半导体、算力数据中心等新兴产业需求影响,公司电子信息化学品业务将继续发挥盈利的支柱作用。
注意,这里是盈利支柱作用,说明公司电子信息化学品的地位,已经开始和电解液平起平坐了。
新宙邦表示,凭借市场门槛、技术壁垒和产品优势,持续优化产品结构,保持良好发展势头,未来增长趋势明确。
在半导体、算力数据中心等领域,新宙邦重点布局高附加值的氟化液、高市场占有率的电容化学品,还有品种持续丰富的湿电子化学品赛道。
以上产品方案成熟、品类齐全,客户认证完善,产能保障充分、份额持续提升,具备高壁垒、高毛利、高成长特征,预计将持续贡献业绩增量!
三、AI液冷:全球大厂退出氟化液市场,新宙邦迎来重要机遇
(一)新宙邦氟化液合计产能3.5万吨
AI液冷的核心原料就是氟化液,文章开始已经说过了。
近期,全球大厂退出氟化液市场,相关产品供应大幅降低,但是AI算力需求高速增长,就导致氟化液产品持续涨价。
新宙邦凭借氟化液产业,迎来重要机遇和更广阔的竞争空间。
新宙邦表示,公司在半导体芯片制程冷却及数据中心浸没式冷却布局开发相关产品并扩大产能,以应对当前市场及未来市场增长。
公司系统性扩大氢氟醚、全氟聚醚等氟化液产品的产能规模,后续将根据项目建设进度及市场需求变化,及时推进产能释放,保障对下游客户的长期稳定供应。
产能规划方面,公司现有氟化液(含氢氟醚、全氟聚醚)总产能约5500 吨,另有3万吨级高端氟精细化学品大型生产装置处于在建状态。
3万吨级项目预计于明年底启动试车,投产后可根据市场需求灵活适配不同系列产品的生产。
(二)AI液冷已完成各场景全技术路线的液冷产品与解决方案布局
新宙邦表示,随着算力及数据中心产业的快速发展,高算力场景下数据中心对散热系统的散热效率、环保安全、长期稳定运行的要求持续提升,液冷介质的市场需求将持续快速增长,行业发展前景广阔。
公司针对数据中心液冷场景,已完成各场景全技术路线的液冷产品与解决方案布局,覆盖单相、两相全系列冷却工质。
其中,两相浸没式冷却液依托公司氟化工核心技术优势,开发了拥有自主知识产权、低全球变暖潜能值(GWP)的绿色环保型产品,已完成核心技术研发,正在重点客户端开展样品测试与应用验证。
单相液冷相关产品已在国内部分数据中心实现试点应用。
相关产品已完成完善的专利布局,未来将持续推进客户产品认证与商业化落地,但是目前公司浸没式市场业务处于早期阶段。
四、固态电池领域,手握四大固态电解质产品
不管是目前的锂电池电解液,还是未来的固态电池,对新宙邦来说都很重要,但是时间节点不同,发展侧重点也不同。
(一)锂电池电解液领域,全球布局
在锂电相关领域,新宙邦已经形成稳固的市场竞争地位,核心产品是电解液,公司称之为电池化学品,目前积极在欧洲、东南亚、中东、北美等区域持续建设项目。
其中,欧洲(波兰)项目:一期电解液产能已投产,二期拟进一步扩产,服务欧美市场,满足欧洲绿色能源政策相关要求。
东南亚(马来西亚)项目:规划建设东南亚规模领先的电解液及核心材料生产基地,预计2026年底投产,定位为服务东南亚区域核心客户。
中东(沙特阿拉伯)项目:规划建设碳酸酯溶剂项目,定位为依托当地低成本原材料及能源资源,打造全球溶剂核心枢纽,供应除我国以外的全球市场。
北美(美国)项目:规划建设电解液及电池化学品基地,已完成用地购置,将结合当地产业政策审慎把控推进节奏,定位为布局北美高增长锂电市场。
(二)固态电解质:参股公司已实现批量生产并销售
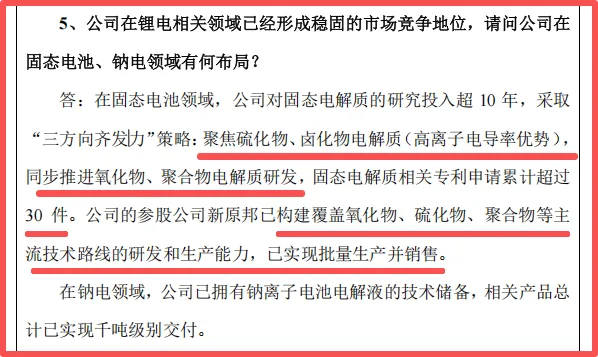
新宙邦指出,在固态电池领域,公司对固态电解质的研究投入超10年,采取“三方向齐发力”策略:
聚焦硫化物、卤化物电解质(高离子电导率优势),同步推进氧化物、聚合物电解质研发,固态电解质相关专利申请累计超过30件。
公司的参股公司新原邦已构建覆盖氧化物、硫化物、聚合物等主流技术路线的研发和生产能力,已实现批量生产并销售。
五、多个产品应用到AI算力+半导体领域
(一)旗下海德福主打高端含氟聚合物,未来盈利能力将进一步提升
新宙邦表示,海德福核心产品主要为高端含氟聚合物。
在产品布局上,六氟丙烯保供体系已较为成熟,全氟磺酸树脂(PFSA)、可熔融聚四氟乙烯(PFA)、氟醚橡胶等多款重点高端氟聚合物产品已基本完成研发。
其中,可熔融聚四氟乙烯(PFA)主打半导体晶圆湿法清洗/刻蚀高纯管路、阀门、内衬,也用于光伏、高端化工防腐、高纯流体输送。
氟醚橡胶耐高温、耐强腐蚀,用于半导体设备密封件、氢能密封、高端化工装备密封。
以上产品正逐步导入市场,主要面向海外厂商垄断的高端应用领域。
今年第三季度,海德福进入持续盈利状态,随着产能逐步释放、规模效应显现、产品结构优化及成本管控强化,未来盈利能力将进一步提升。
(二)电容化学品全球市场份额50%左右
电容器化学品也是新宙邦全球领先的业务之一。
新宙邦深耕电容化学品领域近30年,基本实现对全球铝电解电容器、超级电容器及相关器件领域头部企业的全覆盖,全球市场份额50%左右。
在目前AI革命带来的半导体新发展浪潮中,AI数据中心、新能源、工控、变频等高端应用场景对材料性能与可靠性提出更高技术要求,对应产品具备技术溢价空间。
简单来说,就是公司相关产品价值量有所提升,带动公司相关业务实现较快增长。
当前,公司与海内外头部客户保持深度战略合作,正围绕高压应用方案、算力及数据中心及新型器件等方向联合开发配套材料解决方案。
更多价值增量和机构调研动向,就看增量洞见!
免责声明:以上信息、数据由周崧(执业编号:A0880626010019)结合市场公开消息、上市公司公告进行整理,仅供参考,部分图片和封面图片用AI技术生成,均不作为投资的依据,投资有风险,入市需谨慎,相关案例仅供学习,不作为任何的投资依据。