ARTICLE · 1185091
AI需求如何走到收入与利润 从云订单到重度用户
投研社小李 · a16z 研报精读 04/08
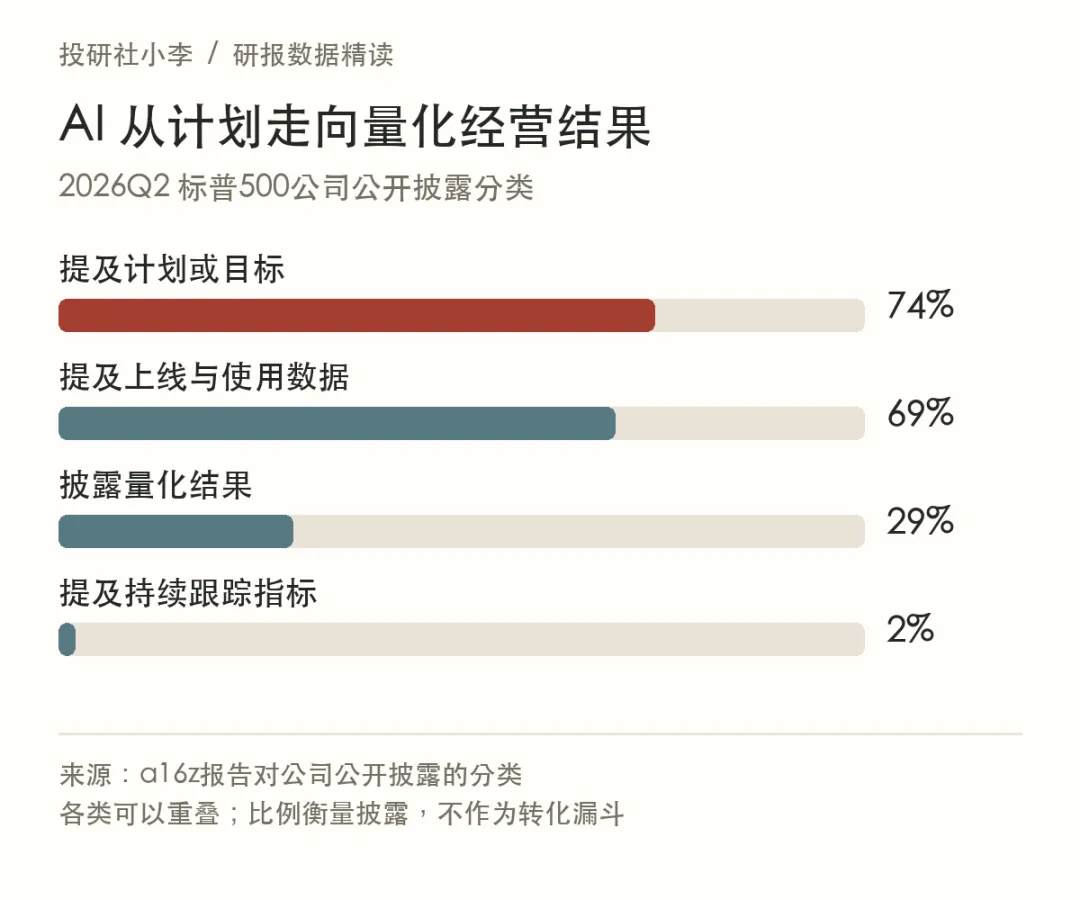
a16z 这一章同时摆出两组看似矛盾的事实:云收入待履约订单同比翻番,AI 相关收入增长速度前所未有;但企业公开披露中,只有约 29% 提到量化结果,约 2% 提到持续跟踪指标。作者因此没有把需求写成一条已经完成的收入曲线,而是把云、GPU、企业采用、Agent 和消费者订阅放在一起,寻找“需求是否足够强、能否继续扩大”的证据。
云订单先证明需求,不能直接证明回报
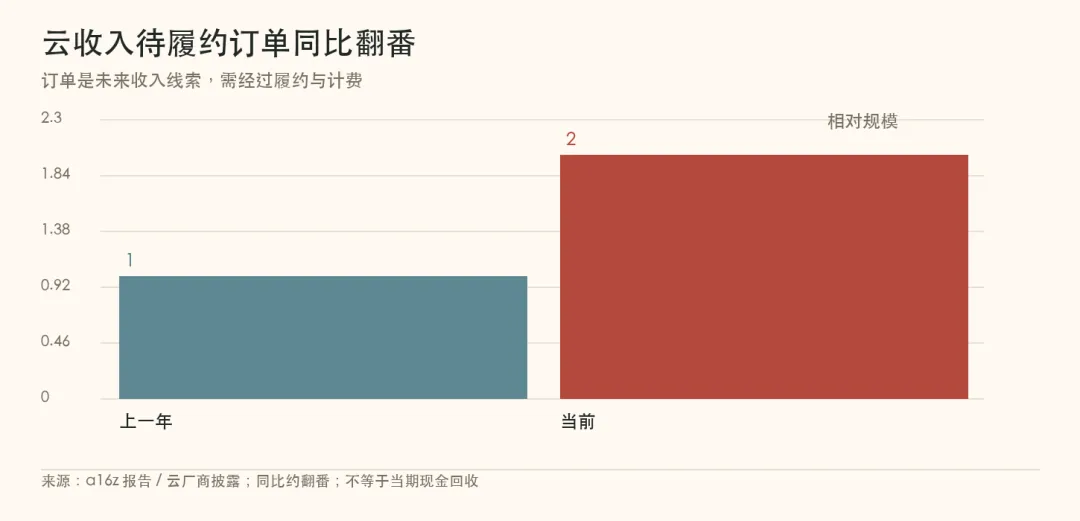
云收入待履约订单同比翻番,是本章最直接的需求信号。订单已经进入合同和交付流程,比一次产品试用更接近真实业务。报告同时预测超大规模云厂商自由现金流约两年后回升。作者把这两个时间点并列,恰恰是在提醒读者:订单是未来收入线索,自由现金流是资本开支、利用率和成本结构共同作用后的结果。
云订单要经过设备到位、服务上线、用量计费和客户续约。订单规模上升,可能来自大客户提前锁定容量;如果履约周期变长,收入确认和现金回收会滞后。因而“订单翻番”和“现金流两年后回升”不是同一个指标,也不能用前者直接证明后者一定兑现。
新云和旧GPU说明算力需求仍在扩大
报告用新云厂商的收入曲线补充超大规模云厂商。CoreWeave 的季度收入曲线在商业化后的约 20 个季度附近迅速爬升到约 10 亿美元以上,之后向约 26 亿美元推进;Azure、AWS 和 GCP 则需要更长的商业历史才达到各自规模。报告还按上市后季度数比较不同云厂商,但这些样本处在不同生命周期,不能把增长斜率简单视为成熟利润率。
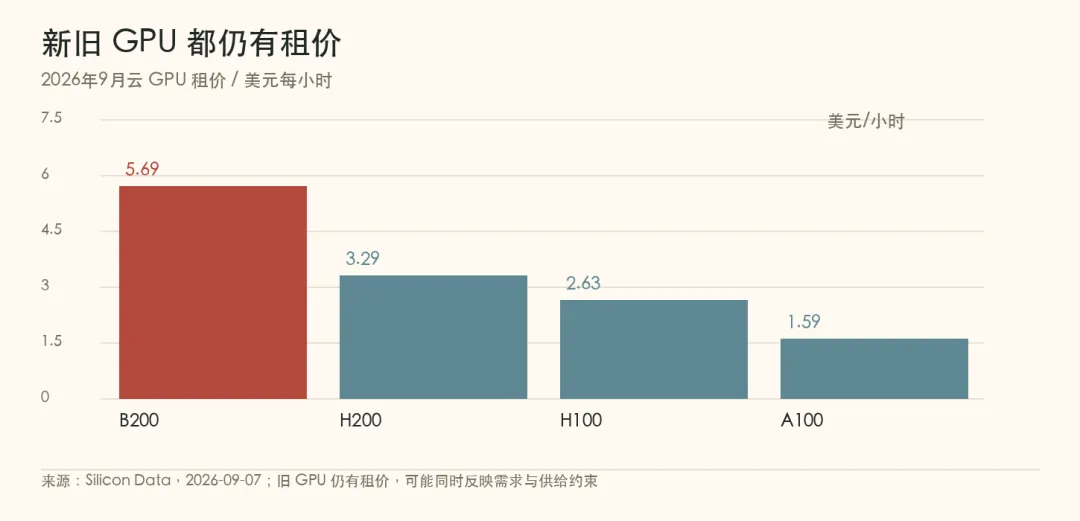
GPU 租价图进一步反驳“新芯片一出现,旧芯片就毫无价值”的说法。2025 年到 2026 年,H100、H200、A100 等型号的租赁价格和残值并没有同时塌陷;图中到 2026 年 9 月,B200 租价约 5.69 美元/小时,H200 约 3.29 美元,H100 约 2.63 美元,A100 仍约 1.59 美元。旧 GPU 仍然有租价,说明需求增长可能暂时快过设备替代速度,也解释了为什么云厂商敢于拉长折旧预期。
这里存在一个重要张力:租价坚挺支持资产被使用,但也可能反映供给短缺。只有当新增供给落地后租价仍稳定、利用率仍高,才能把“GPU没有迅速过时”推进到“资本开支可以获得回报”。
企业采用广,但经营指标仍浅
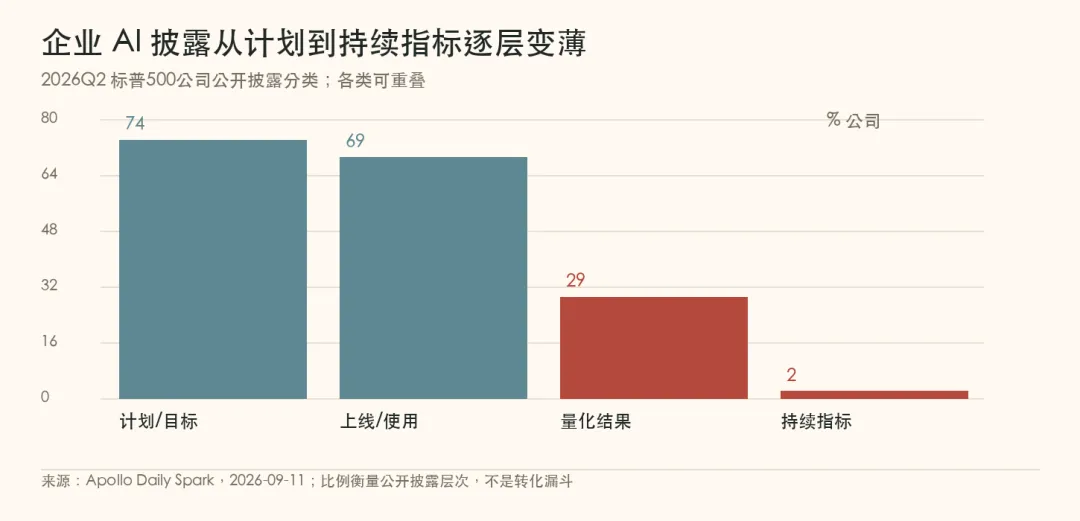
2026 年第二季度,约 74% 的标普 500 公司披露 AI 计划或目标,约 69% 披露上线及使用或采用数据,约 29% 披露量化结果,约 2% 披露持续跟踪指标。四类统计可以重叠,它们不是从 74% 依次漏斗式变成 2%,而是公开披露的不同层次。
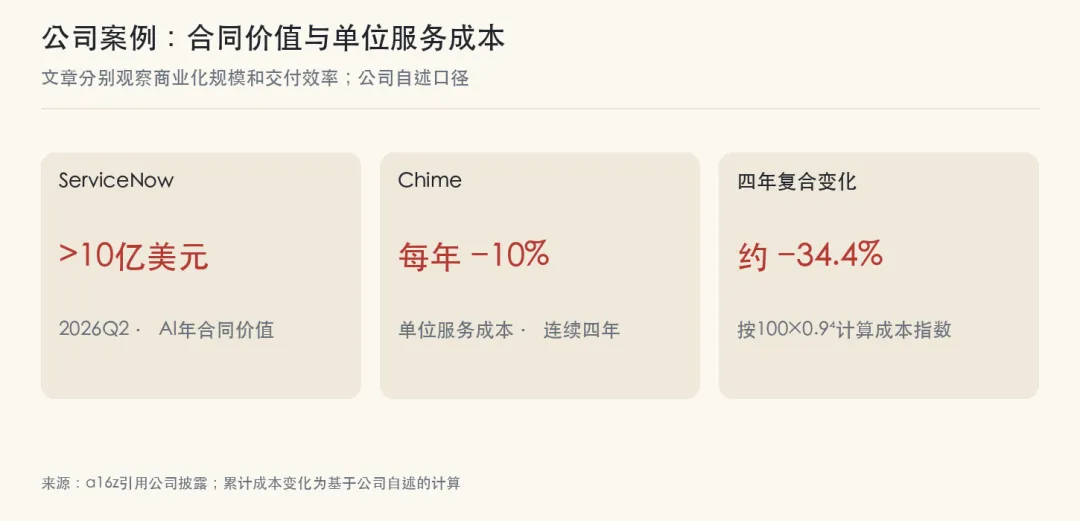
这个分布表明,不少公司已经公开披露AI上线和使用信息;采用规模、量化收益和持续指标,分别回答不同深度的经营问题。报告展示的企业案例把这段距离具体化:ServiceNow 2026 年第二季度 AI 年合同价值超过 10 亿美元,agentic 部署 9 个月增加 9 倍;Chime 管理层称,AI 和自动化让 cost-to-serve 连续四年每年下降 10%,按 100 的初始成本计算,四年后约为 65.61,累计下降 34.39%。前者是商业化规模和部署速度,后者是单位服务成本变化,两者都不是全行业平均利润率。
企业侧还有一个相反方向的信号:高强度采用 AI 的公司,入门级岗位占比相对低强度采用者平均高约 1.15 个百分点,而低强度组约下降 0.52 个百分点;美国新增 AI 相关技术岗位也在 2025—2026 年明显抬升。这表明 AI 可能改变任务结构并增加技术招聘,而不是简单等于全面裁员。
重度用户把总需求推向更高斜率
报告最有意思的一组数据不是平均用户,而是尾部用户。AI 代理的中位数月度支出与前 10%用户、前 1%用户之间差距巨大;在部分行业,前 1%企业的 Agent 输出量比前 10%高约 8 倍,信息行业的前沿企业与典型企业差距达到约 32.5 倍对 2.8 倍。少数重度用户足以推动总 token 和算力需求,即使大多数企业还在浅层使用。
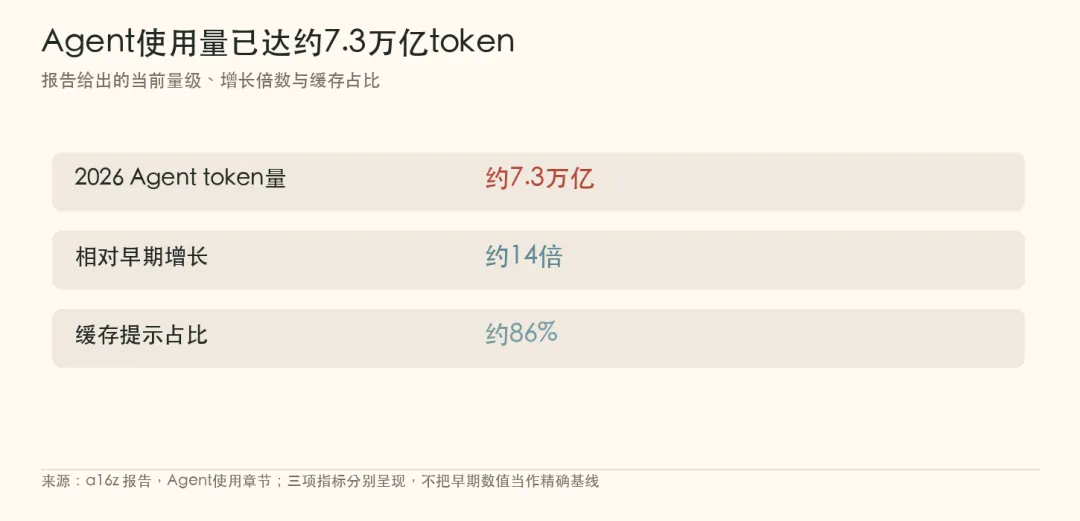
成本曲线解释了为什么重度使用会继续扩大。模型智能的单位价格在约三年内快速下降,token 价格下行;但 Agent token 量却在 2026 年达到约 7.3 万亿,较早期约增长 14 倍,其中约 86%来自缓存提示。单位调用更便宜,反而让企业愿意把 AI 放进更多步骤,这正是报告借用的杰文斯机制。
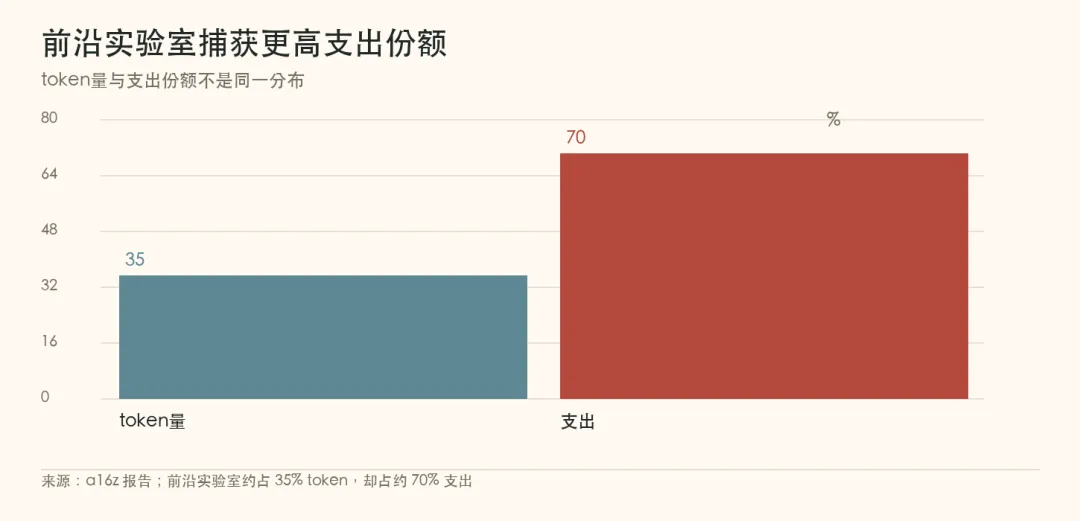
但需求增加不等于收入平均分配。数据表明,前沿实验室约占 token 的 35%,却捕获约 70% 的支出;其他模型占约 65% token,却只分到约 30%支出。价格、性能和客户愿意为可靠性支付的溢价,共同决定收入在哪里沉淀。
消费者侧仍处早期:付费 AI 订阅家庭占比约 2.2%,平均每月支出约 31 美元;订阅数量从 2025 年起快速增长,头部产品留存曲线也明显不同。这个数据既说明消费市场有扩张空间,也说明当前收入仍集中在少数产品和重度用户。
小李的判断是,本章真正证明的是“需求已经足够强,足以支撑基础设施继续扩张”,还没有证明每一美元资本开支都能获得同样回报。订单、租价、重度 token 和企业案例共同支持需求存在;企业量化结果偏少、客户集中和自由现金流滞后,则决定了回报仍要继续观察。
研报读深一点,判断更有依据。
下篇,我们追踪这笔需求如何继续传到芯片、内存、电力和数据中心。
参考:David George,a16z《State of Markets II》,2026-09-30,官方报告