ARTICLE · 1199753
23项AI技术拟纳入出口管理:国产大模型出海,卖服务和卖技术有什么不同?
2026年10月16日,商务部、科技部发了一份公告,拟把40项技术加进《中国禁止出口限制出口技术目录》。人工智能占23项,大模型、智能体、算力集群、信息处理都在里面。
消息出来那天,后台问得最多的一句是:以后国产大模型还能不能卖到海外?
我把公告原文和当天的答记者问来回看了两遍。答案不在“能不能”里,在“怎么卖”里。
同一天商务部的政策解读,专门把两种情况拆开了。向海外客户提供API调用、APP或SaaS服务,不算大模型技术出口管理范围;把涉及限制类技术的大模型部署到海外,算。
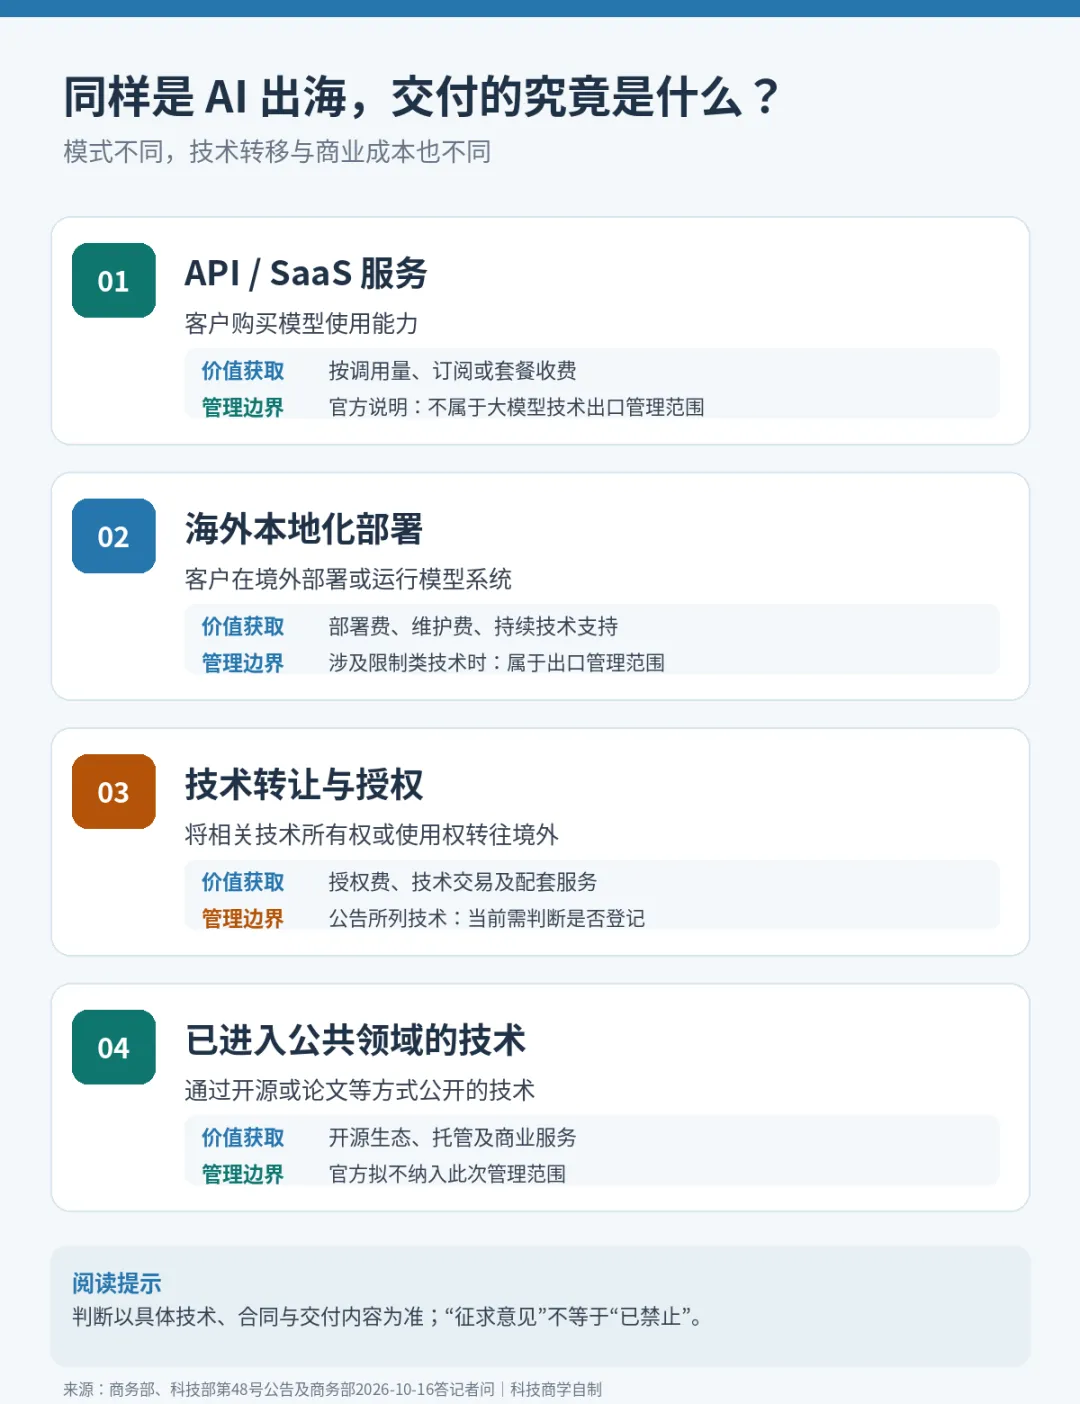
一套模型,换个交付方式,规则就不一样。这不是文字游戏,背后是两种完全不同的生意结构。
一、先把“拟”字看清楚
最容易读错的地方在这儿。
公告里其实是两个动作,不是一个。
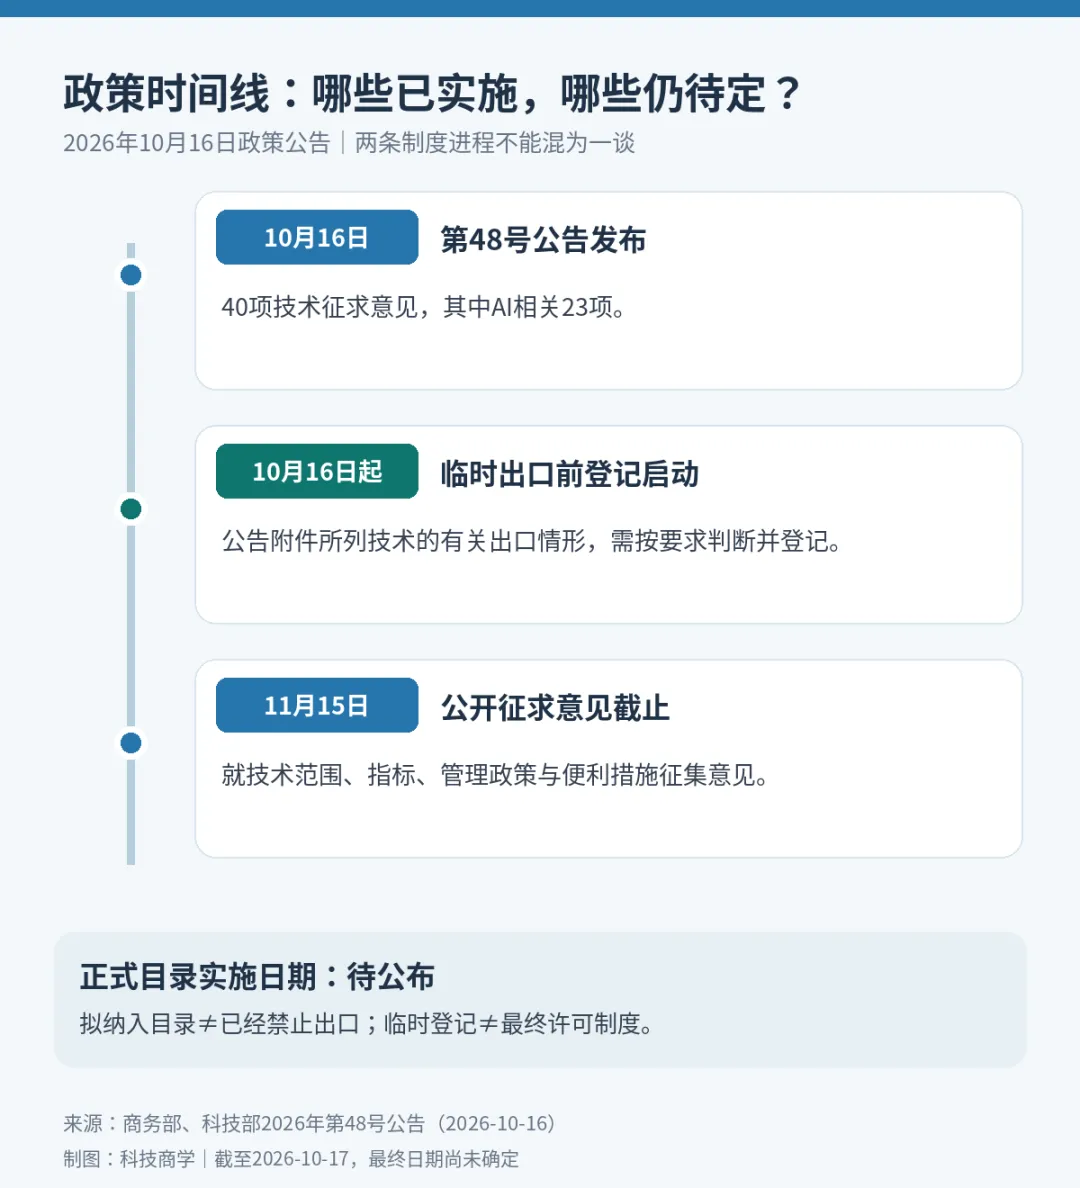
一个是征求意见。商务部、科技部打算调整目录,新增40项技术,23项涉及人工智能。但这23项最后怎么归类、技术指标怎么定,还得走完公开征求意见程序。时间从10月16日到11月15日,一个月。
另一个是临时登记。同样从10月16日起,对公告附件所列技术,出口前的临时登记已经执行了。
按商务部披露的整体方案,拟新增的40项里,14项拟禁止出口,26项拟限制出口。这是三个行业合起来的数。生物医药和光伏也在里面。
所以“23项AI技术全部禁止出口”这个说法,从一开始就站不住。
还有一层更容易混:登记不等于禁止。未来限制类技术的许可管理,跟现在的临时登记也不是一回事。中国原本就有禁止、限制、自由三档技术出口管理制度,这次是在老框架里调范围,没有另起一套。
企业要弄明白的第一件事,是自己手里的技术和交易方式,究竟落在哪一档。
二、卖API和卖技术,差在哪一步
设想一家中国AI公司,手里有个还不错的模型,想去东南亚找客户。
第一家客户是当地的制造企业。他们想用这个模型分析设备维修记录、查生产文档、帮着排一下工作流程。
这家中国公司有两条路。
第一条,给API。API说白了就是软件之间调模型的接口,客户把问题发过来,模型算完把结果送回去。模型始终跑在中国公司自己的服务器上,客户买到的是“能用”,不是“拥有”。收费按Token、按调用次数,或者包月。
第二条,把模型系统部署到客户本地的服务器或者云上,让客户自己跑。
这两条路,卖的东西不一样了。
第一种,客户拿走的是使用能力。第二种,客户除了拿到AI能力,还可能接触到部署技术、部分参数、运行系统和技术资料。
技术有没有从境内转到境外,这是分水岭。
商务部当天的答记者问把这个区别说得很明确。纳入限制类的人工智能技术,海外本地化部署属于技术出口管理范围。但对海外自有云这类风险相对可控的场景,也就是客户自己在海外有云、不碰你的技术底子,政策打算适用自动许可等便利措施。至于API、APP、网页交互、SaaS这些方式,还有本地端侧的轻量化部署,按这次官方解释,都不在大模型技术出口管理范围内。
这条线划在技术转移上,我理解就是这个意思。客户能用一项技术,和客户拿到这项技术,是两件事。企业买云计算服务,不会因此拥有云厂商的数据中心设计图纸。
真实交易当然比这复杂。合同怎么签、交付什么、控制安排怎么做,都会影响判断。但这条线至少说明,政策盯的是技术转移,不是服务贸易。
三、两种模式,两本不同的账
政策上的区别,落到生意上是什么?
先看API。假设一家海外企业每个月都在调用,按量付费。客户用得越多,收入越高。可推理算力、服务器、带宽、运维、客服,这些成本也跟着涨。
模型越受欢迎,利润不一定越厚。调用价格这几年一直在往下走,如果推理效率没同步改善,量涨上去,毛利反而可能被压薄。
再看本地化部署。有些客户就是不愿意把核心业务数据发出去,或者对数据存放地点、响应速度、系统对接有硬要求。这类客户更愿意买一套部署在自己这边的方案。
收入方式也变了:项目交付费、部署服务费、后续维护和技术支持。
代价是这种活儿得派人去现场做集成,交付周期长,团队要求高。要是还涉及限制类核心技术转移,合规流程也得算进成本和排期里。
第三种是技术授权。海外伙伴想在当地继续开发,或者要用某项核心技术,交易就涉及知识产权授权、技术资料交付。这时候技术属不属于管理范围,直接决定项目能不能做、怎么做。
我不能说API一定比本地部署赚钱,这话没依据。真正决定利润的还是那两件事:客户愿意付多少,企业交付要花多少。政策只是把这本账里原本模糊的一项,写清楚了。
四、开源了,是不是就没生意了
还有个细节,容易被漏掉。
商务部明确说了,已经通过开源、发表论文等方式进入公共领域的技术,拟不纳入这次管理范围。企业到境外自建自营算力中心、用境外资源做联合研发,也提出适用自动许可等便利措施。
也就是说,技术出口管理和国际技术交流,不必非得二选一。
从生意角度看,开放一部分技术,本来就是做生态的老办法。开放模型权重、开发工具、研究成果,让开发者在上面做应用;自己靠云端API、托管推理、企业支持、商业版本收钱。
这条路国内国外都有人走。开放的是入口,收钱的是后面那一段。
但开放权重,不等于所有核心技术都公开了。训练数据、专有训练方法、没公开的模型组件、商业交付系统,技术属性和许可条件都不一样。
所以企业得先把手里的东西盘一遍:哪些已经进了公共领域,哪些还得单独判断出口管理要求。
过去这道题只关系知识产权和商业秘密。往后,它会和海外业务的交付安排绑得越来越紧。
盘完这些,才轮到选路。
五、会不会都转去做API
这时候有个念头很容易冒出来:既然API不在管理范围里,本地部署却算在内,那企业是不是都要往API上转?
这个可能性我不敢排除,但现在下结论太早。
客户采购AI,不会只看出口管理规则。有些企业非要本地部署,是为了数据安全、延迟、可靠性、系统控制权。就算要多走一道管理程序,这些需求也不会凭空消失。
API那边也有自己的麻烦。网络质量、当地的数据规则、客户对单一供应商的依赖程度,都可能成为限制。大企业客户尤其如此。模型好不好用只是采购决策的一部分,能不能稳定交付、出了问题谁负责,一样要问。
还有个前提别漏了:商务部已经说明,这次拟纳入管理的AI技术范围有限,绝大部分AI技术仍然可以自由出口。把这次调整理解成国产大模型要全面停止海外部署,没有政策依据。
我更倾向于这么看:企业接下来要在客户需求、技术控制、交付成本、合规要求这几项之间做权衡。选哪条路,最终还得看客户愿不愿意为不同的部署方式多掏钱。
至于这次调整到底带来多大影响,现在谁也说不准。有几件事得等。
目录最后定成什么样,哪些技术真进了禁止或限制,技术指标怎么划。
自动许可这些便利措施怎么落地,企业能不能真的顺畅做海外合作。
还有企业自己的数——海外API收入有没有变化,本地化部署合同签得怎么样,技术授权项目的周期有没有拉长。这些得等公告、财报或者实际交易里出现证据,才谈得上判断。
在那之前,说哪种出海模式赢了,或者说国产大模型海外收入已经掉了,都缺依据。
写在最后
回到开头那个问题。
23项AI技术拟纳入出口管理,是不是意味着国产大模型以后卖不到海外了?
按目前公开的政策看,不能这么理解。
这次调整最让人在意的,是技术、交易方式、控制安排这三层被分到了不同的框里。同样的模型,框不一样,能不能出海、怎么出海,答案就不一样。
通过API提供服务,和把核心模型技术搬到境外,本来就是两种生意。前者拼的是用量、服务质量和运营效率;后者还得管技术交付、知识产权、客户控制力和项目履约成本。
规则越清楚,交易结构就得设计得越仔细。但有一笔账绕不过去:客户到底拿到了多少实际价值,愿意为此付多久的钱,企业又得花多少成本才交得出去。
能不能进海外市场,是一道题。进去之后能不能把技术变成持续的收入和利润,是另一道题。
这次公告至少提醒了一件事:想看明白AI出海,光看模型跑分不够,还得看企业卖的到底是什么。
资料来源
商务部、科技部(2026年10月16日)。《商务部 科技部公告2026年第48号 就修订〈中国禁止出口限制出口技术目录〉公开征求意见并对相关技术出口实施临时登记管理》。https://www.mofcom.gov.cn/zcfb/blgg/gg/2026/art/2026/art_05e2643a8ca04eb9adf9dd0542991fe4.html 商务部新闻办公室(2026年10月16日)。《商务部新闻发言人就修订〈中国禁止出口限制出口技术目录〉答记者问》。https://www.mofcom.gov.cn/zwgk/zcjd/art/2026/art_b11d5c1e9374421e93e85dc87eba6e38.html 新华社(2026年10月16日)。《商务部详解修订〈中国禁止出口限制出口技术目录〉》。https://www3.xinhuanet.com/politics/20261016/8e2729f923424f10988e175bd66d1b24/c.html 商务部(2025年7月15日)。《商务部新闻发言人就调整〈中国禁止出口限制出口技术目录〉应询答记者问》。https://www.mofcom.gov.cn/xwfb/xwfyrth/art/2025/art_2c9b4a1e22e74916a4962f1039b1c61d.html