ARTICLE · 1299479
AI短剧/互动影游 板块深度挖掘
一、收盘异动摘要
板块口径:东方财富/同花顺"短剧/互动影游""AI漫剧""短剧游戏"概念板块;当日该概念板块涨幅约8.44%(证券之星口径),AI漫剧概念午后加速。
统计日期:2026年11月2日(周一),盘后数据。
涨停数量与代表样本:据上证报、九方智投、证券之星等盘后报道,当日短剧游戏/AI漫剧方向"近40只股票涨停或涨超10%"(媒体口径,需核实)。
其中明确可核验的涨停样本包括:
20cm涨停:果麦文化(301052,午后约7分钟封板)、芒果超媒(300413,收盘价26.76元、总市值约501亿)、海看股份(301262,收盘23.16元)、华是科技(301218)、捷成股份(300182)、因赛集团(300781)、华策影视(300133)等涨超10%/20cm。 10cm涨停:奥飞娱乐、大晟文化(600892,4.37元)、龙版传媒(605577,13.0元,封单6705万元)、欢瑞世纪(000892)、上海电影、浙文影业、电魂网络、掌阅科技、文投控股("地天板",5天4板)。 连板样本:文投控股9天5板(10月21日—11月2日区间)、芒果超媒为节后第二次20cm涨停。
数据来源与时点:证券之星盘后资金流向、新浪股市汇涨停分析、上证报中国证券网、九方智投盘后研报、爱股票异动解析,时点均为2026-11-02盘后。
二、催化核验
按"新增且高度相关""可能相关但证据不足""已被市场充分讨论""未发现可验证新增催化"四档分类。
1. 消息/政策(新增且高度相关)
央视财经AI漫剧出海报道(2026-10-30):央视网/央视财经10月30日报道,国产AI漫剧出海从"翻译搬运"走向"本土智造",海外AI漫剧活跃用户已超1.5亿;海外短剧付费应用前十中国厂商占9席;机构预测2026年海外微短剧市场规模有望达60亿美元,其中AI漫剧预计突破40亿美元、较2025年增长约390%、中国厂商市占率超90%。
• 时间匹配:报道日10-30,异动日11-02,间隔2个交易日,高度匹配。 • 产业匹配:直接对应A股短剧/AI漫剧/出海概念。 • 传导路径:海外量价齐升 → 出海平台IAP收入与投流需求 → 上游AI漫剧生产(视频大模型/算力/语料)→ A股内容/IP/营销公司估值重估。 • 反证:报道中"40亿美元、390%、90%"均为机构预测值,非已实现业绩;海外9月IAP收入2.14亿美元环比下降2.14%,为4月以来五连涨后首次回落(媒体口径,需核实)。 • 证据等级:B(央视转载机构预测,未获原始报告原文)。 《微短剧发展管理办法》施行(2026-09-01)+ AI微短剧分级管理:广电总局2026年7月27日审议通过、9月1日施行,首次将AI微短剧单独纳入分级管理,要求AI生成内容添加提示标识,按投资额度/题材分一/二/三类实行备案公示与发行许可,并支持外向型微短剧创作传播。
• 时间匹配:政策落地早于异动约2个月,属中长期制度催化,非单日触发。 • 产业匹配:利好合规头部内容方与出海平台,尾部出清。 • 证据等级:A(广电总局部门规章,来源政府官网)。 广电总局2026年10月备案公示(2026-10-30):10月全国电视剧/网络剧备案270部,其中互动剧2部、网络故事片160部。
• 时间匹配:公示日与异动日同为11-02前夜,匹配度高。 • 产业匹配:互动剧备案直接对应"互动影游"概念,但2部体量极小,属题材情绪触发而非基本面。 • 证据等级:A(广电总局官网公告)。
2. 供给(新增且高度相关)
AI漫剧产能爆发:2026年前8个月全国上线微短剧43万部,为2025年全年13倍,其中AI剧占比超九成;1—9月新上线49万部,AI短剧占比超95%,日均上新超1500部(广电总局9月17日国新办发布会+媒体口径)。
• 产业匹配:供给端产能释放是板块"成长性"叙事的核心。 • 反证:行业亏损面98.7%(投资界/证券时报口径,需核实原文),单部盈利项目占比低,供给暴增摊薄单部时长与回报,"产能≠利润"。 • 证据等级:A(广电总局发布会数据)/ B(98.7%亏损面为媒体转引,待核)。 视频大模型降本:AI将传统漫剧/真人微短剧单集数万元成本压缩至几十至几百元、周期从数月缩至数小时;即梦Seedance、可灵、Vidu、星宇Vera等为漫剧主流模型。
• 证据等级:B(行业测评/媒体报道,未获厂商官方成本表)。
3. 价格/库存
短剧/互动影游为内容服务,无传统"价格/库存"口径。可类比的是投流成本与IAP单价:一部80集AI短剧制作成本几千至两三万,投流成本占总额约70%;海外每天近2000万美元投向出海投流。
4. 需求/终端(新增且高度相关)
红果短剧DAU破2亿(QuestMobile,截至2026年9月):红果免费短剧App日活2.03亿,首次突破2亿;6月月活3.x亿;独立短剧App市场占近90%份额;用户总使用时长跻身国内第四大App。
• 时间匹配:QuestMobile 10月26日公布、媒体10月底集中报道,与11-02异动高度匹配。 • 产业匹配:终端需求验证短剧用户规模,但红果为字节系,A股无直接映射(芒果超媒、华策等并非红果运营方,仅为其内容供给方/竞品)。 • 反证:红果挤压长视频与传统影视公司,对A股长视频标的(芒果超媒、华策、欢瑞)的中长期影响为"竞争替代"而非"直接受益",需区分。 • 证据等级:B(QuestMobile权威第三方数据,但具体口径需查原始报告)。 腾讯绿泡泡短剧小程序月活1.43亿(截至2026年8月):腾讯以微信小程序产品对抗红果。
5. 资金/情绪(新增且高度相关)
传媒板块单日暴涨7.77%(媒体口径);短剧/互动影游概念涨8.44%、影视概念涨8.92%、游戏概念涨7.91%(证券之星)。 文投控股"地天板"(跌停开盘→垂直拉涨停),5天4板,为典型情绪标的。 欢瑞世纪、大晟文化等小市值传媒股连板,游资主导特征明显。 反证:龙版传媒、海看股份主力净流入但游资/散户净流出,结构分化,非全面基本面驱动。
6. 公司事件(可能相关但证据不足)
欢瑞世纪员工持股计划锁定期延长至2027年5月(公司互动/公告口径)。 捷成股份10月30日新增"AI视频"概念(东方财富),理由为已完成数万小时精品影视镜头级向量化拆解,提供训练语料。 慈文传媒10月19日异动公告:AIGC平台尚未形成收入,微短剧《开标之战》收入约50万元,短剧/海外业务规模较小,提示非理性炒作风险(A,公司公告)。
催化核验小结:本次异动为"央视出海报道+红果DAU数据+互动剧备案"三条新增催化叠加情绪放大,但核心数据多为"机构预测/行业测算",真正业绩兑现集中在少数公司(华策算力、掌阅短剧收入、中文在线短剧收入),多数涨停样本为概念跟涨,慈文传媒已明确提示炒作风险。
三、板块速览与不可替代性
产品/服务:竖屏微短剧(真人/AI漫剧)、互动影游(全动态真人/动画分支剧情游戏)、出海短剧App(IAP+广告)。 下游应用:C端娱乐消费(短剧App/小程序/Steam互动影游)、品牌内容营销与投流、文旅/电商衍生。 产业位置:处于"网文IP→影视制作→分发平台→投流/营销→终端用户"链路中段,AI漫剧将制作环节从重人力转为重算力/重模型。 盈利模式:①国内免费广告分账(红果/抖音/快手);②IAP付费(出海App ReelShort/DramaBox等,按集解锁/会员);③买断制(互动影游Steam/主机);④B端算力与训练语料授权(华策、捷成);⑤投流营销服务(因赛)。 不可替代性来源:①合规牌照(信息网络视听许可证、发行许可)构成国内分发壁垒;②海外平台IAP渠道与本地化运营能力(ReelShort/DramaBox已占五强之争前三,份额29%/21%/13%);③AI漫剧生产闭环(自研模型+算力+语料+审核)降本390%量级;④头部IP与精品化能力在供给暴增下的稀缺性。 替代路线与失效条件:①长视频综艺/剧集可部分替代短剧,但用户时长已被红果分流(红果DAU超四大长视频之和),替代周期长;②互动影游可被普通Galgame/视觉小说替代,但"真人+第一人称+短视频化"为独特品类,替代性弱;③AI漫剧对真人短剧为"降本替代",失效条件为视频大模型一致性/表演能力停滞或版权/标识监管收紧导致成本回升;④出海失效条件为海外IAP见顶回落(9月已现环比下滑)、本地监管(数据/内容审查)或汇率/支付通道风险。
四、产业链全景与核心矛盾
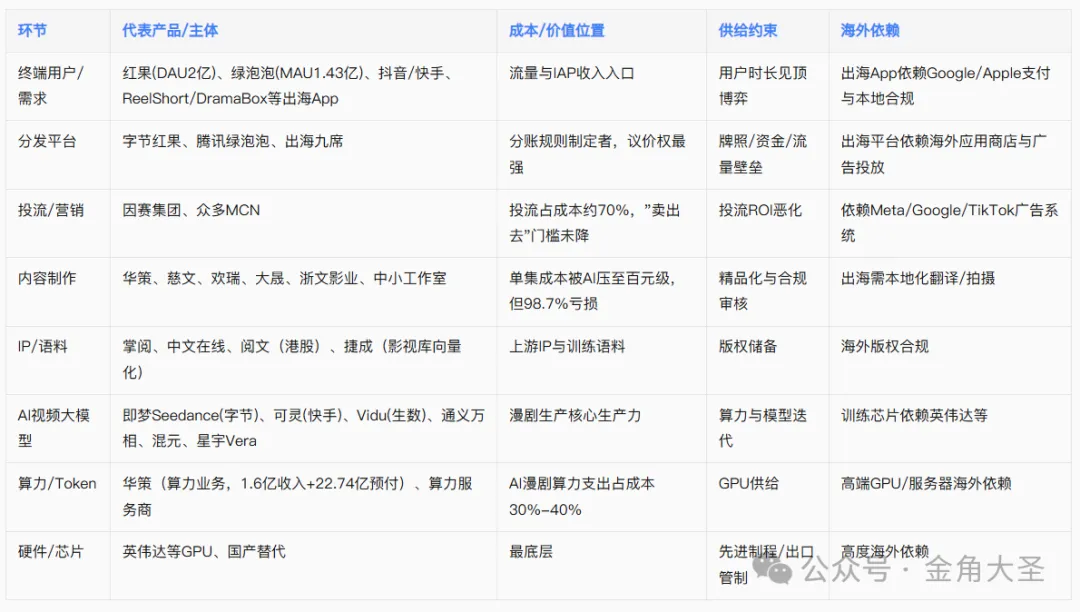
从终端到上游:
核心矛盾(最关键的1-2个环节):
第一关键环节:出海分发平台(ReelShort/DramaBox等)+IAP渠道。理由:①海外市场60亿美元预测、AI漫剧40亿美元、中国厂商占9席,是本次催化核心增量;②平台掌握分账规则与用户,议价权高于内容方与投流方;③A股无直接上市的出海平台运营商(ReelShort母公司为中文在线参股/关联,DramaBox为点众科技等非上市),A股映射只能通过参股/内容供给/投流间接受益,这是本次异动中"概念跟涨"与"基本面兑现"分化的根因——不是其他环节,是因为只有这一环节能承接海外增量,但A股标的稀缺。 第二关键环节:AI漫剧生产能力(视频大模型+算力+语料闭环)。理由:①降本是供给爆发的必要条件,算力占成本30-40%;②华策为A股少有的"算力收入已兑现+内容闭环"标的(上半年算力收入1.6亿、同比+184%);③捷成的影视库向量化语料为差异化卡位;④但行业98.7%亏损说明"会做≠赚钱",真正壁垒在精品化与成本控制,而非单纯产能。
为什么不是其他环节:内容制作环节供给暴增、亏损面98.7%,无壁垒;投流环节为成本项而非价值项;IP环节虽稀缺但短剧对IP质量要求低于长剧,议价权弱;硬件/芯片环节为通用底层,非短剧专属。
五、A股公司映射与筛选
按上游材料/IP语料、中游制作/算力、下游分发/应用/服务分组。证据等级A=公告/年报;B=机构调研/权威行业数据;C=券商研报/媒体;D=社交/传闻。
上游:IP/语料
中文在线(300366):主营数字内容,560万种数字内容储备;2026上半年短剧业务营收4.11亿元(同比+108.72%,毛利率48.62%),累计上线精品AI短剧超1200部(截至2026年6月末)。出海方面,中文在线为ReelShort(枫叶互动)关联方/参股方向(市场口径,需核实股权)。独立性:内容IP自有;技术壁垒:IP库+AI生产;下游绑定:对接红果/自有平台;业绩验证:短剧收入高增已兑现。证据等级A(半年报)/B(出海股权关联待核)。 掌阅科技(603533):网文+短剧;2026上半年营收17.84亿元(+16.89%),短剧等衍生业务营收11.85亿元(+41.45%),累计上线千余部短剧,海外为核心增长极;归母净利润-5014万元(减亏但未盈利)。独立性:IP自有;技术壁垒:中等;业绩验证:短剧收入占比超六成,但整体仍亏。证据等级A。 捷成股份(300182):影视版权运营+AI数据授权;10月30日新增"AI视频"概念,已完成数万小时精品影视内容镜头级向量化拆解,为文生视频企业提供合规可溯源训练素材。独立性:影视库版权;技术壁垒:向量化拆解先发;业绩验证:语料授权收入尚未单独披露(待核)。证据等级A(年报)/C(概念纳入理由)。
中游:制作/算力
华策影视(300133):影视制作+算力+AIGC;2026H1营收6.85亿元(-13.22%),归母净利润1.67亿元(+41.98%),净利率24.4%;算力业务收入1.60亿元(+184.03%,占总营收23.41%,毛利率42.79%);预付算力设备款22.74亿元(较年初+410%),合同负债13.81亿元(预收算力服务费);海外社媒矩阵订阅超6800万,《太平年》海外曝光超2.4亿次;AIGC覆盖剧本—分镜—虚拟拍摄—宣发全链路,自研"有风"垂类大模型。独立性:内容+算力双轮;技术壁垒:自研模型+算力储备;下游绑定:红果等平台精品内容供给;业绩验证:算力收入高增、利润兑现最强。 慈文传媒(002343):传统影视+短剧/AIGC概念;10月19日异动公告明确:AIGC平台尚未形成收入,《开标之战》短剧收入约50万元,短剧/海外业务规模较小,不构成重大影响,提示非理性炒作风险。证据等级A(公司公告) 欢瑞世纪(000892):影视+员工持股计划延长锁定期;AIGC/互动影游为市场贴标,未获公告层面业务证据。 大晟文化(600892):互动娱乐产品运营+影视发行;涨停分析提及短剧业务+三季报减亏,未获短剧具体收入数据。 浙文影业、上海电影、奥飞娱乐、文投控股:影视/动漫+AI漫剧概念跟涨;文投控股为"地天板"情绪标杆,无新增业务公告
下游:分发/应用/服务
芒果超媒(300413):国有控股长视频平台;续签2026—2028湖南卫视独家网络传播权,AIGC创新内容中心,AI长剧《后西游记》8月31日登陆湖南卫视黄金档;节后第二次20cm涨停。独立性:牌照+平台;技术壁垒:音视频大模型;下游绑定:自有芒果TV;业绩验证:AIGC落地见效但具体收入未披露(待核三季报)。注意:红果对其为竞争替代而非直接受益。 海看股份(301262):山东广电新媒体运营商,具备IPTV牌照;涨停封单7939万元;短剧/互动影游业务关联未获公告证据。 因赛集团(300781):AI营销+出海;2026前三季度营收5.12亿元;自研营销大模型InClaw,素材制作成本降低近90%,服务腾讯游戏/PUBG/魅族等;公司在互动平台明确表示"暂未在AI漫剧上投入精力,主营全在AI营销"。独立性:营销AIGC;技术壁垒:垂类模型+双备案;业绩验证:AI营销收入兑现,但非短剧。 天威视讯(002238):深圳广电+数据中心;持有中广电传媒26.17%股份,中广电与点众科技合作短剧产品、河马剧场由点众运营;深汕威视数据中心。独立性:参股+牌照;业绩验证:短剧利润贡献未披露。 果麦文化(301052):出版+AI漫剧;午后7分钟20cm涨停,为本日最强情绪标的之一;短剧/AI漫剧业务未获公告层面收入证据。 电魂网络、华是科技、德才股份:游戏/IT/装饰公司被纳入概念,未获短剧业务关联证据。
六、上游关键材料与国内供给韧性
关键"材料"=AI算力(GPU)+训练语料+视频大模型。 用途:AI漫剧全链路(文生图、图生视频、多语种配音、一致性保持)依赖视频大模型推理与训练;算力支出占漫剧成本30-40%。 供给格局:高端GPU(英伟达H/B系列)受出口管制,国内替代为昇腾、寒武纪等;视频大模型国内即梦(字节)、可灵(快手)、Vidu(生数)、通义万相、混元已形成可用供给。 A股映射:华策影视(算力业务+22.74亿预付设备款,最大算力兑现标的)、捷成股份(训练语料)、万兴科技/昆仑万维(AI视频工具,市场口径)。 业绩/量产证据:华策算力收入1.6亿(已量产);其余语料/工具收入未单独披露。 海外暴露拆分(以华策为例):①原料:高端GPU海外依赖,受出口管制;②设备:服务器采购海外占比高(预付款22.74亿);③技术:视频大模型部分自研+部分调用海外API(需核);④客户:海外社媒订阅6800万,出海收入直接受海外政策与平台规则影响;⑤海外产能:海外短剧平台/App为主要出海载体,华策为内容供给方。 国内供给韧性:视频大模型国产化程度高(即梦/可灵/Vidu已为漫剧主流),算力中低端可国产替代,但高端训练仍依赖海外芯片;语料国内版权库丰富。 关键风险:出口管制升级、Token成本回升、版权合规、AI标识监管收紧。
七、跟踪与证伪
跟踪清单:
管量:红果DAU/MAU(QuestMobile月度)、海外短剧App IAP月度收入与下载量(data.ai/SensorTower)、广电总局月度备案公示(互动剧/网络故事片部数)、抖音/快手AI短剧上新量。 管价:海外短剧IAP单价、投流ROI(万播成本)、算力/Token单价、视频大模型按秒生产成本(即梦/可灵官方价表)。 管确定性:华策算力收入与合同负债季度环比、掌阅/中文在线短剧收入季度同比、慈文等公司短剧收入占整体营收比例、A股公司出海短剧平台参股/运营公告。 管弹性:华策算力毛利率、掌阅短剧毛利率、中文在线短剧毛利率(48.62%)、芒果超媒AIGC收入披露进展。
证伪信号:
需求下修:红果DAU见顶回落、海外IAP连续两月环比下滑(9月已现首次回落,需跟踪10月是否续跌)。 扩产落地+价格回落:视频大模型生产成本回升或排队加剧、算力预付款转为减值。 认证/备案失败:AI微短剧分级管理收紧、出海App被海外应用商店下架或支付通道受限。 海外供应恢复/政策变化:海外本地短剧平台份额回升、海外内容审查/数据合规新规。 业绩证伪:华策算力收入环比放缓、掌阅/中文在线短剧收入增速转负、慈文等概念股持续无收入。 监管变化:《微短剧发展管理办法》执行趋严、AI标识/版权诉讼增加导致制作成本回升。
免责声明:以上内容基于公开数据和联网检索,仅供参考,不构成投资建议。市场有风险,投资需谨慎。