ARTICLE · 1311124
5.4 跨境采购总成本核算模板
5.4 跨境采购总成本核算模板章节归属:第5章 跨境采购成本拆解与降本实操
核心定位:搭建跨境采购总拥有成本TCO(Total Cost of Ownership)核算体系,摒弃仅依靠产品单价开展供应商比价的传统决策模式。跨境采购链路长、前置周期久,除货物货值之外,大量隐性成本、或有风险成本分散于采购、物流、通关、资金、履约各个环节。本模板实现批次级与年度级标准化、可落地、可复盘的TCO测算,服务于供应商选型、贸易条款评估、运输方案决策以及销售报价基底测算。
一、核算底层逻辑与边界定义 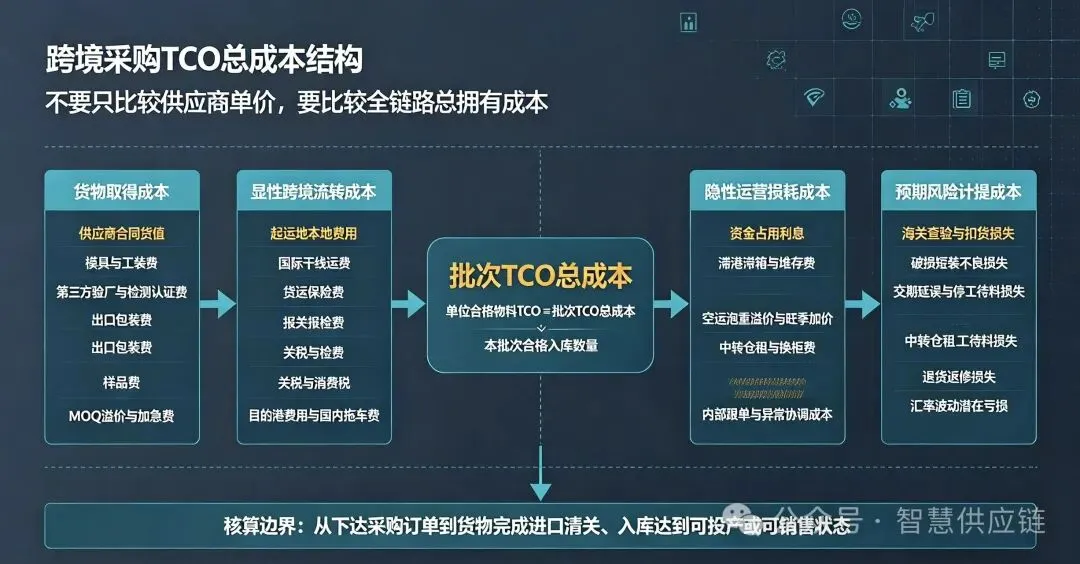
1.核算边界
核算起点为向海外供应商下达采购订单,核算终点为货物完成进口清关入库至企业境内自有仓库,物料达到可投产或可销售状态。核算范围不包含后续生产加工成本以及国内下游分销成本,仅聚焦跨境采购端全部耗费。
2.TCO核心计算公式
跨境采购批次TCO总成本=货物取得成本+显性跨境流转成本+隐性运营损耗成本+预期风险计提成本
单位物料TCO=批次TCO总成本÷本批次合格入库数量
重要说明:预期风险计提成本属于统计预估成本,并非当期实际发生支出,依据历史不良、查验、延误数据进行计提,主要用于方案横向决策对比。开展年度决算时,需要替换为当年实际发生的风险损失完成校准修正。
3.货币处理规则
第一,全部外币项目统一按照订单锁汇汇率折算为本位币,不可以直接使用即期浮动汇率简单估算;执行锁汇业务的,采用锁汇成交汇率,未开展锁汇则取订单生效日银行中间价。
第二,严格执行价税分离,关税、进口增值税、消费税单独列示;标记可抵扣进口增值税,禁止将其重复计入真实采购成本。
二、完整模板核算明细
模块一:货物取得成本,即基础货值及附属采购费用
1.供应商合同货值:PO订单约定货物本体金额,外币转换为本位币,属于批次变动成本,全额计入本批次。
2.模具、工装夹具费:开模以及定制工装的一次性投入,属于一次性固定成本,按照总预测采购量分摊至各个采购批次。
3.第三方验厂费:供应商准入、年度复审产生的验厂费用,属于半固定成本,按照年度预计采购总量进行分摊。
4.第三方检测认证费:产品合规检测、国际认证相关费用,属于一次性或者年度成本,分摊至对应物料全部采购批次。
5.供应商端包装费:出口专用包装、熏蒸防潮定制包装,属于批次变动成本,计入本批次。
6.样品费:大货付费样品,不计入大货数量,属于一次性成本,可以选择资本化或者分摊至首批订单。
7.供应商附加费用:MOQ超额溢价、加急生产附加费,属于批次变动成本,全额计入本批次。
本模块各项求和得到货物取得成本小计。
模块二:显性跨境流转成本,对应5.1章节,为货值之外向外部服务商支付的确定性支出,均具备明确业务票据凭证
1.国际物流费用
起运地本地费用包含海外工厂至起运港拖车费、码头操作费、文件费、舱单费;干线运输费涵盖海运整箱拼箱运费、空运主运费、中欧班列运费、多式联运干线费;货物保险费为国际货运保险,按照货值加成投保。
2.进口通关及税费
报关费、报检费、代理清关服务费;依据HS编码以及原产地证适用税率计算的关税;视情况征收的进口消费税;进口增值税,需要标记该项是否可抵扣,可抵扣部分不计入实际采购成本。
3.目的港到仓段
目的港码头操作费、换单费,境内港口到企业仓库的拖车费。
本模块各项求和得到显性跨境流转成本小计。
模块三:隐性运营损耗成本,对应5.2章节,该部分不会体现为货物直接对价,但在跨境长周期业务中对总成本影响极大
1.资金占用成本
计算逻辑:资金占用利息=(货物取得成本+已付物流预付款)×资金年化成本率×跨境总前置期天数÷365。跨境总前置期指从下单,经过海外生产、出境运输、清关直至完成入库的全部天数;资金年化成本率取用企业融资成本,即贷款利率或者内部资金机会成本。
2.物流操作衍生费用
滞港费、滞箱费、堆存费,批次测算选取同线路历史平均发生水平;空运泡重溢价、旺季舱位临时加价;中转仓租、分拣、换柜产生的各类费用。
3.内部管理人工成本
跨境采购跟单、海外供应商对接、进口单证处理、业务异常协调的内部人力投入,可以按照单批次工时乘以人力单位成本完成核算。
本模块各项求和得到隐性运营损耗成本小计。
模块四:预期风险计提成本,对应5.3章节,依托企业历史业务数据做概率计提,仅用于方案比价决策
注意,该部分属于风险准备金测算,仅用于不同业务方案横向对比,不在财务账面直接入账,年末使用实际损失回滚修正计提系数。
1.海关查验扣货损失:结合对应原产国、产品品类历史查验率,预估查验带来仓租、改单、滞期损失,针对严重扣货情景单独赋值。
2.货物破损、短装不良损失:采用历史批次不良率乘以本批次货值,区分供应商责任与物流责任。
3.交期延误停工待料损失:延误概率乘以每日产线停线损失,再乘以预估平均延误天数,制造类企业为本项重点关注对象。
4.退货返修损失:参考跨境退货发生概率,预估退运物流、返修、报废相关损失。
5.汇率浮动潜在亏损:未执行锁汇的业务场景,设置汇率波动区间,测算潜在汇兑损失。
本模块各项求和得到预期风险计提成本小计。 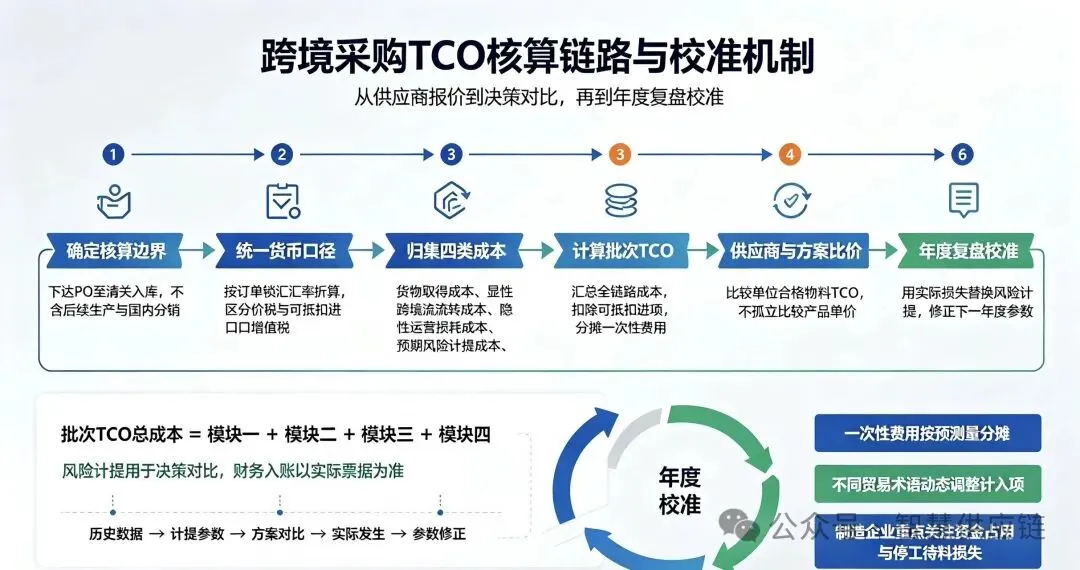
批次TCO总成本等于模块一、模块二、模块三、模块四四项小计相加。
单位合格物料TCO等于批次TCO总成本除以本批次预计合格入库数量。
三、模板应用规则与校准机制
1.批次测算与年度汇总测算
第一,批次级测算,用于下达采购订单前多家海外供应商比价,完成不同运输模式、不同贸易术语EXW/FOB/CIF/DDP之间的方案对比。比价必须严格统一核算口径,禁止仅对比供应商对外报价,忽略全链路TCO。
第二,年度TCO复盘测算。汇总全年全部批次实际发生的模具分摊、物流票据、通关税费、滞箱查验损失、停工损失、汇兑损益,用真实发生的风险损失替换前期风险计提数值,修正下一年模板内部计提系数。
2.贸易术语切换适配要点
模板核算项目需要跟随成交术语动态调整。EXW条款下,起运地拖车、出口报关全部纳入我方TCO;FOB条款下,我方承担海运干线、目的港以及进口全流程成本;CIF条款下,我方承担目的港之后的清关、码头作业以及国内拖车成本;DDP条款虽然由供应商打包运费关税,企业依旧需要核算后续潜在滞港、查验、资金占用成本,不能直接将DDP单价等同于TCO。
3.可抵扣增值税处理规范
海关缴款书项下可抵扣的进口增值税,需要在TCO计算当中剔除,防止采购成本虚高,只有关税和消费税计入TCO。
四、典型实操误区
误区一,直接将PO货值等同于采购成本。忽略资金占用利息、滞箱滞港、查验停工损失,出现供应商单价偏低,但综合TCO显著偏高,造成采购决策失真。
误区二,一次性投入全部计入首批订单。模具、认证费用全部核算进第一批采购,高估首批成本,低估大批量采购阶段真实TCO,不利于长期供应商评估。
误区三,风险计提数值填零。跨境采购在供方、物流、海关合规层面均存在概率性风险,制造企业一旦断供,停工损失会远超货值,不计提会低估供应链潜在代价。
误区四,比价环节货币汇率口径不统一。不同国家供应商报价币种存在差异,未统一使用订单锁汇汇率,直接套用网络实时汇率换算,带来比价偏差。
误区五,将风险计提成本当作财务账面成本。风险计提属于管理会计决策工具,不等同财务会计入账依据,财务记账以实际票据发生额为准,管理端TCO模板每年依托实际损失迭代风险参数。
五、模板业务落地应用场景
用于海外供应商准入比价,优先选择TCO最优而非报价最低的供应商;评估运输线路、贸易条款变更带来的综合成本变化;向销售部门输出真实物料成本基底,支撑对外产品报价;识别跨境采购内部高成本、高风险环节,为国际采购年度降本项目提供数据支撑。
核心定位:搭建跨境采购总拥有成本TCO(Total Cost of Ownership)核算体系,摒弃仅依靠产品单价开展供应商比价的传统决策模式。跨境采购链路长、前置周期久,除货物货值之外,大量隐性成本、或有风险成本分散于采购、物流、通关、资金、履约各个环节。本模板实现批次级与年度级标准化、可落地、可复盘的TCO测算,服务于供应商选型、贸易条款评估、运输方案决策以及销售报价基底测算。
一、核算底层逻辑与边界定义
核算起点为向海外供应商下达采购订单,核算终点为货物完成进口清关入库至企业境内自有仓库,物料达到可投产或可销售状态。核算范围不包含后续生产加工成本以及国内下游分销成本,仅聚焦跨境采购端全部耗费。
2.TCO核心计算公式
跨境采购批次TCO总成本=货物取得成本+显性跨境流转成本+隐性运营损耗成本+预期风险计提成本
单位物料TCO=批次TCO总成本÷本批次合格入库数量
重要说明:预期风险计提成本属于统计预估成本,并非当期实际发生支出,依据历史不良、查验、延误数据进行计提,主要用于方案横向决策对比。开展年度决算时,需要替换为当年实际发生的风险损失完成校准修正。
3.货币处理规则
第一,全部外币项目统一按照订单锁汇汇率折算为本位币,不可以直接使用即期浮动汇率简单估算;执行锁汇业务的,采用锁汇成交汇率,未开展锁汇则取订单生效日银行中间价。
第二,严格执行价税分离,关税、进口增值税、消费税单独列示;标记可抵扣进口增值税,禁止将其重复计入真实采购成本。
二、完整模板核算明细
模块一:货物取得成本,即基础货值及附属采购费用
1.供应商合同货值:PO订单约定货物本体金额,外币转换为本位币,属于批次变动成本,全额计入本批次。
2.模具、工装夹具费:开模以及定制工装的一次性投入,属于一次性固定成本,按照总预测采购量分摊至各个采购批次。
3.第三方验厂费:供应商准入、年度复审产生的验厂费用,属于半固定成本,按照年度预计采购总量进行分摊。
4.第三方检测认证费:产品合规检测、国际认证相关费用,属于一次性或者年度成本,分摊至对应物料全部采购批次。
5.供应商端包装费:出口专用包装、熏蒸防潮定制包装,属于批次变动成本,计入本批次。
6.样品费:大货付费样品,不计入大货数量,属于一次性成本,可以选择资本化或者分摊至首批订单。
7.供应商附加费用:MOQ超额溢价、加急生产附加费,属于批次变动成本,全额计入本批次。
本模块各项求和得到货物取得成本小计。
模块二:显性跨境流转成本,对应5.1章节,为货值之外向外部服务商支付的确定性支出,均具备明确业务票据凭证
1.国际物流费用
起运地本地费用包含海外工厂至起运港拖车费、码头操作费、文件费、舱单费;干线运输费涵盖海运整箱拼箱运费、空运主运费、中欧班列运费、多式联运干线费;货物保险费为国际货运保险,按照货值加成投保。
2.进口通关及税费
报关费、报检费、代理清关服务费;依据HS编码以及原产地证适用税率计算的关税;视情况征收的进口消费税;进口增值税,需要标记该项是否可抵扣,可抵扣部分不计入实际采购成本。
3.目的港到仓段
目的港码头操作费、换单费,境内港口到企业仓库的拖车费。
本模块各项求和得到显性跨境流转成本小计。
模块三:隐性运营损耗成本,对应5.2章节,该部分不会体现为货物直接对价,但在跨境长周期业务中对总成本影响极大
1.资金占用成本
计算逻辑:资金占用利息=(货物取得成本+已付物流预付款)×资金年化成本率×跨境总前置期天数÷365。跨境总前置期指从下单,经过海外生产、出境运输、清关直至完成入库的全部天数;资金年化成本率取用企业融资成本,即贷款利率或者内部资金机会成本。
2.物流操作衍生费用
滞港费、滞箱费、堆存费,批次测算选取同线路历史平均发生水平;空运泡重溢价、旺季舱位临时加价;中转仓租、分拣、换柜产生的各类费用。
3.内部管理人工成本
跨境采购跟单、海外供应商对接、进口单证处理、业务异常协调的内部人力投入,可以按照单批次工时乘以人力单位成本完成核算。
本模块各项求和得到隐性运营损耗成本小计。
模块四:预期风险计提成本,对应5.3章节,依托企业历史业务数据做概率计提,仅用于方案比价决策
注意,该部分属于风险准备金测算,仅用于不同业务方案横向对比,不在财务账面直接入账,年末使用实际损失回滚修正计提系数。
1.海关查验扣货损失:结合对应原产国、产品品类历史查验率,预估查验带来仓租、改单、滞期损失,针对严重扣货情景单独赋值。
2.货物破损、短装不良损失:采用历史批次不良率乘以本批次货值,区分供应商责任与物流责任。
3.交期延误停工待料损失:延误概率乘以每日产线停线损失,再乘以预估平均延误天数,制造类企业为本项重点关注对象。
4.退货返修损失:参考跨境退货发生概率,预估退运物流、返修、报废相关损失。
5.汇率浮动潜在亏损:未执行锁汇的业务场景,设置汇率波动区间,测算潜在汇兑损失。
本模块各项求和得到预期风险计提成本小计。
单位合格物料TCO等于批次TCO总成本除以本批次预计合格入库数量。
三、模板应用规则与校准机制
1.批次测算与年度汇总测算
第一,批次级测算,用于下达采购订单前多家海外供应商比价,完成不同运输模式、不同贸易术语EXW/FOB/CIF/DDP之间的方案对比。比价必须严格统一核算口径,禁止仅对比供应商对外报价,忽略全链路TCO。
第二,年度TCO复盘测算。汇总全年全部批次实际发生的模具分摊、物流票据、通关税费、滞箱查验损失、停工损失、汇兑损益,用真实发生的风险损失替换前期风险计提数值,修正下一年模板内部计提系数。
2.贸易术语切换适配要点
模板核算项目需要跟随成交术语动态调整。EXW条款下,起运地拖车、出口报关全部纳入我方TCO;FOB条款下,我方承担海运干线、目的港以及进口全流程成本;CIF条款下,我方承担目的港之后的清关、码头作业以及国内拖车成本;DDP条款虽然由供应商打包运费关税,企业依旧需要核算后续潜在滞港、查验、资金占用成本,不能直接将DDP单价等同于TCO。
3.可抵扣增值税处理规范
海关缴款书项下可抵扣的进口增值税,需要在TCO计算当中剔除,防止采购成本虚高,只有关税和消费税计入TCO。
四、典型实操误区
误区一,直接将PO货值等同于采购成本。忽略资金占用利息、滞箱滞港、查验停工损失,出现供应商单价偏低,但综合TCO显著偏高,造成采购决策失真。
误区二,一次性投入全部计入首批订单。模具、认证费用全部核算进第一批采购,高估首批成本,低估大批量采购阶段真实TCO,不利于长期供应商评估。
误区三,风险计提数值填零。跨境采购在供方、物流、海关合规层面均存在概率性风险,制造企业一旦断供,停工损失会远超货值,不计提会低估供应链潜在代价。
误区四,比价环节货币汇率口径不统一。不同国家供应商报价币种存在差异,未统一使用订单锁汇汇率,直接套用网络实时汇率换算,带来比价偏差。
误区五,将风险计提成本当作财务账面成本。风险计提属于管理会计决策工具,不等同财务会计入账依据,财务记账以实际票据发生额为准,管理端TCO模板每年依托实际损失迭代风险参数。
五、模板业务落地应用场景
用于海外供应商准入比价,优先选择TCO最优而非报价最低的供应商;评估运输线路、贸易条款变更带来的综合成本变化;向销售部门输出真实物料成本基底,支撑对外产品报价;识别跨境采购内部高成本、高风险环节,为国际采购年度降本项目提供数据支撑。