ARTICLE · 1311423
2.5万亿美元AI数据中心遇到地方选举:GPU有货,机房却未必能建
美国AI基建进入新阶段:从芯片供应约束,转向电力、审批与地方政治约束。
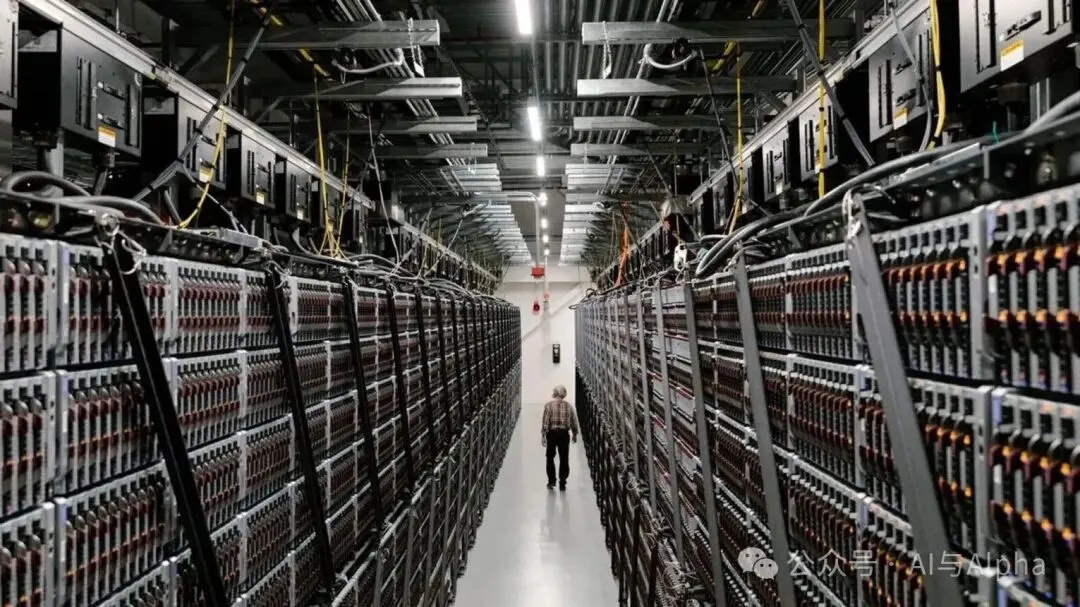
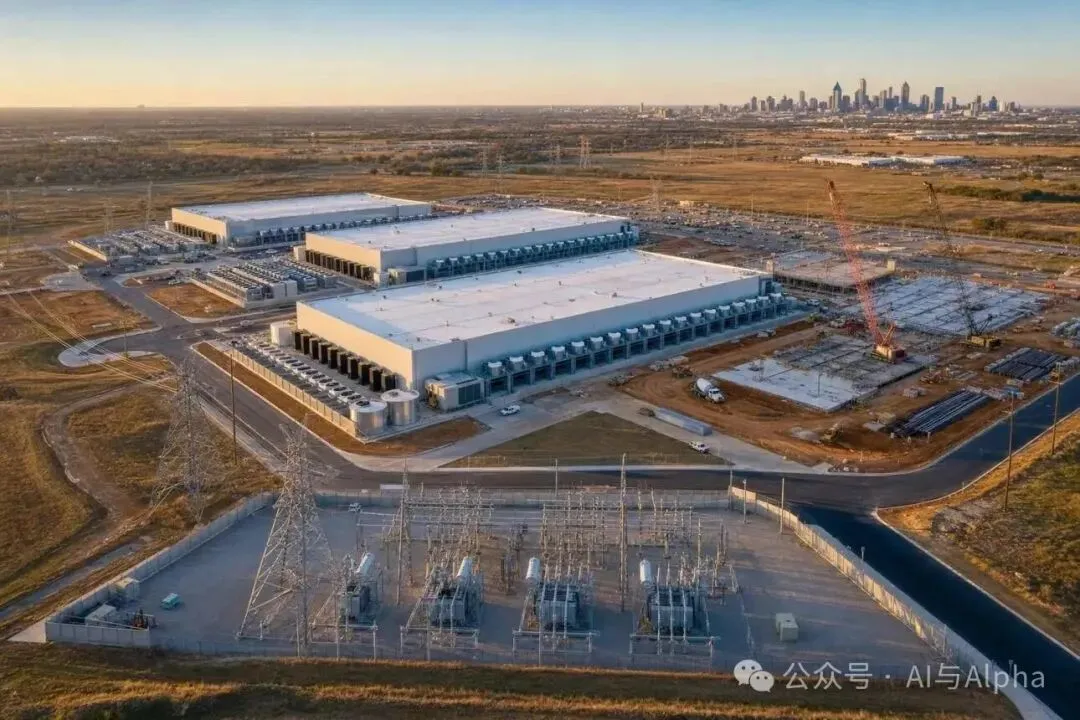
过去两年,市场最关心的是英伟达能生产多少GPU、台积电有多少先进封装产能、HBM能否满足需求。
现在,问题开始变化:
即使GPU、HBM和光模块都准备好了,数据中心也未必能够按计划建成。
10月31日,Axios援引研究机构Cleanview的数据指出,美国十场州长选举可能影响67.4GW规划中的数据中心容量,涉及约2.5万亿美元潜在AI基础设施投资。
这并不意味着2.5万亿美元投资即将取消,而是AI产业链正在出现一个新的变量:地方政治可能决定算力什么时候真正上线。
一、67.4GW是什么概念?
受十场州长选举影响的规划容量
67.4 GW
对应潜在基础设施投资
$2.5万亿
数据来源:Cleanview,经Axios于2026年10月31日报道。均为规划或估算口径,并非已完成建设或已承诺资本开支。
67.4GW相当于67,400MW。
按照Cleanview的统计,美国当前运营中的数据中心容量约62.7GW。这意味着,受这些选举政策影响的规划容量,甚至超过美国现有运营容量。
不过,必须区分三个概念:
规划容量: 开发商提出的建设目标,未必完成融资。
在建容量: 已经进入实际施工阶段,但不一定能够如期通电。
投运容量: 电力、冷却、服务器和网络设备均已具备运行条件。
对AI芯片产业而言,真正决定持续交付节奏的,是第二阶段向第三阶段的转化。
而2.5万亿美元对应的是潜在投资规模,不能直接理解为2.5万亿美元已经进入采购合同。
二、为什么地方选举会影响AI数据中心?
美国数据中心建设并非只由联邦政府决定。
州政府、地方政府、公用事业委员会以及电网运营商,都可能影响项目的建设条件。
例如:
是否批准新增数据中心;
是否允许接入当地电网;
是否要求开发商承担新增输电成本;
是否继续给予税收优惠;
是否提高用水、环保和噪声标准。
AI数据中心与传统工厂不同,建设完成之后,持续需要大量电力和冷却资源。
对于当地居民来说,最直接的担忧并不是AI技术本身,而是:科技公司的数据中心是否会推高自己的电费、水费和税收负担?
这使得数据中心逐渐成为美国地方选举的重要议题。
哪些州最值得关注?
州 | 主要问题 | 潜在影响 |
|---|---|---|
得克萨斯州 | 电网接入审查、项目核验 | 大型项目通电时间 |
俄亥俄州 | 两党候选人均提出限制性措施 | 新项目审批与电力成本 |
佐治亚州 | 候选人对暂停建设存在分歧 | 项目建设进度 |
宾夕法尼亚州 | 大用户电价、许可要求 | 电力成本和项目回报 |
Cleanview数据显示,俄亥俄州有约21.9GW尚未开工的规划容量,佐治亚州约15.1GW。两州都是本轮选举中需要特别关注的区域。
尤其值得注意的是,反对或限制数据中心扩张,并不完全按照共和党和民主党的传统分界线划分。
一些地方候选人即使支持AI产业,也要求开发商承担更多基础设施成本。
这意味着,无论选举结果如何,部分项目的建设成本都可能提高。
三、得州为什么成为最大风险点?
得州是美国AI数据中心建设最集中的地区之一。占美国规划数据中心容量的25%。
过去,得州依靠能源资源、土地条件和相对宽松的营商环境,吸引了大量数据中心投资。
但现在,电网接入申请规模已经远远超过实际可承载能力。
路透社9月调查指出,得州大型用电项目申请规模超过474GW,其中存在重复申请、融资不确定以及尚未落实最终客户的项目。
这带来一个问题:
规划中的算力需求,究竟有多少是真实、可融资、可建设的需求?
如果开发商同时向多个地区申请电力容量,最终只建设其中一个项目,那么电网公司就可能为并不存在的需求提前投资。
因此,得州开始强化项目核验与接入审查。不是简单的反AI政策,而是对超大规模基础设施投资进行筛选。
从长期看,这种筛选未必是坏事。
它可能淘汰缺乏融资能力的投机性项目,让真正具备资金、客户和技术实力的开发商获得资源。
但短期内,审批收紧确实可能推迟部分数据中心的上线时间。
四、OpenAI可能是最值得关注的公司
Cleanview报告提出了一个值得注意的数据:
OpenAI在竞争激烈的州长选举所涉及州内,规划了约14.1GW数据中心容量,占其全部规划容量约84%。
其中包括俄亥俄州的10GW园区,以及佐治亚州规划中的3.2GW项目。
这与OpenAI当前的扩张逻辑形成了直接联系。
OpenAI管理层强调,公司目前仍处于算力受限状态,必须提前为2028—2030年的需求建设基础设施。
问题在于:
OpenAI可以提前订购GPU、签订云计算合同,但不能单方面决定当地电网什么时候完成扩容。
因此,未来AI算力扩张存在两条不同的时间线:
AI算力从订单到收入的关键路径
硬件供应链
GPU生产 → HBM与先进封装 → 服务器组装 → 光网络交付
基础设施供应链
土地与审批 → 电力接入 → 机房建设 → 冷却与系统调试
两条路径都完成,才能真正部署算力
如果电力和审批成为最慢的一环,其他环节即使完成扩产,也可能面临交付时间错配。
五、对英伟达、美光、博通和光通信公司有什么影响?
并不是所有AI硬件公司都会受到相同程度的影响。
关键要看产品在数据中心建设周期中的交付位置,以及客户是否能够重新安排采购和部署。
公司或环节 | 主要影响 | 风险判断 |
|---|---|---|
英伟达 NVDA | GPU采购可能重新安排,订单与部署错配 | 中等 |
博通 AVGO | 定制ASIC和交换芯片部署节奏变化 | 中等 |
美光 MU | HBM、服务器DRAM及SSD需求兑现延迟 | 中等 |
闪迪 SNDK | 企业级SSD扩容需求可能后移 | 中等 |
中际旭创、新易盛 | 光模块随网络建设与服务器部署交付 | 中等 |
天孚通信、COHR、LITE | 光器件、光引擎和连接产品需求节奏变化 | 中等 |
中小型Neocloud | 融资成本与建设延期叠加 | 较高 |
以上为产业链情景分析,不是对各公司现有订单或收入损失的确认。
1. 英伟达:需求可能不消失,但收入节奏可能改变
英伟达面对的是全球大型云计算客户。
如果某个数据中心延期,客户可能把部分GPU重新分配到其他地区或项目。
因此,单个项目延期不必然意味着英伟达订单取消。
不过,如果大量项目同时推迟,客户可能重新安排GPU采购节奏。
这会影响未来几个季度的收入确认和增长预期。
2. 美光与HBM:必须区分结构性需求和库存周期
美光既提供HBM,也提供服务器DRAM和NAND产品。
如果数据中心建设推迟,短期影响可能表现为服务器交付延后,进而改变存储芯片的采购节奏。
但需要注意,HBM通常与GPU平台紧密配套。
如果英伟达GPU生产及系统集成计划不变,HBM未必立即受到影响。
真正需要警惕的是:
GPU系统出货放缓,同时HBM产能继续扩张,导致供需平衡发生变化。
因此,对美光的判断不能只看数据中心项目延期数量,还要观察HBM订单、DRAM合同价和客户库存。
3. 光模块:更需要观察实际部署节奏
800G、1.6T光模块和光交换设备,与AI集群建设高度相关。
如果大型AI园区通电延迟,客户可能推迟部分网络设备采购或安装。
但影响也并非完全同步。
部分光模块会在系统集成阶段提前交付,部分则跟随网络扩容逐步安装。
所以不能简单认为,数据中心延期一个季度,光模块收入就一定延期一个季度。
对于中际旭创、新易盛、COHR和LITE等公司,更重要的是观察客户订单是否真正调整,以及库存和交付周期是否发生变化。
4. Neocloud:财务风险可能比硬件厂商更大
Neocloud通常指专门提供GPU云计算服务的新型云运营商。
这类公司可能通过债务融资购买GPU、租赁机房和建设算力集群。
如果项目延期,它们可能同时承受:
借款利息继续产生;
GPU或机房资产不能按计划创造收入;
客户合同交付推迟;
现金流恶化;
再融资条件收紧。
这也是为什么同样面对数据中心延期,大型云厂商和中小型GPU云运营商的风险可能完全不同。
六、这是否意味着AI基础设施投资见顶?
目前还不能得出这个结论。
Axios另一篇10月31日报道指出,美国虽然已经出现300多项地方暂停建设措施,但数据中心建设仍在快速推进。SemiAnalysis估计,2027年美国可能新增超过50GW数据中心容量,其中接近一半已经进入较成熟的建设阶段。
这说明两个事实可以同时成立:
第一,AI算力需求依然旺盛。
大型科技公司仍在积极建设训练和推理基础设施,长期AI需求并未因为地方选举而消失。
第二,部分规划项目可能无法如期落地。
融资、审批、电力、土地和居民反对,都会影响实际建设进度。
而且,地方监管还可能带来另一种结果:提高行业进入门槛。
拥有充足现金流、稳定客户和长期电力合同的大型云厂商,可能更容易通过审查。
缺乏融资和实际订单支持的中小项目,则可能被迫退出。
因此,地方监管收紧不一定导致AI基础设施总需求崩溃,也可能促使行业向资金实力更强的企业集中。
七、投资者应该关注什么指标?
过去,我们用英伟达GPU订单、HBM产能和1.6T光模块需求来预测AI基础设施增长。
未来需要增加一个指标:
数据中心实际通电容量(Energized Capacity)。
这是判断AI资本开支能否转化为真实算力的重要变量。
未来需要同时观察的四个信号
规划项目中,有多少真正获得电力接入许可。
已签约电力容量中,有多少按期完成通电。
GPU服务器与光网络设备交付,是否开始慢于原计划。
HBM、DRAM和光模块的订单、库存、合同价格是否同步变化。
如果数据中心延期,但GPU、HBM和光模块订单仍然强劲,可能只是建设时间错配。
如果延期开始传导至设备订单下修、库存上升和价格走弱,才说明风险真正进入AI硬件产业链。
结语:AI产业的新瓶颈,可能不在芯片工厂
2023—2025年,AI产业主要解决的是GPU产能、HBM供应和先进封装问题。
2026年以后,随着数据中心规划容量快速增长,电力、建设许可和地方政策的重要性正在提高。
美国地方选举影响的67.4GW数据中心规划,并不意味着2.5万亿美元AI投资将被取消。
但它提醒投资者:
AI算力需求增长,不等于GPU能够按计划部署;GPU订单增长,也不等于数据中心能够按时创造收入。
未来判断英伟达、美光、博通和光通信产业链,不能只研究芯片供给和客户资本开支,还必须跟踪数据中心的实际建设和通电进度。
AI基础设施的竞争,正在从“谁能买到更多GPU”,扩展为“谁能让更多GPU真正运行起来”。
资料来源:Axios,2026年10月31日;Cleanview《The Geography of Compute》;Reuters,2026年9月1日;SemiAnalysis相关建设容量估算。
本文数据截至2026年11月2日,选举尚未结束。涉及公司影响的判断为情景推演,不构成投资建议。