 夜雨聆风
Token成本暴降90%!独立理财师的AI"隐藏密码"曝光
当金融AI企业正在为Token成本苦苦挣扎时,独立理财师却找到了一条"降本增效"的突围之路——不是比拼算力,而是比拼"决策系统"。
一、一个被忽视的"生死线":Token成本正在重塑金融AI
2026年5月23日,一条来自新浪财经的新闻引发了金融圈的关注:
《Token生死线:金融AI企业的降本狂奔》
这篇文章揭示了一个残酷的事实:
"坦白讲,窗口期已经不长了。企业的AI转型,可能要在两年内完成。" ——盈米基金高级技术总监 梁仲智
Token成本的精细化管控,正从企业的选修课变为必修课。
数据让人震惊:
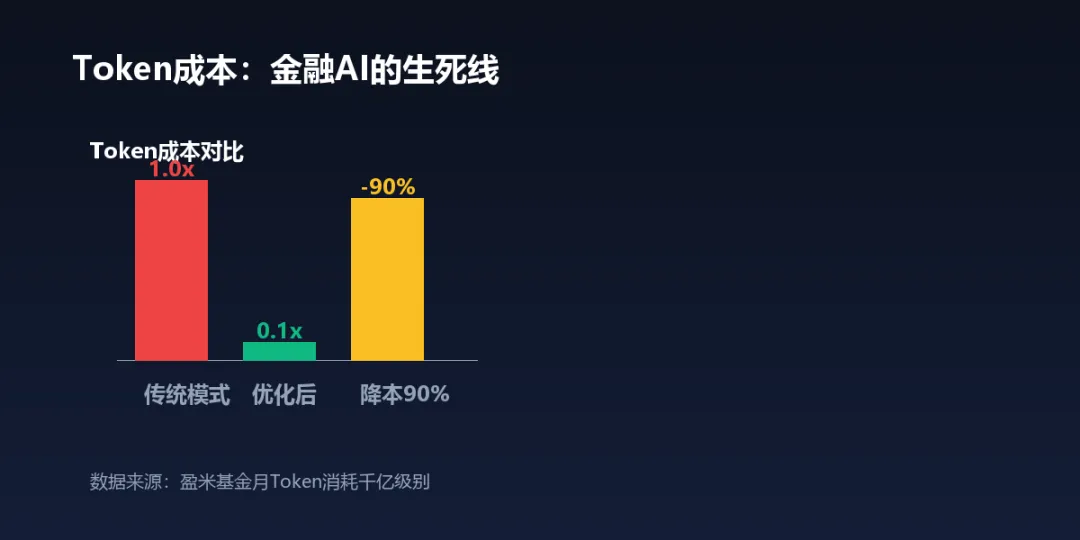
💰 盈米基金:部署200多个模型,月Token消耗量达千亿级别 🤖 AI小顾:累计处理超过100万个用户提问 ⚡ 每日调用:Token消耗达到百万级真实调用
当Token消耗成为一张实实在在的账单,金融AI企业正在经历什么?
二、金融场景的Token消耗"三座大山"
为什么金融AI的Token成本如此之高?
根据报道,金融场景的Token消耗有三大特征:
1️⃣ 上下文特别长
金融决策需要综合大量信息:
客户的持仓数据 交易历史 风险偏好 沟通记录
加起来可能就是几千甚至上万Token。
这跟写一个代码补全完全不是一个量级。
2️⃣ 对准确性要求极高
个人用户可以容忍AI写的博客文章有点啰嗦 但企业却不能容忍AI给出的投资建议算错收益率
这意味着金融场景往往需要更强(也更贵)的模型,以及更多的推理步骤。
3️⃣ 场景的价值密度差异极大
用户问"什么是基金定投" → 低价值,消耗少
高净值客户问"我的500万资产怎么配置" → 高价值,消耗大
同样是调用AI,成本可能相差100倍。
三、88%的AI试点项目失败,原因竟然不是技术?
麦肯锡《2026年组织状态报告》显示:
高达88%的AI试点项目未能规模化,主因并非技术缺陷,而是评估机制缺失和治理障碍。
组织准备度不足作为一项"慢变量",相比技术风险更具有隐蔽性。
这意味着什么?
AI转型已不关乎发展,而是企业的"生死问题"。
但就在大型金融AI企业苦苦挣扎于Token成本时,独立理财师却找到了一条不同的路径。
四、独立理财师的AI"隐藏密码":不是比拼算力,而是比拼"决策系统"
当金融AI企业在为Token成本焦虑时,独立理财师的机会在哪里?
🔑 密码1:从"卖产品"转向"解释决策"
大型AI企业在比拼:
谁的模型更强? 谁的Token成本更低? 谁的计算更快?
而独立理财师应该比拼:
谁能帮客户建立"家庭财务决策系统"? 谁能把复杂的金融问题翻译成普通家庭能执行的步骤? 谁能提供长期的陪伴和信任?
🔑 密码2:AI增强型"一人公司"模式
报道中提到,盈米基金在研发端将所有角色合并为"产品工程师"。
这对独立理财师的启示是:
你不需要200个模型,不需要千亿Token/月。
你只需要:
AI帮你整理信息 AI帮你对比方案 AI帮你解释概念 - 你来理解情绪、协调家庭目标、设计决策顺序、提供长期陪伴
这就是"AI增强型独立理财顾问"的核心模式。
🔑 密码3:Token成本暴降90%的"隐藏方法"
金融AI企业在拼命优化:
模型分级调度 Prompt精简 缓存与预计算 RAG优化
但独立理财师可以用更简单的方法:
用AI处理标准化问题(基金定投、税务基础) 用自己处理个性化决策(家庭财务系统、风险适配) - 让AI成为"水电煤",而不是"奢侈品"
五、案例:AI小顾如何回答100万个问题?
盈米基金的AI智能助手"AI小顾"累计处理了超过100万个用户提问。
这意味着什么?
平均每天回答超过1万个问题 覆盖基金、理财、资产配置等多个场景 7×24小时不间断服务
但AI小顾不能做什么?
❌ 不能替你承担人生后果
❌ 不能理解你的家庭特殊约束
❌ 不能在你深夜焦虑时给你一个电话
这就是独立理财师的价值所在。
六、2026年,独立理财师的AI突围指南
基于当下的情况,我为你总结了3条突围路径:
🎯 路径1:建立"家庭财务决策系统"(HFOS)
不要跟AI比拼信息量,要建立决策系统。
包含五层:
- 现金流层
- 先确保生活稳定性 - 风险保障层
- 解决家庭极端风险暴露 - 长期储备层
- 教育、养老、长期目标 - 增长配置层
- 适度提升长期购买力 - AI辅助决策层
- 用AI提升信息处理效率
🎯 路径2:从"资讯搬运"转向"决策解释"
AI最先替代的,是"资讯搬运型理财内容"。
因为AI比人更快、更便宜、更稳定。
但AI越强,普通人越容易遇到一个新问题:
信息太多,但不知道哪个适合自己。
这就是独立理财师的机会:
不制造焦虑,而是帮助用户建立秩序感 不靠神秘感,而是解释底层逻辑 不拼预测,而是拼长期陪伴能力
🎯 路径3:构建"AI增强型一人公司"
未来最值得做的,不是"大而全机构"。
而是:"高信任、强认知、轻团队"的一人公司模式。
七、风险提示:AI不会替你承担人生后果
未来很多理财信息,都能被AI快速生成。
但真正重要的问题,AI无法替你承担后果:
家庭风险怎么分配? 现金流怎么安排? 哪种波动是你真正能承受的? 哪种目标值得长期坚持?
所以:AI时代最重要的,不是寻找"标准答案"。
而是建立:属于你自己的家庭财务决策系统。
八、Token生死线背后,独立理财师的真机会
当金融AI企业正在为Token成本苦苦挣扎时,独立理财师的机会不在于:
❌ 比拼算力 ❌ 比拼模型数量 ❌ 比拼Token消耗
而在于:
✅ 帮普通家庭建立"决策系统" ✅ 把复杂金融问题翻译成可执行步骤 ✅ 提供AI无法替代的长期陪伴和信任
2026年,独立理财师的真机会是:
从"推荐产品"转向"解释决策"。
而这,也许正是未来独立理财师最大的长期价值。
🚨 风险提示
以上所有内容仅供独立理财师商业模式探讨及投资者教育交流,不构成任何个性化投资建议。市场有风险,投资需谨慎。家庭资产配置应根据自身风险承受能力、现金流状况与实际生活约束进行理性决策。
📚 作者: 明远