ARTICLE · 1044183
一夜之间,新规即将落地,所有国产App都要变干净了
不知道大家有没有发现一个离谱的现状。如今的互联网APP,不管是刷短视频、点外卖、还是查导航、买潮玩,哪怕是主打日常便民服务的工具软件,都在首页、支付页等界面里,疯狂植入分期、月付类的金融入口。
而且类似的情形并非个案。短视频平台推送借款额度,外卖应用把分期入口置于首位...各行各业的平台,都在想方设法诱导用户借钱消费。即便用户选择无视,平台依旧会通过短信轰炸、信息流强推以及剧情广告洗脑等方式持续营销。不少网友调侃。现在的APP,主业是放贷,副业才是做服务。
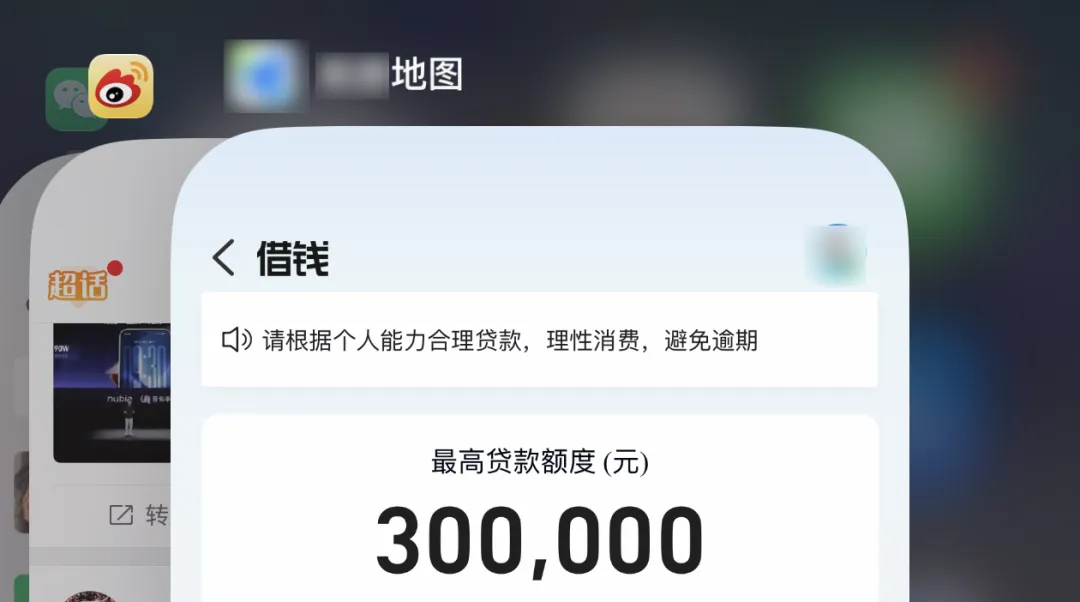
这种无孔不入的借贷营销乱象,困扰了无数普通用户。但好消息是,持续多年的APP金融乱象,终于迎来官方终极整治。
今年4月,八大部门联合出台《金融产品网络营销管理办法》,并定于9月30日正式落地实施。这则新规直击行业痛点,专门整治各类APP隐蔽放贷、套路营销、误导借贷等违规行为,彻底终结互联网平台的无序放贷时代。
为了更加直观感受当下的行业现状,我统计了2025年国内用户量TOP30的主流APP,并逐一实测核查。结果触目惊心:30款头部APP中,足足22款内置自有金融借贷产品。
本次统计还剔除了跳转第三方借贷广告的情况,只计算平台自营的分期、月付、信贷服务。也就是说,绝大多数国民级APP,都在明目张胆地跨界做放贷生意。
最让用户反感的是,很多人网购、点外卖付款时,习惯性一键支付、指纹/刷脸秒付,事后才发现,自己被默认选中了分期、月付服务,稀里糊涂背上了小额贷款。
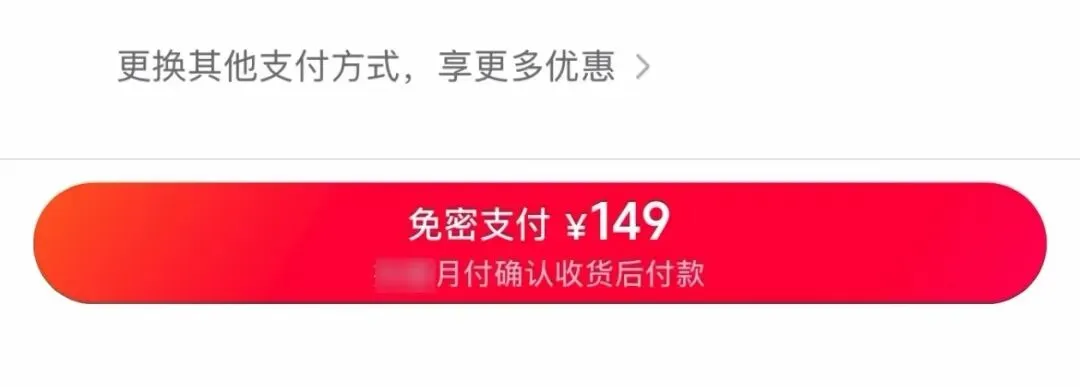
部分平台则会更加隐蔽,直接将月付分期设置为免密优先选项,用户无需任何确认操作,就自动完成借贷交易。很多消费者直到还款日收到账单,才知晓自己莫名开通并使用了信贷服务。
这种把“小额贷款”伪装成普通支付方式的操作,利用用户的操作惯性精准挖坑,也是这次新规重点整治的核心乱象。
很多人误以为新规会全面禁止APP分期、网贷服务,其实并非如此。官方的核心不是“一刀切取缔”,而是去套路、去误导、让操作透明化。
新规明确划定红线:非银行支付机构,严禁将贷款、资管等金融产品,与余额、银行卡、数字人民币等常规支付工具并列展示、混搭推荐。
简单解读来说,就是正常的信贷、分期服务是可以保留的,但必须单独分区展示,不能混搭在常规付款选项里误导用户。彻底杜绝“一键付款误贷”的行业通病。、
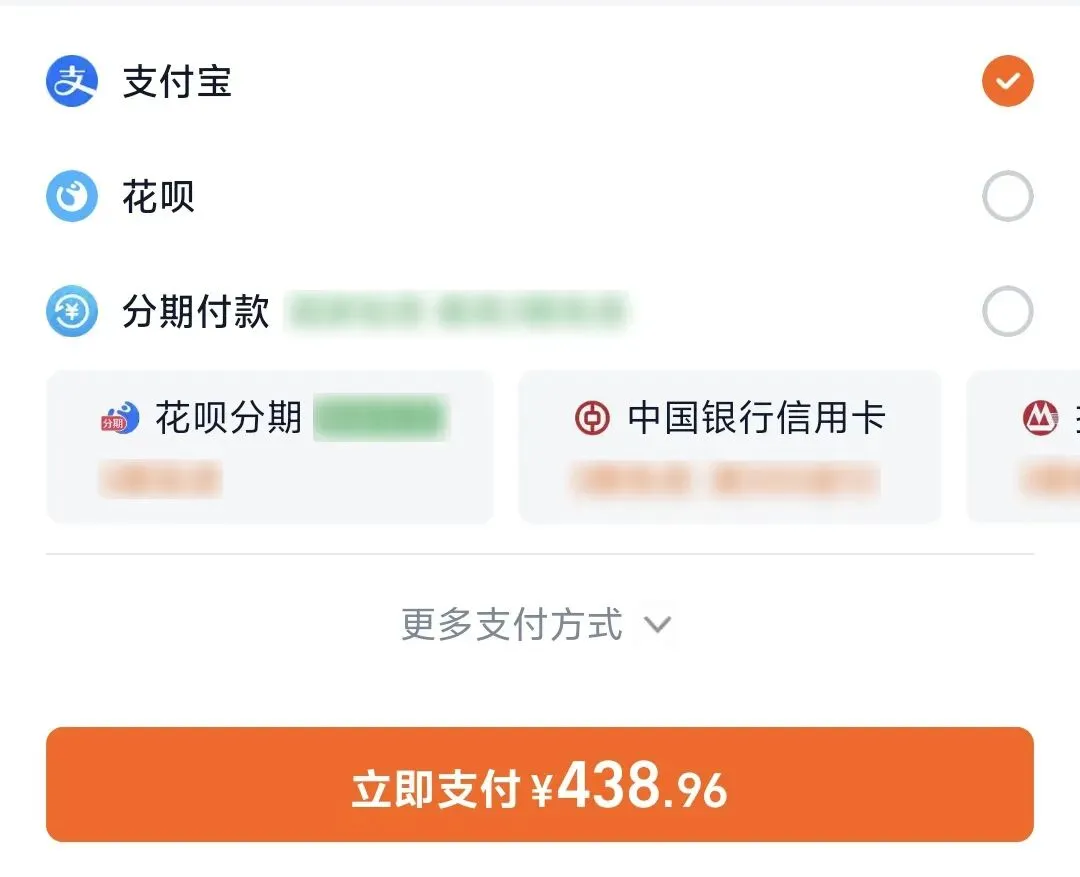
我在新规落地前,实测了微信、支付宝、淘宝、美团、抖音、得物等主流平台,目前各家整改进度参差不齐。
微信、支付宝响应是最快也是最积极的,现在已经完成了功能分区优化,将零钱、银行卡等常规支付,与理财、信贷服务完全拆分,界面层级清晰,不会导致混淆。
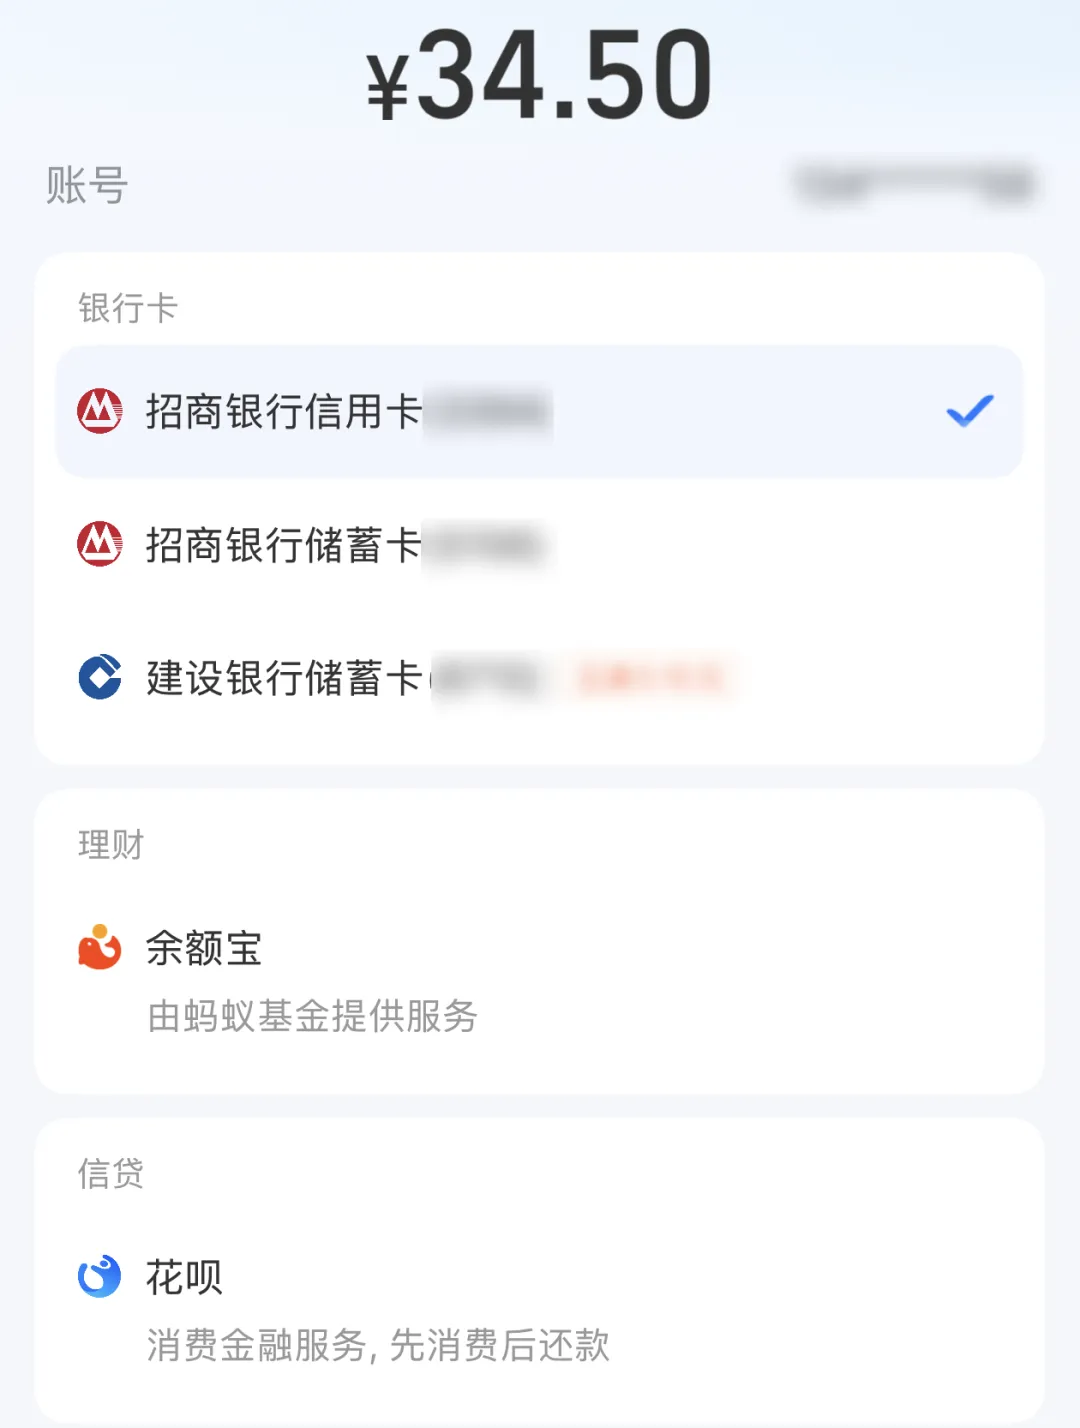
但仍有大量头部平台尚未整改到位。淘宝依旧将分期、信贷服务与常规支付工具并列;抖音、得物把月付分期放在优先展示位置,诱导性极强;美团即便拆分了支付分类,仍在密码输入页面植入月付引流推荐,全程引导用户借贷消费。
这些不符合新规的套路设计,在9月30日正式落地后,将会全部被强制整改。
除了支付页面的隐形套路,本次新规还重拳整治了全网泛滥的低俗洗脑借贷剧情广告。
相信大家都刷到过同类离谱短视频:朴实青年带母亲出行、看病遭遇窘境,被旁人冷眼相待,此时一名“成功人士”登场,不直接出手相助,反而主动帮主角借贷数万额度,用低息话术洗脑,最终全员满意。
这类广告剧情三观扭曲、逻辑离谱,刻意制造焦虑、贩卖共情,变相美化借贷行为,弱化还款压力,用剧本套路诱导普通用户、尤其是年轻群体超前消费。此前多款借贷APP就因这类违规营销,被官方处罚、甚至下架致歉。
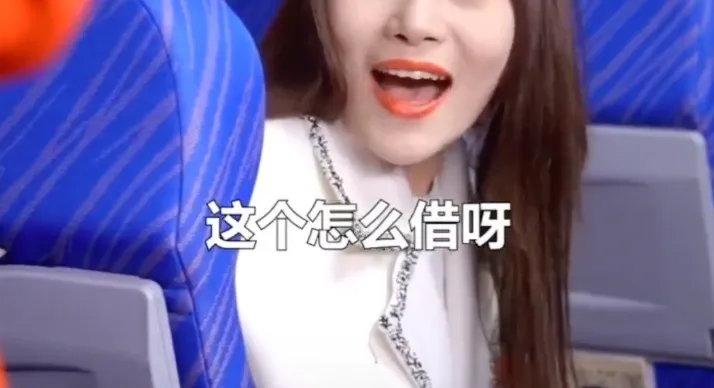
针对这类乱象,新规出台了更加严苛的约束条款,彻底封死营销漏洞:
严禁片面宣传低首付、低日息、低门槛等诱导话术,禁止隐藏真实年化利率与借贷风险;所有金融营销内容,必须由官方持证机构、持证从业人员发布,彻底取缔第三方演员剧本式的洗脑营销。
简单来说,以后我们就再也看不到那些三观扭曲、刻意诱导借贷的奇葩短剧广告了。

分期、月付、消费信贷本身是中性金融工具,合理使用是能够有效缓解我们短期消费压力的,并非洪水猛兽。真正需要整治的,是平台恶意误导、无序营销的行为。
各大互联网平台手握海量用户,利用信息差和操作惯性,把借贷服务无孔不入地植入日常使用中,去诱导自制力较弱的用户超前消费、盲目借贷,滋生了大量非理性负债问题。
新规的落地,本质上是给失控的互联网金融营销套上枷锁:让金融服务回归自愿选择,而非被动套路;让借贷透明化,而不在是隐蔽挖坑。
至此全民APP跨界放贷,套路营销泛滥的现象即将离我们远去,互联网金融终于迎来了规范化拐点。这场迟到已久的整治,终于让互联网APP,回归服务本身。这次整改你们觉得是否正确呢?
往期推荐