ARTICLE · 1044209
当AI开始替你下单:高盛说,2027年美国大厂要砸1.4万亿
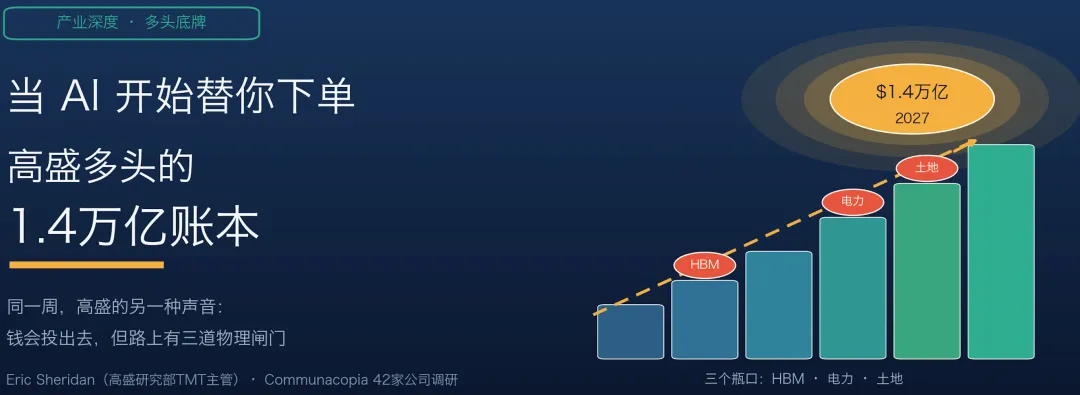
同一个星期,高盛发出了两种声音。私募股权掌门Friedman泼冷水:4万亿美元太多,回报存疑。而高盛研究部的TMT行业主管Eric Sheridan,则是华尔街最坚定的多头之一。9月初旧金山的Communacopia科技大会上,他和团队四天里见了42家上市公司与非上市公司的掌门人,随后写下一篇文章,标题是《消费级Agent标志着AI增长的下一阶段》。
他给出了一个让所有产业链公司心跳加速的数字:我们估计,美国云巨头2027年将部署1.4万亿美元资本开支。并且补了一刀:这个数字高于华尔街共识,而且到2027年底之前,资本开支周期都会维持在高位。
两个数字先分清楚:Friedman的4万亿是三年多、全行业、全球玩家的累计投入;Sheridan的1.4万亿是单年、美国头部云厂商的口径。两者不能相加,也不直接矛盾——一个在问"投这么多能不能赚到钱",一个在说"钱确实会投出去"。这篇文章,我们认真听多头把话讲完,再看他自己承认的窟窿在哪里。
消费级Agent:AI从"能聊天"到"能办事"
Sheridan的核心论点不是算力,而是应用层的接力。他把AI的演化分成三层:基础设施层、平台层、应用层。过去两年的故事主要发生在第一层—建数据中心、囤芯片。2026年开始发生的变化,是AI从"你问它答"变成"它替你办事":帮你比价、订票、续费、安排行程、在多个应用之间跑完一整套流程。他把这种"行动式商务"称为平台层开始现身的标志。
这为什么重要?因为任务越复杂,消耗的token越多。聊一句话只需要很少的算力,而一个替你完成跨平台采购的agent,背后要调用很多次模型、读取大量上下文、执行多步推理。如果说聊天是"打字",agent就是"干活"——干活的饭量远大于说话。
他对变现路径的判断也很直白,甚至会让一部分技术理想主义者失望:消费级AI agent的大众市场,将主要靠广告和订阅赚钱,和今天的互联网网页时代没有本质区别;更复杂的任务交给最前沿的高级模型,用分层订阅收费。换句话说,别指望agent带来什么全新的商业模式——它更可能是广告和会员制在新载体上的重演。
1.4万亿的底气:在建项目大多已签约
多头数字虽大,Sheridan给出的近端支撑其实相当扎实,值得所有担心"capex说砍就砍"的人注意。他的原话是:即将上线、用于支撑AI的算力,大部分针对的是当下已经存在的供需失衡,而不是三五年后的未来建设;而且这些基础设施项目,大部分已经签了约。
这句话翻译成产业链语言:2026到2027年上半年的供电、散热、机柜、光互联订单,可视性比一般周期高——钱不是PPT上的意向,是合同里的义务。这也是为什么电力设备商在手订单普遍排到一年以后。
但他自己点了三个"瓶口"
诚实的多头和吹鼓手的区别,在于敢不敢讲约束。Sheridan明确说:整个供应链从头到尾都存在约束,尤其是三个——存储芯片、电力、土地。即使需求不减速,这些外部因素也可能成为顶头风,改变实际能部署出去的资本规模。
存储芯片,核心是HBM高带宽内存。AI芯片的算力这些年翻了很多倍,但喂数据的内存带宽长期是短板,HBM被少数厂商垄断,扩产周期以年计。他的原话里把"拿到存储芯片"排在电力之前——这是很多只盯着GPU的分析会漏掉的细节。
电力,是所有数据中心项目共同的天花板。一个大型智算中心的耗电量相当于一座小城市,而电网接入、变压器、高压直流设备的交付周期,远比买芯片长。美国不少项目的实际瓶颈已经不是钱,也不是芯片,而是"电什么时候能接进来"。
土地则听起来最不性感,却最硬:离骨干网近、电够用、水(部分散热方案需要)够、地方政府点头的地块,是稀缺资源。这三个约束的共同含义是:1.4万亿是"想投"的数字,实际"能投下去"的数字可能打折扣——但对拿到瓶颈环节订单的公司,这反而是议价权的来源。
还有一个他提到、但语焉不详的变量:监管。大会上不少行业领导人口头赞同"应该让AI推进得慢一点",但谁来监管、监管的授权边界在哪,全无共识。政策是这轮周期里唯一无法建模的外生冲击。
Token必须降价:这是整个链条的定价纪律
文章里最容易被产业链公司忽略、其实最要命的一句,是他对普及条件的定义:要实现大众市场普及,需要两件事同时成立—产品价格要有健康的通缩,实用性必须上升。
"健康的通缩"五个字,是算力供给侧的紧箍咒。AI要像水电一样无处不在,单位token的价格就必须持续下降;而价格下降的速度,决定了应用层能不能长出足够大的需求来接住天量供给。这就是高盛自己模型里"价跌量增"的赌局:用量必须涨得比价格跌得快,产业链的收入表才能成立。对算力租赁、云服务这一类直接卖token的公司,这是长期毛利率压力;对供电散热这种"卖固定设备"的环节,量增是实的,价跌的痛感隔着一层——同样是AI链上,站位不同,命运不同。
普通人怎么读这张多头底牌
第一,近端订单可信,远期数字要验。已签约的在建项目支撑2026到2027年的产业链景气;但1.4万亿是2027年的估计值,中间隔着HBM、电力、土地三重物理约束,任何一环继续紧张,实际部署都会低于愿望。盯云厂商每个季度财报里的资本开支指引,比记住1.4万亿这个数字重要。
第二,应用层会不会接棒,盯两个信号:消费级agent的月活与任务完成量,以及广告和订阅收入有没有真的出现在大厂财报里。讲故事的阶段过去了,未来两年,平台层必须拿出收入证据。
第三,瓶颈即定价权。当全行业都在比谁规划的算力大,真正赚钱的是卡住瓶颈的环节—HBM、电网接入设备、供电与散热。这个判断恰好和那位泼冷水的Friedman殊途同归:一个从需求侧、一个从回报侧,指向了同一批"卖铲子且资产负债表干净"的公司。
高盛研究部在唱多,高盛资管在警惕,这精分吗?不。成熟的机构本来就该同时容纳两个方向的证据:需求大概率为真,路径大概率曲折,而回报,从来只属于站位正确、负债克制、又熬得过周期的人。