ARTICLE · 1046347
从牙床到AI心脏:这块“石头”正等来自己的“六氟化钨时刻”
公众号规则是部分推送,您只有设了星标⭐️,才能及时接收最新推送
因为近期平台监管变严,为避免大家找不到我,后续内容我会同步更新在小号 「小韭菜的成长基地」 上。麻烦大家动动手指,点击下方公众号名片关注一下小号,别走丢了!
说真的,我第一眼看到“类六氟化钨时刻”这个标题,差点笑出来——也太会蹭了吧。
六氟化钨是什么?半导体里的关键气体。锆英砂?听起来像工地边上的灰扑扑矿石。这俩能扯到一起?
但把国金证券这份研报翻完,我收回了一半嘲笑。它想说的不是产品像,是剧本像:供给端被一点点拧紧,需求端突然撞上AI、光通信、牙科这些新出口。大宗材料最怕没故事,可一旦故事和供给约束撞在一起,行情就容易不讲道理。
别急,我们慢慢捋。
先拧水龙头:锆英砂这次不是闹着玩
锆这个行业,以前确实不太“性感”。陶瓷、耐火材料、铸造,都是老经济的地盘。但上游供给,正在发生一些挺硬的变化。
2025年,全球锆矿产量约124.3万吨,同比-3.2%,是近15年低点。澳大利亚、南非、莫桑比克三国产量合计占全球约66.8%。资源集中,本来就容易出幺蛾子。
果然,头部大矿开始减产。
Iluka,澳大利亚矿砂巨头,直接把Cataby矿山停了,一停约12个月。2026年上半年,公司锆英砂产量3.62万吨,同比-49.6%;ZIC产量4.37万吨,同比-27.0%;合计锆产品7.99万吨,同比-39.3%。全年指引约18万吨,相比2025年的27万吨,少了约三分之一。
这还没完。Tronox的Atlas矿爬产基本完成,后续增量有限;Rio Tinto的Zulti South项目,首批商业化生产要等到2028年第四季度。远水,解不了近渴。
所以供给端的结论不复杂:短期弹性有限,中期增量也多是接替老矿,不是大规模扩产。
那需求呢?
传统需求确实温吞。TZMI预测2025-2028年全球锆英砂需求从109.9万吨增至118.3万吨,CAGR约2.5%。2.5%,听起来很平庸,对吧?但里面有个细节:玻璃窑炉冷修在增加。光伏玻璃、浮法玻璃亏损,冷修停产加速,窑炉拆了重砌,含锆耐火材料就要集中采购。这个逻辑有点绕,但挺硬。
价格上,截至2026年9月15日,锆英砂价格回升到1.155万元/吨,较底部涨了约18%。18%这个数字,放在A股一天就能完成,但放在大宗商品底部,含义不一样。它更像企稳回升的信号,不是烟花。
我个人的偏见是:材料行业最怕只有故事、没有供给约束。这次,供给端确实在收缩。
等一下,真正让我坐直的是复合氧化锆
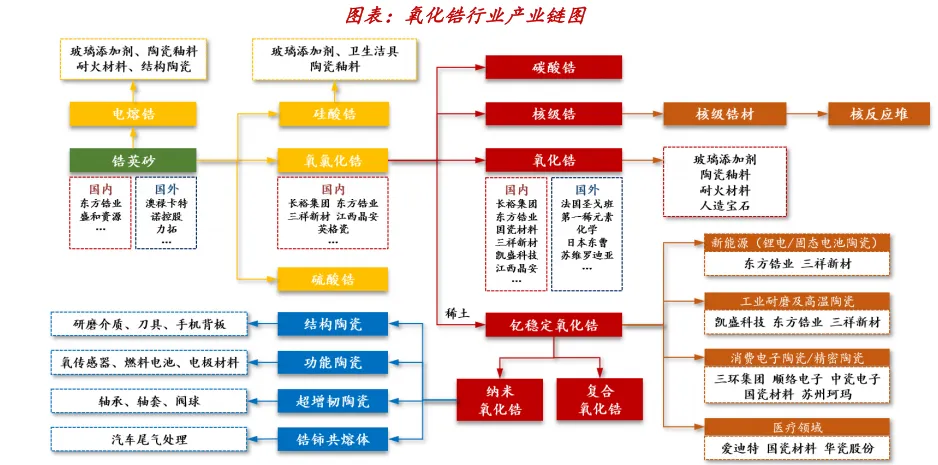
锆英砂只是上游。真正有想象力的,是它往下走的高端形态——复合氧化锆。
你可以把它理解成:给二氧化锆加一点稳定剂,比如氧化钇,让它别在加热冷却时开裂。加多少,决定了它的性格。3YSZ强度高,做结构陶瓷、光纤插芯、牙科修复;5YSZ透光性好,做高美学牙科;8YSZ氧离子电导率高,做氧传感器和SOFC。
研报测算了三个核心领域:SOFC、光纤陶瓷插芯、齿科。2026-2028年,这三个领域对复合氧化锆的需求合计约7,467 / 8,850 / 10,238吨,同比分别+14.8% / +18.5% / +15.7%,2025-2028年CAGR约16.3%。
这个增速,在材料里不算小。
先看SOFC。这可能是最带感的一块。AI数据中心缺电,电网建设又慢,IEA说发达经济体新建输电线路通常要4-8年,变压器、电缆交付等待时间过去三年还翻了一倍。怎么办?现场发电。SOFC模块化、效率高,Bloom Energy甚至只用55天就给Oracle交付了可运行的燃料电池系统。
全球SOFC出货规模,据国金电新团队测算,有望从2024年的约0.4GW增长到2028年的约8GW。YSZ是SOFC电解质和阳极的关键材料。研报测算,2026-2028年SOFC领域复合氧化锆需求分别约455 / 1,137 / 1,820吨。
三年四倍。但这里我要自我修正一下:基数很小,绝对量不大,别一听四倍就上头。 方向对,弹性大,波动也会大。
光纤插芯,是另一个稳的。AI算力集群靠光模块高速互联,800G、1.6T,SN连接器继续用陶瓷插芯。2026-2028年,光纤插芯领域复合氧化锆需求约1,004 / 1,104 / 1,215吨。不爆,但稳。
牙科,是最实在的基本盘。数字化牙科普及,CAD/CAM直接切削氧化锆瓷块。全球氧化锆基牙科材料市场,预计从2025年的3.42亿美元增长到2035年的7.75亿美元。研报测算,2026-2028年全球齿科领域复合氧化锆需求约6,008 / 6,609 / 7,203吨。这个赛道不性感,但很刚。
至于MLCC、手机背板、热障涂层,先当彩蛋。MLCC那边,AI服务器用的MLCC数量超过普通服务器10倍;手机背板看高端化和智能穿戴;热障涂层看航空发动机和燃气轮机。都是增量,但不是眼下最急的。
导火索:稀土出口管制,把日本YSZ供应链掐了一下
如果只是供需错配,那还好说。真正让这份研报兴奋的,是地缘政治变量。
复合氧化锆的核心稳定剂是氧化钇,一种稀土。2025年以来,中国对稀土出口管制持续加码。数据很直接:
2025年,我国氧化钇出口1,926.6吨,同比-29.9%;2026年1-7月出口694.5吨,同比-27.4%;对日本出口14.1吨,同比-97.9%,几乎归零。
日本呢?2025年氧化钇总进口1,406.9吨,其中自中国大陆进口1,324.9吨,占比94.2%。2026年1-7月,日本氧化钇进口总量降到243.8吨,自中国大陆进口171.4吨。
然后,爱迪特公告:收到日本东曹关于后续暂停供应齿科氧化锆粉体的通知。第一稀元素也在年报里把氧化钇列为供给集中、面临出口管制风险的原料,一边增加战略库存,一边推无需稀土的氧化钙稳定氧化锆。
这个信号,说实话,比价格数字更让我在意。国产替代不是口号了,是订单、验证和切换。
国内供应体系也在补。长裕集团纳米复合氧化锆产能2,800吨/年,正在论证扩产;东方锆业现有复合氧化锆产能5,600吨/年,规划1万吨新能源电池级高纯复合氧化锆,一期5,000吨;国瓷材料3,500吨/年,其中约2,000吨用于口腔齿科;三祥新材1,000吨/年高纯纳米氧化锆。数字不算大,但方向清楚。
几家有意思的公司,不按推荐排序
既然讲到这,绕不开几家标的。我只按故事线说,不是荐股。
长裕集团:氟氧化锆产能全球领先,全资子公司广通新材料现有氟氧化锆产能7.5万吨/年,同时拥有碳酸锆、氧化锆、纳米复合氧化锆产能。正在建4.5万吨超纯氟氧化锆项目,试生产阶段。它像一个面粉厂厂长,现在开始自己做高端蛋糕。
东方锆业:锆产品谱系齐全,从氯氧化锆、二氧化锆、复合氧化锆到电熔锆、硅酸锆。2025年营收12.45亿元,同比-19.32%,主要是矿砂贸易核算口径变了;扣非归母净利润0.47亿元,扭亏。2026H1归母净利润0.80亿元,同比+176.1%。加码新能源电池级高纯锆材料。
三祥新材:海绵锆优势突出,国内市占率约55%。控股子公司辽宁华锆有5,000吨工业级海绵锆产能,其中1,300吨/年核级海绵锆。2025年海绵锆销量超3,000吨,核级产品进入法马通供应链,2026-2028年有三年销售框架协议。核级锆材放量,是个看点。
国瓷材料:高端陶瓷材料平台,纳米复合氧化锆粉体用于消费电子和口腔修复。2026年7月27日起氧化锆粉体提价约10%-40%。还收购了SDI,完善口腔材料产品矩阵。平台型公司,故事多,但也要看整合。
爱迪特:口腔修复材料龙头,氧化锆瓷块销量从2021年的93.2万块增长到2025年的278.2万块,CAGR约31.4%。收到东曹暂停供应通知后,表示已构建多元化供应体系,国产替代方案通过客户验证。离消费者最近,也最直接感受牙科需求。
冷水也要泼
别光看贼吃肉。
风险研报里也写了:供给恢复超预期;下游需求不及预期;出口管制政策变化;项目建设及产能释放不及预期。
我自己的判断是:供给端这次不是闹着玩的,但需求端很多还在导入期。SOFC基数小,弹性大,波动也大;牙科稳,光纤稳;MLCC和手机背板要看消费电子脸色。锆价如果只是温和上行,产业链利润修复;如果需求爆,那才是类六氟化钨。现在,更像黎明前,不是正午。
(投资有风险,入市需谨慎。星球信息仅供参考,不构成投资建议。)