ARTICLE · 1070364
AI 账本这一周:Meta Muse 两周 250 万下载,Anthropic IPO 年底见
▸ 八家合计 xAI 上桌后八家 nowcast 合计 $129.1B,剔除 xAI 的七家可比口径 27 天涨了 10%
▸ Grok 上桌 只算 Grok 与 X 的 AI 产品线,剔除广告与云租赁,nowcast $2.9B,比最近一个干净锚点 $1.9B 高 54%
▸ Muse 榜一 上线第 16 天仍是美区免费总榜第一,畅销总榜在前 100 之外,上线 11 天净收入约 $2.7 万
▸ 留存外推 模型估计 DAU 约 63 万,D7 约 11%,D30 外推 3 到 5%,落在全类别中位附近,低于效率类的 8%
▸ token 价横盘 支出价指数七月到八月底跌了一半,此后周均基本持平,9 月 18 日以来均值每百万 $0.68
▸ B200 两口径 同一周 Silicon Data 周均 $5.72,ORNN 现货 $7.71,预测市场按后者结算
▸ IPO 盘口挪到 11 月 年内上市合约从上期 94.5% 落到 75.5%,11 月单月档 52%;Opus 5.5 在盘口最高档的 9 月 22 日发布
▸ 六个铃全亮 杠杆、capex 缺口、CDS 对冲、担保对冲、利息覆盖、五年美债同时越线,高收益债指数利差仍窄
▸ 口碑与用量背离 ZCode 事件后反馈仓每条 issue 反应数涨 10 倍,z-ai 的 OpenRouter token 份额从 13.6% 升到 18.6%
本文全部数据与图表来自公开看板
arr.polyalpha.cn
八家 AI 公司收入 nowcast · Muse 追踪 · 斩杀线 · 供需与信用面板 · 每日更新,好坏都可回放
这周账本多了两样东西。第八家公司 xAI 正式上桌,Meta 的 Muse 以免费产品的身份进了追踪页。Muse 上线 16 天还站在美区免费总榜第一,它是本期最难记账的一笔。另一头,预测市场把 Anthropic 上市的月份从 10 月挪到了 11 月,年内上市合约 75.5%,新模型 Opus 5.5 则在盘口最高档的那一天发布。
这一期每一层都是用量先到、钱后到,只有高杠杆发行人的融资成本抢先一步到了。
先对上期(8 月 28 日)的账。第一行是 Anthropic 的新官方锚点,窗口 9 月上旬到 10 月中旬,截至今天没有来,未到期。
第二行要改判。原题比的是 GLM-5.3-Flash 第三方托管和 Z.AI 自营的用量,但公开路由数据不拆托管商,这道题裁决不了。口径改成这个模型在路由里的总份额,读数是 15.4%,全路由第一。
第三行是软件暴露组的中位毛利率(上期约 77.9%)下一季是否掉头,下一轮财报还没出,未到期。另有一处更正,上期正文把总量里的第三名写成 xAI $1.9B,实际计入 $114.7B 的是 Gemini(当时 $2.1B),xAI 那时还没单独入账。
老规矩,每张图配一段话,判断写在图旁边,错了下周当众修正。
SECTION 01
八家合计 $129.1B,可比口径一个月涨一成
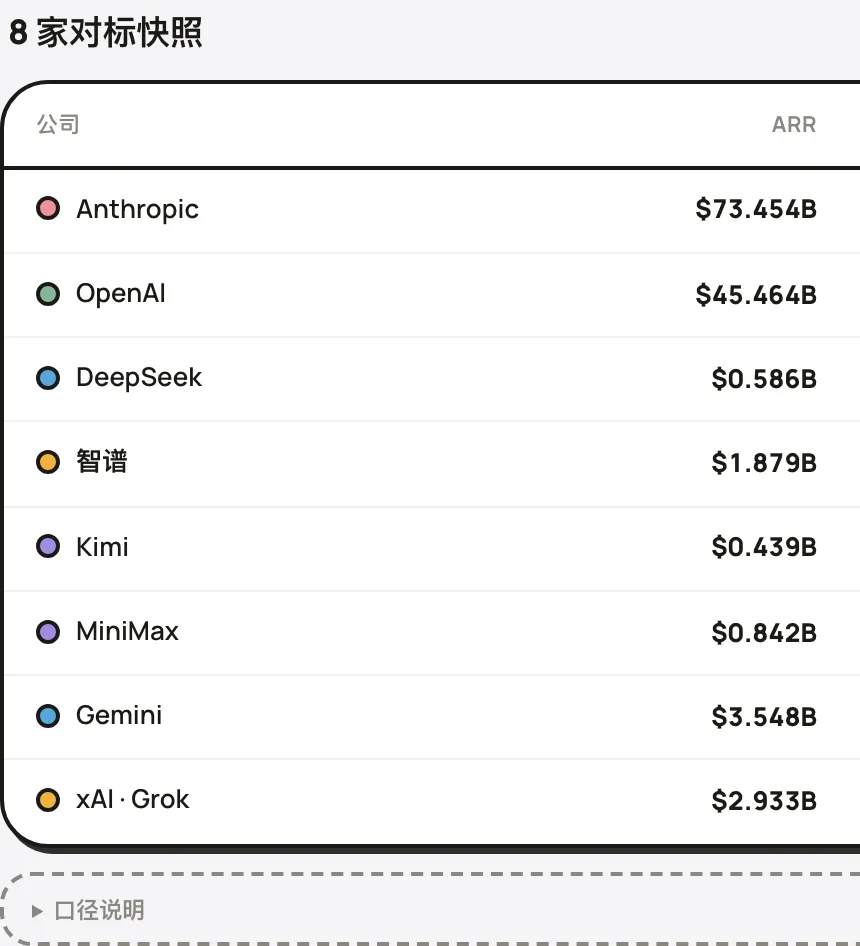
对标页,八家 ARR nowcast,as of 2026-09-24
八家 nowcast 合计 $129.1B。和上期比要先剔除新上桌的 xAI,七家可比口径从 $114.7B 走到 $126.2B,27 天涨了 10.0%。
两家大户吃掉 92%。Anthropic $73.5B(带 $66.1B 到 $80.8B),占 57%,最近官方锚点仍是 7 月底的 $65B,nowcast 比锚点高 13%,这部分全部来自采用度代理的外推。OpenAI $45.5B,上期 $42.7B,最近锚点是 7 月底突破 $40B 的公司口径,同样一个多月没有新锚。两家的下一个官方数字,是这张表最大的误差来源。
变化最大的一格是智谱。公开报道口径下,管理层在 9 月 16 日的投资者交流会上说 9 月上半月 ARR 到了 $1.8B,同时把年末指引从 $2.4B 上调到 $3.0B。此前 9 月 3 日的中报会已给出 8 月末 $1.6B,两个锚点先后进来,nowcast 从上期的 $1.07B 跳到 $1.88B,大部分跳升来自 9 月 3 日那一个。9 月的读数是月中口径,和月末锚点略有不同。Gemini 从 $2.1B 抬到 $3.5B,带宽 ±24%,八家里最宽,这一格读方向不读水平。MiniMax、DeepSeek、Kimi 一个月里各自小步上行。
SECTION 02
第八家上桌,Grok 只按产品线记账
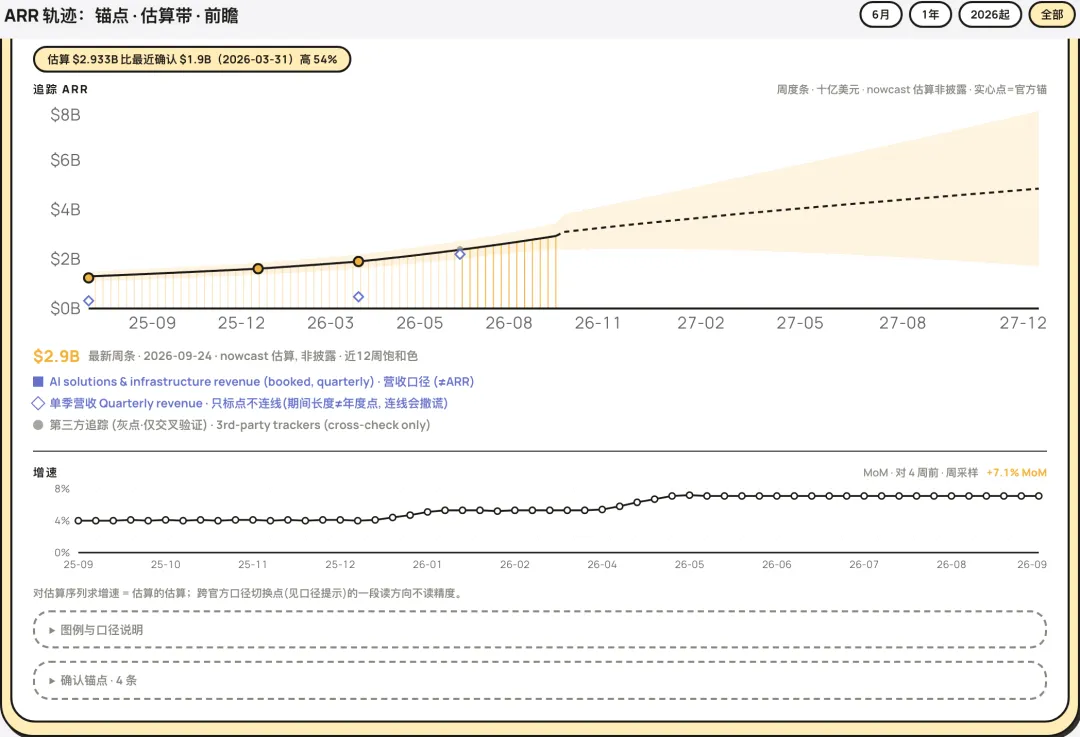
xAI 公司页,ARR 轨迹,2026-09-24
xAI 的账最容易算重。SpaceX 的 AI 分部二季度收入 $25.6 亿,同比涨了 247%,里面装着三样东西,X 的广告 $3.67 亿,Grok 与 X 的订阅、数据授权和 API,以及 2026 年起放量的算力租赁。截至二季度,分部已签的云服务合同累计 $141 亿,客户包括 Anthropic 和 Google。
账本只记第二样。Grok 页的 nowcast 是 $2.9B(窄口径,剔除 X 广告、剔除云租赁),最近一个干净锚点是一季度这一行 $4.75 亿乘 4,也就是 $1.9B,nowcast 比它高 54%,带宽 ±18%。二季度起云租赁混进了同一行,图里的灰点是剔除云之后的残差估算,只做交叉验证,不进模型。
剔除云租赁的理由是一笔对账。Anthropic 付给 xAI 的算力租金,在 Anthropic 那边是成本,在 xAI 这边是收入。八家合计里如果同时记 Anthropic 的 ARR 和 xAI 的云收入,同一笔 AI 支出会被数两遍。
对照一下体量,二季度整个分部年化约 $102 亿,Grok 产品线不到它的三成。产品线的活跃度另有公开读数,Grok 手机 App 8 月 MAU 4,600 万(Sensor Tower)。Appfigures 统计 Grok Bot 上线头 11 天净收入约 $17.5 万,Muse 同一窗口约 $2.7 万,前者靠付费核心用户,后者靠免费分发。
SECTION 03
Meta Muse 免费榜第一,畅销总榜前 100 之外
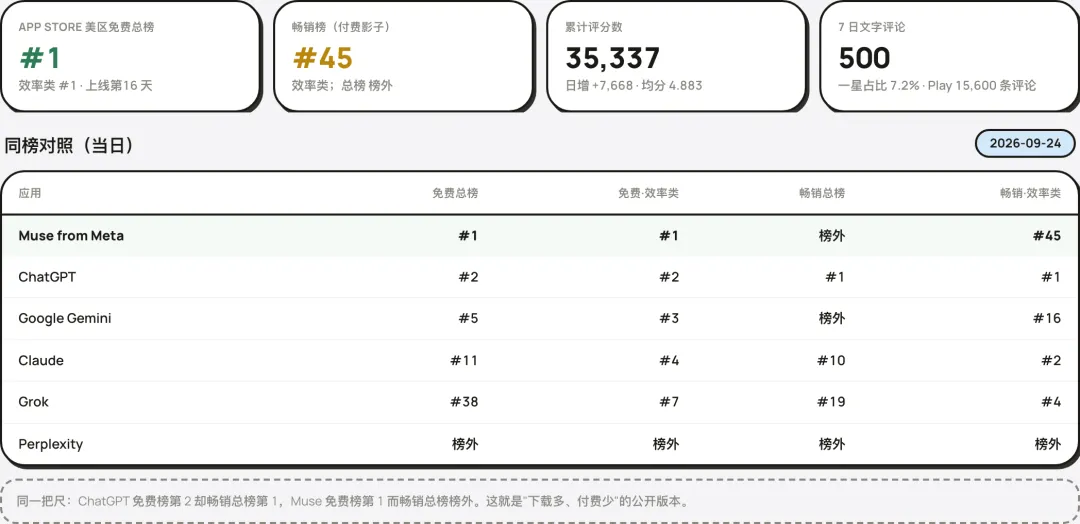
Muse 追踪页,榜位 KPI 与同榜对照,2026-09-24
Muse 不进 ARR 表。它免费,每人每周送 1 亿 token,付费档 $20 和 $100,商家抽成和广告延伸两条线今天实收接近零。Shopify 给了它全店接入,据 Bloomberg 报道,Amazon 在 9 月 20 日从技术上屏蔽了它。
按 ARR 模板算,会得到一个零。
能公开跟的是榜单。上线第 16 天,Muse 仍是美区免费总榜第一,评分数累计 35,337,单日新增 7,668。付费那一侧,它在效率类畅销榜排第 45,畅销总榜在前 100 之外。同一张表里,ChatGPT 免费榜第 2、畅销总榜第 1,下载多、付费少,在公开榜单上就是这两行的距离。口碑还没出问题,7 日文字评论 500 条,一星占 7.2%,没过追踪页设的 8% 警戒线。
第三方面板的数字各报各的,这里并列不平均。Sensor Tower 给的是上线头 6 天美国 90.2 万下载(Bloomberg 转载),头 13 天 250 万以上,同窗口 ChatGPT 310 万(CNBC 转载);Apptopia 给的是 12 天全球 280 万安装,第 12 天美国移动端 DAU 64.2 万(TechCrunch 转载),Sensor Tower 对 9 月 18 日美国 DAU 的估计要低得多。
9 月 23 日的 Connect 大会没有给出任何用户数。Meta 宣布了眼镜集成(时间只说未来几个月)、Mac 端电脑操作、12 月发货的 Muse Charm 手持设备,以及沃尔玛、百思买、PayPal、Stripe、Expedia 等新接入方,并称一周内收到 1,500 多份开发者接入申请。接入方越多,商家抽成这条线越可能有实收,今天还看不到。Muse 背后的模型也开始卖 token,Muse Spark 1.3 在 OpenRouter 支出篮子里占了 1.7%。
agent 替人办事需要六个条件同时成立,能力过线、账户与支付授权、出错时谁负责、分发入口、有人补贴算力、真实任务能办成。前五项 Muse 基本凑齐了,第六项还没有公开证据。第六项管留存,其余几项管铺量,分发和补贴能把它铺大,留不留得住要看第六项,下一节的留存账量的就是它。
SECTION 04
Meta Muse 的留存账,D30 3 到 5%,外推
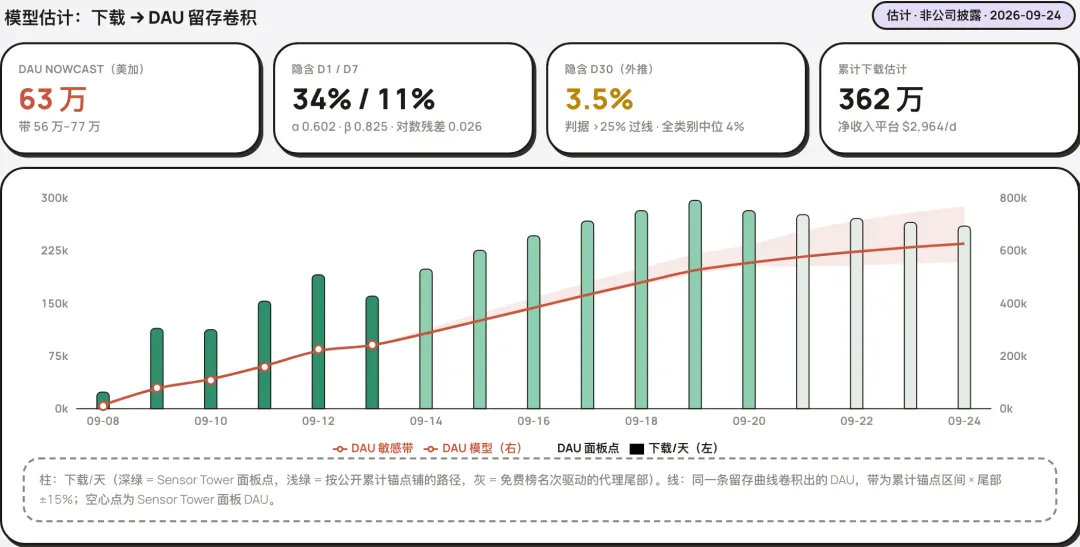
Muse 追踪页,下载到 DAU 的留存卷积模型,估计非披露,2026-09-24
留存没有公开源,只能反推。模型把每天的 DAU 写成此前每天的下载量乘以对应天数的留存率再求和,留存曲线取幂律形式,用 Sensor Tower 头 6 天的日度下载与 DAU 点,加上 9 月 18 日的美国 DAU 一起拟合,对数残差 2.6%,这是样本内的贴合度,不是样本外检验。
今天的读数是 DAU 约 63 万(美加,带 56 万到 77 万),隐含 D1 34%、D7 11%,累计下载约 362 万。DAU 是下载流入撑起来的。到 9 月 18 日模型累计约 197 万下载,DAU 48 万,两者之比约 24%;到今天累计 362 万,DAU 63 万,比值降到 17%。下载路径是按公开累计数铺的,地区口径比美加 DAU 宽,这个比值只看方向。下载在涨,比值在掉,DAU 的增长全部来自新下载。
D30 是 3 到 5%,外推。D14 之后没有任何锚点,只能写区间。行业公开基准大致是,移动 App 全类别中位约 4%,效率类(生产力工具)约 8%,AI 陪伴类 8 到 18%,顶级消费应用高于 30%。3 到 5% 落在全类别中位附近,比效率类低一半,100 个下载一个月后剩 3 到 5 个人。图上 25% 那条线是追踪页自设的保守过线,和下文 5% 与 8% 两条改判线是两回事。
放到 Meta 的账上看,日活要靠持续的下载流入撑住,Appfigures 的判断是这些下载主要来自广告网络。按这条曲线,下载若回落到每天 10 万,14 天后 DAU 约 42 万;维持现在每天约 26 万,才有 80 万左右。流入一停,两周内就会回落。据 CNBC 报道的 Meta 产品说明,每个用户的 Muse 跑在一台专属虚拟机上,留下来的用户越多,这笔算力成本越重;平台收入按面板最后一点和 Appfigures 的 11 天合计推算,年化约 $110 万。
这个判断的前提是幂律尾部外推成立,而它是从上线头十几天推出来的。⚠️ 10 月的面板如果给出高于 5% 的 D30,改用双段曲线重拟;高于 8%,说明曲线后段变平、用户养成了习惯,这一节的判断整体推翻。
SECTION 05
token 价横了一个月,V4-Pro 组离成本下限还有 5 倍
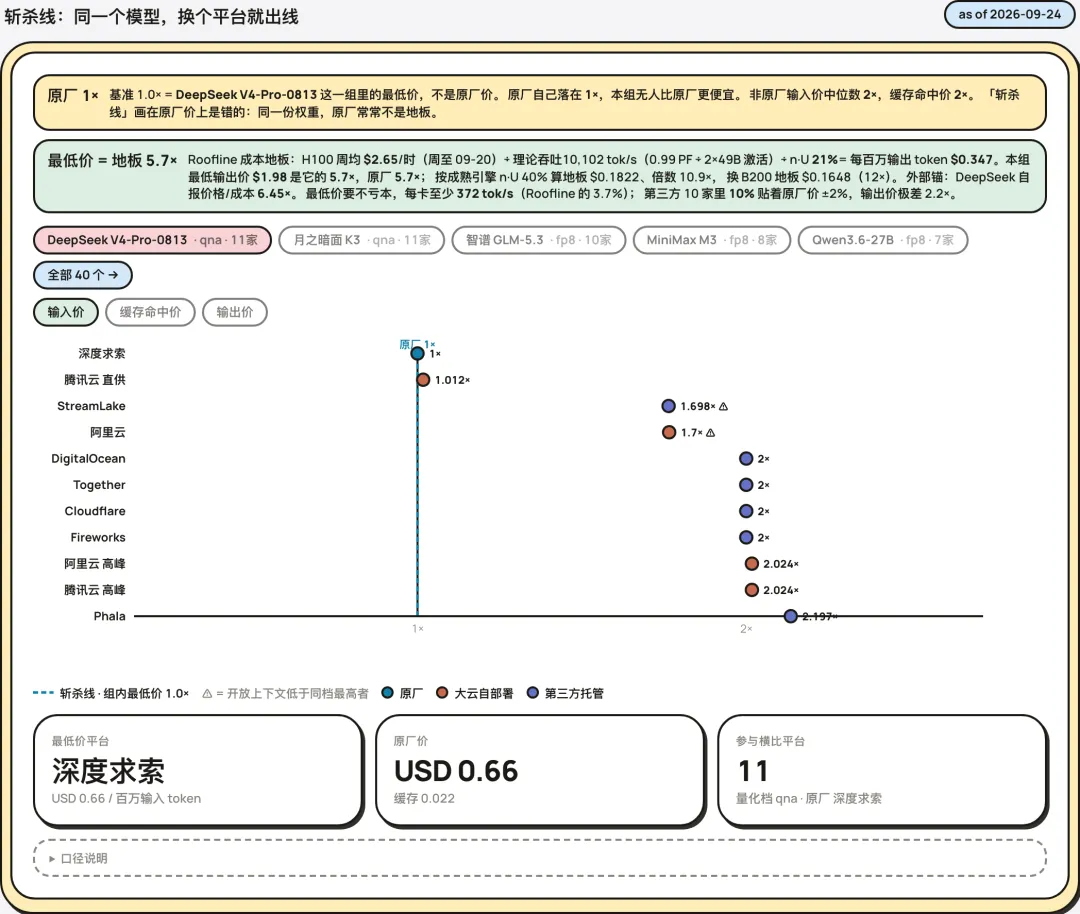
云页斩杀线,DeepSeek V4-Pro-0813 组十一家报价与 Roofline 成本下限,as of 2026-09-24
按 OpenRouter 用量加权的支出价指数,7 月 10 日起一周均值每百万 token $1.48,8 月 28 日起一周 $0.69,七周跌了一半多。
此后没有再单边往下走。8 月 29 日到 9 月 22 日,日度读数在 $0.59 到 $0.89 之间震荡(9 月 17 日有一个 $1.27 的单日离群点),9 月 18 日以来均值 $0.68,和 8 月 28 日起那一周几乎一样。9 月 12 日和 19 日的单日读数略低于八月底,所以这一段只能算横盘。Silicon Data 的全市场混合价同方向,月均八月 $1.10、九月 $0.97。
七八月那一轮下跌主要是混合效应,用量往廉价档流。标价那一侧,旗舰对开源的混合价差从上期 7.7 倍拉到 9.0 倍,拉开的是开源档的标价下调;这只篮子的旗舰端还是上一代 Opus 4.8 等老型号,没有计入 Opus 5.5 的降价。路由前三的 GLM-5.3-Flash、DeepSeek V4.1 Flash、腾讯 hy4-preview 合计占 39%。
中国实验室拿走了采样 token 的 64%,在 ARR 上只占个位数。
斩杀线指同一份权重在各家托管平台里的最低报价。以 DeepSeek V4-Pro-0813 这组为例,报价台账里十一家托管,原厂自己报价最低,每百万输入 $0.66,第三方中位数是它的 2 倍。
价格离成本多远,从 GPU 租金推。H100 周均租金 $2.65 每小时,按 0.99 PF 算力、49B 激活参数,理论吞吐每秒 10,102 个 token;按 DeepSeek 2025 年 2 月公开数据反算的生产利用率 21% 折算,一小时实产约 764 万个输出 token,每百万输出 token 的成本下限约 $0.35。本组最低输出价 $1.98,是它的 5.7 倍。成本这一侧离拦住价格还远。这一个月价格为什么停下,本期数据给不出直接证据,更可能是托管商在用量流向廉价档时暂停让价。成本判断的前提是第三方托管商的利用率不比原厂低太多,利用率每低一半,下限翻一倍。
SECTION 06
GPU 价格两个口径,预测市场按 ORNN 结算
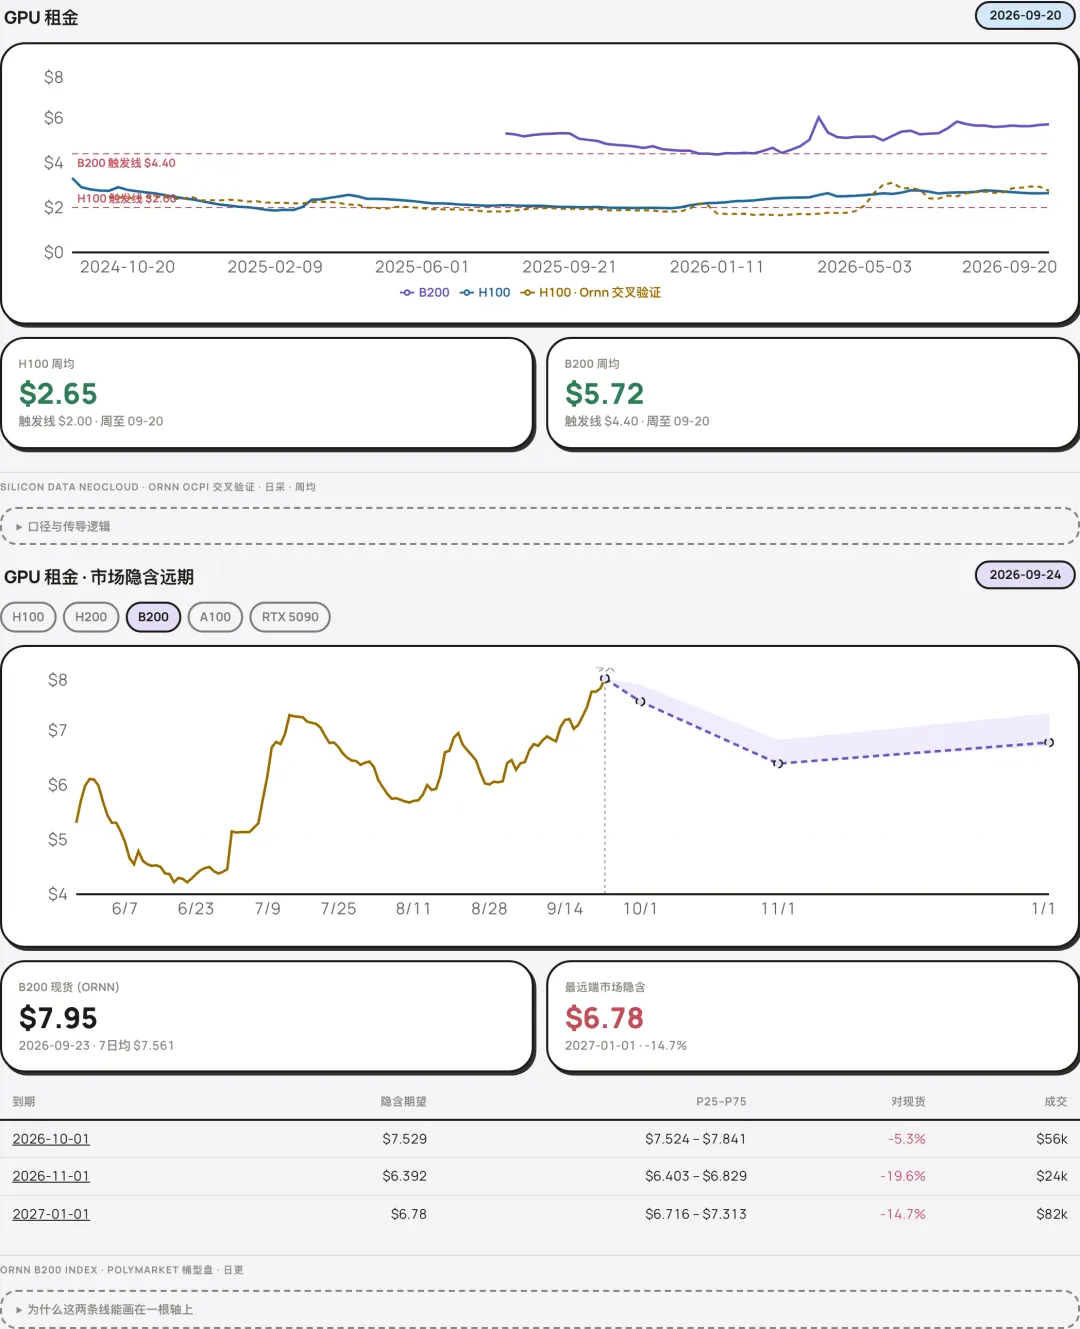
账本页,GPU 租金周图(Silicon Data 口径,ORNN H100 交叉)与 B200 市场隐含远期(ORNN 现货对 Polymarket 合约),2026-09-24
截至 9 月 20 日这一周,GPU 租金指数商 Silicon Data 口径的 H100 周均 $2.65,B200 $5.72,追踪页设的两条下行警戒线 $2.00 和 $4.40 都在下方很远。H100 上期是 $2.72,一个月横盘。
同一张 B200,另一家指数商 ORNN 读得很不一样,9 月 20 日 $7.71,9 月 23 日 $7.95,比 Silicon Data 周均高 35% 到 39%。差距来自定义,Silicon Data 混合挂牌与多种形态,ORNN 跟成交与单一规格。
Polymarket 的 GPU 租金合约按 ORNN 结算。「B200 九月末 $7.50 以上」一天涨 29 个百分点,到 83%;「年内触及 $8.00」89%。这些跳动是 ORNN 现货贴着判定线走的结果,不说明 Silicon Data 那条线要跟着上去。
远期给了反方向的信息。B200 年底合约隐含期望 $6.78,比 ORNN 现货 $7.95 低 14.7%,10 月底那一档更低,$6.39;H100 年底隐含 $2.91,也比 ORNN 现货低 5%。现货紧、远期松,合约参与者认为这波 B200 的紧张是阶段性的,年底会回吐一部分。
SECTION 07
Anthropic IPO 盘口挪到 11 月,Opus 5.5 按盘口最高档的日子发布
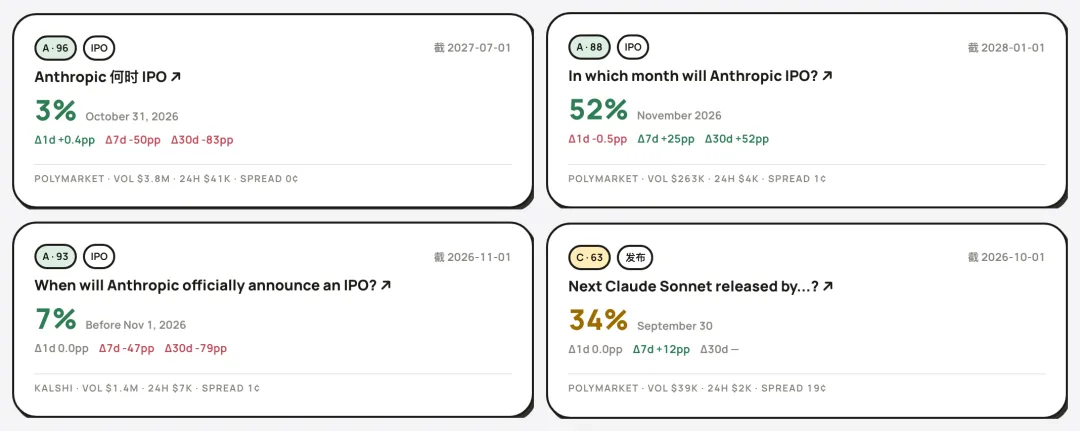
预期页,Anthropic 上市与发布合约,2026-09-24
Polymarket 上「Anthropic 何时上市」的阶梯合约,10 月 31 日前只剩约 3%,7 天掉了 50 个百分点;11 月 30 日前 57.5%,12 月 31 日前 75.5%。按月份拆的合约里,11 月单月 52%,12 月 16.5%。Kalshi 上「11 月 1 日前正式官宣」只剩 7%,7 天掉了 47 个百分点。
对上期的账,上期「年内完成上市」是 94.5%,这周是 75.5%,少了 19 个百分点;上期「10 月上市」单月档 78.5%,这周 2.3%。两件事叠在一起。日期整体后移了一个月,这是大头;年内能否完成的把握也打了折扣,这部分查不到对应新闻,按盘口自身漂移处理。
发布那一侧,盘口在发布前几个小时就把日子推对了。北京时间 9 月 22 日上午,「下一代 Opus 在哪一天发布」的 9 月 22 日档一天从 29% 涨到 71%,「9 月 24 日前」档 88%。美西时间 9 月 22 日,Anthropic 发布 Claude Opus 5.5,标价每百万 token 输入 $4、输出 $20,比上一代降 20%,缓存读取降 60%,官方说 Sonnet 与 Haiku 的 5.5 版本「几周内」到。盘口随即把「Sonnet 9 月 30 日前」从 73% 砍到 34%。
新模型按时到了,上市时间表往后挪,发布节奏由公司自己控制,上市节奏还要看外部窗口。
SECTION 08
信用面六个铃同时亮了
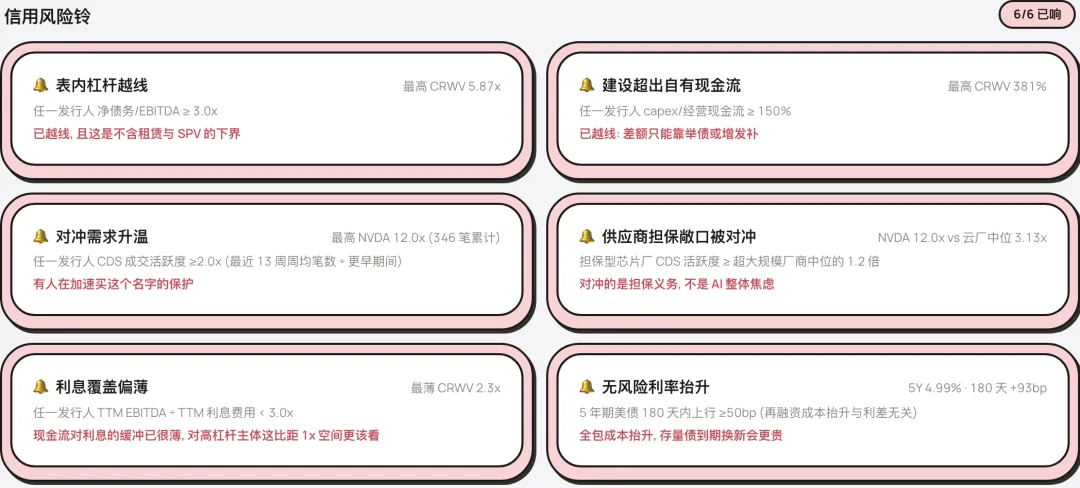
账本页,信用风险铃 6/6,2026-09-24
信用面板挂着六个铃,每个量一件事,阈值固定。杠杆类比率按公司最近财报的 TTM 数字计算。
表内杠杆。任一发行人净债务对 EBITDA 超过 3 倍就响,CoreWeave 5.9 倍,Nebius 5.4 倍,还没算租赁和 SPV。 建设超出自有现金流。capex 对经营现金流超过 150% 就响,CoreWeave 381%,Nebius 175%,差额要靠借钱或增发补。 对冲需求。某个名字的 CDS 成交笔数最近 13 周比更早时期快 2 倍以上就响,英伟达 12 倍。 供应商担保被对冲。担保型芯片厂的 CDS 活跃度超过云厂中位 1.2 倍就响,同一个 12 倍对照云厂中位 3.1 倍。英伟达在 8 月业绩会上披露了给算力中心做保底的安排,一种读法是有人在为这部分义务买保护。 利息覆盖。EBITDA 对利息低于 3 倍就响,CoreWeave 2.3 倍。 无风险利率。五年美债 180 天内上行 50 个基点以上就响,现在 4.99%,180 天上了 93 个基点。
这几家发行人的融资条件同时在收紧,借得更多(1、2),借得更贵(6),有人开始为它买保险(3、4),还本付息的缓冲在变薄(5)。上期写供给侧在拿资产负债表垫需求,前五个铃就是它在账面上的结果。
读这组铃要守一个边界,它量的是融资环境有多紧,不预测谁会违约。单名 CDS 在走阔,高收益债指数利差却只有 267 个基点,低于五年均值 343。压力集中在少数高杠杆的名字上,整个信用市场还没有收紧。哪一天指数利差也越过 400 个基点,这组铃的含义才会从个别名字扩到全行业。
SECTION 09
智谱 ZCode 事件,口碑掉了,用量没掉
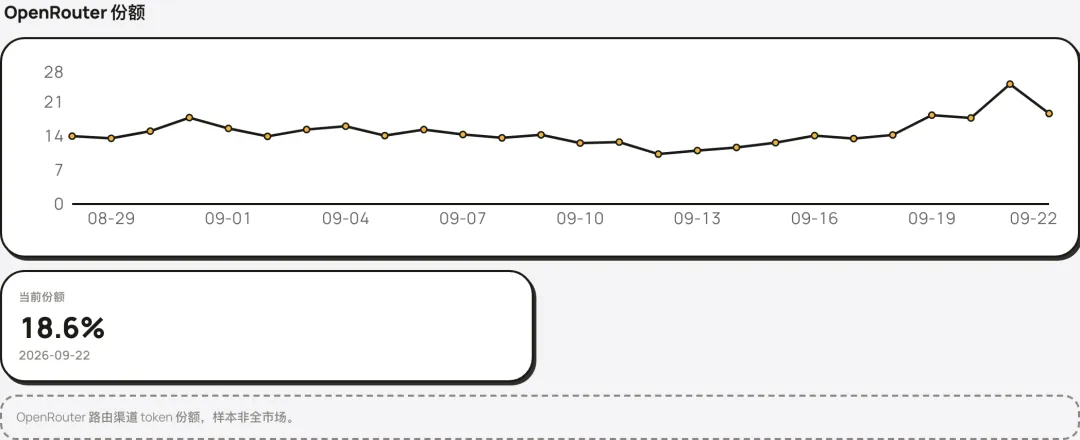
智谱公司页,z-ai 在 OpenRouter 的 token 份额,截至 2026-09-22
据公开报道,9 月 18 日有开发者发现智谱的编程客户端 ZCode 在登录状态下把工作区连同完整 .git 历史打包加密上传,设置里没有关闭选项。公司当天致歉,3.14.0 版移除了相关上传功能,9 月 20 日在 GitHub 开源客户端,并公布了两家机构的审计结论,称云端存储已清空。
口碑可以用 GitHub 公开接口量。官方反馈仓 zai-org/feedback 事件前一个月每条 issue 平均 0.37 个表情反应,事件后五天是 4.05 个,涨了 10 倍。反应最多的五条全部和事件有关,其中三条是社区讽刺体,反应最多的一条标题是「增加Git仓库自动备份功能(不提供关闭按钮)」,176 个反应。新开源的 ZCode 仓三天 6,369 个 star,fork 与 star 之比 0.29,GLM-5 仓是 0.13,star 记的是关注,不等于好评。
用量同一周没有掉。z-ai 在 OpenRouter 全站的 token 份额,9 月 8 日 13.6%,9 月 21 日冲到 24.7%,9 月 22 日 18.6%;智谱两个官方 Python SDK 的日下载事件前后持平。作者判断份额上升主要来自 GLM-5.3 系列的发布与定价,不能记成口碑修复。
截至 9 月 22 日,这是开发者社区层的事件,还没有传到用量层和收入层。今天可测的直接损失约等于零,可量化的敞口在 Coding Plan 订阅,口碑指标是它的先行变量。企业客户的合同条款和授权意愿受到的影响,进不了当期 ARR 读数,只能从之后的续约里看。
SECTION 10
收尾,用量先到,钱后到
这一期每一层都是用量先到、钱后到。Muse 的下载跑在付费前面,token 用量涨了价格却横着,智谱的用量跑在口碑修复前面,算力公司的 capex 跑在自有现金流前面。只有融资这一侧反过来,高杠杆发行人的借钱成本已经先一步上去了,上市的时间表则往后挪了一个月。时间差会在哪一层先收口,这张账本还拿不准,下面六条各盯一处。
Anthropic 新官方锚点,窗口延续到 10 月中旬,看它落在 nowcast 带 $66B 到 $81B 的哪一侧。 Muse 10 月面板的 D30,模型外推 3 到 5%,高于 5% 改双段曲线,高于 8% 推翻幂律尾部。 Anthropic IPO,11 月单月档现为 52%,11 月 30 日前没有正式官宣,就按日期再次后移记。 B200 九月末,ORNN 读数与 $7.50 判定线谁在上;年底合约隐含 $6.78,看 12 月 ORNN 现货是否回落到 $7 以下。 智谱 $1.8B 之后的下一个管理层读数。按年末 $3.0B 指引线性推,每月约增 $0.34B,10 月底应在 $2.3B 上下,低于 $2.1B 就算掉出路径。 智谱口碑,feedback 仓每周反应均值要几周回到 1 以下;z-ai 的 OpenRouter 份额在 GLM-5.3 效应退去后,10 月能否守住 15%。
账本每周记,到点对答案。
(本文数据来自公开来源与公开报道,nowcast 为模型插值,带约 ±10% 区间;Muse 的 DAU 与留存为模型估计,不是公司披露;预测市场读数是合约参与者的定价,不代表客观概率;本文不构成任何投资建议,也不构成参与任何预测市场的建议。作者与文中公司无利益关联。数据截至 2026-09-24。)
文·小克|AI 账本周更 · 数据截至 2026-09-24 · arr.polyalpha.cn|@rr_clawd