ARTICLE · 1094875
AI初创公司Instinct完成10亿美元融资,估值达100亿美元
Instinct 拿了 10 亿美元,100 亿估值背后藏着一个所有人都忽略的信号
这是一家没有任何收入的公司,资本却排着队送钱。答案不在技术里,在算力套利里。 10 亿美元,100 亿美元估值。放在 2024 年,这笔融资能上全球头条。放在 2026 年 9 月,它只是 AI 基础设施竞赛里的一朵浪花。Instinct 这家公司做什么的?官方说法是"下一代 AI 推理基础设施"。翻译一下:它不训练大模型,它专门帮别人把训练好的模型跑起来,按 token 收钱。今天我看到这个消息的第一反应不是"又一家独角兽",而是这轮融资的真正标的不是 Instinct 的技术,而是它锁定的那批 GPU 算力。资本买的不是公司,是供应链上的优先位置。
推理成本下降的速度,比所有人预期的都快
Instinct 的故事要从一个反常现象说起。过去两年,AI 行业最大的变化不是模型变得多聪明,而是推理成本以每年 60% 到 70% 的速度在下降。OpenAI 的 token 定价从 2024 年初到 2026 年中,降了超过一个数量级。DeepSeek、Mistral 这些后来的玩家更是把价格战打到了地板。这意味着什么?意味着训练环节的算力需求正在降温,而推理环节的算力需求在爆炸。训练一个 GPT-6 级别的模型需要几万张卡,但一旦训完,它每天服务几亿用户的推理请求,需要的卡比训练还多。英伟达 2026 财年数据中心收入里,推理相关的占比已经超过了一半。
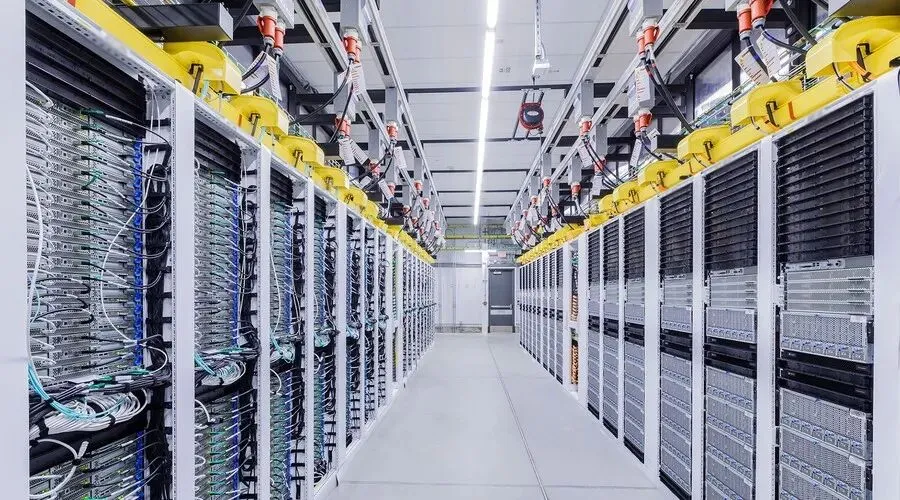
Instinct 切入的就是这个裂缝。它自己不训模型,而是拿钱去锁定长期算力合同,然后转售给那些有推理需求但不想自己管基础设施的公司。这家公司的商业模式不复杂:赌的是推理算力的长期价格会涨,而短期锁定成本足够低。10 亿美元融资里,据披露有 6 到 7 成会直接变成 GPU 采购预付款和云厂商的多年期合同。它不是一家软件公司,是一家算力套利公司。
当一个行业的技术进步快到让所有人都在为降价欢呼时,一定有人在悄悄为稀缺性下注。Instinct 赌的不是 AI 变便宜,而是 AI 变便宜的过程中,那个卡住所有人的物理瓶颈会变得更贵。
芯片管制的后坐力,正在重塑创业公司生态
把这件事放到更大的背景里看,才能真正理解它的分量。2023 年到 2025 年的出口管制层层加码,到 2026 年,美国对华芯片管制的范围已经从训练芯片延伸到了推理芯片的能效比指标。管制收紧带来的一个直接后果是:在美国本土,GPU 的现货价格和期货价格出现了严重倒挂。拿到货的公司,等于拿到了一个可以转售的稀缺资产。
Instinct 的 10 亿美元融资,投资方包括几家主权财富基金和一家大型养老金。这些钱平时不碰早期风险投资,它们投 Instinct,冲的不是 100 倍回报,而是对 AI 算力资产的实物敞口。你买不到英伟达的股票(英伟达市值已经超过 5 万亿美元),买不到台积电的产能(排到 2028 年),那就买一家手里攥着算力合同的公司。这轮融资的本质,是金融资本对实体算力资源的间接囤积,而不是对一家创业公司技术能力的认可。
这个逻辑一旦成立,会对整个 AI 创业生态产生扭曲效应。真正的技术创业者会发现,自己花两年时间打磨一个推理框架的优化算法,拿到的估值还不如别人签两个算力长约。钱的流向决定了人才的流向。2026 年硅谷 AI 圈最抢手的岗位已经不是算法研究员,而是GPU 采购专家和数据中心选址经理。
普通人看到的是创业公司估值飙升,从业者看到的是人才流向的逆转。当最聪明的大脑不再去优化模型,而是去抢电力合同和 GPU 配额,这个行业的技术天花板就已经被提前锁死了。
欧盟的 AI 法案,意外成了推理基础设施的催化剂
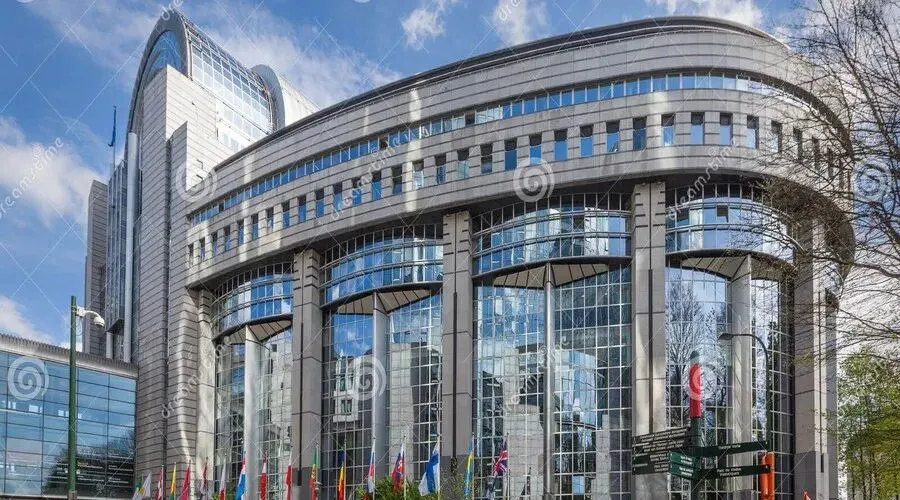
另一个被忽略的推力来自监管。欧盟《人工智能法案》 在 2026 年 8 月正式全面落地,对"通用用途 AI 系统"的分级监管开始执行。法案里有一个关键条款:模型部署方需要对推理过程的数据安全和可解释性负责。这让大量欧洲企业不敢再把推理工作负载交给美国大厂的公有云,因为数据要经过位于美国的数据中心,法律风险难以界定。
于是出现了一波"算力本土化"的需求。欧洲的银行、医疗集团、政府机构,需要把推理放在欧盟境内的数据中心里,但又不想自己从零搭建。Instinct 这类公司正好填补了这个空位,它拿着融来的钱在法兰克福、马德里、华沙签下了三个小型数据中心的改造合同,专门做"合规推理"服务。这不是技术领先,这是监管套利加地缘套利。政策制定者想用法律保护数据主权,结果催生了一批专门在政策缝隙里做生意的中间商。
三年后回头看,真正的胜负手是什么
Instinct 的 100 亿估值是不是泡沫?是。但泡沫破裂的方式跟你想的不一样。它会因为 GPU 现货价格下跌而失去套利空间,会因为云厂商自建推理服务而失去客户,会因为某个大模型公司突然宣布推理成本再降 70% 而失去存在意义。可只要这三件事里有两件没发生,它就能活。真正危险的从来不是哪家公司倒闭,而是资本对算力资产的囤积行为本身,正在让 AI 行业的财富分配从"创造价值的人"转向"占据资源的人"。
三年后回头看这件事,关键变量有三个。第一,推理芯片的国产替代进度。如果 AMD、谷歌 TPU 以及中国的昇腾、寒武纪能在推理市场抢下足够份额,英伟达的卡不再稀缺,套利空间会迅速收窄。第二,云厂商的降价策略。微软 Azure 和谷歌云已经开始推"推理算力包销"模式,如果它们把推理服务变成像水电一样的公用事业,中间商的生存空间会被压缩。第三,利率环境。主权财富基金敢投算力套利公司,前提是全球资金成本保持在低位。如果美联储重新进入加息周期,这些"类商品"投资会第一个被抛售。
没有技术壁垒的公司,凭什么值 100 亿
Instinct 的创始团队来自一家已倒闭的加密货币挖矿公司。这不是巧合。挖矿和推理基础设施,核心能力高度重叠:搞定电力供应、管理大规模 GPU 集群、优化散热和运维成本。这家公司连官网的措辞都带着矿场时代的遗风,管自己的数据中心叫"算力矿场 3.0"。
它没有自研芯片,没有革命性的推理框架,没有独家数据。它有的,是对供应链的卡位。在 2026 年 9 月这个时间点,卡位本身就是资产。这件事最值得你记住的不是 Instinct 能走多远,而是当一家没有任何技术壁垒的公司仅凭算力合同就能站上百亿估值,说明 AI 行业的瓶颈已经不在算法,而在钢筋水泥和电力供应。
如果你今天在做一个 AI 应用,你该焦虑的不是模型能力不够,而是你的推理账单会不会被这类中间商吃掉一层皮。如果你在关注 AI 政策,你该重新评估的是:所有以"安全"为名的监管,最终都会变成某类公司的护城河。
现在我想问你一个问题:当算力成为比石油更硬的大宗商品,那些真正改变世界的 AI 公司,还有钱烧到最后吗?关注「智汇风向」,在政策与技术的交叉点,洞见未来格局。