ARTICLE · 1129956
美国AI基建投入或达GDP的3.6%,融资风险浮出水面
一座数据中心,就可能需要一座大型发电站级别的供电能力。Meta在得克萨斯州埃尔帕索建设的项目,规划算力容量达到1吉瓦。如今,这样的工程正被一批科技公司同时推进。
所以,网上热议的“美国AI投资比例骇人”,说的并不只是模型公司烧钱。机房、芯片、输电线路、冷却系统,正在把AI变成一场规模庞大的实体建设。它会拉动建设和设备需求,也会让更多资金押在未来的算力收入上。
3.6%是预测,不是今天的账单
这轮讨论中的关键数字来自布鲁金斯学会9月发布的一项研究。研究估算,2025年至2032年,美国AI数据中心及相关基础设施累计投资可能达到10.3万亿美元,年均相当于美国GDP的3.63%。投资范围包括数据中心建筑、电力系统、网络设施和专用芯片等设备。
“年均”与“可能”两个词不能省。3.63%是对未来八年投资路径的估算,并非2026年已实现的占比,更不是每年确定要支出的财政预算。项目延期、成本变化、融资条件和AI需求,都会改变最后的数字。
还要分清另一种常见说法:“投资占GDP的百分之几”与“贡献了GDP增长的百分之几”不是同一个指标。前者衡量一年投入相对经济总量有多大,后者看某段时间增长由谁带动。把两者混用,会让AI对美国经济的影响看起来比原始研究更确定。
但即使按预测理解,它仍然显眼。研究将各轮基建投资的年均GDP占比放在一起比较:美国19世纪铁路建设约为2.24%,20世纪中期公路建设约为1.13%,上世纪末的通信和光纤建设约为1.10%。口径并非完全一样,历史对照也不能直接推导出泡沫;它说明的是,这轮建设计划相对于美国经济体量,确实非常大。
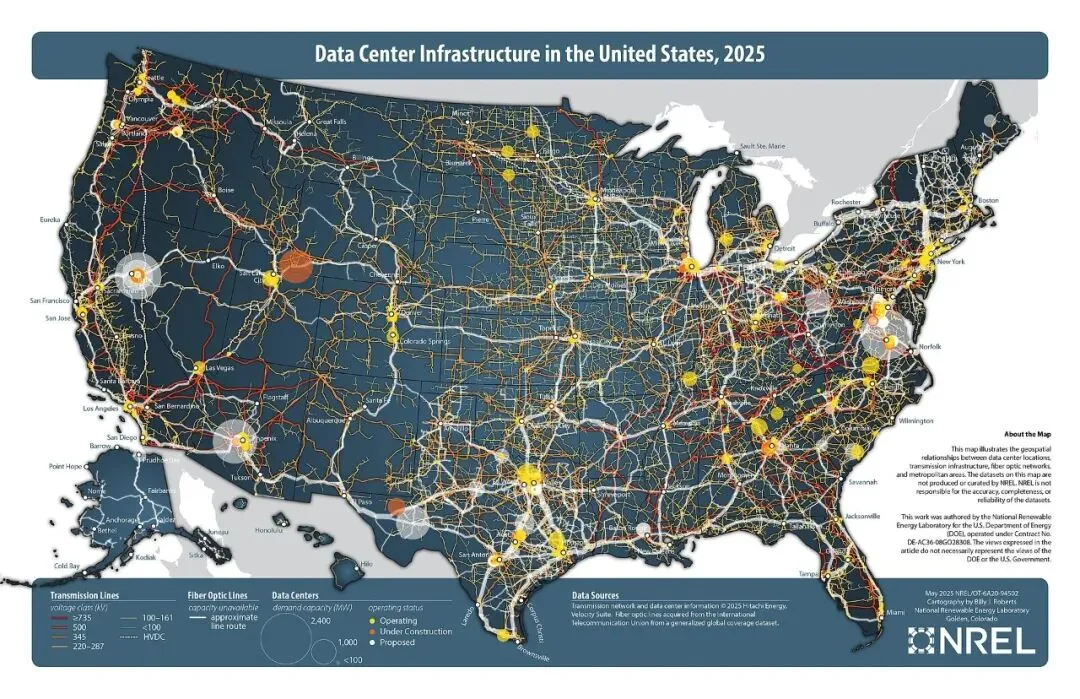
2025年美国数据中心与电网、光纤分布图;美国国家可再生能源实验室绘制,非AI投资规模图
钱为什么越花越多
AI基础设施不像下载一个软件。算力需求上来,企业先要买芯片和服务器,再建机房、接入电网、安排散热。即使机器尚未满负荷运转,建筑和设备的资金也已经投出去了。
建设周期和产品周期也并不同步。一座园区从选址到通电可能要几年,芯片和模型却在持续迭代。项目做决策时押注的是未来需求,真正接受市场检验时,技术与价格可能已经变化。大项目越集中,这种时间差对资金安排的要求就越高。
Meta的埃尔帕索项目是一个可见的例子。Meta今年7月宣布,与贝莱德共同开发和持有这座数据中心园区,披露其投入超过100亿美元,园区规划算力容量为1吉瓦,预计自2028年起逐步上线。项目规模很大,但它只是整体建设潮中的一个项目。
美国国家能源研究科学计算中心机房资料照,非埃尔帕索现场;摄影:Derrick Coetzee,CC0
这些钱过去主要由大型科技公司的现金流承担。公司赚钱、公司投资、风险也主要留在公司账上。随着项目越做越大,融资开始伸向合资企业、债券、私募信贷、租赁承诺等渠道。Meta与贝莱德的合作,正是资本方进入数据中心建设的一种方式。
Meta与贝莱德埃尔帕索数据中心合作官方配图
钱的来源变广,建设速度可能更快;与此同时,项目表现会牵动更多投资者和债权人。布鲁金斯学会的研究提醒,部分融资安排放在公司资产负债表之外,外界较难看清不同机构对同一批数据中心的风险敞口。
这里最难回答的不是“能否继续借到钱”,而是“谁最终承担回报不及预期的损失”。如果科技公司、项目公司、长期租户和放贷机构之间的合同层层叠加,同一座机房的风险可能被分散,也可能被藏在不同账本里。透明度因此和建设速度一样重要。
判断风险,要看三道关
第一道关,是需求。 新机房建成后,客户愿不愿意持续付费?模型能力提升、企业采用AI和算力价格变化,最终都要落到利用率与收入上。大额投资本身不能证明回报成立。
第二道关,是供给。 电力接入、变电站、建设工期和芯片交付能否跟上?项目“宣布投资”到“机房稳定运行”之间,还有漫长的工程过程。资金提前到位,也无法让电网立刻扩容。
美国科罗拉多州输电变电站资料照,非AI数据中心专用设施;摄影:Rsparks3,CC0
第三道关,是融资。 若未来收入低于预期,数据中心还能否按计划偿付债务、续签租约?这些问题会决定风险停留在单个项目,还是沿着债务和金融机构向外传导。
这也解释了为什么“投资占比高”与“马上发生危机”之间不能画等号。铁路和互联网都曾经历投资过热,但基础设施也留下了长期价值。布鲁金斯学会的研究同样没有认定当前AI基建已经构成与以往信贷繁荣同等级别的系统性风险。
真正值得持续看的,是投入、产出和融资之间能否对得上。美国正在用罕见的资本密度建设AI基础设施;决定这笔巨款最终成色的,不是今天签了多少投资协议,而是未来几年有多少算力被稳定使用、产生收入,并足以覆盖建设和融资成本。