ARTICLE · 1190885
AI-1-6:AI 领域全景地图
AI-1-6:AI 领域全景地图前五篇分别拆解了范式跃迁、可靠性、商业模式、入口迁移和组织形态。现在是时候把这些拼图拼在一起。2026年的AI领域,已经不能用“大模型+应用”的简单框架来理解了。Gartner数据显示,2026年全球AI总支出预计达到2.59万亿美元,较前一年增长47%,AI已从科技巨擘的实验项目走向产业全面规模化的拐点。IDC预测,2026年全球企业在AI上的支出将达9400亿美元,到2029年有望增至2.1万亿美元,企业AI已从“生成”迈入“执行”阶段。IDC与浪潮信息联合发布的报告则给出了智能体规模的关键数字:全球活跃智能体数量将从2026年的7940万个增长至2030年的22.16亿个,复合增长率129.8%;中国市场活跃智能体数量预计从495万个增至1.97亿个,部署渗透率将达81%。 这不是简单的数量增长,而是AI产业结构本身发生了分层性重构。理解这个重构,需要一张清晰的全景地图。 AI Agent的生态在2026年已经形成一套清晰的分层技术栈,从上到下依次为: 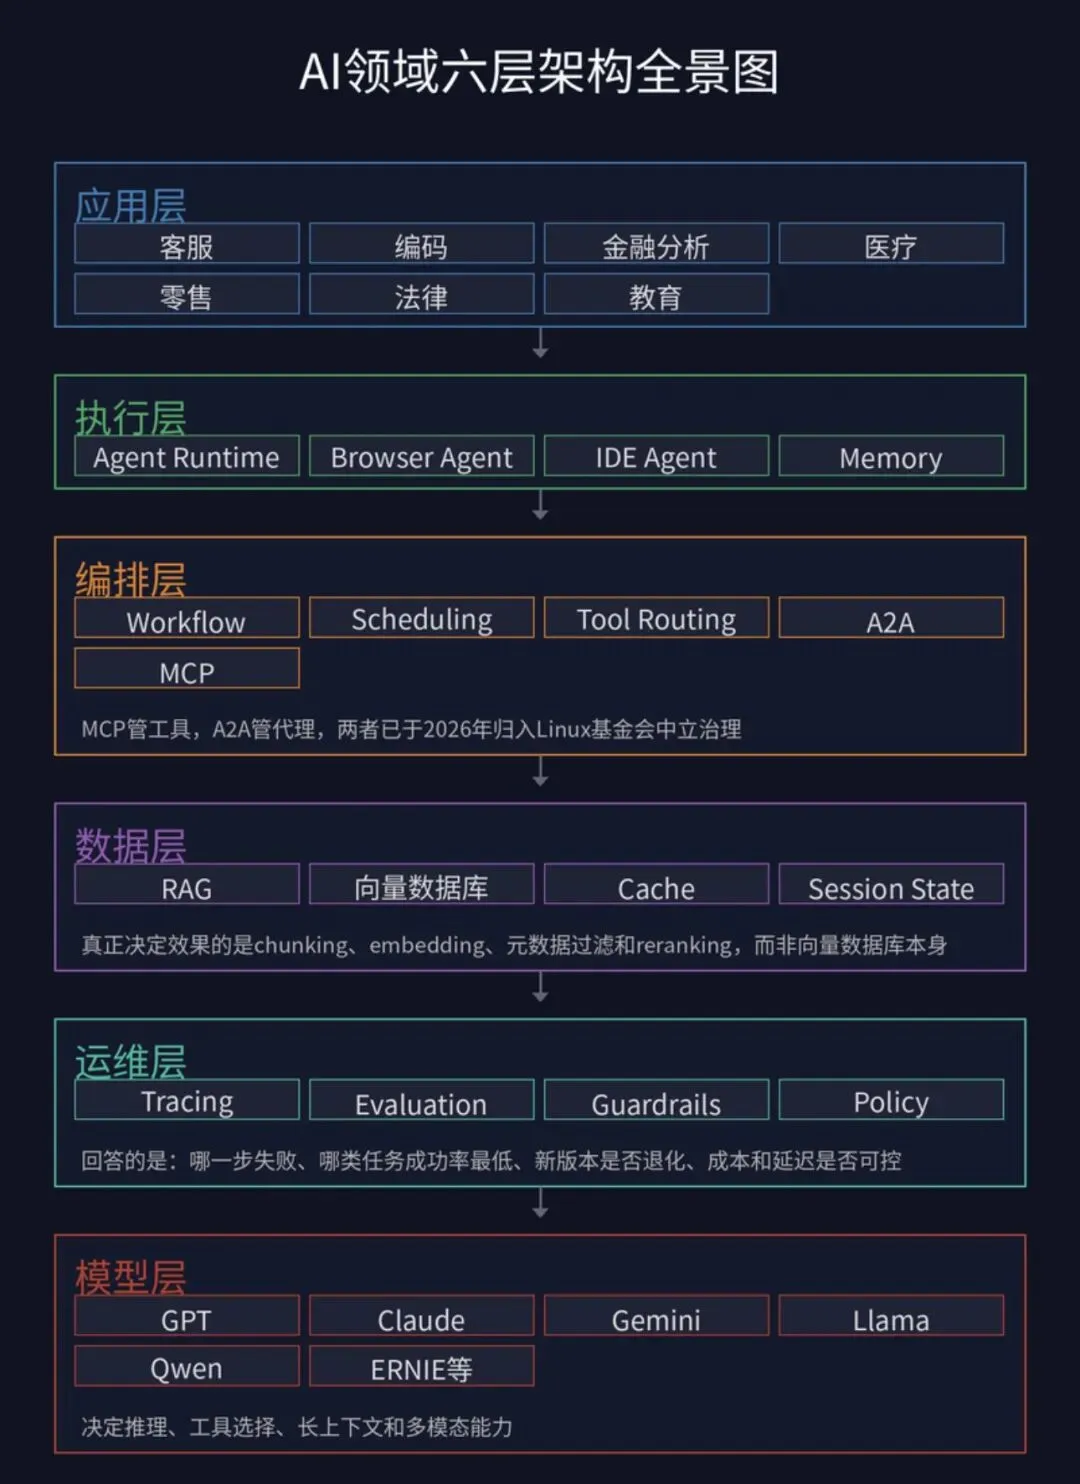
应用层。 客服、编码、金融分析、医疗、零售、法律、教育等场景。这一层直接面向业务价值,决定Agent能替人完成什么工作。 执行层。 Agent Runtime、Browser Agent、IDE Agent、Memory。这一层是Agent的“手脚”,让它能够操作软件、调用工具、记住上下文。 编排层。 Workflow、Scheduling、Tool Routing、A2A、MCP。这一层是Agent的“神经系统”,决定多个Agent如何协作、工具如何路由、任务如何调度。MCP管工具,A2A管代理,两者已于2026年归入Linux基金会中立治理。 数据层。 RAG、向量数据库、Cache、Session State。这一层为Agent提供决策所需的上下文,但真正决定效果的是chunking、embedding、元数据过滤和reranking,而非向量数据库本身。 运维层。 Tracing、Evaluation、Guardrails、Policy。这一层回答的是:哪一步失败、哪类任务成功率最低、新版本是否退化、成本和延迟是否可控。 模型层。 GPT、Claude、Gemini、Llama、Qwen、ERNIE等。这一层决定推理、工具选择、长上下文和多模态能力。 这六层构成了AI领域的“底层架构”。但仅有架构还不够,要理解这个行业的真实运转,需要看四个更宏观的维度。 AI算力需求的重心正在从训练转向推理。启明创投的判断是,未来两年AI基础设施将持续面临结构性紧缺,存储、先进制程和先进封装产能层层吃紧,算力资产储备将升格为AI企业的核心战略。华泰证券明确指出,类Claw产品的加快发布正推动Token消耗和推理算力需求持续上行,算力基础设施成为Agent规模化落地的确定性受益方向。 云厂商的反应最为直接。阿里云宣布完成“芯片-云-模型-推理”全栈Agent化升级,推出为Agent而生的全新AI产品官网“千问云”,阿里云资深副总裁刘伟光的判断是:“过去模型服务平台为人服务,未来用模型的主力将是Agent”。腾讯云升级Agent Runtime与智能体开发平台ADP 4.0,引入零信任、零凭证访问机制。百度智能云将千帆平台升级为以Agent为核心的一站式企业级服务平台,李彦宏更是抛出了全新的度量衡“日活智能体数”(DAA),将AI的价值锚点从“有人在用”移到了“有事做成”。 “智能体的竞争,本质上是AI云的竞争”。这句话精准概括了基础设施层的竞争逻辑——云厂商争夺的已不只是更大的算力市场,而是一个被重新定义的“AI云”市场。 2026年被多方称为“AI Agent应用元年”。竞争重心已经从“模型能力”转移到“上下文工程+编排可靠性+评测治理”,能不能落地,取决于模型之外的那一圈工程。 但落地远非坦途。生产环境Agent的失败率在70%至95%区间(视任务复杂度),然而Algolia对2026年企业部署的复盘显示:60%的失败归因于数据质量、上下文缺口和治理缺失,而不是模型本身。88%的Agent试点未能进入生产,超过40%的项目将在2027年前被取消。这些数字说明,应用层的瓶颈不在模型能力,而在工程化能力。 高金与蚂蚁集团研究院联合发布的十大趋势指出,企业级智能体正从“技术探索”走向“商业闭环”,智能体能否在生产环境中创造可计量、可归因的真实业务价值,成为衡量其商业化成败的重要因素。 Token经济是Agent时代最独特的产业现象。从上游的Token生产(算力芯片、推理引擎、服务器),到中游的流通与定价(开源平台、支付结算、API分发),再到下游的场景消费变现,Token正在形成一条完整的产业链。 定价逻辑正在从“按量计费”向“按结果付费”迁移。高金报告明确指出,计费模式将从传统席位订阅逐步转向按智能体工作量乃至最终业务结果计费,推动技术投入与实际收益建立更直接的联系。启明创投的判断更为直接:AI应用的商业模式将加速脱离互联网时代的Freemium逻辑,转向以结果和价值定价;衡量AI公司的核心指标将从用户规模转向单位智能成本创造的商业价值。 高金报告对组织形态的判断是:智能体承担信息检索、任务催办和流程汇报等工作后,微观组织将走向“超级个体+蜂巢化作战单元”的形式,少数核心专家驱动多专业智能体集群,“人效”而非“人数”成为新的竞争标尺。 与此同时,智能体身份认证和行为审计将成为其接入企业核心系统、获得业务操作权限的重要基础设施。这意味着组织形态的变革不仅是“人少了”,更是“人的角色变了”——从执行者变成指挥者和审核者,而Agent则从工具变成了“硅基同事”。 基于以上四层驱动力,可以提炼出贯穿AI领域全景的五条核心判断。 2026年最深刻的认知转变,是行业瓶颈的根本性迁移。一篇系统性综述论文指出,该领域的“约束性约束”已经改变:能力不再是稀缺资源,组合下的可靠性和自主性下的治理才是。在精选基准上,Agent的SWE-bench Verified得分在不到一年内从约五分之一跃升至五分之四,操作系统交互得分从12%攀升至72%以上。但在实时接口和扩展时间范围内,同样的系统只能完成7%至50%的任务,长程分析的准确率在早期和晚期轮次之间下降了近47个百分点。 这就是“能力-可靠性鸿沟”。能力曲线在飙升,但可靠性曲线远远落后。当前Agent应该被部署在错误可被容忍、有人类监督兜底的场景中,而非追求完全自主的可靠性。 MCP和A2A协议之争已经结束。MCP在2026年7月完成史上最大修订,A2A 1.0于3月GA,两者于8月归入Linux基金会AAIF中立治理。协议层的收敛意味着,底层的“连接标准”不再是竞争焦点,竞争已经上移到应用层的打包标准和场景定义权。 谁能定义“任务完成”的标准,谁就能定义收费的锚点。这也是为什么我们在第三篇中看到,Salesforce同时运行四种计费方式却无法确定哪种将成为主流——因为“结果”本身还没有行业公认的定义。 安全不再是Agent的加分项,而是上线的前置条件。国内网信办、发改委、工信部已联合印发《智能体规范应用与创新发展实施意见》,实行分类分级和权限三分(本人决策/授权决策/自主决策)。企业上线Agent现在需要可审批的合规依据。 启明创投将安全可信与产品效果、Token成本并列为影响企业AI大规模落地的三大关键变量,安全可信AI将从可选项升级为必选项。这意味着,没有安全护栏的Agent,在2026年的企业市场中已经失去了入场资格。 我们在第三篇中详细讨论了AaaS对SaaS的替代。这里要补充的是,这个转变的深层逻辑是定价锚点从“成本”转向了“价值” 。启明创投的判断是,AI应用商业化将聚焦垂直场景与高付费用户,效率端(save time)将领先消费端(kill time)率先爆发。 高金报告则从供给端给出了一个关键观察:在基础模型加速商品化与垂直应用碎片化的挤压下,能够沉淀业务工作流与上下文路由的编排层(Harness)崛起为产业商业化的高价值新增长极。这意味着,未来的赢家不一定是模型最强的公司,而是最懂如何把模型能力组织成可交付结果的编排者。 高金报告指出了一个值得深思的判断:中美企业级智能体的资本定价逻辑可能出现分化——美国市场更多关注劳动力替代,中国市场则更重视智能体对实体产业的赋能和场景价值。 这个分化不是偶然的。中国拥有全球最完整的制造业产业链和最大的消费市场,Agent在工业制造、电商运营、政务民生等场景的嵌入深度,可能比纯软件替代更具商业价值。中国主流大模型日均Token消耗已从2024年初的1000亿飙升至2026年的百万亿级别,这种“高频但低价值”的使用特征,恰恰反映了Agent在实体场景中的渗透——它们不是在替代人写代码或做设计,而是在填充大企业不愿做、做不了、做不好的利基环节。 AI领域在2026年的全景可以概括为一句话:基础设施从训练转向推理,应用从Demo转向生产,经济从订阅转向结果,组织从层级转向蜂巢,治理从建议转向门槛。 五个核心判断贯穿其中:约束条件从能力稀缺切换到可靠性稀缺;协议层收敛后竞争上移到应用与标准;安全从加分项变成入场券;商业模式从卖工具转向卖结果;中国走出一条赋能实体而非替代劳动力的差异化路径。 这张地图不是静止的。2026年周鸿祎的预言——“如果说2024是‘大模型之年’,2025是‘智能体之年’,那么2026年将被定义为‘百亿智能体之年’”——正在被验证。但百亿智能体的时代,不是Agent数量的狂欢,而是判断力和治理能力的考验。当Agent渗透到经济社会的每个角落时,真正决定成败的,不是Agent有多聪明,而是我们能否建立起让它们可靠、可控、可审计地运转的系统和规则。
全景架构:六个层次