ARTICLE · 1261628
上无模型,下无发行,AI视频工具商靠什么活下去?|迭代AGI
上无模型,下无发行,AI视频工具商靠什么活下去?|迭代AGI
作者:波奇塔 就连字节也开始给自家的AI视频工具做减法了。 据36氪《智能涌现》10月24日报道,小云雀近期将并入即梦,保留独立入口,产品团队没有变化。至于背后的缘由,报道提到,在Seedance系列模型上,火山MaaS服务带来的收入,远高于即梦、小云雀等应用。显然字节意识到,卖工具远不如卖模型赚得多。 但在字节之外,一大批公司却还在这条拥挤的赛道里内卷。LibTV、TapNow、Flova、OiiOii、Shotlab、AniShort……它们既没有底座视频大模型,也没有自己的发行平台,完全靠接入API,以卖工具台和Agent为生。 
所以,底层模型要向别人采购,作品播出又要找外部平台,当模型公司、长短视频平台纷纷推出自己的制作工具,夹在中间的这批公司,究竟靠什么生存? 先看最直观的一件事:融资。 今年6月,LibTV母公司演语科技披露完成近3亿美元B+轮融资,投后估值超过20亿美元。据公司披露,LibTV于3月上线,到5月,月收入已经达到上线首月的13倍以上。 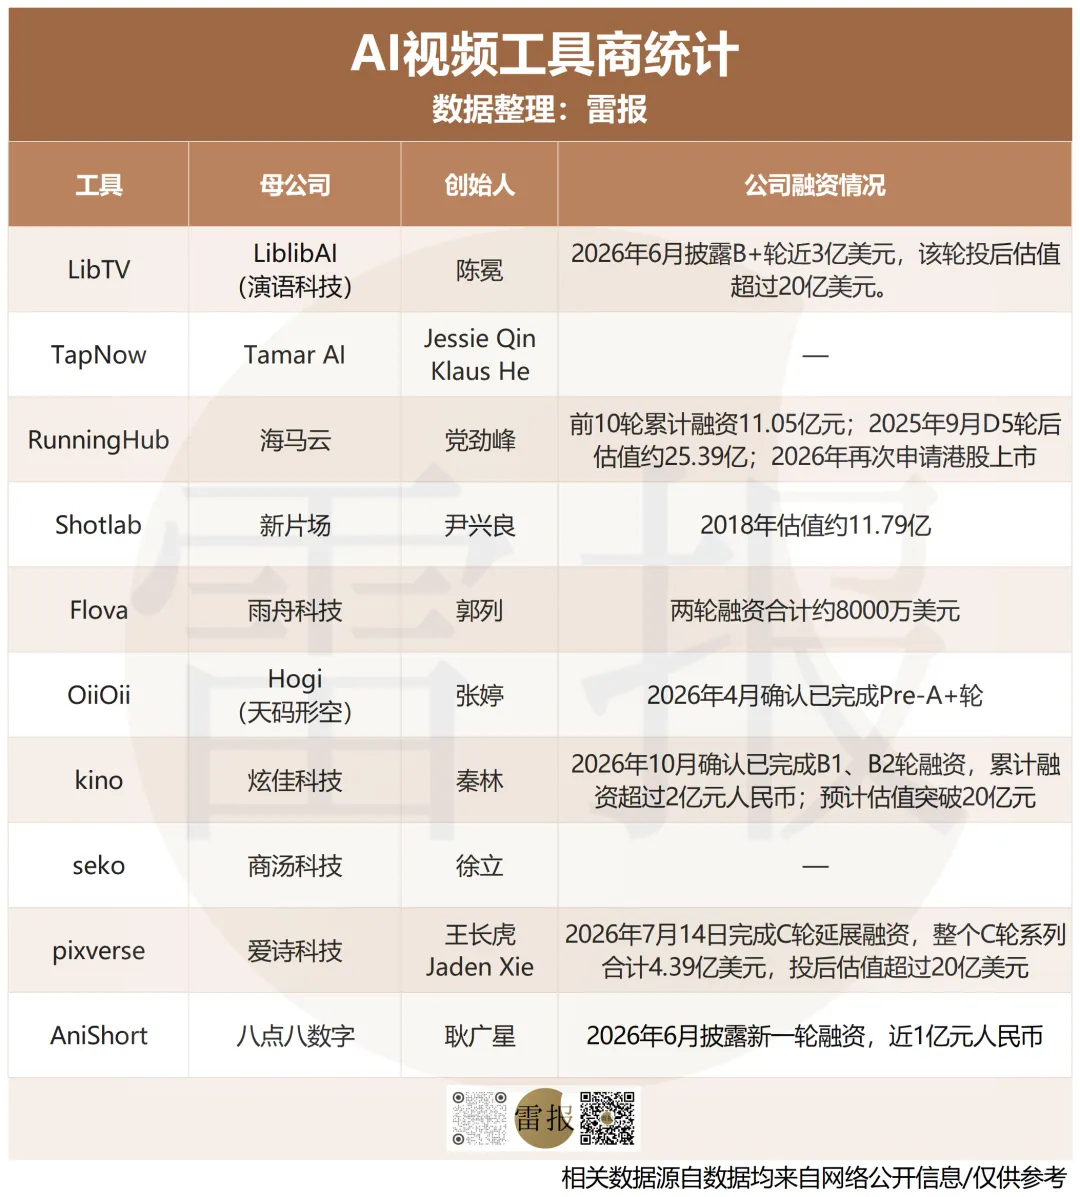
夸张的收入增长和大额融资,这显然不是只靠老实卖视频Agent能够实现的数据。LibTV是其中最激进的一家,创始人陈冕在接受《晚点LatePost》采访时披露,LibTV曾有过一个月的集中补贴,花费100万美元。他还提到,公司每月效果广告投放在百万元人民币量级。 通过降价、补贴、宣发、激励,降低用户的尝试门槛,再用年卡、赠送积分和限时活动推动付费。付费人数上来,收入规模随之扩大。收入增长,又成为下一轮融资的重要筹码。融资到账,公司便有更多钱继续做优惠、抢用户。 补贴换收入,收入支撑估值,估值换来融资,融资再补贴。 这套打法并不陌生。共享单车、咖啡、外卖,都经历过类似的循环。这套循环可以帮助公司在早期迅速扩展,但本身不产生利润,每笔订单都亏钱,订单越多,资金缺口反而越大。融资能把问题推迟,却不能把亏损自动变成盈利。这也是“ofo陷阱”需要警惕的地方:扩张需要下一笔钱接力,一旦接不上,满盘皆输。 视频工具商给出的解法,是“健身房模式”。 陈冕在采访中谈到过LibTV的定价方法:先估计用户的积分消耗率和续费率,再反推套餐价格。对于用户把额度全部用满的情况,他的回答很直接:“那肯定是亏的呀。”但他的判断是,用户不会人人用满。 按套餐全部用满计算,单秒价格可以很低,但健身房卖年卡,赌的就是你用不满。有人每天生成,有人偶尔打开,还有人办完会员,热情很快过去。至于重度用户消耗的成本,就要靠其他用户留下的空间共同承担。 假设一份套餐收100元,全部用满需要支付150元模型费用。如果用户平均只消耗一半,对应模型成本就是75元,还能留下25元,支付其他开支。但平均消耗一旦升到八成,模型成本就变成120元,单是生成环节已经亏损。 年费还有另一层作用:先把现金收进来。用户今天交一年的钱,模型费用则随着之后的生成陆续发生。这段时间差,可以让公司手里有更多现金,继续做增长。 只不过,年卡卖得越多,未来可能的支出就越大。融资给价格战续命,健身房模式给低价提供空间。工具商最终要证明的,是这份空间足够支撑经营,而不只是支撑下一轮融资。 对于一家工具提供商来说,如何获客?教科书的答案一定是努力提高产品的体验,丰富功能,增强性能。 但视频制作工具不同于视频模型,模型的上限还在往上走,人物表演、动作连贯、声音生成,都需要长期训练和技术积累。刚刚推出的可灵4.0强调4K的专业画质和控制能力,而字节则在10月23日发布Seedance 2.5 4K。原本用来拉开差距的卖点,很快又成为下一轮竞赛的起点。 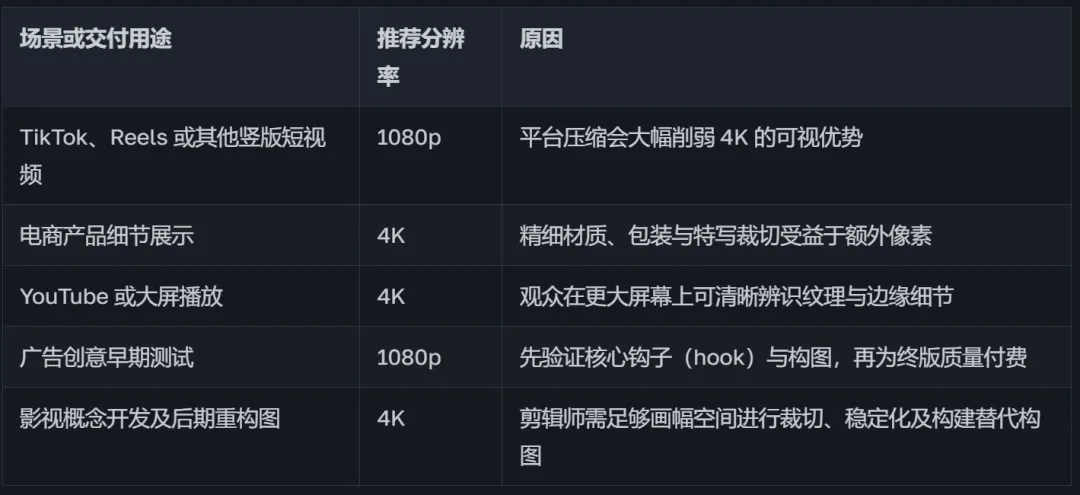
据DataEye《2026上半年国内AI剧漫剧数据报告》预估,在AI剧、漫剧领域的视频模型全年收入中,Seedance系列占比69%,可灵占17%。如今,可灵4.0的出现依然没有撼动Seedance 2.5的地位。 Agent也存在竞争,画布、Skill、白模预演,谁先把这些做成顺手的功能,谁就能先获得一批用户。但这些功能的技术门槛,远没有训练基础模型那么高。尤其是,如今爱优腾芒都在打造制作工具,单凭一张画布、一个Agent,很难高枕无忧。 价格便成了最直接的武器。降会员费、送积分、开放限免,让用户先把项目搬进来。随后,再用激励和活动不断增加接触面。 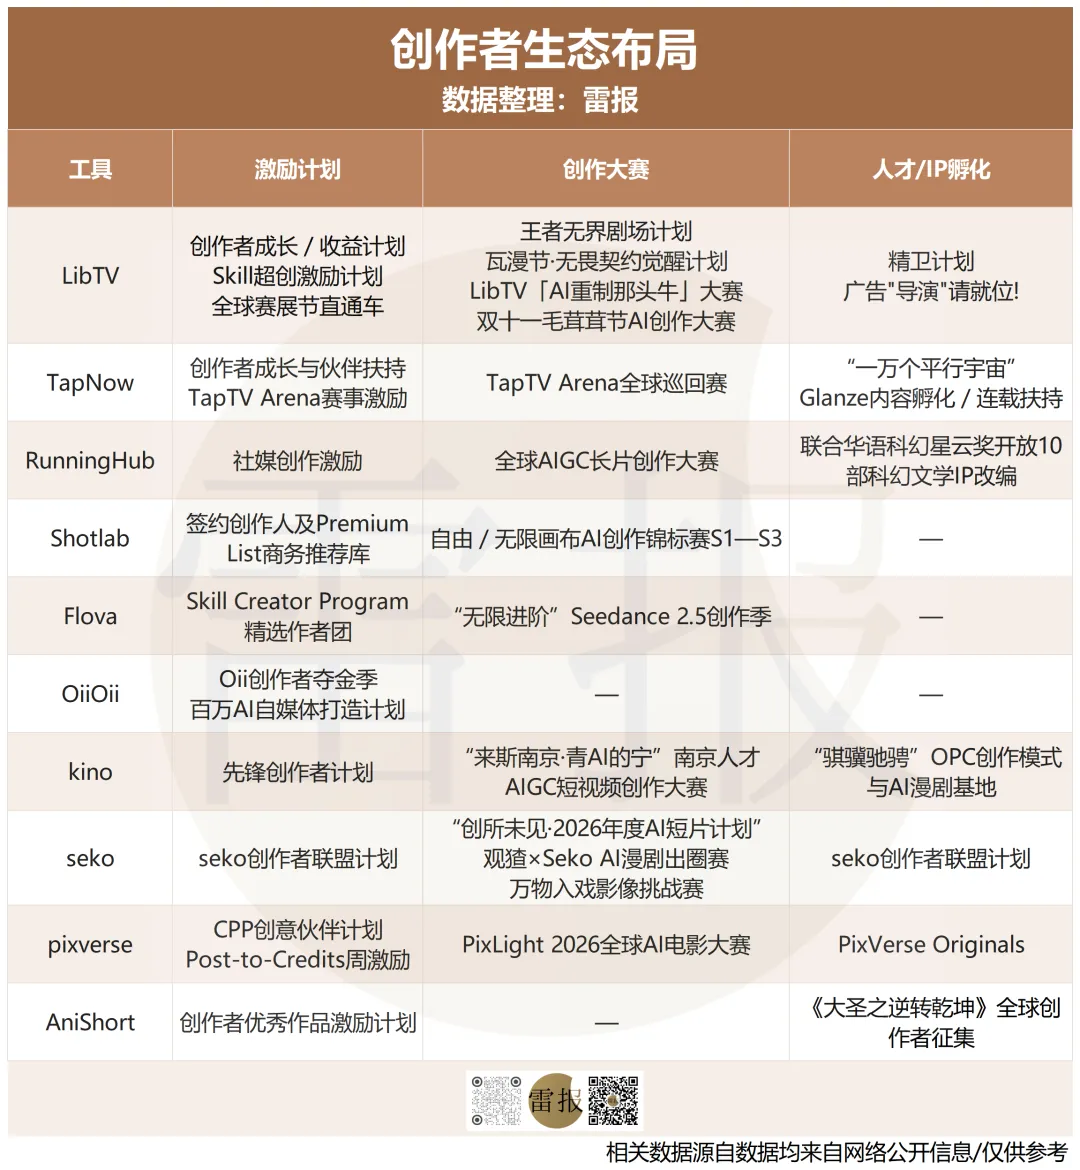
用户在这里存下角色、搭好工作流、认识合作伙伴,再做下一个项目,继续使用同一平台会更方便,社区由此成为获客投入之后的承接处。 值得关注的是,从TapNow的巡回赛,到LibTV的平遥站、Shotlab参与的电影周和横店活动,工具商正在通过大量举办“黑客松”(Hackathon),与电影节、地方机构、品牌及制作团队建立联系。黑客松一词源于“编程(Hack)”和“马拉松(Marathon)”的结合,是一种限时创作活动,参与者组队协作,在短时间内把一个想法做成可以展示的作品或产品。 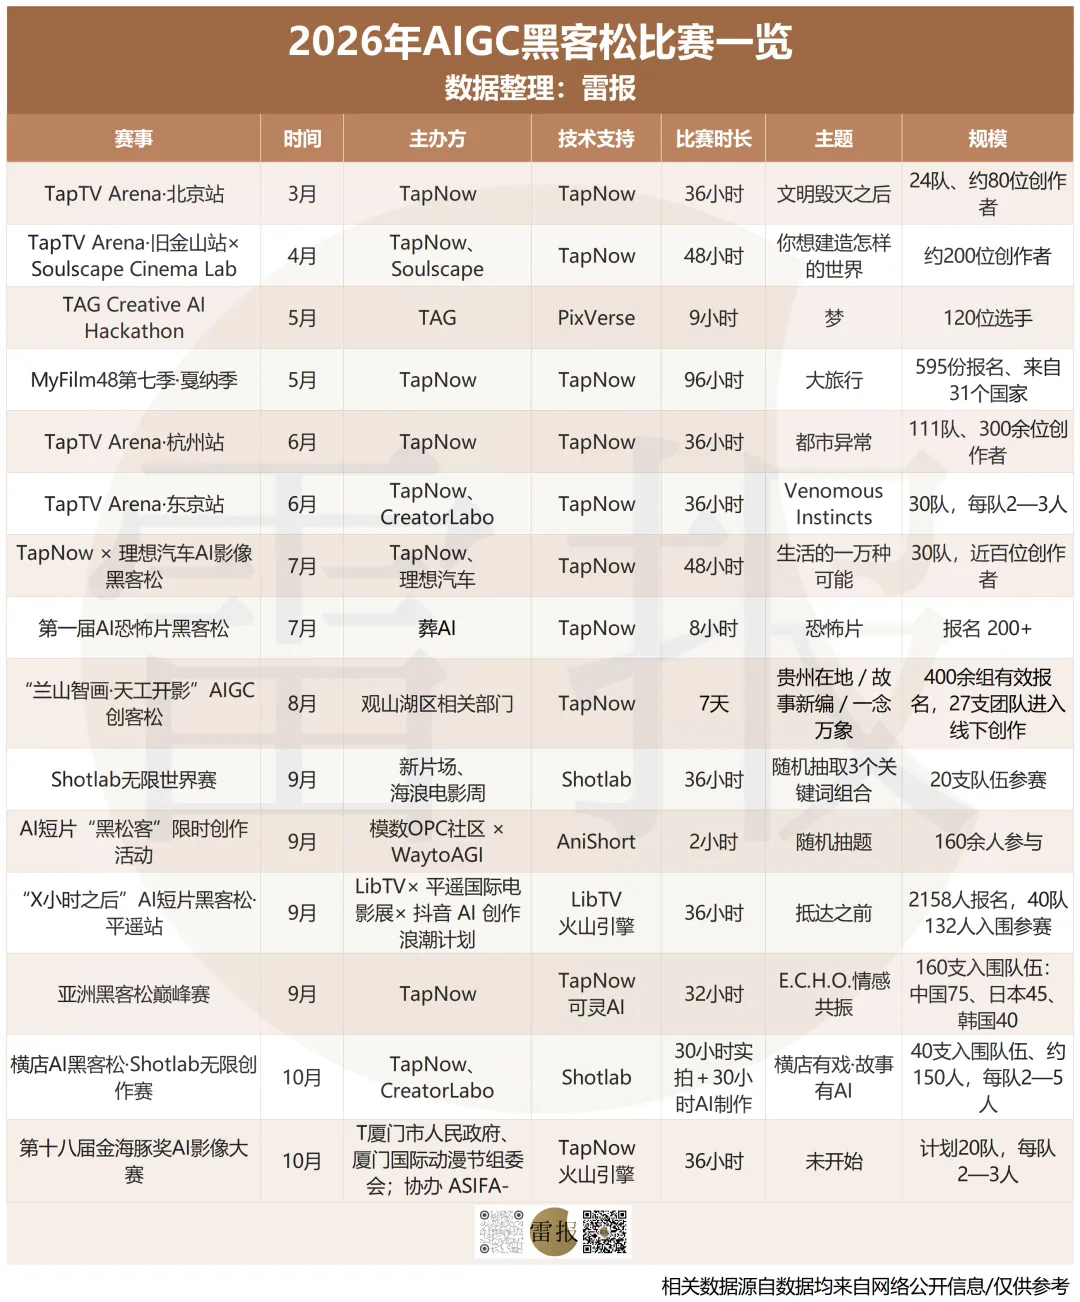
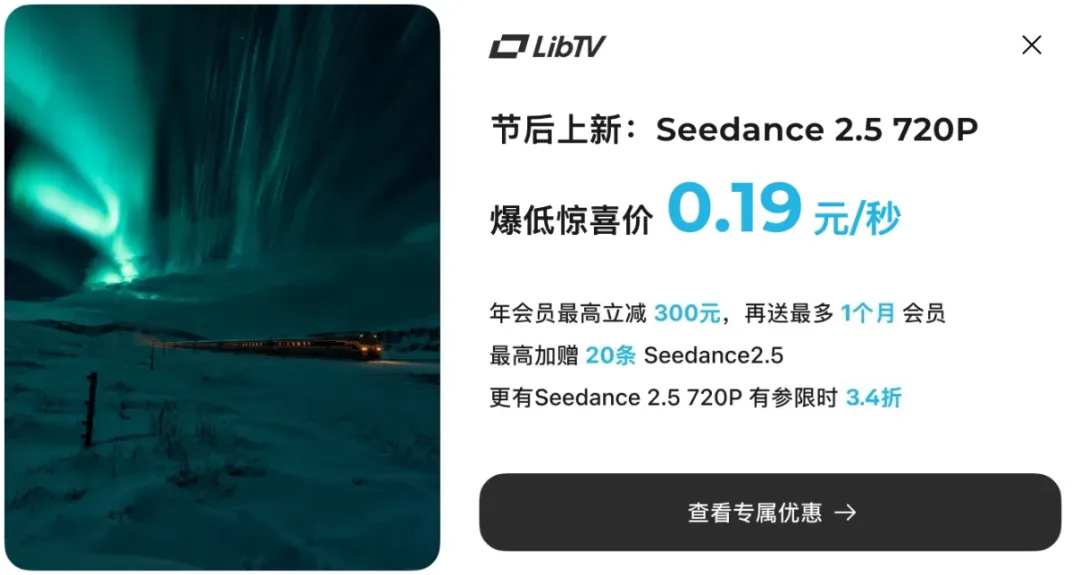
黑客松帮助工具商把分散的生产能力集中起来,成为项目撮合的场所。作者未必能卖掉这部短片,却可能凭它接到下一笔订单。工具商也能从单纯服务用户,进一步参与企业项目和制作合作。换言之,对于工具商来说,创作者不仅是展品,也是商品,主打一个物尽其用。 工具商在下游争夺客户,模型商则在上游争夺定价权。 7月31日,MiniMax发布H3,8月3日宣布开源。8月24日上线的Wan3.0,720P视频API定价为0.6元/秒。替代模型增加,工具商才多了一点选择供应商、调整成本的余地。 但上游降价,不代表中间商就能把差额留下。同行接入同样的模型后,很快会继续降价,把节省下来的成本让利给用户。 更何况,原厂应用也加入了竞争。LibTV官网宣传Seedance 2.5的720P视频低至0.19元/秒;即梦也在高档年付套餐的限时活动中,给出了低至0.19元/秒的价格。在这场价格战中,便宜已经很难成为第三方独占的优势。 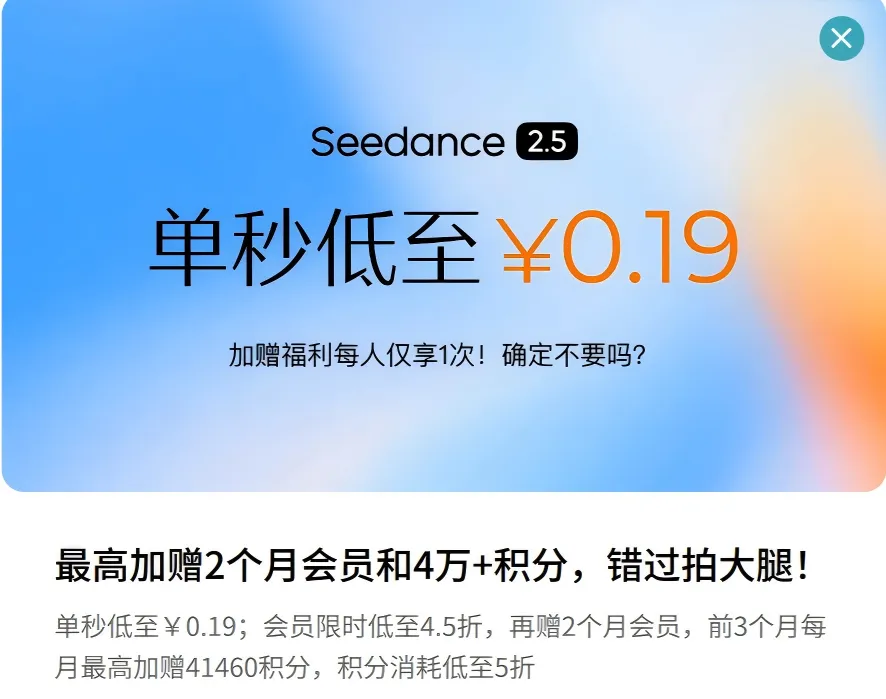

融资拿投资方的钱,工具赚用户的钱,那观众的钱能不能挣呢?这就碰到了工具商的另一个短板:发行。 各种激励计划、创作大赛和黑客松,其实已经积累了一批片子。仅LibTV发起的“X小时之后”平遥站,40支团队就在36小时内产出了230分钟短片。 但在这套流程里,作品很容易成为一次性的耗材。它完成了赛事命题,证明了工具能力,也给主办方留下了宣传素材。等下一场比赛开始,新的片子又会接替它的位置。如果没有公开、稳定的观看入口,传播就容易停在现场和创作者圈子里,外部观众甚至不知道这些作品存在。 这笔投入,最终被消化成了一次活动的成本。 但问题在于,长视频的会员体系,短视频的推荐和广告分成,以及内容采购、宣发和商业合作,仍主要掌握在“爱优腾芒抖快B”等平台手中。 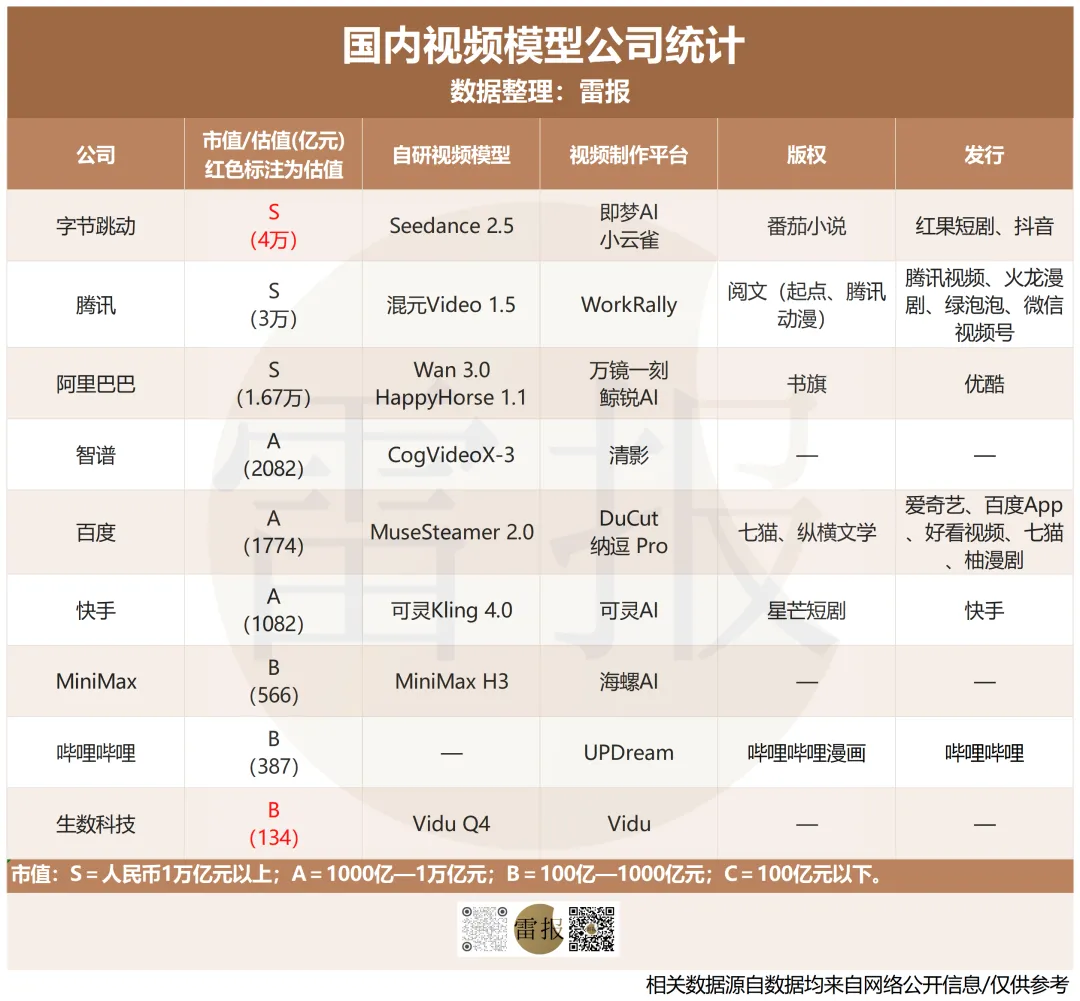
独立工具商需要借用这些出口,LibTV与优酷合作“精卫计划”,TapNow与B站AI创作大赛联名办赛,都是把制作能力接到内容平台的一种方式。但随着鲸锐AI、UpDream等产品出现后,这些发行商也在溯游而上、争夺制作入口。工具商要继续获得合作,就得交出平台需要的团队、项目和成片。 因此,工具商下一步值得争夺的,是让这些作品继续运转的能力。TapNow已经开始向这一端延伸,并在今年9月宣布推出了流媒体平台Glanze,目前官网已列出《原基》等系列内容,将原创作品集中放进一个面向观众的入口。商汤Seko选择向外连接发行资源,对接海外IP方、内容运营平台及发行渠道。新片场则建设了AIGC内容专属频道,并将Shotlab与灵感社区体系深度融合。 
结语: 但值得工具商警惕的是,他们服务的工具用户和内容观众完全是两类人。同行看一部片子,是为了研究怎么做,普通观众看一部片子,无非“好看”二字。 最近上映的《三星堆:未来往事》,就是前车之鉴。这部影片最早可以追溯到2024年7月上线的AI科幻短剧集《三星堆:未来启示录》,直到2025年7月才进入国家电影局剧本备案,2026年10月23日才登陆全国院线。 对于一部电影,这样的开发周期并不稀奇。但对于一部依靠AI生成画面的作品,两年足以跨过几轮技术换代。开工时令人惊艳的效果,等到上映时,早就泯然众人矣。 雷报此前在芒果TV的文章中就谈过这个问题。AI内容热衷于短平快,一个重要原因,就是模型能力和观众的观看门槛都在迅速变化。据《经济观察报》报道,三星堆的制作团队随着模型更新不断重新生成画面,今年3月、5月预告片中的约一半镜头,在最终上映版本中被替换。直到10月21日,距离上映只剩两天,团队仍在做最后的画面调整。 据灯塔专业版数据,《三星堆:未来往事》的首日票房约31.7万元;据猫眼专业版数据,截至10月25日晚间,上映三天累计票房约115万元。面对千万元级的制作成本,这样的票房规模显然只是杯水车薪。 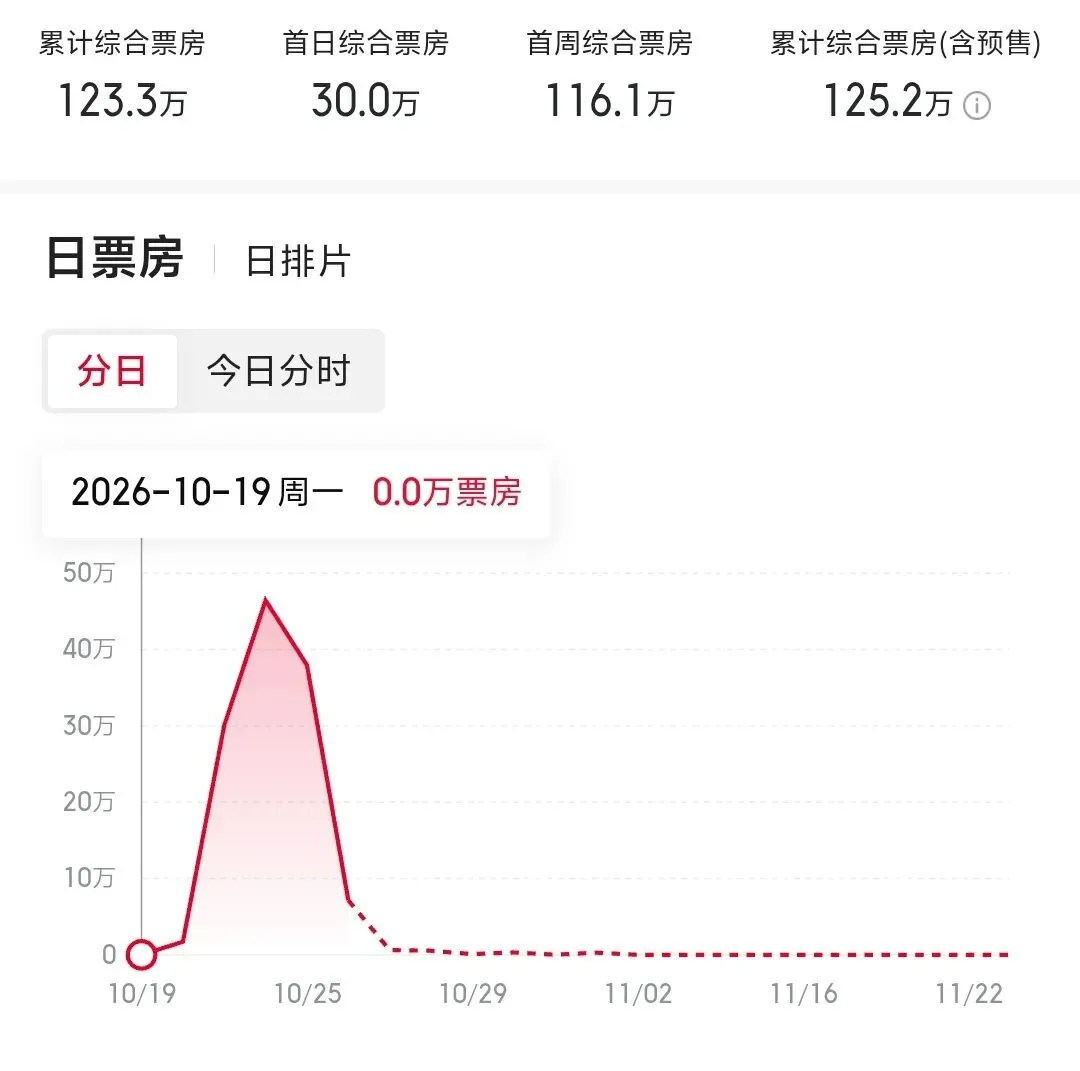
尽管影片出品方博纳确实表现出了“接受低回报、先做试验”的姿态,制片人曲吉小江也曾表示,影片起初并没有预期能进入院线、取得票房,更希望借此验证AI电影的可行性。但一次试验能够接受低回报,不意味着下一部作品就能收回投入。 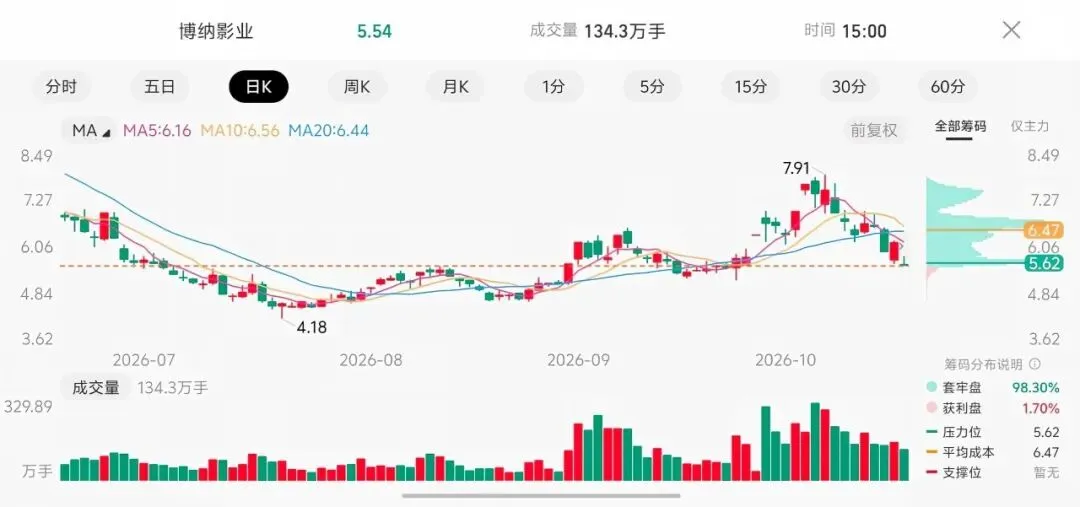
这也是工具商向发行端延伸时绕不开的问题。搭建渠道,可以让闲置作品重新获得被观看的机会,可作品进入市场以后,面对的就是另一套标准。一部作品用了多前沿的技术、突破了多大的制作难题,观众都不在意,他们在意的只是故事本身。
编辑:努尔哈哈赤

老实挣钱,很枯燥吧?

拼性能?拼补贴!
片子拍完就扔了?