ARTICLE · 1318073
AI的下一站!物理AI:谁吃肉、谁喝汤、谁啃骨头--大盘点!
物理 AI ,Physical AI,是指AI跳出虚拟环境,在物理世界中真实运行,感知并与之进行交互、自主决策和执行的 智能系统。
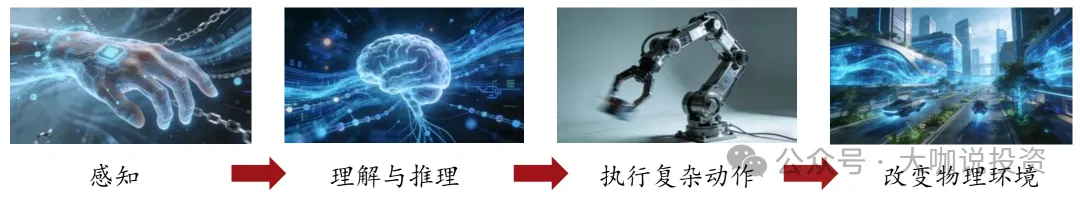
它通过将 AI 模型与物理规律相结合,并依托传感器、执行器等物理硬件,使自主系统具备感知、理解、推理、执行、反馈、协调复杂物理动作的能力。
物理 AI 主要包括物理感知、物理推理、世界建模和具身交互四个核心模块。
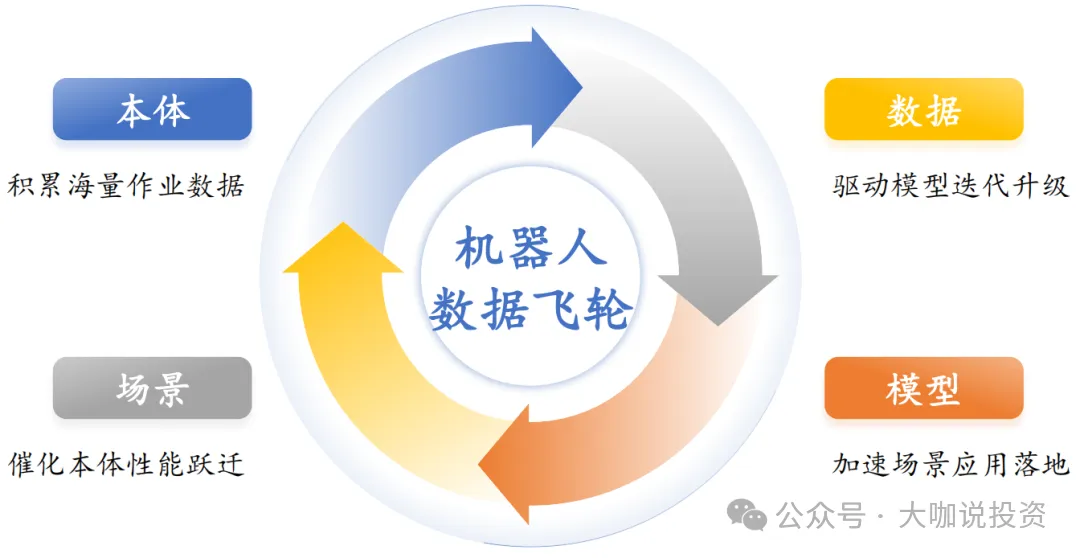
物理AI(机器人)=① 具身模型+② 机械本体+③ 数据飞轮,这三大要素,缺一不可。
(1)具身模型:是机器人的“大脑”,当前主流路线包括VLA(视觉-语言-动作)模型与世界模型。
(2)机械本体:是机器人的“身体”,在人形机器人BOM成本中,执行器约占40%-50%,灵巧手约占14%-18%。
(3)数据飞轮:是具身智能迭代的必然途径,机器人部署的场景越多,回流的真机数据越丰富,具身模型就越聪明,进而进入更多复杂场景,形成正向循环。
(1)人形机器人与四足机器狗/狼:如宇树科技、Tesla Optimus、OpenAI 关联项目。
(2)AI 工业工厂与数字孪生: 英伟达 Omniverse 赋能的自动化装配、西门子数字工厂。
(3)空间智能与世界模型: 李飞飞的World Labs 驱动的 3D 空间理解与具身交互。
4、AI演进的四个阶段
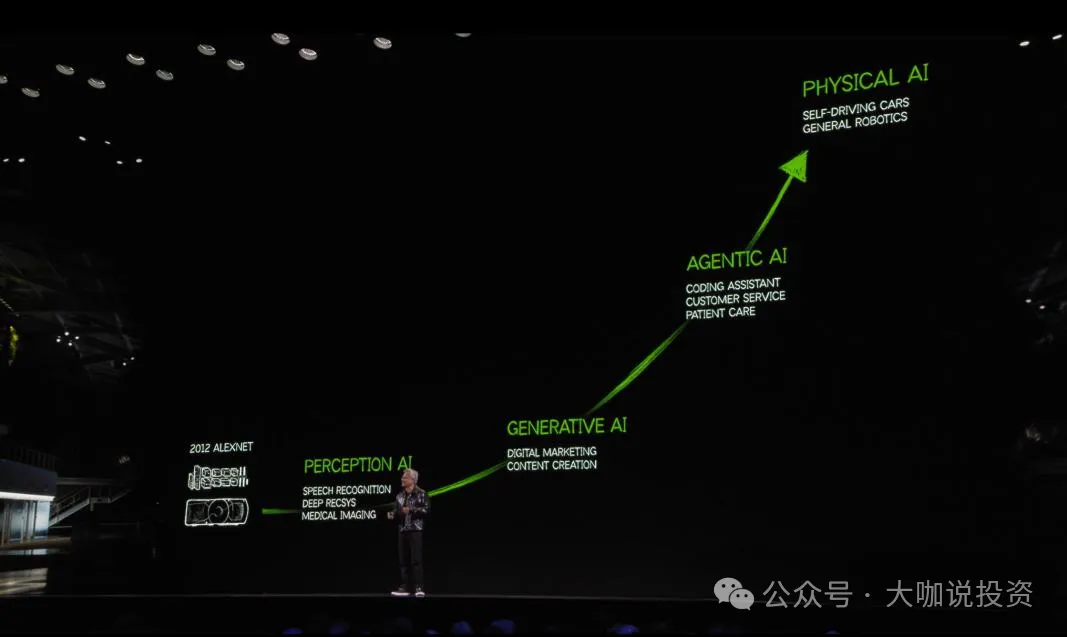
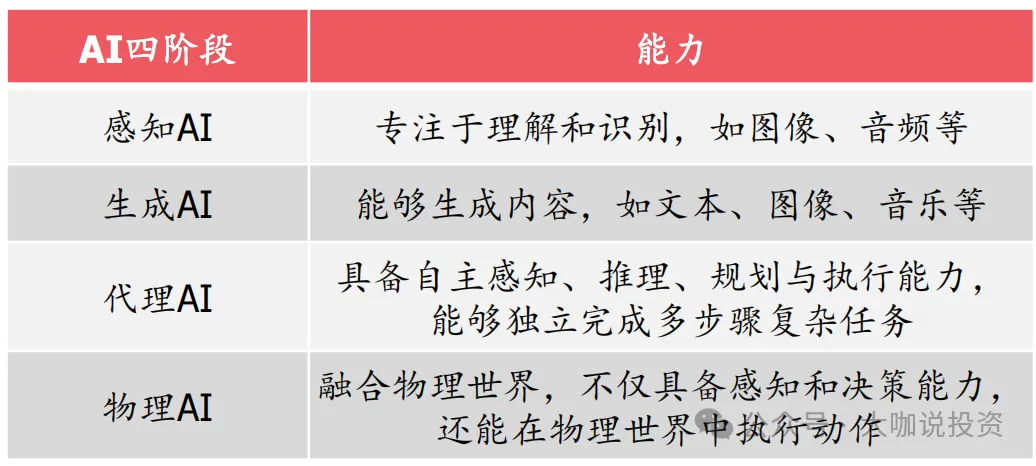
AI演进的四层方向是:感知AI→生成AI→代理AI→物理AI
(1)Perception AI(感知AI):让 AI 看得见、听得懂、读得清;
代表能力:图像识别(CV)、语音识别(ASR);这是 AI 的“眼睛”和“耳朵”,它让机器第一次具备了“理解世界”的能力。
(2)Generative AI(生成AI):让 AI 能“表达”“创作”,第一次具备了创意和内容输出能力。如2022年的ChatGPT,图像生成软件 Midjourney。
(3)Agentic AI(代理AI):是具备自主规划、工具调用与反馈迭代能力,可独立完成复杂多步任务的人工智能系统。如Microsoft 365 Copilot等。
(4)Physical AI(物理AI):AI 开始“动手”,从数字世界走向现实世界。这是AI能力在现实物理世界中的终极体现——有眼(感知)、有脑(决策)、有身体(执行),能在物理世界自主交互和行动。
5、产业链&价值占比
物理AI产业链大致可分为三层:上游是算力与传感器等核心零部件;中游为本体、平台模型层与集成;下游为多元化应用场景的完整生态。
其价值占比呈现“上游重算力与核心大脑(模型)、中游重本体集成、下游重场景商业化”的特征:
(1)上游(约占55%)-- AI 算力芯片(GPU/NPU)、仿真平台和工具、AI 工厂/服务器基础设施、3D 世界模型软件、核心零部件、传感器(激光雷达、IMU、触觉传感器)。
(2)中游(约占 30%)--本体、模型层与集成:包含各种大模型、云平台、 智能汽车整机、具身智能本体(人形/四足机器人)、核心执行器(机械臂、灵巧手、谐波/行星减速器、无框力矩电机)。
(3)下游(约占 15%): 各种应用场景,包括智能驾驶、工业自动化设备、特种作业、仓储物流、无人机、具身数据标注与服务。
- 吃肉层:算力芯片 + 仿真 / 世界模型软件,技术壁垒最高、全行业刚需,卖铲人逻辑,无论哪家厂商胜出都受益,业绩确定性最强。
- 喝汤层:核心硬件、终端本体、系统集成,是落地必备载体,随装机量线性增长,竞争格局较分散,议价权弱于上游。
- 啃骨头层:二三线人形或自驾整机厂、真机数采中心、核心零部件二线厂,价格内卷、没有绝对垄断地位,很容易被一线替代。
| L1 | |||
| L2 | |||
| L3 | |||
| L4 |
(一)吃最肥的肉:海外算力底座 + 仿真工具
这层是顶级的全球卖铲人,确定性最高,无论哪款模型、哪家机器人最终胜出,都离不开算力支撑和仿真训练环境;技术壁垒最高、玩家最少,产业爆发最先兑现业绩。
1、英伟达(NVIDIA):毫无争议的AI全球霸主
1993 年由黄仁勋等人在美国加州创立,从图形芯片起家,逐步定义了 CUDA 算力生态,是全球 AI 算力绝对霸主。当前市值约 5.12 万亿美元(2026 年 10 月)。
吃肉逻辑:全栈定义物理 AI 底层标准 ——GPU 是仿真训练的核心算力底座;Isaac Sim 是全球应用最广的机器人仿真平台;GR00T 人形基座、Cosmos 世界模型是物理 AI 行业标准的定义者、Omniverse 数字孪生形成完整闭环。
所有物理 AI 玩家都依赖其算力与工具,英伟达是产业爆发最先兑现业绩的全球绝对卖铲人。
2、超微半导体(AMD):全球第二大AI卖铲人
AMD是1969 年由仙童半导体团队创立,CPU、GPU 双赛道布局;2026 年 9 月以 82 亿美元收购李飞飞创办的 World Labs,补齐世界模型能力。当前市值:约 8730 亿美元(2026 年 10 月)。
- 3、特斯拉 (Tesla):垂直整合的通用型选手
Tesla是全球具身智能、端到端物理世界模型的“实战天花板”。Grok作为马斯克的多模态大语言模型,与特斯拉FSD系统深度协同,形成“认知大脑”与“行动大脑”的架构,是马斯克“AI+硬件”生态战略的核心体现。
物理AI逻辑: 依靠数百万辆汽车收集的海量真实世界物理数据,通过 FSD 端到端大模型赋能 Optimus(擎天柱)人形机器人,实现了从算法、自研芯片(AI4/AI5)到超级工厂量产的完全软硬件垂直整合。加之Grok的入局,可形成“数据-模型-数据”的飞轮效应。Tesla毫无争议可以大口吃肉。
从“大脑”向下俯冲,做物理AI的“神经系统”。 奥特曼已确认自研人形机器人,2027 年目标拿出演示原型,岗位覆盖运动控制、状态估计、执行器控制和物理AI训练基础设施。它的逻辑不是造本体卖钱,而是掌握“大脑如何理解身体”的物理边界,以智能系统定义硬件,而非相反。
5、安西斯(ANSYS):全球 CAE 多物理场仿真龙头
Ansys 成立于1970年的美国,是全球领先的工程仿真软件(CAE,计算机辅助工程)供应商。其软件广泛应用于航空航天、国防、汽车、电子、半导体、能源、医疗等高端制造领域,能够模拟真实世界的力学、流体、电磁、热等物理规律,为产品提供虚拟测试和验证。Ansys 与西门子、达索并列为全球工业仿真软件“三巨头”,占据全球仿真市场近一半的份额,是工业场景的核心卖铲人。
6. 达索系统(Dassault):工业数字孪生之王
1981 年从法国达索集团分拆,全球工业软件龙头,CATIA 设计、SIMULIA 仿真覆盖产品全生命周期。数字孪生与工业仿真核心厂商,其平台是工业物理 AI、机器人虚拟调试的核心工具。依托高端制造客户生态切入物理 AI,壁垒深厚。
(二)吃小肉:国内算力底座、仿真系统
国际算力和仿真大厂吃大肉,而国内市场需求巨大,国产算力基础设施可以吃小肉。
1、索辰科技:中国版 Isaac Sim + Ansys
国内“CAE软件第一股”,国内物理AI仿真赛道的核心龙头。全物理场自研 CAE 龙头,处于仿真底座层,有吃肉发卡位。自研 “天工・开物” 物理 AI 平台,深度对接英伟达生态,军工仿真市占超 70%。是人形机器人、工业场景虚拟训练的核心底座,卡位整条产业链技术壁垒最高的环节。
地平线是国产智驾方案龙头,在国产自主品牌ADAS前视芯片市占超40%,其“征程”系列芯片和HSD全栈智驾方案为车企提供从L2到L4级的解决方案;依托自研芯片和AI底座,地平线正积极布局人形机器人、工业机器人等具身智能领域,致力于成为物理AI时代的“底层算力与底座”提供者。
- 2、柯力传感:六维力传感器核心厂商,实现机器人精细力反馈交互,是物理 AI 的 “触觉”。
- 3、凌云光:国产机器视觉全链条自研龙头和物理AI数据采集中枢,不直接生产物理AI大模型,而是为物理AI提供底层的数据采集与校准服务,是物理AI“数据底座”的核心提供方。
- 4、禾赛科技:是激光雷达领域的全球龙头,市占率稳居全球第一。服务与自动驾驶、机器人、工业检测等场景,是物理AI感知层的核心硬件入口。同时推出了三维世界数据引擎Kosmo,能够快速采集真实世界并生成高质量的三维空间数据。
- 5、速腾聚创:国内车载与机器人激光雷达的绝对龙头,它通过提供物理AI的“空间感知”硬件,深度赋能自动驾驶和机器人等物理AI核心应用场景,是物理AI时代不可或缺的硬件与数据入口龙头。
- 6、海康威视:国内最全面的物理感知硬件矩阵,自研“观澜多模态物联感知大模型”;执行层,通过海康机器人(AGV/AMR)等硬件,实现物理空间的自主移动与操作。其核心定位为“物理AI全栈玩家”,即“感知层+决策层+执行层+应用层”的完整闭环。是国内“实体AI应用”的绝对龙头。
- 2、步科股份:伺服模组、无框力矩电机核心供应商,为机器人运动控制提供动力执行。
- 3、汇川技术:国内工业自动化与运动控制(国内伺服系统市占率第一)的绝对龙头,也是物理AI(具身智能)产业链中“执行层”的核心龙头。
- 4、兆威机电:国内微型传动与驱动系统的绝对龙头,也是物理AI(具身智能/人形机器人)产业链中灵巧手及关节执行器的核心卡位企业。
- 5、鸣志电器:国内空心杯电机龙头,是人形机器人灵巧手(末端执行器)的核心动力源。
- 6、拓普集团:物理AI实体落地核心硬件厂商,专注于机器人执行器、结构件一体化(即机器人的“肌肉”和“关节”)。
- 7、三花智控:特斯拉Optimus人形机器人旋转关节总成的核心/独家Tier 1供应商,包揽全身肩、肘、腕等关节的一体化执行器,单机配套价值高。
- 8、软通动力:通过“服务器+大模型+机器人/AI PC+数字孪生”的全栈布局,打通了AI到物理世界的“最后一公里”,使其成为A股最纯正的物理AI全栈龙头。
(三)啃骨头:二线零部件、二线集成商等
当前物理AI仍处于早期阶段,订单还没有大规模放量。行业无论什么时候,顶层的国际算力和模型大厂可以吃到很肥的肉;而头部的整机和零部件商可以顺带喝汤。余下的二线零部件、结构件、二线集成商、数采企业只能是啃骨头了。
并且,啃骨头的企业,虽有订单但份额不稳、内卷较严重、毛利易被挤压,是产业链里风险更高、收益弹性看下游脸色的一层。
比如,国内140+家中国二线人形机器人整机厂、其他二线品牌的智能驾驶车厂、真机数采厂商等,这里不做一一列举。
从黄仁勋力推AI工厂落地,到AMD豪掷近百亿拿下世界模型;从王兴兴喊出物理AI击穿苗头,再到产业资本全线入局,物理AI正从实验室快步走向产业前沿。
同时,这条赛道的价值分配也清晰明朗:
吃肉者,是手握终极算力与顶级智能的少数巨头。从英伟达的AI基建、特斯拉的物理世界大模型,到OpenAI狂揽百亿营收,它们高居金字塔尖,分走了全行业最丰美的果实。
喝汤者,则是中国本土以宇树、优必选为代表的中游整机先锋,以及三花智控、奥比中光等攻坚精密关节与3D感知的硬科技脊梁,在量产浪潮中满载而归。
至于啃骨头者,则是那些挣扎于同质化代工泥潭的二三线厂商。
展望未来,每一轮智能技术跃迁,都必须先完成底层基础设施的铺设与更替。当算法的边界彻底刺破物理的藩篱,硅基生命开始自主思考,这场全球的生产力跃迁范式已悄悄来临。
时代不会永远眷顾海外的吃肉者,默默深耕,持续攻坚的国内喝汤和啃骨头者,终将会迎来翻盘的希望。
AI浪潮的下一站,是物理AI,更确切地说,会是中国的物理AI。
我们期待这一天!
来源|Aiden硬科技行研 声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
沙丘投研院股权投融资实战黄埔班 (点击查看项目详情)
声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
沙丘投研院股权投融资实战黄埔班 (点击查看项目详情)
沙丘投研院股权投融资实战黄埔班 (点击查看项目详情)
来源|项目招生办 声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
(扫码咨询)
惠老师:188 0135 3501
微信:emba1661
来源|项目招生办 声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
(扫码咨询)惠老师:188 0135 3501
微信:emba1661
来源|项目招生办 声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
声明|本公众号所提供信息仅供参考,如有侵权请联系我们删除。
惠老师:188 0135 3501
微信:emba1661