ARTICLE · 1063778
人工智能+软件专项行动方案丨园区可承接的六类新主体(附最新招商工具)
产业谋划,招商引资,立项申报减少70%时间成本数智平台推荐↓:
招商引资这条链,从选产业到报项目,AI 数智专家系统13 项功能一站式帮你搞定(附操作指南)
软件产业的招商逻辑变了。过去招软件看人才密度和写字楼档次,这一轮要看算力和数据能不能把企业留住。工业和信息化部9月印发《“人工智能+软件”专项行动实施方案》,第一次把培育人工智能加软件创新创业集聚区写进国家文件。场地的担子给了地方,算力和配套的担子也给了地方。
这份方案的分量在于,它说的不是招大厂,而是招新主体。文件里点了智能体软件、智能编程工具、模型即服务、行业数据集这些新形态,配套的动作有算力券、技改项目、创业支持计划。
对园区来说,这是一张能直接对照的招商清单,也是一次必须尽快出手的窗口。全国软件业务收入上半年已经做到77182亿元,盘子够大,但钱流向哪里,正在重新分配。
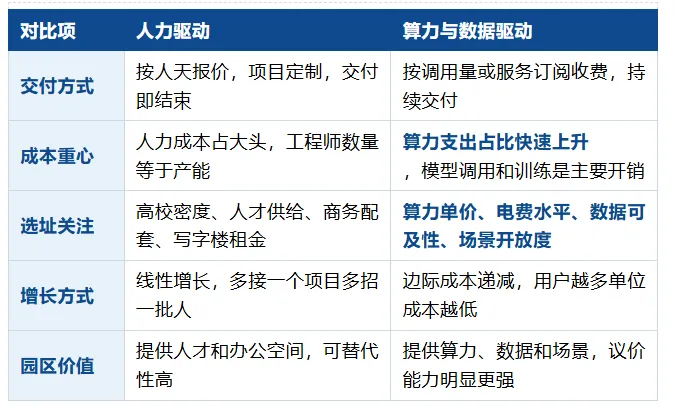
软件业这几年最反常识的一组数字,是收入在涨、利润几乎没涨。上半年全国软件业务收入77182亿元,同比增长9.5%;利润总额8999亿元,同比只增长1.0%。增收不增利,说明靠堆人力接项目的老模式已经走到尽头。同样的活,人越招越多,单价越压越低,利润自然被吃掉。
钱在往哪走,分领域的数字说得很直白。信息技术服务收入52907亿元,同比增长10.4%,占全行业收入的68.5%;软件产品收入16761亿元,只占21.7%。信息服务里面,云计算和大数据服务8877亿元,同比增长12.1%;
集成电路设计2365亿元,同比增长20.1%。软件产品里面,工业软件1547亿元,基础软件1047亿元。增速最快的是集成电路设计、云计算大数据这类带算力和数据属性的环节,传统软件产品反而是最慢的那一档。
表1 软件业的两种活法
再看地区的分布,有两个信号值得园区注意。
一是东部地区软件业务收入占全国的84.4%,北京、广东、江苏、上海、山东排在前五,盘子基本握在这几个地方手里。
二是增速上,中部地区同比增长13.5%,明显高于东部的9.5%,西部8.8%,东北5.6%。中西部增速跑得比东部快,说明增量环节在往外溢,溢出的是哪一部分,决定了后发园区能不能接住。
从结构上看,溢出的不是核心研发,而是交付、服务、算力调度、数据加工这些环节。这些环节对人才密度的依赖比研发低,对算力成本、能耗指标、场地的依赖更高。这恰好是地级市园区能给出条件的地方,也是这轮窗口的现实依据。
这份方案六个方面部署,条款很多,但对园区有直接操作意义的只有四句话。逐句拆开看,每一句都对应一个可以马上做的动作。
第一句,鼓励有条件的地方培育人工智能加软件创新创业集聚区,统筹提供场地、算力等配套发展资源。这是全文对地方最明确的一次授权。集聚区不是评出来的荣誉,而是要求地方先出场地、先出算力,企业跟着资源走。园区手里如果没有一个真实的算力包,这块牌子拿下来也是空的。
第二句,用好算力券等普惠性支持政策,降低软件企业算力使用成本。算力券是这轮招商里性价比最高的工具。它不需要园区去建智算中心,只需要和本地已有的算力供给方谈一个结算价,再按企业实际使用量补贴。企业拿到的是实打实的成本下降,园区拿到的是可核算的招商筹码。
第三句,累计组织实施100项软件企业智能化技改项目。这句话针对的是存量企业,不是招商新增。本地已经有的软件公司、信息系统集成商、行业解决方案商,都在这100项的射程里。园区招商不能只盯外面的企业,把本地存量企业改造一遍,本身就是最扎实的产业培育。改造后的企业有了新产品,才有能力接更大的订单。
第四句,探索将开源贡献作为挖掘软件领域优质中小企业的重要参考指标。这句话改变的是识别方式。过去判断一家软件企业有没有实力,看营收、看人数、看资质;以后可以看它在开源社区里的提交和代码被引用情况。对园区来说,这意味着十几人的小团队也可能是有价值的招引对象,评估口径要跟着调整,不能只按投资额和营收排队。
表2 方案定下的阶段目标
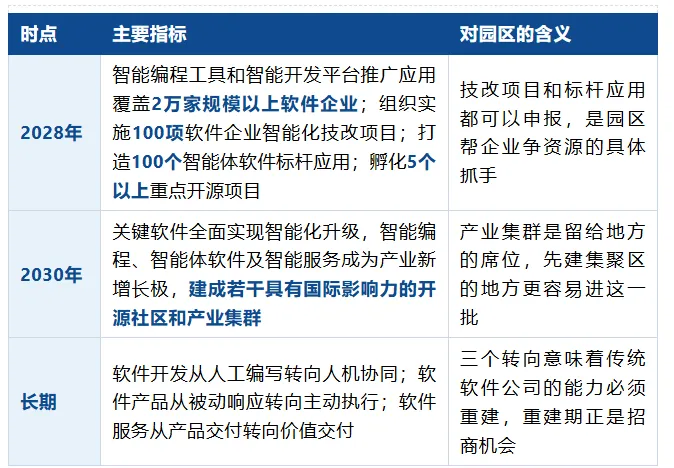
这四句话合起来看,方案要的地方配套就两样:算力和场地。谁能把这两样先备好,谁就在这轮招商里占了先手。
判断一个招商窗口是真是假,最省事的办法是看成本结构有没有变。软件企业的成本里,算力这一项从配角变成了主角。
截至2026年6月底,全国智算规模同比增长177%,已经建成超过70条连通算力枢纽的重点区域传输通道,批复17个国家算力互联互通区域节点。需求端涨得更快,2026年3月全国日均词元调用量突破140万亿,比2024年初增长超过1000倍。
供给和需求同时放大,结果是算力价格和获取难度成了企业选址的第一道题。过去企业选址问的是本地有没有程序员,现在先问本地算力多少钱一度、能不能随时扩容。这道题答不上来,写字楼再便宜也没用。
已经有地方先动手了。广州黄埔今年3月揭牌广州智能软件谷和智能体产业园,用地12.8万平方米,建筑面积44.75万平方米,配了4栋研发厂房、4栋高标准厂房、1栋总部办公楼和416套人才公寓,可容纳从业人员约2万人。园区提的目标到2028年底聚集工业软件企业不少于50家、软件产业规模超100亿元,同时发布了面向人工智能企业和一人公司的算力支持政策。这个案例最值得学的一点,是把算力支持和工具配套做成了公开的政策包,而不是一事一议。
这个案例还有一层信息容易被漏掉。园区里专门设了一个以智能体为核心的产业园,覆盖智能体研发、测试、部署、应用全链条。说明招商的颗粒度已经细到按软件新形态切分了,一个园区招什么、配什么,开始按技术形态而不是按行业大类来定。
表3 园区手里的三张牌怎么打
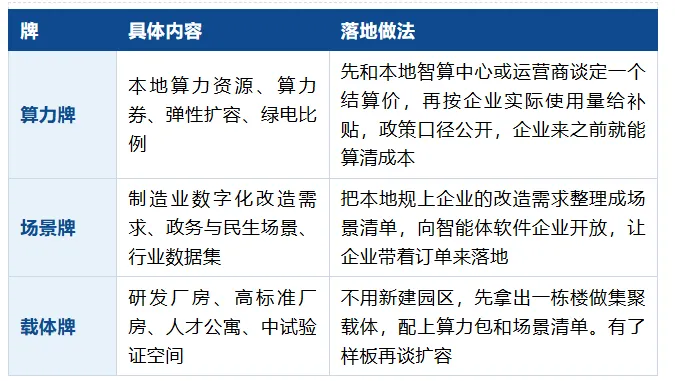
三张牌里有先后顺序。算力牌要先打,因为它是硬条件,也是唯一能立刻算清账的;场景牌见效慢但粘性最强;载体牌排在收尾,等前两张牌有了眉目再定,避免空置。
把方案和产业实际结合起来,园区真正能招、招来能活的,是下面六类主体。每一类对园区的诉求都不一样,用同一套招商话术去谈,谈不下来。
表4 六类主体与园区的匹配条件
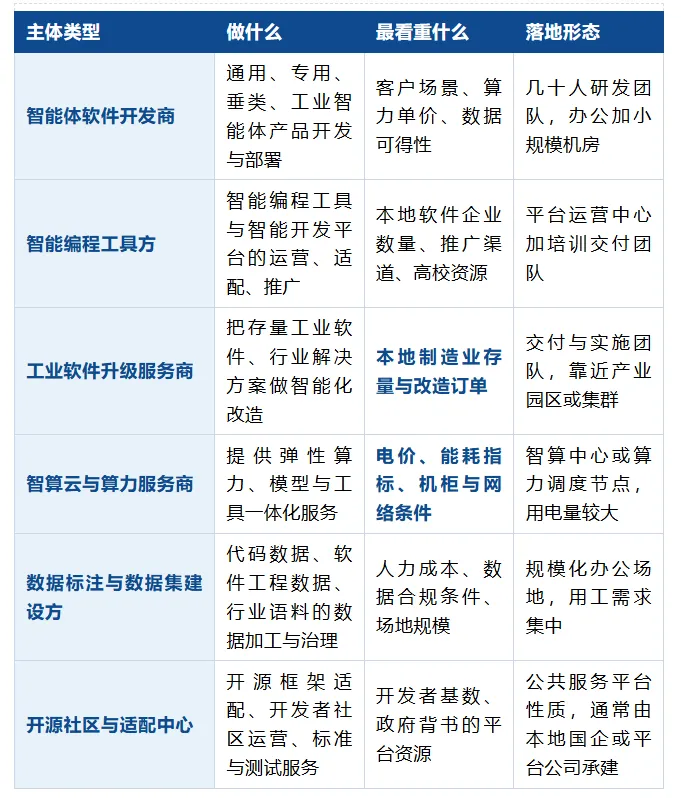
六类里面,工业软件升级服务商是最容易被忽略、也最容易谈成的一类。它的客户就在本地的工厂里,本地有多少家规上工业企业,就有多少潜在订单。这类企业不需要园区给多好的场地,需要的是园区帮它把本地改造需求集合起来,形成一份能对外发布的订单清单。
数据标注与数据集建设方是另一类特殊主体。它的用工规模大、进入门槛低、搬迁也快,靠它撑起产业规模不现实,但作为集聚区的起步业态有意义,可以先把人气和配套撑起来。前提是园区要清楚它的天花板,别把它当主导产业写进规划。
智算云与算力服务商是最难谈的一类,因为它对电价和能耗指标的要求比一般制造业还硬。但只要谈成一家,园区在算力这张牌上就有了底,后续招智能体软件企业会顺畅得多。这一类适合放在有绿电资源或者有存量数据中心的地方去争取。
软件企业没有厂房、没有设备、没有大宗原料,传统招商的尽调表格对它基本失效。
看资产负债表、看固定资产投资、看纳税额,都看不出真实成色。改成问下面五个问题,判断会准确很多。
问算力,从哪来、单价多少、合同怎么签。企业说的是自购还是租用,有没有长期协议,价格是随行就市还是锁定的。这个问题的答案直接决定它需不需要园区,园区能不能帮上忙。
问电费,谁承担、绿电比例多少。算力密集型企业的电费支出可能超过人力成本。落到本地后电价涨不涨、绿电能不能买到、能耗指标算在谁头上,这三件事谈不清楚,企业不敢签长约。
问客户,在不在本地、交付是否本地化。如果客户全在外地、团队只做远程交付,企业搬来的可能只是注册地。本地有客户或者有明确要开发的本地场景,这类企业才留得住。
问团队,多少人落在本地、社保在哪缴。把人数、岗位类型、社保关系作为入驻协议的考核条款,比在协议里写投资额有用得多。软件企业的资产是人,人不在本地,产业就不在本地。
问数据,能不能出域、合规方案是什么。涉及行业数据、政务数据的主体,数据能不能落在本地、能不能出域使用,直接决定它能不能落地。这件事要提前和网信、数据管理部门把口径对齐,不要等企业提出了才发现办不了。
坑一,只看签约主体,不看团队落点。软件企业的注册地变更成本很低,今天签了协议,明天迁走也不会留下空厂房。协议里如果没有团队人数和社保的硬条款,招来的很可能只是一张营业执照。
坑二,把软件园当成写字楼来卖。出租率上去了,产业却没起来。判断办法很简单,看园区里企业的相互采购和合作有多少,如果每家企业都只跟外地客户打交道,这就不是集聚区,是写字楼。集聚的检验标准是内部交易量,不是出租面积。
坑三,算力承诺停在纸面上。招商时答应的算力资源,如果本地没有实际采购和调度能力,企业进场后用不上,第一批企业的口碑就坏了。算力这件事必须先有合同、再有承诺,顺序反了要付代价。
坑四,把数据标注当成低端用工产业来算账。这类业务对工资水平极度敏感,隔壁地区给的条件稍好就会流动。把它作为起步业态可以,作为支柱产业来配置土地和财政资源,投入和产出很难对上。
坑五,把开源当成不用花钱的招牌。开源项目和社区需要运营方、需要场地、需要持续投入,还要有商业化路径支撑团队。只挂一块开源社区的牌子,没有专职运营主体,两年后牌子还在、活动没了。
这份方案落地的时间窗口不长,2028年的目标就在两年多以后,地方要争的席位现在就要开始动。五件事不需要等上级文件,园区自己就能启动。
第一件,摸清本地算力的家底。谁建的、多少规模、闲置多少、结算单价多少、绿电占比多少。这份清单不摸清,后面所有招商谈判都没有底。算力家底就是这个行业的土地指标。
第二件,梳理本地软件企业存量。把本地的软件公司、系统集成商、行业解决方案商拉一张表,看哪些具备做智能化改造的条件。这批企业是100项技改项目最现实的申报来源,也是园区培育产业最快见效的一块。
第三件,出一份算力支持的政策口径。不用等财政专门立项,先把算力券的申请条件、补贴比例、兑付流程写清楚,公开发布。政策口径公开,招商谈判的效率会高出一个档次,企业自己就能算出落户成本。
第四件,定一处集聚载体。不需要新建园区,先拿出一栋现成的研发楼,配上算力包和一份本地场景清单,形成一个最小可用的集聚单元。有企业进来以后再谈扩容,避免先建后用。
第五件,按六类主体拉招商目标名单。每一类找二十家,逐个判断它现在的算力成本、客户分布、扩产意向,再定谁值得上门。名单按类型分组,不要混成一张大表,因为六类企业的谈判条件完全不同。
窗口期这件事,判断标准只有一个:本地的算力包和政策口径,在别的地区公开发布之前能不能先出来。
这一轮招商和上一轮最大的不同,是园区的角色从房东变成了资源组织者。企业要的算力、数据、场景,单靠土地和税收优惠换不来,要靠园区去市场上谈、去部门间协调、去把需求集合起来。
从项目实操看,能在这轮站住的园区有三条共性。
一是有一份算得清的算力账,二是有一份企业能看懂的场景清单,三是有一个不图大而全的载体。三样齐了,哪怕没有大手笔的财政投入,也能招到企业;三样缺一样,投再多钱都是补贴注册地。
软件产业的集聚效应比制造业来得快,去得也快。企业没有重资产,靠的是人、算力和客户关系,这三样只要园区能提供便利,企业就愿意留下来;哪一天条件变差,搬迁也只是一纸通知的事。这决定了园区的招商工作不能一签了之,得持续供给算力、场景和服务。
关于这个方向,我们可以提供这些支持
围绕软件与人工智能产业招商、集聚区谋划,中建政研的服务包括:产业定位与招商图谱编制、六类目标主体名单筛选与企业画像尽调、集聚区建设方案与政策工具设计(算力支持、租金与载体、场景开放)、招商谈判口径与入驻协议条款拟定、园区算力家底盘点与场景清单整理、企业落地后的资质与资金申报对接。
有相关需求可联系 黄经理 13311079562(微信同号)。沟通时说明本地算力现状与产业基础,我们会先做一轮匹配判断。