ARTICLE · 1082308
用历史回测说明红利基金为什么值得拥有 | 红利策略
发布时间:2026-09-26 20:19:18 最近访问:2026-09-26 20:18:42
用历史回测说明红利基金为什么值得拥有 | 红利策略
很久没说红利基金了,主要是今年科创太抢眼。不过从6月的高点到现在,经历了7、8月份回调,到目前科创也慢慢回来了,今年没涨多少了,反而有人会站岗。这波科创有多少人挣钱了?我今年也参与了一点科创,很可惜,亏了😂 现在回过头来看红利,是不是就有一种“稳稳的幸福”了?最近玩AI比较多,顺便把红利的长期表现回测了一下,毕竟以前持有红利是因为过去的主观经验,如果有数据的支撑,那会给人更多的信心。组合介绍
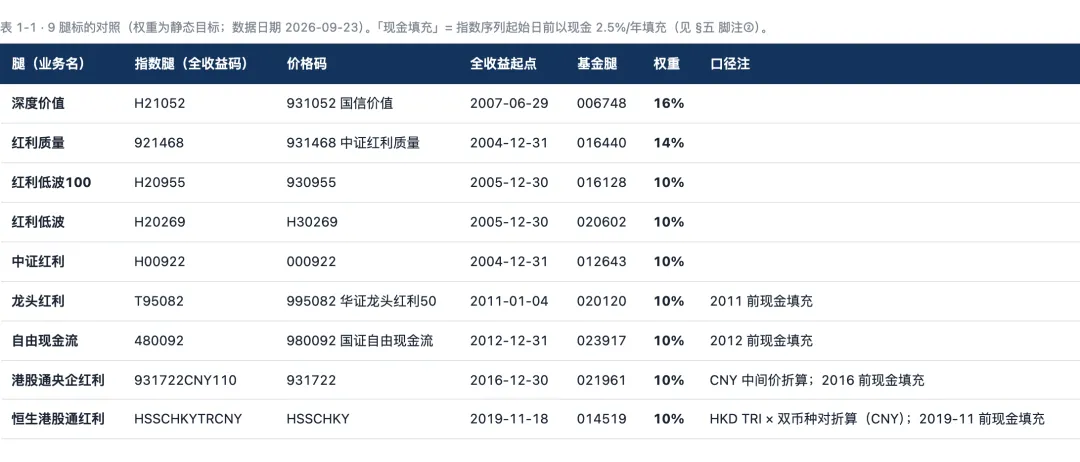
今年也一直用AI调组合,目前的情况如图,后续可能也不会有大变了(变一点也不会对组合有太大影响),主要原因是红利这些指数,相关性还是比较强的。组合基本覆盖了各种常见的红利策略,也有跨市场的配置,基本全活了。能避免单个策略波动带来的持仓风险。2010年以来的长期表现
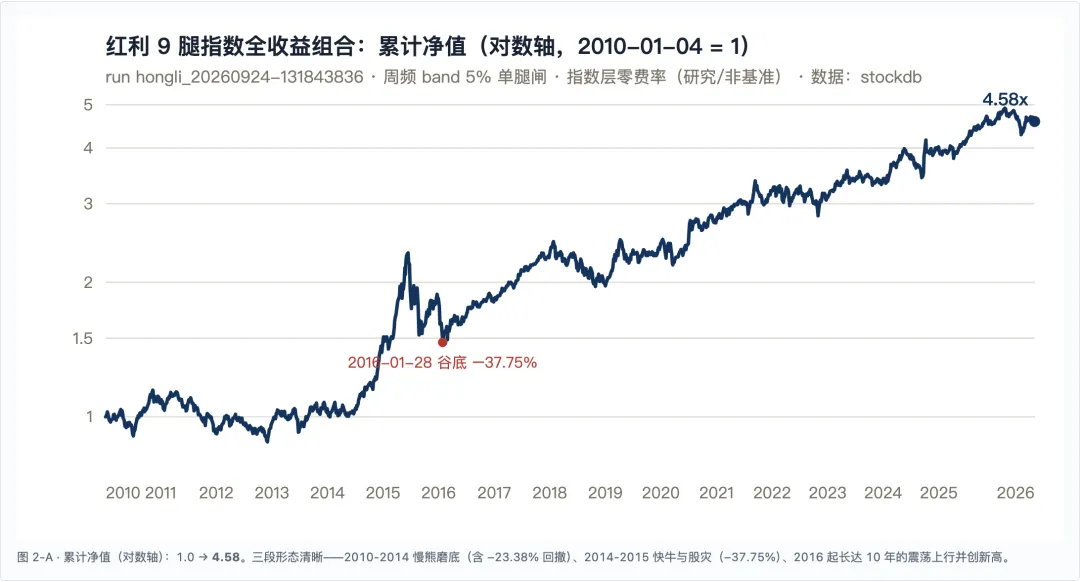
这个是从2010年以来的回测,年化接近10%,因为部分时间窗口指数数据不完整,所以使用现金代替了,但是基本不影响结论。所以10%左右就是红利这个策略的长期表现了。但是要注意的是,过去10%不等于未来还有10%年化,因为过去这10多年整体经济情况还是不错,红利策略背后的核心还是大的经济环境、企业利润的增长,未来宏观其实并不那么理想,我觉得可以适当降低点预期,8%是一个比较合适的长期估计。表 2-1 · 全窗指标(16.72 年,4062 个交易日;数据日期 2026-09-23)。Sharpe 为 2026-09-25 rf 全史重述口径。 | |
|---|
| CAGR(年化收益) | 9.54% |
| |
| 最大回撤 | −37.75% |
| |
| |
| 4.58x |
| |
一个重要的发现:红利基金的波动、回撤并不小
这点是回测发现的,以前我自己的直观感觉是红利的波动回撤会比较小(事实上确实会比科创那些小很多),但实际上跟一些主要指数比较,红利的波动、回测并没有想象的那么小。表 4-1 · 同窗指标总表(2010-01-04 ~ 2026-09-23;数据日期 2026-09-23;Sharpe 同 2026-09-25 rf 重述口径)。波动与回撤两列加粗。 | | | |
|---|
| 红利组合(指数层 9 腿) | | 16.78% | −37.75% |
| 沪深300(H00300) | | 21.53% | −46.06% |
| 中证500(H00905) | | 25.15% | −64.15% |
| 中证1000(H00852) | | 26.96% | −71.79% |
| 中证红利(H00922) | | 20.78% | −45.66% |
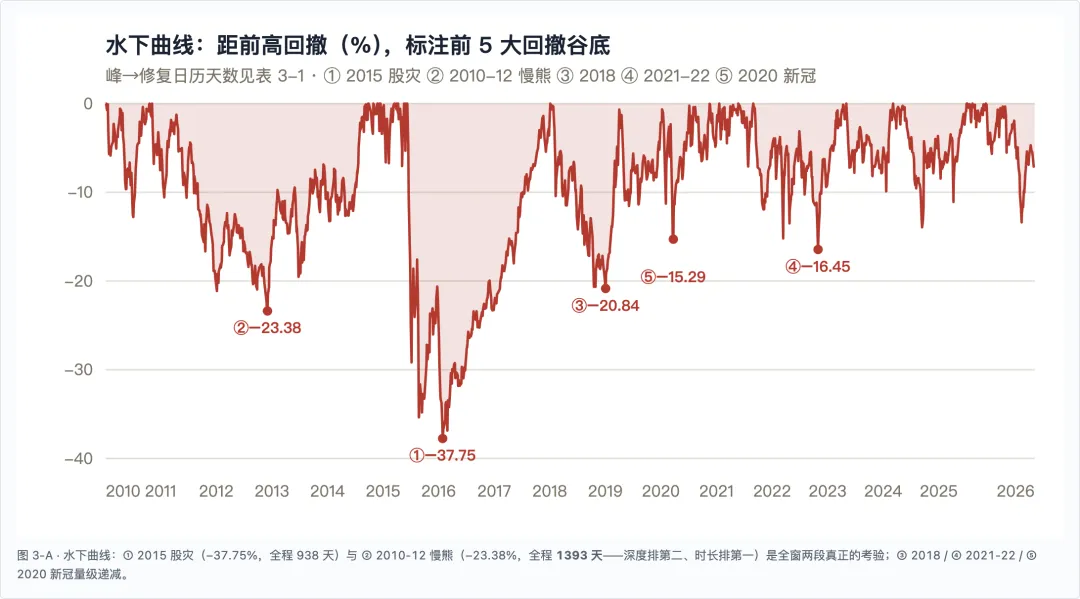
这点是要非常有必要强调一下:大家持有红利基金,目标可能就是8%的年化,但这并不代表回撤也只有8%。历史上红利基金的最大回撤,是有接近40%的,你必须得有这个心理准备,虽然40%这种情况是极端情况,但确实出现过。所以,我经常给大家推荐的基金是红利低波。红利加上低波动策略,整个持仓体验会好很多。结论:如果大家比较担心回撤、希望持有体验好一些,可以多配置点红利低波基金。不过,回撤这个问题其实也不用太担心。从历史来看,最大的那次回撤发生在2015年,就是上一轮疯牛的情况,后续到目前为止,也还没有出现类似的全市场的疯牛。排查掉那次后,数据就好多了,但是也需要做好20%左右最大回撤的准备。表 3-1 · 前 5 大回撤(数据日期 2026-09-23)。峰→谷 / 谷→修复 / 全程均为日历天数。 | | | | |
|---|
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
组合的意义
上面看完组合,再看看组合的单个指数的表现,你会发现单个指数的波动率更大、而回测也更好了。而组合虽然年化差一些,但是波动率更好了、回撤也更小,相应持有体验也会更好。这就是组合的意义,资产组合是投资领域里面为数不多的免费午餐。
表 5-1 · 逐腿量化指标(各腿真实起点 ~ 2026-09-23;Sharpe 同 rf 重述口径)。★ = 明星腿(自由现金流),▼ = 拖累腿(恒生红利);末行组合加粗底色。 | | | | |
|---|
| 深度价值 | | | | |
| 红利质量 | | | | |
| 低波100 | | | | |
| 红利低波 | | | | |
| 中证红利 | | | | |
| 龙头红利 | | | | |
| 自由现金流 ★ | | | | |
| 港股央企 | | | | |
| 恒生港股通红利 ▼ | | | | |
| 组合(9 腿静态) | | 9.54% | 16.78% | −37.75% |
组合的价值在分散本身:9 条腿波动 19%~27%,组合只有 16.78%(低 3~10pp);MDD −37.75% 浅于 9 腿中的 7 条——族内分散砍掉约三成波动,而 CAGR(9.54%)仍高于 9 腿中 6 条。组合不是「最优腿」,是「波动调整后的更优解」。
年度收益情况
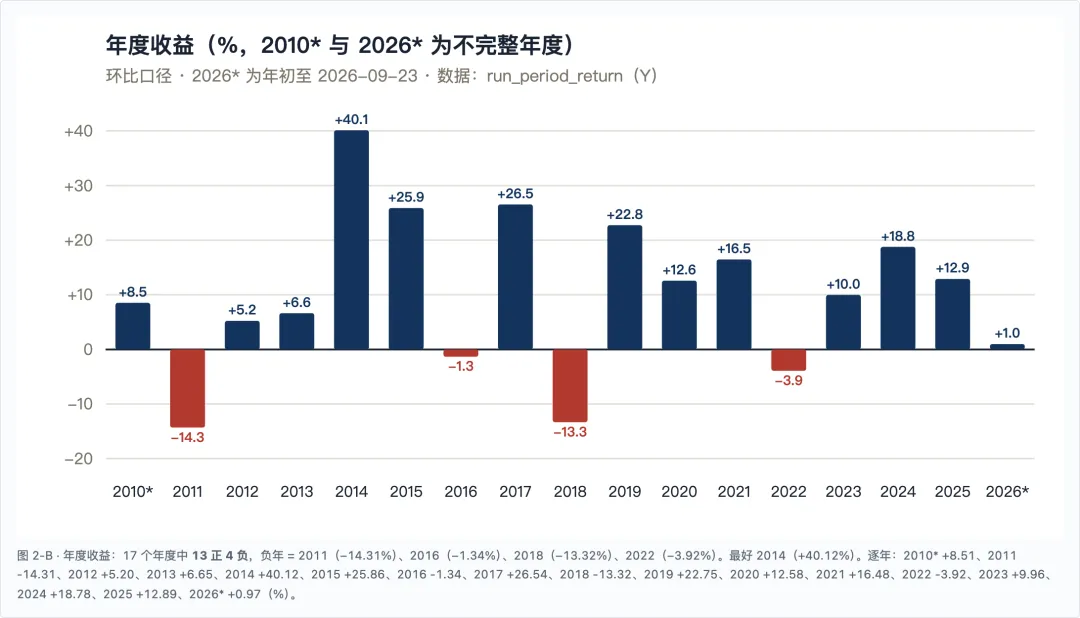
上面看最大回测,大家是不是感觉完了完了,这策略也就一般。但是你再看年度收益,是不是感觉好很多了?我喜欢红利策略的一个原因是,你可以死扛,而且你知道死扛后迟早有一天他回来了,因为只有盈利的企业才会分红,股息本身就是红利策略最大的依仗,所有最大回撤看着大,但是本金永久亏损的概率却很小。如果看2018年以后,这个最大回撤就更感人了,大家是不是觉得更舒服一点了?基本就这些了,红利策略在我看依然是现在适合绝大部分人的投资策略之一,第一,8%以上的年化;第二,回撤打不死;第三,长期有效,这个策略依然,从逻辑底层上也长期成立;第四,不用操心,不看盘是最好的。至于这个策略在此基础上是否能做些增强或者其他事情,以便能获得更多的收益,答案是可行的,目前有点眉目,后面有东西了再跟大家分享。实盘情况
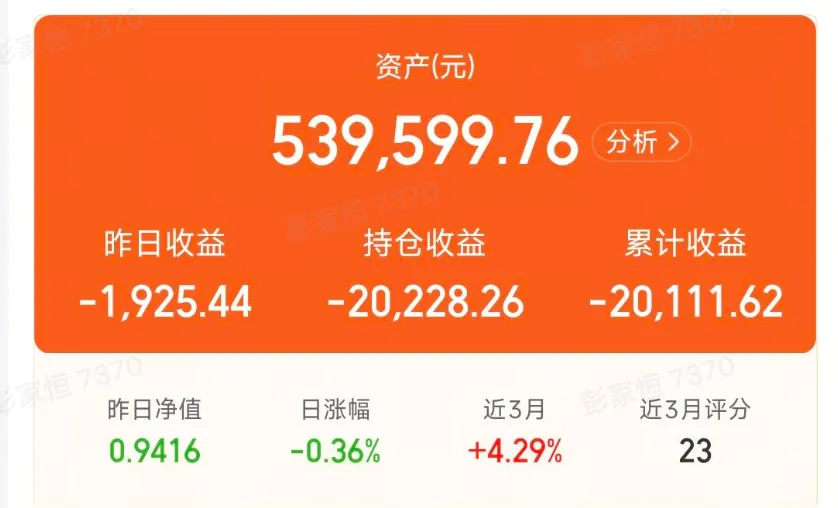
实盘今年调来调去,还处在亏损中,略跑输策略😂,等慢慢稳定吧,后续应该不会怎么调整了。