ARTICLE · 1090029
AI制药,横盘多年后底部起量独一无二的央企卡位
近一周机构调研个股有近百只,国新健康调研机构数最多。国新健康有 139 家机构调研,其中包括 31 家证券公司、47 家私募、10 家保险公司等。新主线的挖掘与跟随 AI制药,横盘多年后底部起量,数据要素独一无二的央企卡位,大资本定增深套
从月线上看,这个箱体是技术性底部
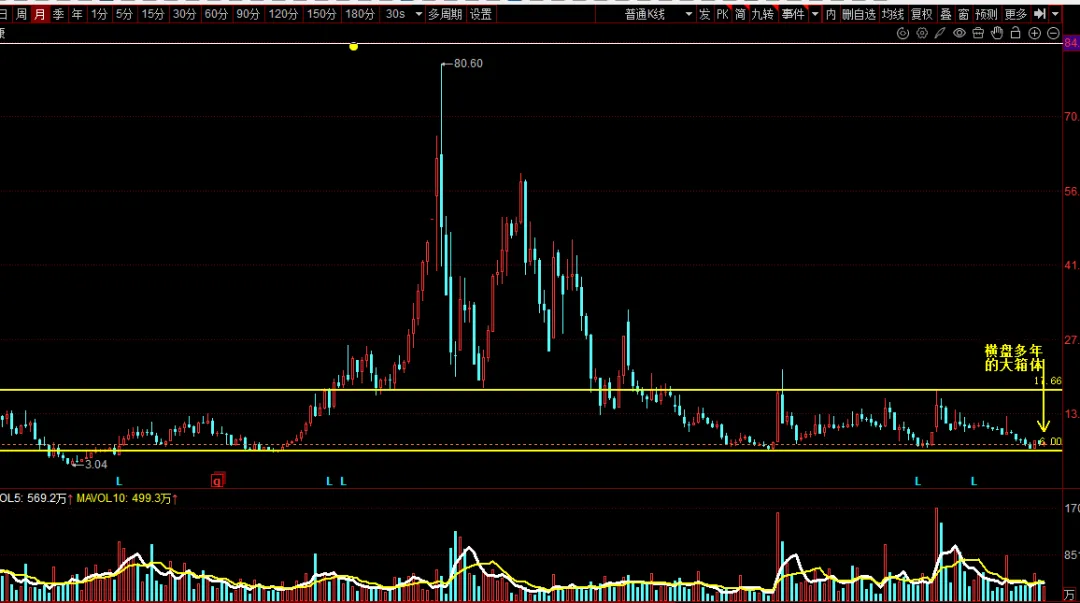
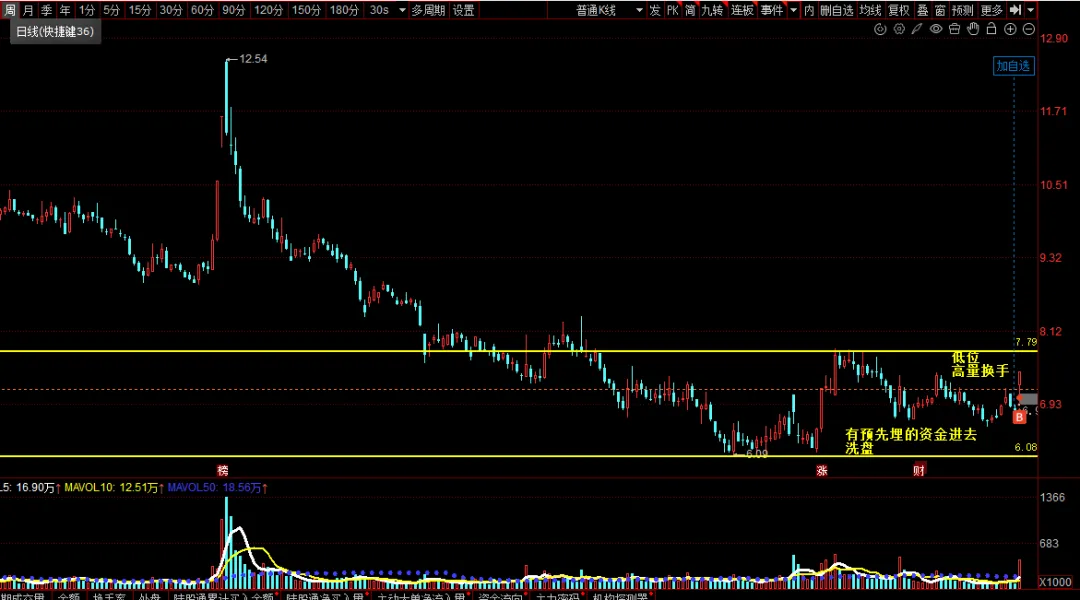
从成交量上看,地板上换手暴量
一、基础概况
国新健康(000503),最终实控人为国务院国资委,通过中国国新控股有限责任公司实现控制。
控股股东:中海恒实业发展有限公司,持股24.07%(国有法人)
一致行动人:国新发展投资管理有限公司(中国国新旗下平台)持股3.43%
业务主线:数字医保(DRG/DIP 支付改革、医保基金智能监管)、数字医药、健康服务(慢病管理、个人医保云),定位三医协同大数据服务商
二、背后资本体系:中国国新系的架构
中国国新控股有限责任公司是国务院国资委直管的国有资本运营公司,国新健康是其旗下唯一 A 股医疗健康上市平台,资本操作主要由两大平台执行:
1. 中海恒实业发展有限公司(控股股东):中国国新的持股载体,持有上市公司最大比例股权,承担控股职能。
2. 国新发展投资管理有限公司:国新旗下股权投资平台,作为一致行动人,负责二级市场增持、参与定增。
3. 国新基金管理有限公司:中国国新旗下私募股权投资基金平台,做对外产业投资,和国新健康属于兄弟关联主体,不是上市公司子公司上海证券报
三、最近几年的资本运作:(大资本定增被深套)
2023 年:定向增发,国新发展(实控人旗下)参与认购募资 7.82 亿元补血上市公司 定增成本:9.88 元 / 股(2023 年底)
2025 年:国资一致行动人国新发展,二级市场增持的成本,高于 2023 年定增的认购价格。二级市场增持成本:约**10.54 元 / 股**(2025 年 9 月)
为什么这么多机构集中来调研(核心原因)
1. 个人医保云(最大催化剂)
7 月 30 日国家医保局大数据中心公示:【国新健康牵头 + 中国信通院联合编制个人医保云场景实施方案】,这是国家级医保底层数据基础设施,属于三医 + 数据要素赛道的重磅事件。市场认为这是独一无二的央企卡位,机构需要现场核实:项目权责、商业模式、收费方式、落地时间表、数据所有权边界(市场最大预期差)
2. 央企实控 + 赛道稀缺性
实控人国务院国资委、中国国新,医保 / 三医监管赛道里【唯一具备国家级项目牵头资质的服务商】。医保数据是高敏感数据,数据要素、政务 AI 这条主线,央企身份是核心壁垒;叠加天枢三医大模型、灵犀智能体,踩中**医疗 AI + 政务数据要素 + 医保数字化**三大主线,机构要验证 AI 能不能解决人力成本高、亏损的痛点。
3. 一部分机构认为 AI 降本 + 存量 DRG/DIP 迭代 + APG 门诊支付改革带来订单,未来 2 年有机会扭亏;另一部分担心人力密集项目制模式、地方财政预算约束。所以集中上门,直接问管理层对毛利率、人力成本、在手订单、回款的规划。
4. 多条业务线出现新看点
DRG/DIP 存量升级 + APG 门诊支付改革持续拿单;
数字医药(药监信息化、药企 DRO、真实世界研究)回暖;
山东慢病健康服务业务半年报收入高增(虽然基数很小);
温州药品追溯码供应链金融试点,数据要素场景落地尝试;
本次调研核心问答(机构重点提问,公司官方回复)
1. 个人医保云(全场最高关注度)
问:个人医保云后续落地节奏、商业化方式?
答:公司牵头编制实施方案,同时参与多省市试点;已在**政策找人、医保商保清分、临床受试者招募**场景跑通试点验证。
重点澄清:平台所有权属于国家医保局;公司是服务商,在合规前提下探索场景化产业服务价值,**数据本身不能直接买卖,只能场景授权运营**,商业化节奏要跟随国家政策,短期不会大规模变现。
2. 天枢・三医大模型、灵犀智能体(AI 降本是核心)
问:AI 落地情况,能不能降低人力成本、改善毛利率?**
答:天枢三医大模型 + 灵犀智能体,落地 60 余个行业智能体**,应用在医保复审、基金监管、病案质控、药监审评。
AI 作用:减少重复开发、提升交付标准化、降低驻场人力;后续目标是持续产品化,打造可复制的标准化服务。
公司承认:AI 是嵌入原有项目交付,不是独立卖大模型收入,是用来改善现有业务毛利,不是新增爆发式收入。标杆案例:山东东营 AI 医保平台、湖南云南医保智能复审项目。
3. 业绩、亏损、成本、在手订单(机构最务实问题)
问:持续亏损,如何改善毛利率、什么时候减亏扭亏?**
答:上半年综合毛利率 - 14.57%,小幅改善;核心痛点是**人工成本刚性、部分项目收入确认滞后**。
下半年举措:依靠 AI 赋能交付、优化业务结构、严控费用;
截至 6 月底,**未履行完毕合同预计年内确认收入约 1.37 亿元**。
机构重点追问:人力什么时候降下来、项目报价会不会持续被地方财政压价、回款周期。
4. 慢病健康服务(半年报高增长业务)
问:健康服务收入增速很高,能否快速复制?**
答:主要是山东慢病管理项目推进;目前以山东区域精细化运营为主,**还没有全国快速复制**,业务基数低,短期对整体营收贡献有限。
5. 药企 DRO、数字医药业务
问:药企服务、真实世界研究业务场景?**
答:依托多年药监数字化积累,面向药企提供临床试验、注册申报、真实世界研究、药品供应链数字化服务;面向生物医药产业做数据治理与挖掘。
6. 温州药品追溯码供应链金融试点
问:温州项目商业化进展?**
答:全国首笔药品追溯码保理业务,**现阶段仅试点验证,暂不收费**;正在和银行、药企沟通后续商业化合作模式。
声明:本文基于公开信息整理,仅为个人产业趋势跟踪研究笔记,不构成投资建议,股市有风险,决策需谨慎。